リバースインボイス発行の詳細手順、五流合一でもう混乱しない
リバースインボイス発行の詳細手順、失敗しないためにはどう進めるべきか?
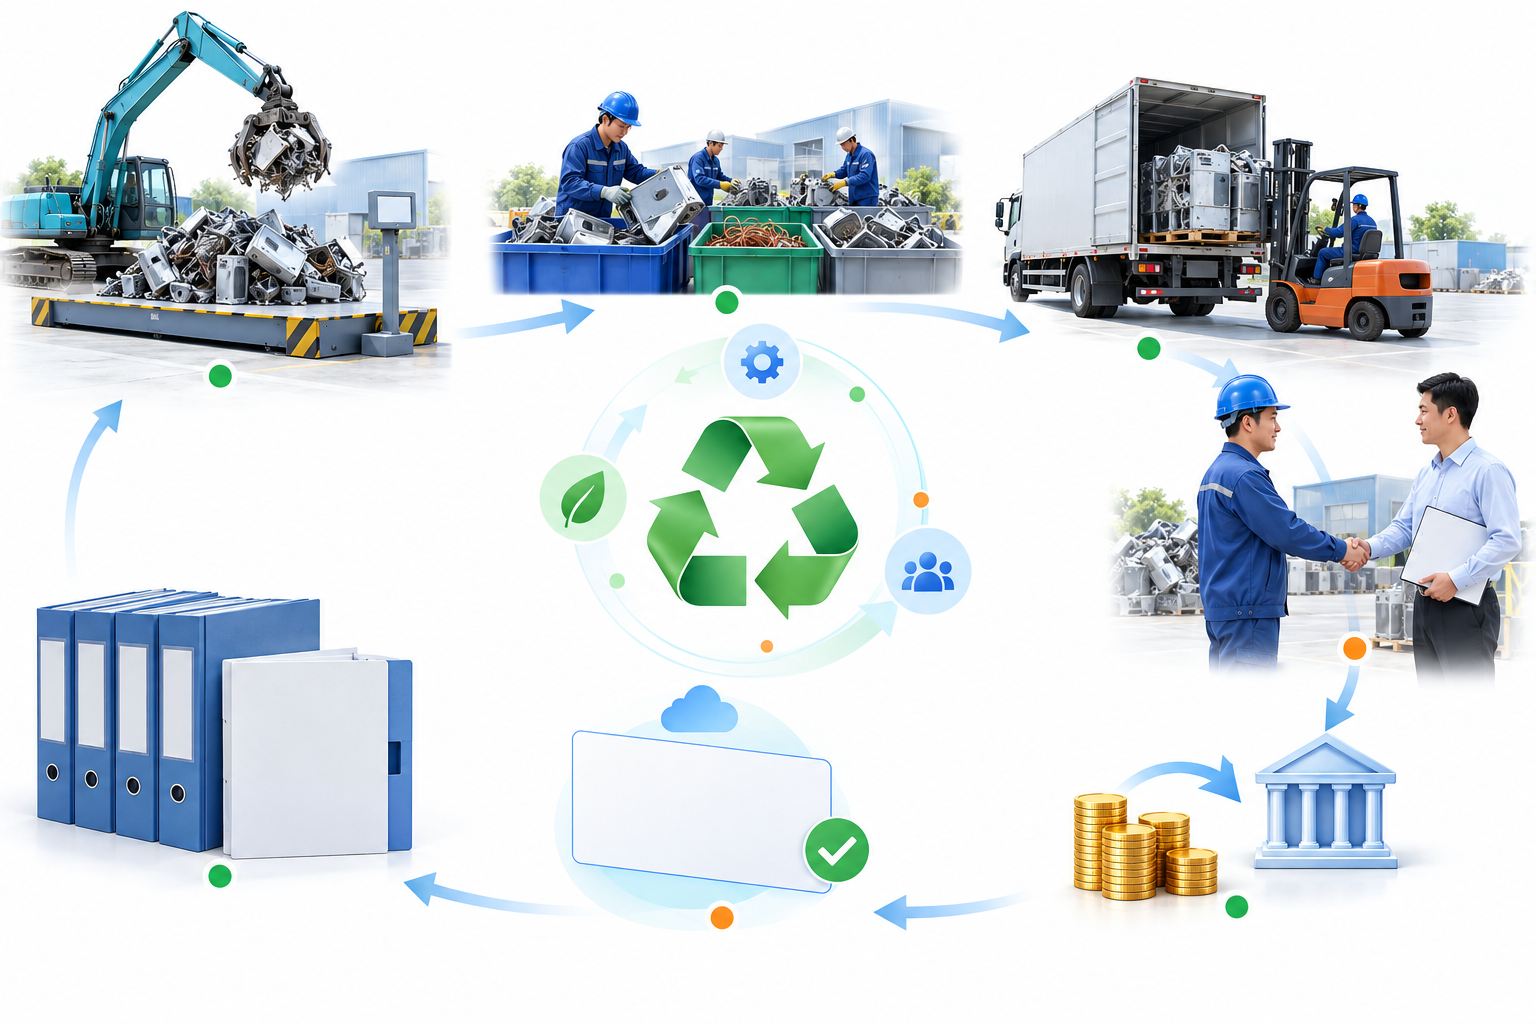
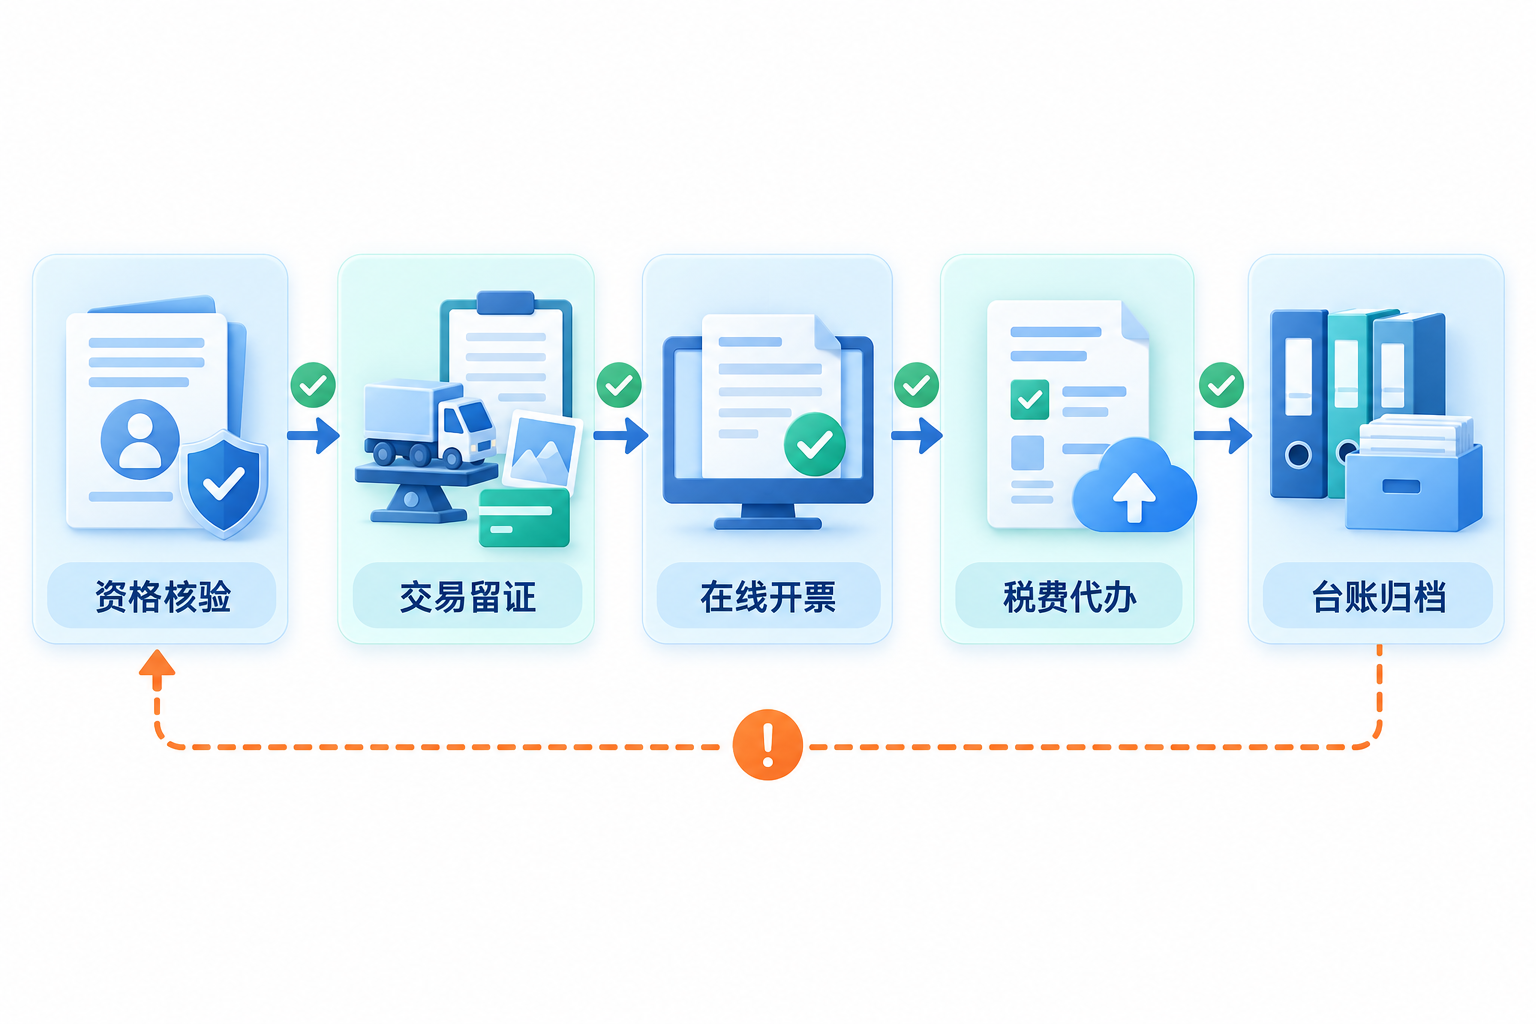
資源回収企業が自然人廃棄製品販売者に対してリバースインボイス発行を行う場合、資格、販売者、貨物、取引資料、税費代理、台帳が1件ごとに対応していなければ、インボイス発行と会計処理が乖離しやすい。農産物買取インボイスには別の既存ルールが適用され、本稿で述べる資源回収リバースインボイス発行フローには含まれない。リバースインボイス発行は「インボイスが足りなければ発行する」汎用ツールではなく、順序どおりに進めるべきプロセスがある。Kailing Technologyはリバースインボイス発行の五流合一台帳を基盤に、資格確認、取引収集、インボイス発行操作、台帳アーカイブを日常の閉環としてつなぎ、買取即インボイス発行を真に機能させる。
リバースインボイス発行の鍵は発行行為そのものではなく、まず「この取引が真実で発行可能である」ことを証明することにある。 |
▍一、まず資格を確認し、それからインボイス発行を語る?
以下に基づく国家税務総局公告2024年第5号、リバースインボイス発行を行う資源回収企業は、実際に資源回収業務に従事し、危険廃棄物経営許可、廃自動車回収解体資格、または経営主体登記と商務部門の再生資源回収経営者届出などの相応の条件を満たすべきである。企業はまた、主管税務機関に申請と資料を提出し認可を受ける必要がある。農産物買取インボイスには別のルールが適用され、資源回収リバースインボイス発行と混用してはならない。
▍二、取引情報はどう収集すれば死角が残らないのか?
認可後も、各取引ごとに販売者、廃棄製品、真実の業務を検証する必要がある。5号公告は、買取契約または協議、運輸インボイスまたは証憑、貨物計量票、振込支払記録など、業務の真実性を証明できる資料の保存を求め、買取台帳を設けて時間、場所、販売者と連絡先、廃棄製品名、数量、価格を記録することを求める。OCRは候補項目の抽出を補助できるが、原本資料、認識結果、差異は依然として人手で検証する必要があり、自動マッチングで真実性責任を代替してはならない。
▍三、インボイス発行業務で守るべきルールとは?
政策でいう販売者とは、自ら使用したまたは買い取った廃棄製品を販売し、連続12か月以内のリバースインボイス発行累計売上額が規定限度額を超えない自然人である。認可企業は電子インボイスサービスプラットフォームまたは増値税インボイス管理システムを通じて、「廃棄製品買取」の字样を付したインボイスをオンラインで発行し、実際の経営、課税計算方法、票種要件に従って処理すべきである。企業はまた、規定に従い販売者のために増値税及び附加税費、個人所得税の申告事項を代理し、期日どおりに代理税費報告を提出し代理税費を納付すべきである。システムは項目とステータスの検証を補助できるが、適用範囲、取引の真実性、税費申告レビューを代替することはできない。
▍四、インボイスを発行したら終わり?台帳とアーカイブでこそ閉環する
インボイス発行は終点ではない。企業は規定に従い、申請資料、真実の取引証明資料、リバース発行したインボイス、税費代理資料、買取台帳を保存し、提出資料と資源回収業務の真実性に責任を負うべきである。電子会計アーカイブシステムは、企業の授権、インターフェース、アーカイブルール設定が条件を満たす場合に資料の関連付けと検索を補助できる。税務・アーカイブ要件への適合は依然として企業がレビューする必要があり、システムの集約自体はすでにコンプライアンス証跡チェーンが形成されたことを意味しない。
キーワード:リバースインボイス発行フロー、リバースインボイス発行詳細手順、資源回収リバースインボイス発行、自然人廃棄製品販売者、税費代理、買取台帳、取引の真実性、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京