個人所得税申告でミスが絶えない?給与表と申告表が一致しない時の解決法
個人所得税申告でミスが絶えない?給与表と申告表が一致しない時の解決法
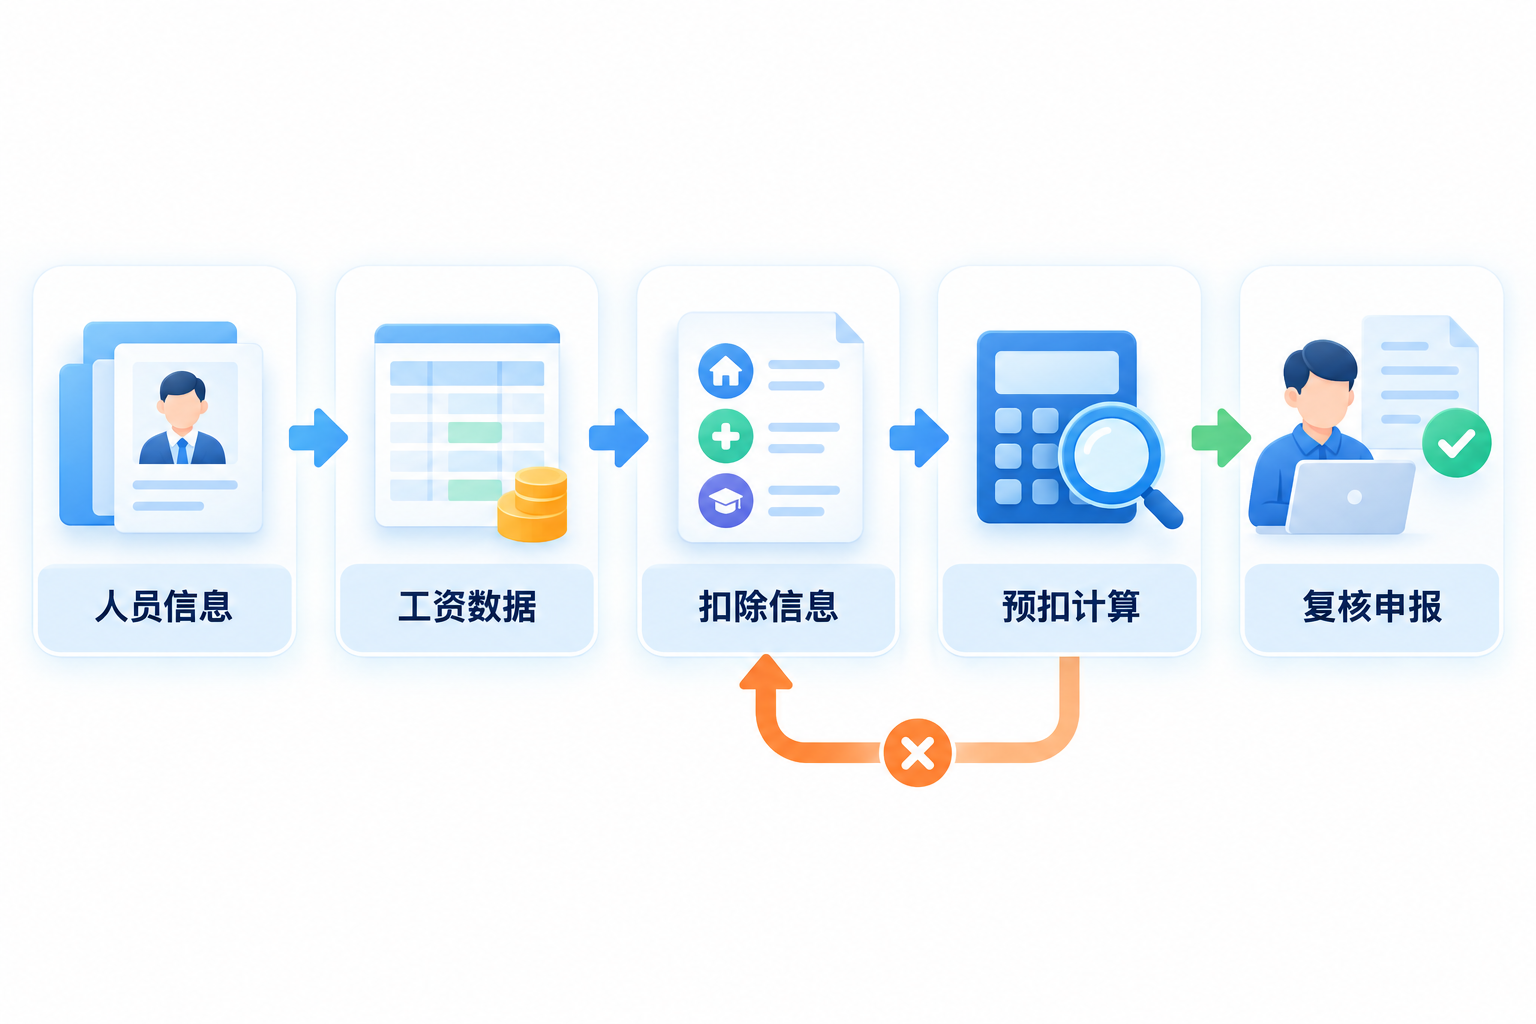
毎月の申告期が来ると、財務が最も恐れるのは増値税ではなく個人所得税である。新入社の収集漏れ、退職の申告停止漏れ、特別附加控除の更新漏れで、給与表と申告表がどうしても一致せず、ミスすれば更正申告に走らなければならない。実は個人所得税申告の操作自体はそれほど複雑ではなく、難しいのはデータがどこから来るか、どうミスなく保証するかである。人員、給与・賞与、控除情報を整理すれば、システムは企業の授権、インターフェース対応、ルール設定の範囲内でデータ取得、計算、検証、申告ドラフト生成を補助できる。最終的には依然として源泉徴収義務者がレビューし、現在認められたチャネルを通じて申告を完了すべきである。
「個人所得税申告の難しさはボタンを数回押すことではなく、給与表・人員情報・控除項目の3つの表が揃わないことにある——早く申告するほど、ミスが増える。」 |
▍一、人員情報の収集は、なぜいつも申告期になって思い出すのか?
給与・賞与の源泉徴収申告の起点は正確な人員情報である。新入社、退職、証明書情報の変更時は、実際の状況に応じて速やかに保守すべきである。申告済みの人員が退職した後は、通常、自然人電子税務局の源泉徴収端末で人員ステータスを「非正常」に変更し、具体的な操作は現在のシステムガイドに従う。銀行カードの変更自体は人員源泉徴収申告の法定核心項目ではない。システムは企業の授権範囲内で人員資料の集約と差異提示を補助できるが、申告前には依然として実際の役職・雇用と給与支払状況に基づいてレビューする必要がある。
▍二、特別附加控除は、漏れも重複もなくどう確保する?
以下に基づく《中華人民共和国個人所得税法》、居民個人が源泉徴収義務者に特別附加控除情報を提供する場合、源泉徴収義務者は月次の事前源泉徴収時に規定に従って控除すべきである。従業員は個人所得税APP、自然人電子税務局ウェブ端末、または控除情報表を通じて情報を提供できる。源泉徴収義務者による事前源泉徴収控除の手続きを選択した場合、源泉徴収義務者は源泉徴収端末で速やかにダウンロード・更新し、受け取った情報について守秘義務を履行すべきである。システムは人員、年度、控除ステータスの照合を補助できるが、従業員の正直な申告または源泉徴収義務者の法令に基づく手続きを代替することはできない。
▍三、給与表と申告表は、何によって自動的に揃うのか?
給与表と源泉徴収申告データは、支給額、実支給額、控除、課税計算方法の違いにより差異が生じることがある。年末賞与、遡及支給給与、非課税所得などは、実際の支払時期、所得の性質、現行政策に基づいて判断すべきであり、給与表の備考だけで自動分類してはならない。システムは設定済みルールに従って申告ドラフトと差異リストを生成できる。計算結果、適用政策、人員ステータスは依然として源泉徴収義務者がレビューし、現在認められたチャネルを通じて申告しフィードバックを得る必要がある。
▍四、申告が終わったら終わり?リスクスキャンは省けない
個人所得税申告の送信成功は、レビュー不要を意味しない。申告前に人員ステータス、給与・賞与、控除情報、重複記録、データ変動を確認できる。個人が複数個所から給与・賞与を得ること自体は当然には違反を構成せず、実際の役職・雇用と所得状況に基づいて処理すべきである。システムは設定済みルールに従ってデータチェック、リスク提示、記録の痕跡を提供できるが、提示をそのまま税務機関の認定と同一視することはできず、源泉徴収義務者の申告責任を代替することもできない。
キーワード:個人所得税申告、個人所得税源泉徴収申告、給与・賞与の事前源泉徴収、人員情報収集、特別附加控除、申告レビュー、税務リスク提示、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京