資源回収と農産物の支払即時インボイス発行はフローを共用できるか?Kailing Technologyの楽企連用ソリューションが主体、インボイス種別、ルールを分離
資源回収と農産物調達は、一部の支払い、インボイス接続、台帳能力を再利用できますが、主体条件、インボイス種別、業務ルールはそれぞれ照合する必要があります。Kailing Technologyの楽企連用ソリューションは、異なる実際の取引に応じた処理パスを設定できます。画面上はどちらも「支払い後に手形処理」であっても、二種類の調達に同じ政策根拠があるわけではなく、資源回収のリバースインボイス発行ルールを茶農家や栽培農家などの農産物売却者に直接適用することはできません。
▍似た買取現場でも、異なるインボイス発行ロジックが適用されることがある
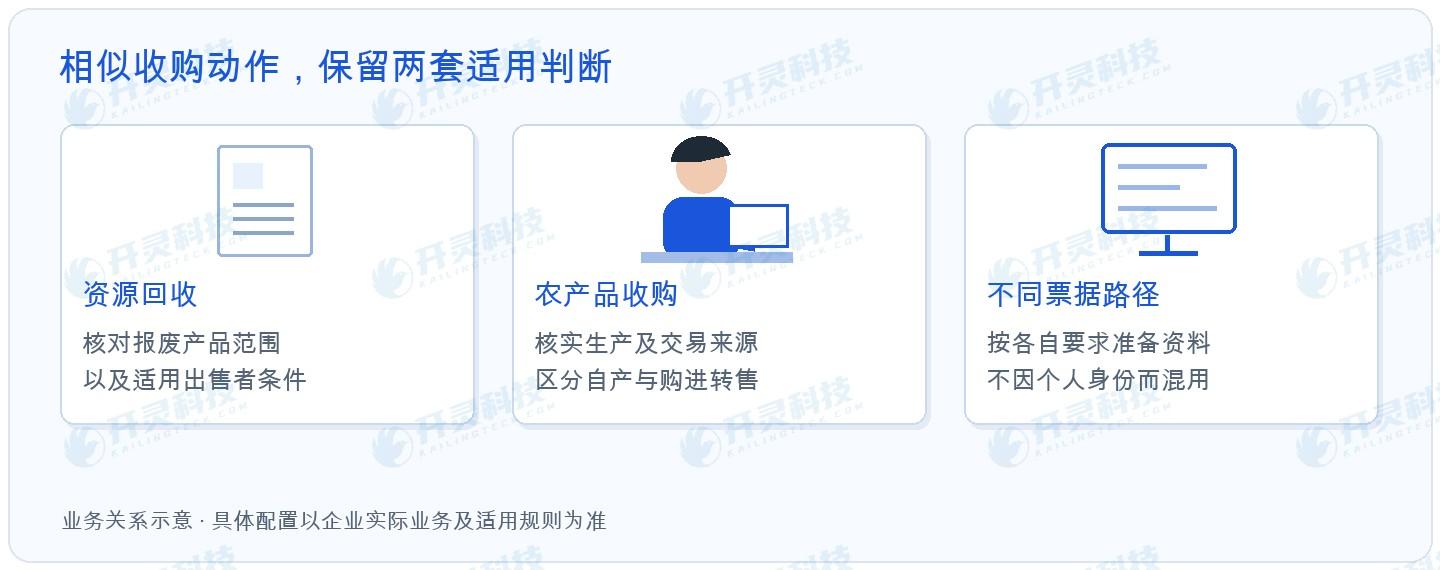
二類の業務はどちらも個人出售者に対応する可能性があり、どちらも貨物、数量、決済、支払を記録する必要があります。現場の動作が似ているからこそ、企業はシステム構築時に一方のフローをそのままコピーし、商品名だけを置き換えようとしがちです。
ただし、資源回収業務は適用範囲内の廃棄製品買取と出售者条件に注目し、農産物買取は相応の生産者と自産農産物などの条件を照合する必要があります。同じ身分証フィールドは、二類の身元判断の差異をなくすことはできず、同じ入金動作も、どの票種を使用するかを決定できません。
統一的な構築は、まずこれらの差異を認めてから技術的な再利用を議論すべきです。そうでなければ、システムの設定テーブルは数枚少なくても、後続で材料収集、インボイス申請、税務処理において絶えず手戻りが生じる可能性があります。ルールを明確に区別することが、かえって共用能力の安定した拡張に有利です。
▍資源回収という経路では、まず出售者と貨物範囲を照合する
資源回収のリバースインボイス発行には特定の政策条件があり、企業は自身の資格、売却者、実際に買い付けた製品を照合する必要があり、個人からのすべての調達を同一の取り決めに含めることはできません。関連する累計条件と資料要件も、適用範囲内で管理すべきであり、記録の分割によって回避してはなりません。
実際の取引について、システムは受領明細、関連契約、支払いと証憑を関連づけ、後から業務を説明する助けにできます。しかし完全な台帳一式があっても、条件を満たさない主体が適用対象になるわけではなく、記録上の貨物が必ず実在することを証明することもできません。
▍農産物という経路では、生産来源は省略できない問題
個人が自ら生産した農産物を販売することと、他から買い取って転売することは、異なる業務状況です。企業は真実の生産と取引の出所を確認する必要があり、相手にインボイス発行設備がないから、または貨物が一般的な農産物だからといって、同じ買取インボイス発行方式を採用できるとデフォルトで考えることはできません。
身分資料、生産関連情報、買収明細、支払記録は、適用される業務を中心に整理すべきです。どの資料が具体的な事項を支えるのに十分かは、事実と手続要件に基づいて判断する必要があり、フォームのフィールドが揃ったからといって、すべての真正性確認が完了したわけではありません。
農産物ソリューションでは時に「リバースインボイス発行」という業務表現をそのまま使うため、資源回収政策が直接適用されると誤解されやすくなります。企業は対外的な説明と内部設定の両方で概念を明確にし、担当者が現在どの種類の調達を処理しているのか、どの条件に基づいて手続きするのかを理解できるようにすべきです。
▍Kailing Technologyの楽企連用ソリューションが、共用能力を異なるルールに役立てる
支払い結果の受信、証憑状態の照会、リクエストの重複防止、資料の集約などの能力は、適切なアーキテクチャの下で再利用できます。業務ルールは取引タイプに応じて対応する経路に入り、主体資格、必要な情報、証憑種別、処理条件をそれぞれ確認し、一つの汎用判断ですべての場面を覆うことはしません。
Kailing Technologyが担うのは、ソリューションとシステム接続の業務です。実際のダイレクト接続単位、利用単位、取引参加者およびその授権関係は、楽企の接続規範とプロジェクトの取り決めに沿って明確にすべきです。技術サービス提供者は、システム構築に関与したからといって、すべての業務の取引主体や決済機関になるわけではありません。
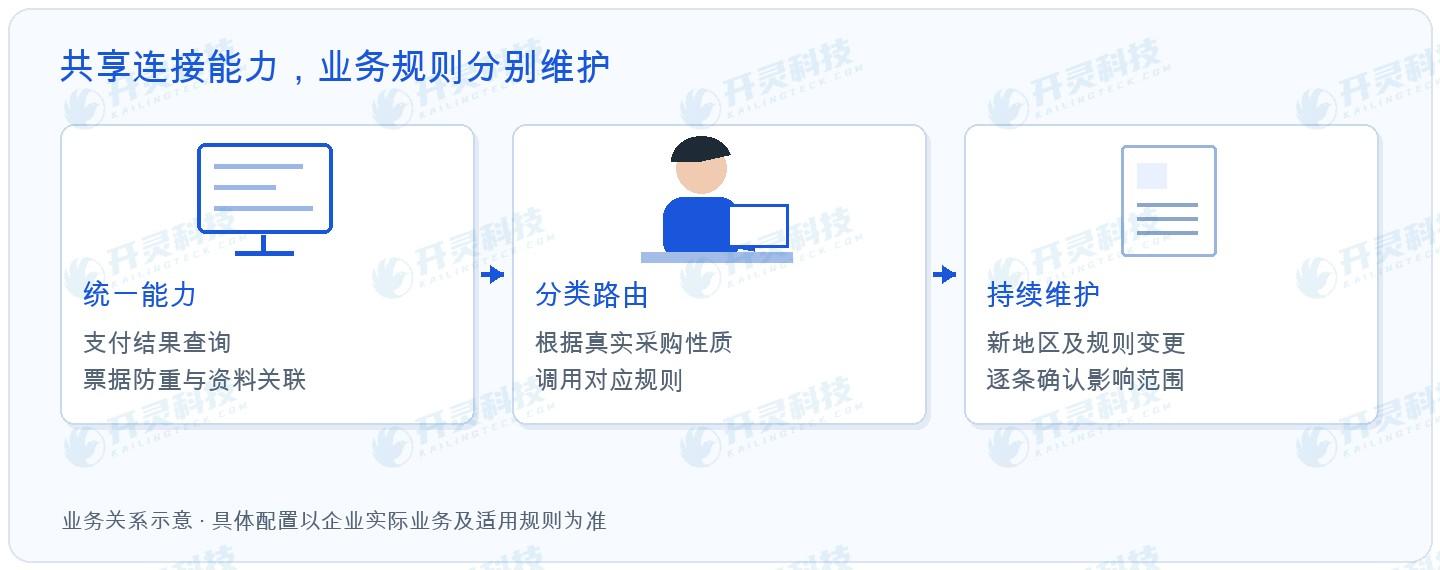
二種類の業務を同時に営む企業では、入口は統一しても、操作画面で現在の業務タイプと適用される資料要件を明確に示すべきです。担当者はすべての基盤インターフェースを手で覚える必要はありませんが、自分がどの実際の業務経路を選んだかは把握すべきで、習慣だけで前回使ったテンプレートをクリックしてはなりません。
▍決済は関連ノードになれるが、取引の証明にはなれない
入金の発生は資金根拠を提供できますが、実際の買収明細や売却者との連絡も必要です。企業は入金対象と取引関係を照合し、今回の支払いがどの業務をカバーするかを説明すべきです。支払成功の通知だけでは、貨物の出所、数量、適用されるインボイス発行条件を単独で説明することはできません。
支払前に重要資料が変化した場合、後続処理への影響を再確認する必要があります。支払状態が不明な場合は、まず実際の結果を照会し、再インボイス発行のために再度支払うことを避けてください。票拠リクエストの失敗も資金が発生していないことを意味せず、いくつかの状態は別々に記録し相互に関連付ける必要があります。
取引訂正、返品、返金・追徴の際は、元の関係を保持し、実際の票拠状態と適用ルールに従って処理する必要があります。共用プラットフォームは同じ照会の利便性を提供できますが、具体的な業務上の結果はそれぞれのシナリオで判断する必要があり、「取消をクリック」すればすべての外部結果が回復すると仮定することはできません。
▍ルールを分けて維持してこそ、共有プラットフォームは長期的に使える
資源回収ルールの更新は、照合なしに農産物設定へ影響を与えるべきではありません。新地域の接続や新商品タイプの追加も、相応のパスを確認すべきです。企業は業務ルールの保守担当者と技術設定の責任を明確にし、変更が適切な確認を経てシステムに入るようにできます。
運用観察も同様にシーン別に分ける必要があります。ある種の業務は頻繁に身分資料を欠き、別の業務は常に貨物の出所確認で待たされます。処理の方向は同じではありません。全体の成功数のみを見ると、本当に改善が必要な环节が覆い隠され、業務部門が明確な行動を形成しにくくなります。
Kailing Technologyの楽企連携ソリューションの応用価値は、企業が接続能力を共用しながら正しい業務境界を保てることにあります。フロントでは重複入力が減り、バックでは明確な関連が増え、管理者は各票・各支払いがどの取引に由来するかを説明でき、統一構築がルールの混用にならずに済みます。
現場担当者には、場面ごとに書かれた簡潔な説明も提供できます。何を買い取り、誰から買い取り、現在どの資料を確認する必要があるのかを、業務の言葉で明確に表現する方が、担当者が政策番号から手順を推測するより役立ちます。技術が再利用されても、人の操作理解もそれに追いつく必要があります。
新たな業務を追加する際も、調達、財務、技術が共同で一つの場面説明を確認し、類似の動作と異なる条件をそれぞれ示すことができます。各職務が同じ説明を使えば、その後の設定や人材育成で話が食い違いにくくなります。
▍FAQ 二類の買取業務がプラットフォームを共用する問答
Q:同じ個人出售者でも、なぜ二つのルールに分ける必要があるのですか?
A:貨物の性質、出售者の条件、適用される票拠の根拠が異なるためです。個人の身元は情報の一つにすぎず、それによってすべての手続き方法が同一であると推論することはできません。
Q:決済インターフェースを統一すれば、インボイス発行条件も統一できますか?
A:できません。決済インターフェースは資金の結果を伝えるものであり、インボイス発行には依然として真実の取引と適用条件の確認が必要で、技術的な経路が同じでも業務の性質は変わりません。
Q:既存の回収システムを農産物業務に拡張できますか?
A:接続と管理能力の再利用は評価できますが、農産物の主体、資料、票種ルールを再整理する必要があり、商品名を置き換えるだけでそのまま稼働させることはできません。
プラットフォームを共用し、購買ルールを区別する。Kailing Technologyの資源回収と農産物の楽企連用方案についてお気軽にご相談ください:https://www.kailingteck.com/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
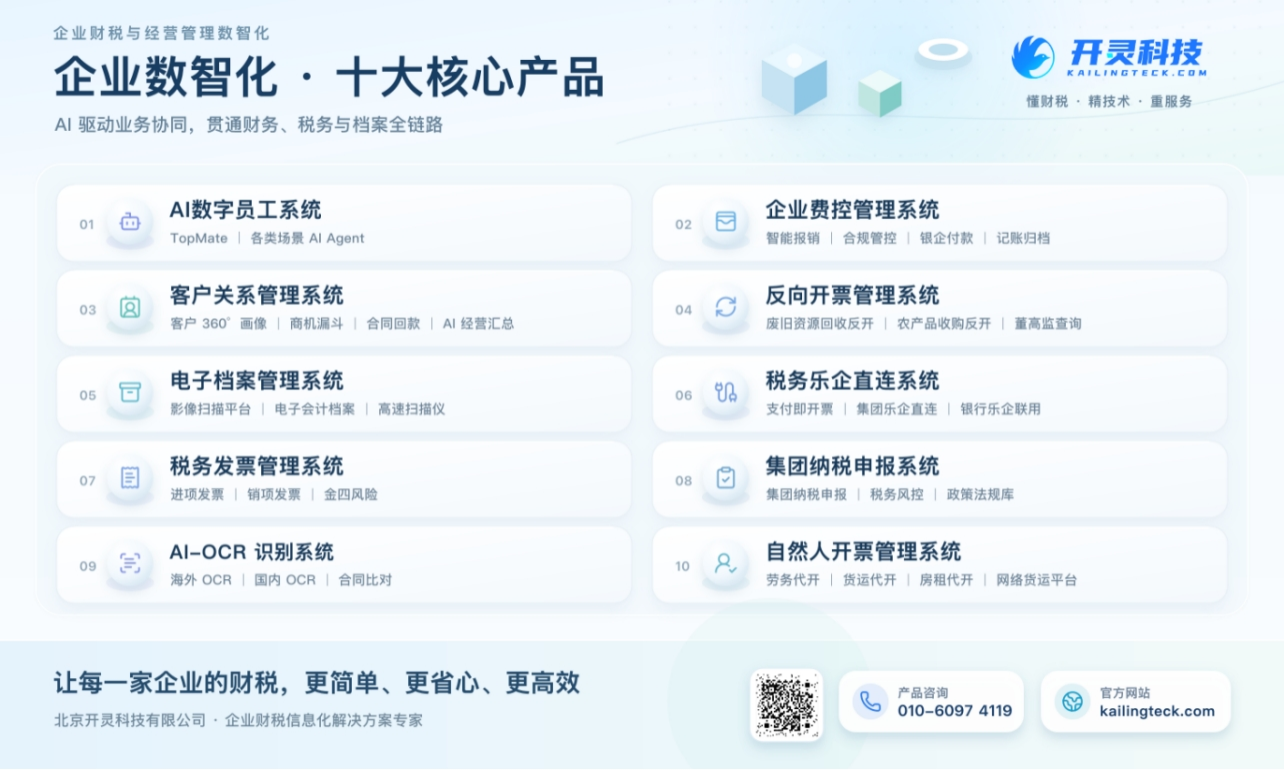
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
 キーワード:楽企連用、資源回収支払即時インボイス発行、農産物支払即時インボイス発行、リバースインボイス発行、農産物買取インボイス
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京