リバースインボイス発行システム審査フロー:資格、取引、税費と台帳の4つの関門
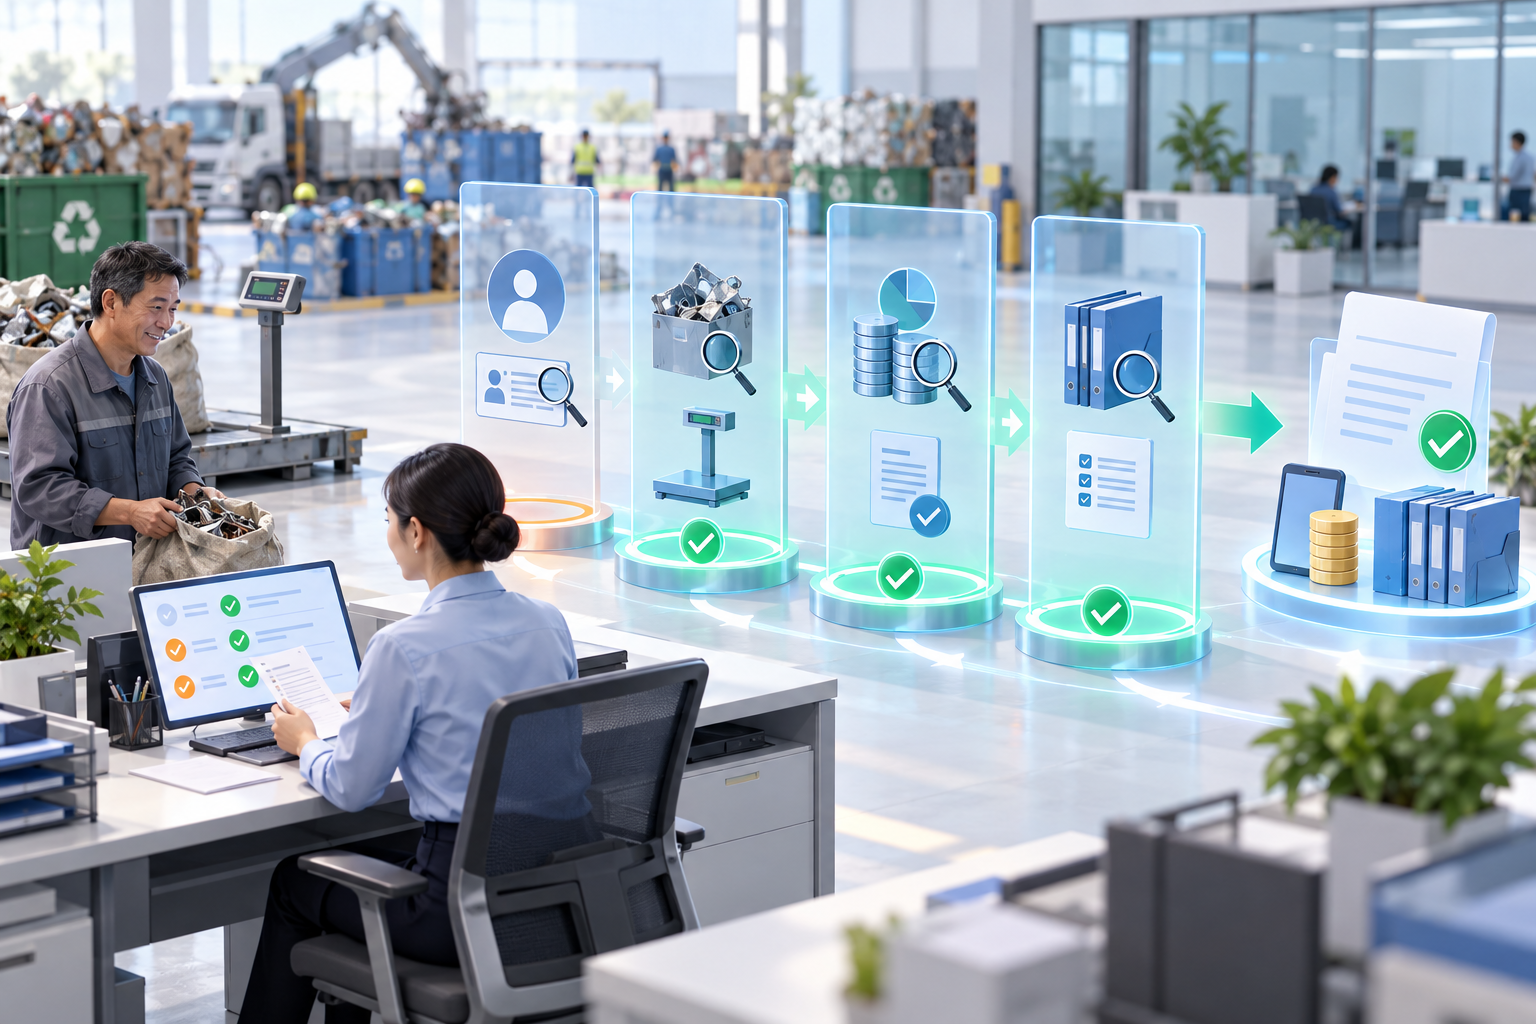
リバースインボイス発行システムの審査フローはどう設定するか?まず政策範囲を区別してから、システム承認を論じる。
資源回収企業の「リバースインボイス発行」には明確なインボイス発行側、受票側および貨物の境界があり、すべての仕入支出に通用するインボイス取得ツールではありません。国家税務総局公告2024年第5号が対象とするのは、条件を満たす資源回収企業が個人の廃棄製品売却者から廃棄製品を買収する場合です。農産物買収インボイスは別の既存ルールに属し、資源回収リバースインボイス発行と同じ審査基準に混同することはできません。
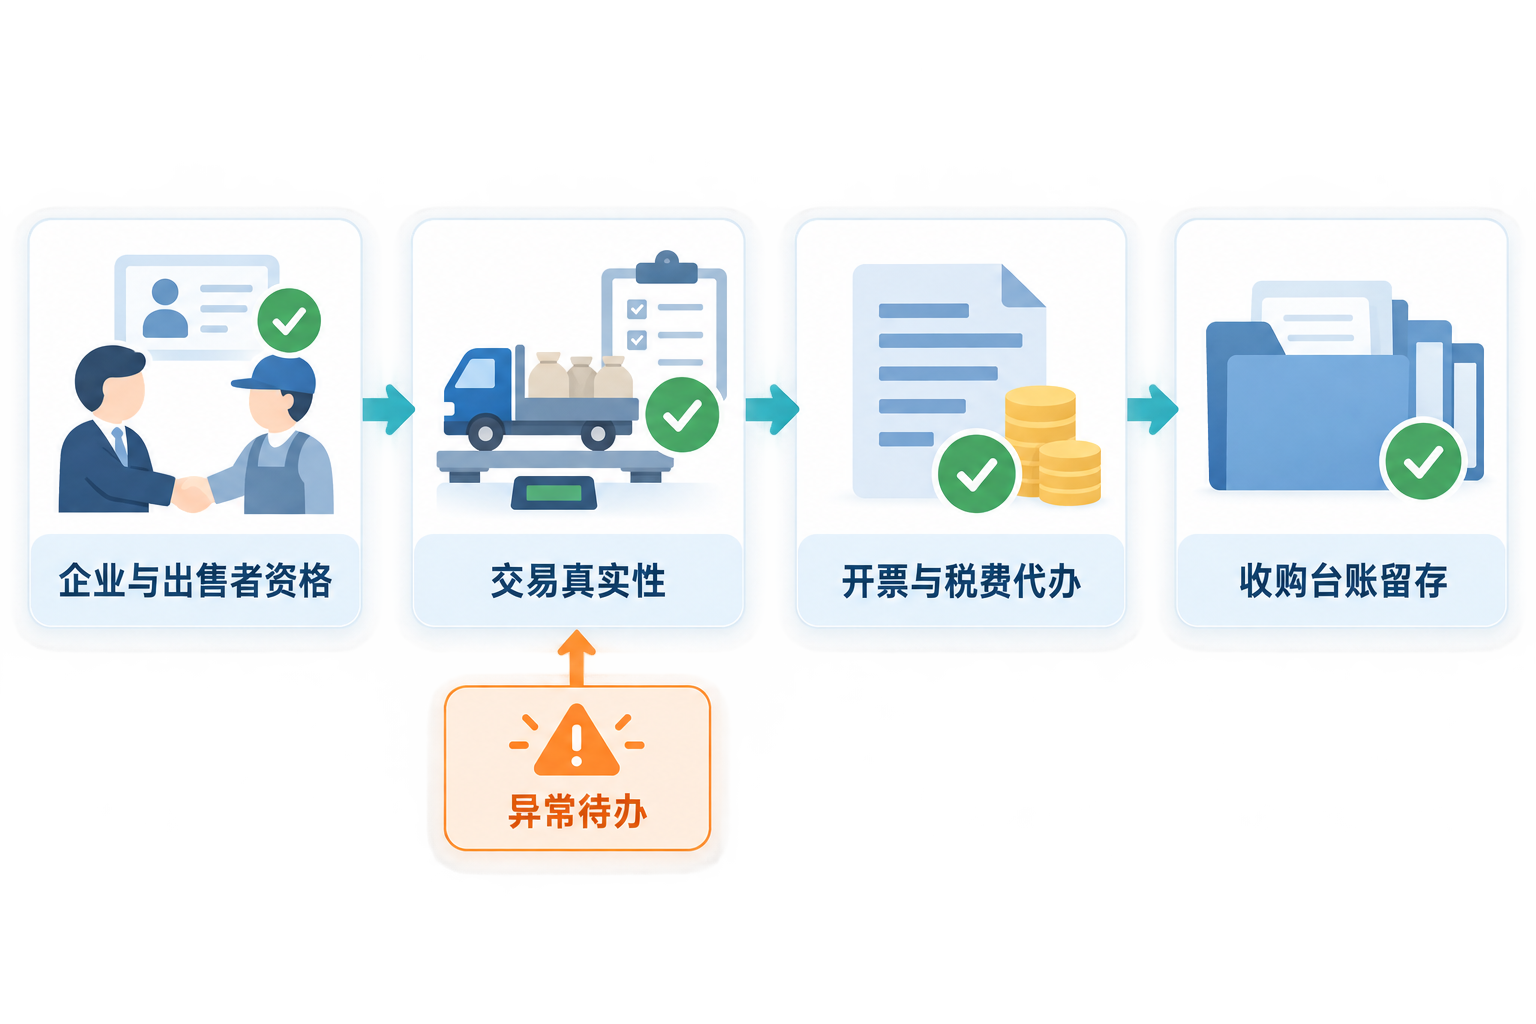
システム審査は4つのことを証明する必要があります:企業と売却者が範囲内にあること、取引が真実であること、インボイス発行と税費処理が正確であること、買収台帳が完全で追跡可能であること。 |
▍一、第一関門:企業と売却者の資格
税務総局リバースインボイス発行実施弁法解説明確にしており、インボイス発行側は関連回収業界の資質を備え実際に資源回収業務に従事する単位または個人事業主であり、規定に従い主管税務機関に申請資料を提出すべきです。受票側は個人の廃棄製品売却者であり、自身が使用した廃棄製品または買収した廃棄製品を販売する個人を含みます。連続12か月を超えないリバースインボイス発行の累計売上額が政策上限を超える場合、資源回収企業は引き続きそのためにリバースインボイス発行してはなりません。
▍二、第二関門:取引の真実性と貨物の境界
審査は身分証と計量伝票一枚だけを見ることはできません。企業は売却者、廃棄製品カテゴリ、受領日、数量または重量、品質検収、決済根拠および支払記録を同一取引に関連付け、すでに元の全部または一部の使用価値を失った廃棄製品に確かに該当するかを照合すべきです。画像認識は候補フィールドの入力を支援できますが、現場検収、身分確認および異常判断を代替することはできません。
▍三、第三関門:インボイス種別、コードと税費代理
資源回収企業は電子インボイスサービスプラットフォームまたは増値税インボイス管理システムを通じて、「廃棄製品買収」の字样を付したインボイスをオンラインでリバース発行し、規定に従い廃棄製品類コードを選択すべきです。専用インボイスを発行できるか、控除できるかは、企業が採用する増値税計算方法と現行ルールに基づいて判断すべきです。企業はまた規定に従い売却者のために増値税および付加税費、個人所得税申告事項を処理すべきであり、インボイス発行のみを完了して税費代理を漏らしてはなりません。
▍四、第四関門:買収台帳と資料保存
政策は資源回収企業が買収台帳を構築し、回収業務の真実性に責任を負うことを求めています。台帳は少なくとも売却者、廃棄製品、買収数量または重量、決済、支払、インボイスおよび税費申告資料を関連付けられるべきです。「契約フロー、貨物フロー、資金フロー、インボイスフロー、税務フロー」は企業内部のクロス検証フレームワークとして利用できますが、法定条件を代替するスローガンではなく、いずれのデータも真実の業務と原始証憑に立ち返るべきです。
▍五、システムフローには人的再確認と冪等性制御を保持する必要がある
「業務登録—資格検証—取引再確認—インボイス発行承認—税費代理—台帳アーカイブ」のステータスチェーンを設定することを推奨します。重複リクエストは一意の業務識別子で遮断し、インターフェース中断時は未完了ステップから再開します。身分衝突、金額異常、貨物カテゴリ不明または累計売上額が境界に近い場合は人的対応待ちに入ります。Kailing Technologyリバースインボイス発行ソリューション企業の授権とプロジェクト設定に応じて業務資料、承認、発行結果と台帳を連携できますが、主管税務機関の資格確認や企業の取引真実性に対する責任を代替することはできません。
キーワード:リバースインボイス発行、リバースインボイス発行審査フロー、資源回収企業、廃棄製品買収、個人売却者、税費代理、買収台帳、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京