再生資源回収企業の売上インボイスはどう発行する?仕入と販売の両端を区別する必要がある
再生資源回収企業の売上インボイスはどう発行する?仕入と販売の両端を区別する必要がある
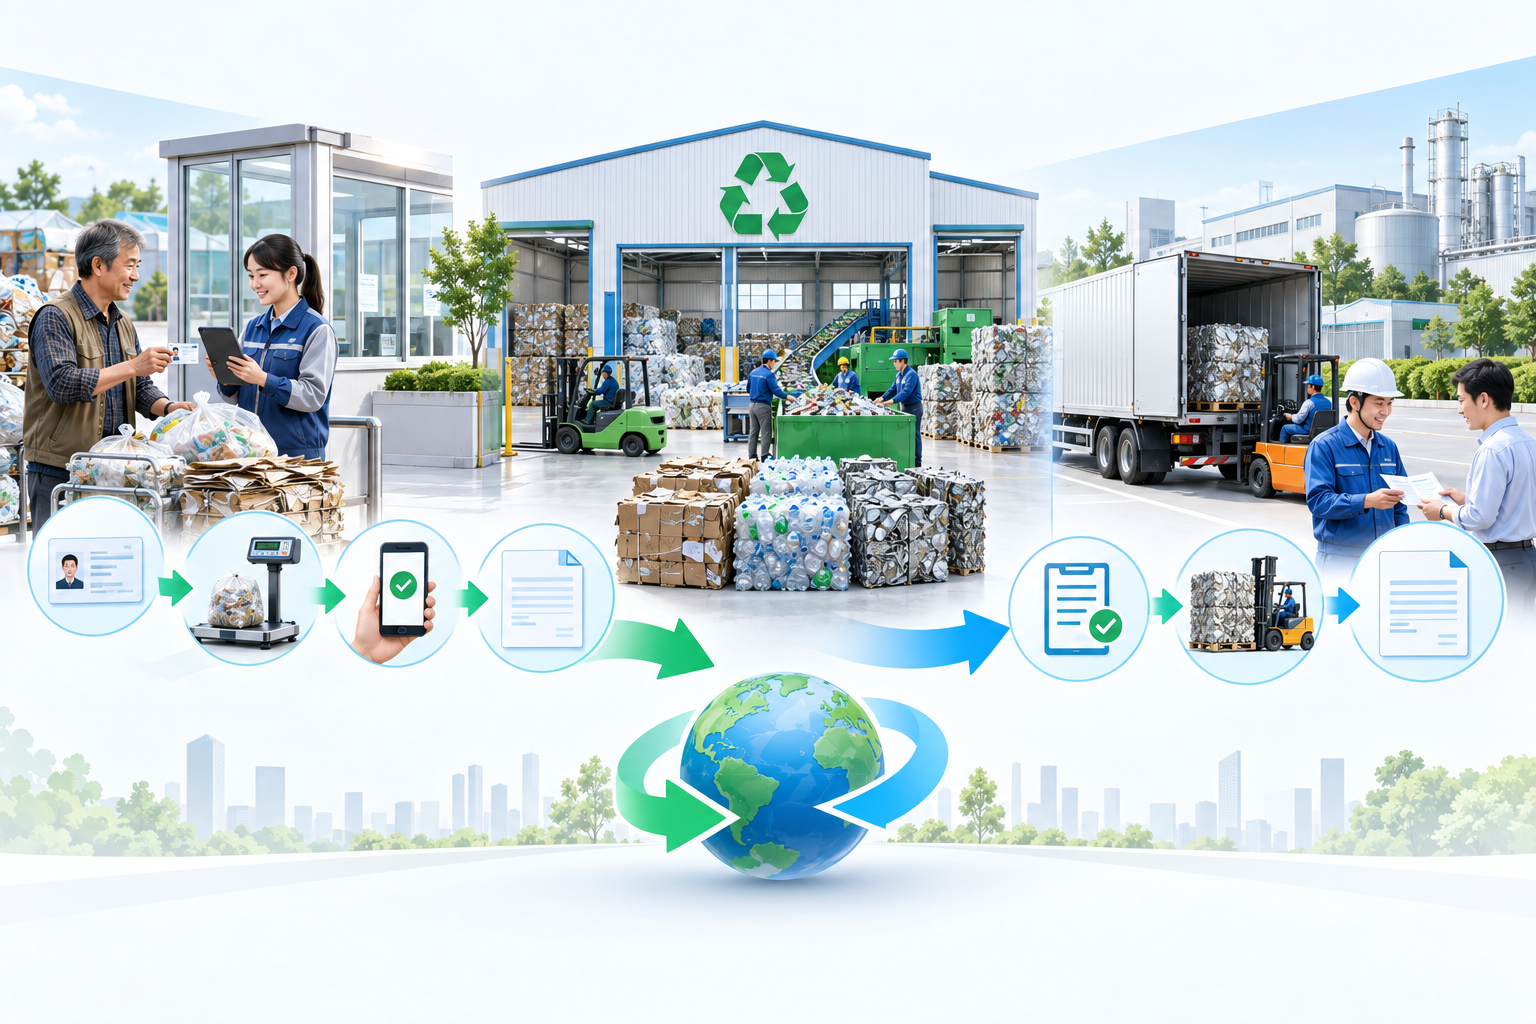
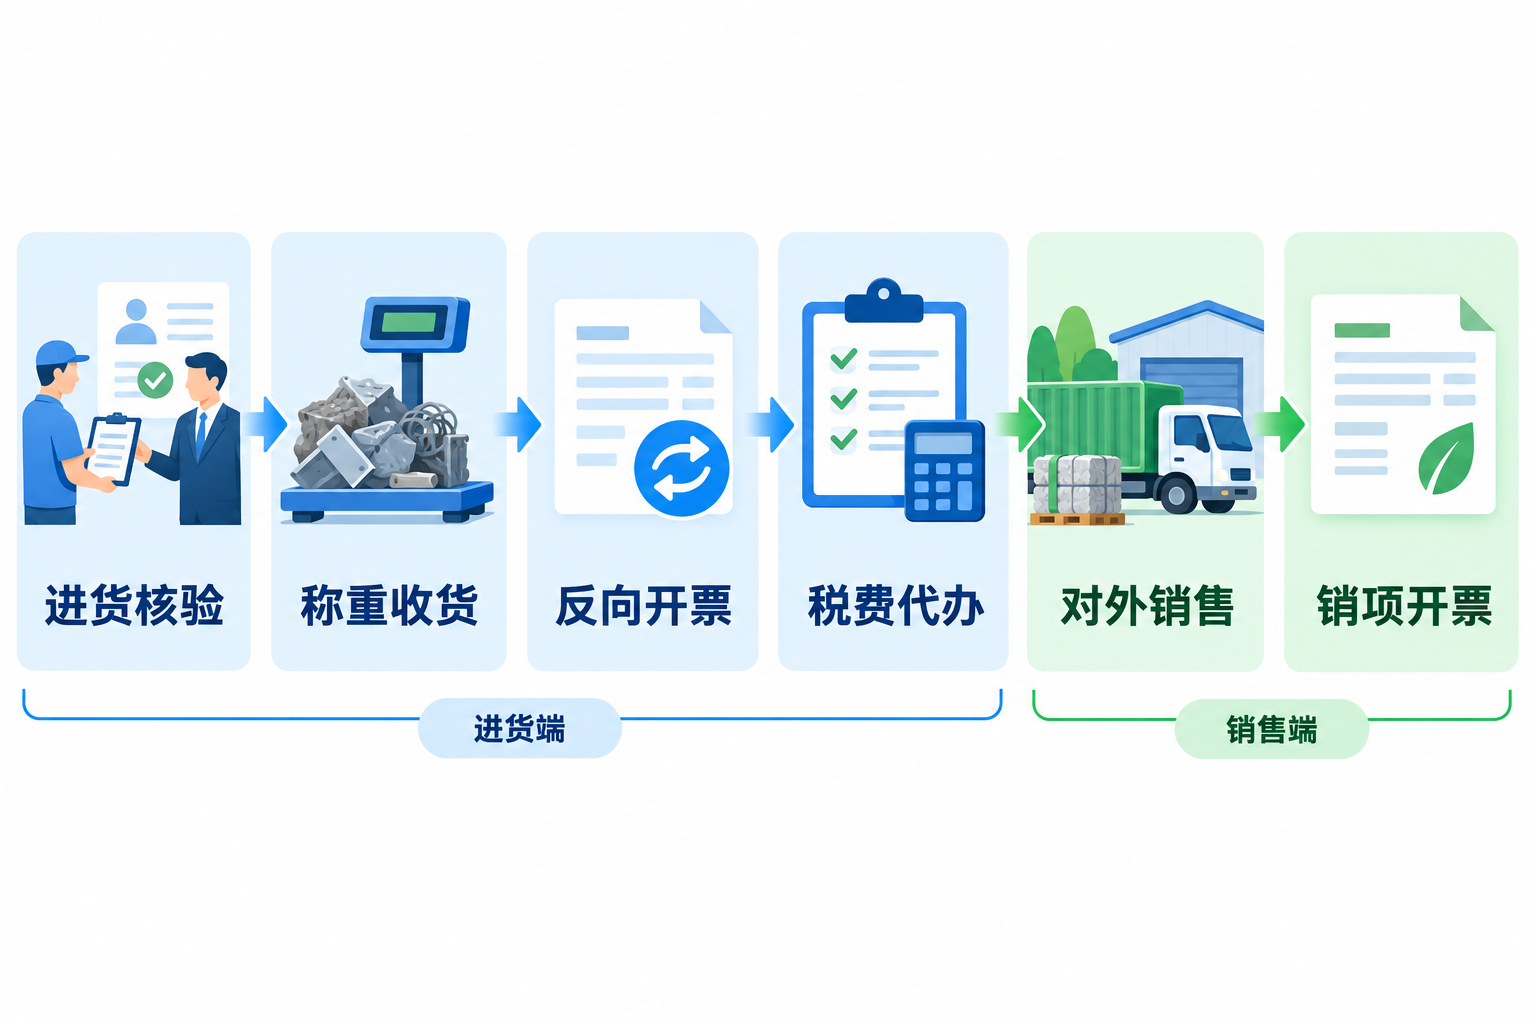
「リバースインボイス発行」が解決するのは、回収企業が条件を満たす自然人販売者から廃棄製品を買い取る際に、仕入端でどのように証憑を形成するかという点である。回収企業が下流の鉄鋼工場、製紙工場または加工企業へ貨物を販売する場合は、真実の販売業務に基づいて売上VATインボイスを発行すべきである。両者は方向・適用対象・管理責任が異なり、リバースインボイス発行をそのまま回収企業の売上インボイスと理解してはならない。
仕入端ではまず資格、受領および支払を検証し、販売端では注文、出庫および納品に基づいてインボイスを発行する。仕入と販売の二つの証拠チェーンは相互に裏付けられるべきである。 |
▍一、仕入端:まずリバースインボイス発行を実施できるか確認する
国家税務総局の政策は明確に、条件を満たす資源回収企業は主管税務機関に申請を提出し、危険廃棄物経営許可証、廃棄自動車回収解体企業資質認定証書または商務部門の再生資源回収経営者届出登記証明などの相応の資料を提供する必要があるとしている。規定の手続きを履行した後にのみ、電子インボイスサービスプラットフォームまたは増値税インボイス管理システムを通じて「廃棄製品買取」と表示したインボイスをオンラインでリバース発行できる。詳細は国家税務総局 リバースインボイス発行実施弁法解説。
▍二、販売者と廃棄製品には明確な境界がある
リバースインボイス発行政策における販売者とは、自己が使用済みの廃棄製品を販売するか、買い取った廃棄製品を販売し、連続12か月以内のリバースインボイス発行累計売上額が500万元を超えない自然人である。廃棄製品とは、すでに元の全部または一部の使用価値を失った製品である。企業は販売者の身元、累計販売状況および貨物の性質を検証すべきであり、法人、個人事業主または廃棄製品に該当しない取引をそのまま同一フローに当てはめてはならない。
▍三、買取端の証憑は計量・受領・支払と一致させる
各リバースインボイス発行は、販売者、品目、重量、検収、決済、オンライン支払および現場資料を関連付け、規定に従って販売者のために税費代理申告を办理すべきである。2026年の関連徴管公告は引き続き、自然人の廃棄製品販売者がリバースインボイス発行により廃棄製品を販売する場合、資源回収企業が規定に従って増値税などの税費代理申告を办理することを明確にしている。詳細は国家税務総局2026年第4号公告。
▍四、販売端:真実の対外販売業務に基づいて売上VATインボイスを発行する
回収企業が下流顧客へ再生資源を販売する場合、販売契約または注文、出庫、輸送納品、決済および入金などの資料に基づき、購入者、商品またはサービス項目、数量金額および適用される税収分類コードをありのままに選択し、規定の期限に従ってインボイスを発行すべきである。どの課税方法を採用するか、専用インボイスを発行できるかは、企業の納税者身分、具体的業務および現行政策を踏まえて判断すべきであり、仕入端でリバースインボイス発行を採用したという理由だけで自動的に結論を出してはならない。
▍五、仕入・販売データの連携は「発行即記帳」を意味しない
Kailing Technology売上VATインボイス管理システム企業の設定を組み合わせて販売注文または契約、承認、発行、納品および状態書き戻しを連携できる。リバースインボイス発行関連システムは仕入端の販売者、受領、支払および代理申告記録を集約できる。インボイス結果は処理待ちデータを生成できるが、収益認識、原価繰越、会計証憑および用途確認は依然として業務事実、会計方針および承認フローに基づいて実行すべきである。
▍六、アーカイブとリスク管理は二つの経路をカバーする
企業は、仕入端の資格申請、販売者検証、計量検収、支払、リバースインボイスおよび代理申告資料と、販売端の契約注文、出庫輸送、入金、売上VATインボイスおよび赤伝処理記録をそれぞれ保存すべきである。AI OCRは紙資料の候補項目の抽出を補助できるが、「スキャン成功」を記帳・控除・取引の真実性の結論としてはならない。
キーワード:再生資源回収売上インボイス、リバースインボイス発行、売上VATインボイス、廃棄製品買取、税費代理申告、五流台帳、売上VATインボイス管理、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京