税務自動インボイス発行はどう実現するのか?業務検証から全面デジタル化電子インボイス交付まで
税務自動インボイス発行はどう実現するのか?業務検証から全面デジタル化電子インボイス交付まで
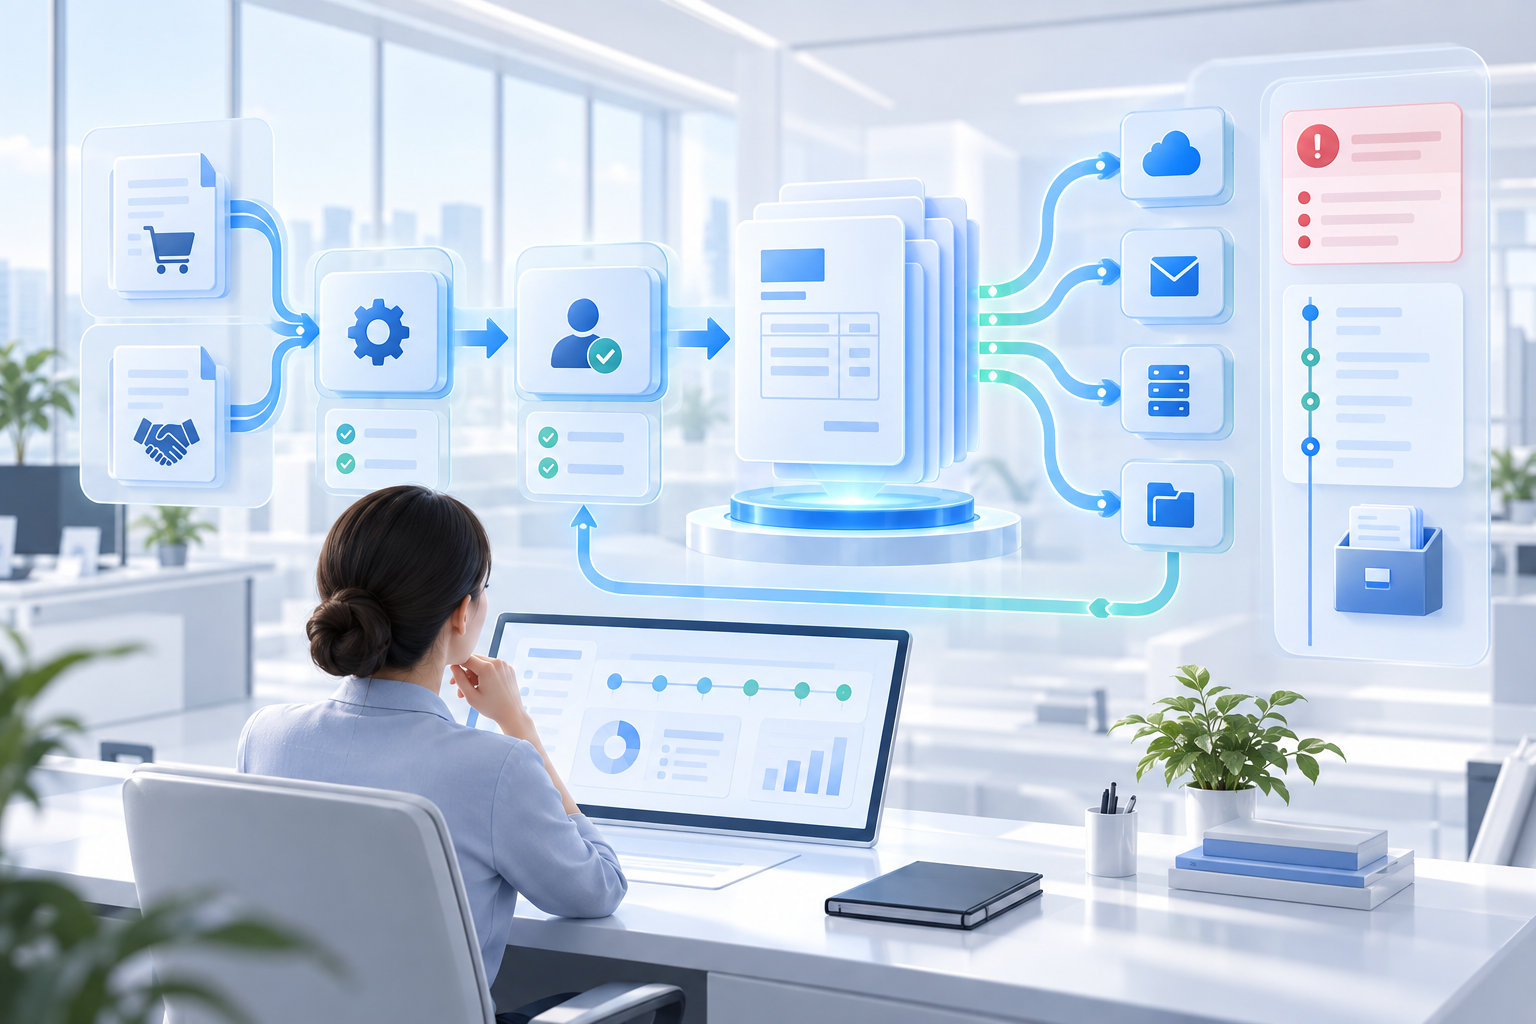
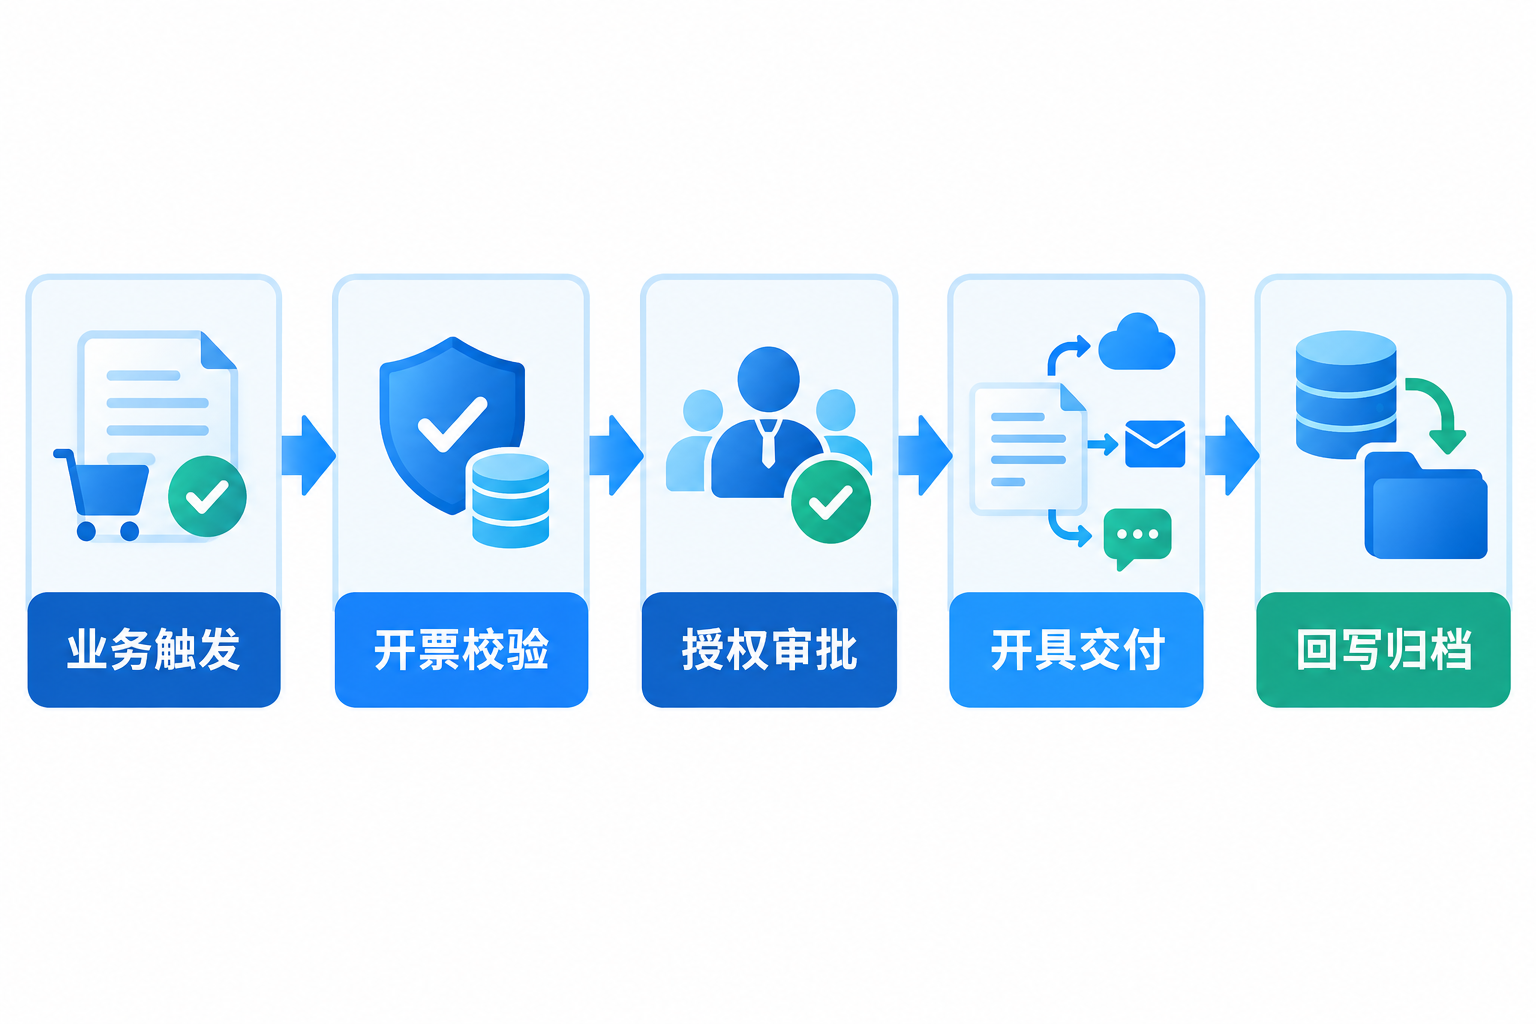
自動インボイス発行が本当に解決すべきことは、手動クリックをインターフェース呼び出しに置き換えることではなく、注文、契約、履行、購入者情報、発行ルール、権限責任を発行前に検証完了させることです。堅牢なデジタルインボイス自動化チェーンは、業務トリガー、発行チェック、権限承認、発行・交付、ステータス書き戻し、アーカイブ、異常処理をカバーすべきである。重要なデータが不完全またはルールが競合する場合は、強行発行せず未処理タスクに入れるべきである。
自動化は繰り返し作業を減らせますが、実際の取引、企業の権限、内部統制、必要な人的判断を代替することはできません。 |
▍一、まずデジタルインボイスの制度変更を理解し、その後システムフローを設計する
国家税務総局は、2024年12月1日から全国でデジタルインボイスを正式に普及・適用すると明確にした。デジタルインボイスは媒体レス、コード付与制、額付与制などの特徴を持ち、発行枠は総枠の動的管理を実施する。総枠は月次調整、臨時調整、定期調整、または納税者の申請による手動調整が可能である。企業はもはや従来の紙インボイスの考え方で受領・保管フローを設計しないが、枠、発行ステータス、異常には引き続き注意する必要がある。詳細:国家税務総局のデジタルインボイス普及・適用に関する公告及び解説と総枠調整ルールの説明。
▍二、業務トリガーは真実かつ完全な取引データから発する必要がある
システムは注文完了、サービス検収、照合確認、入金などのタイミングでインボイス発行申請をトリガーできますが、トリガー条件は企業の業務と税務処理に一致させる必要があります。売買双方の情報、商品またはサービス項目、数量、金額、税率の適用、割引、赤伝の関連付け、発行備考などの項目は、業務システムから提供され、ルールに従って検証される必要があります。契約、履行証拠の欠如、購入者情報に疑義がある場合は、一時停止し、責任者に処理を委ねるべきです。
▍三、発行前にチェック・承認・権限の境界を保持する
自動フローは項目の完全性、重複申請、金額の境界、枠の状態、注文と発行金額の関係などの条件をチェックし、組織、業務タイプ、リスクレベルに応じて承認に回すことができます。Kailing Technology売上VATインボイス管理システム企業の設定に応じて注文または契約、承認、発行、交付、ステータス書き戻しを連携できる。具体的にどこまで自動化できるかは、企業の承認、税務チャネル、インターフェース条件、内部統制に依存し、「バッチ処理」を再確認不要または無制限発行と理解してはならない。
▍四、楽企ダイレクト接続はすべての企業がすぐに使えるチャネルではない
国家税務総局の各地の公開ガイドによると、楽企ダイレクト接続は条件を満たし、自社情報システムと相応の能力を有する企業向けであり、申請、テスト、承認などの手続きを履行し、要求に従いインターフェースで伝送する業務データが真実、正確、完全であることを確保する必要がある。企業が楽企ダイレクト接続を採用する場合は、主管税務機関の現行ガイドに基づき資格と構築条件を評価すべきであり、そうでなければ電子税務局などのコンプライアンスチャネルを利用できる。参考:上海税務 楽企自用ダイレクト接続サービスガイド。
▍五、発行後は交付・書き戻し・異常のクローズドループも完了させる
全面デジタル化電子インボイスの発行が成功した後は、企業の設定とコンプライアンスに沿ったチャネルで交付し、インボイス識別子、発行時刻、交付ステータス、業務との関連を注文、契約、売掛金、顧客档案に書き戻すことができます。発行失敗、枠不足、情報検証失敗、交付差戻し、赤伝処理はすべて理由と再試行記録を保持すべきです。インボイス発行の完了は収益認識や会計記帳の完了を意味せず、後続処理は企業の会計方針、業務事実、承認フローに従って実行する必要があります。
▍六、リリース前にバッチと異常シナリオを併せて検収する
正常注文、分割発行、合算発行、割引、返品、赤伝、主体跨ぎ、枠不足、購入者情報変更、重複トリガー、交付失敗などのマスキングサンプルを準備し、データチェック、権限承認、発行結果、失敗補償、ステータス書き戻し、操作ログを確認することを推奨する。正常パスと異常パスの両方が追跡可能になって初めて、自動インボイス発行は「発行できる」から「安定的・統制可能に運用する」へと真にアップグレードする。
キーワード:税務自動インボイス発行、全面デジタル化電子インボイス、一括発行、売上VATインボイス管理、楽企ダイレクト接続、インボイス発行枠、インボイス交付、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京