
農産物買付インボイスの仕入税額控除、この3つの落とし穴は絶対に踏まないで
農産物買付インボイスは多くの農業関連企業が仕入税額を控除する重要な証憑ですが、政策が複雑で操作が厳格なため、少しの不注意で税務リスクを引き起こす可能性があります。多くの企業は「自開自抵」ルールを理解していない、計算方法の誤り、または証憑管理の不適切により、税金の過払いや税務調査に直面している。Kailing Technologyは最新政策を踏まえ、核心要点を分解して解説する。
| 「農産物買付インボイスは自己発行・自己控除が可能だが、真実・コンプライアンス・追跡可能性が必須である。」 |
▍一、農産物買付インボイスとは何か?なぜ控除できるのか?
農産物買付インボイスとは、買付単位が農業生産者個人から自産の免税農産物を買い付ける際に、買付側が自ら発行するインボイスを指します。『増値税暫定条例』第8条によれば、農産物の購入は買付価格と9%の控除率で仕入税額を計算できます(13%税率の貨物生産に用いる場合は1%を加算)。これは国家が農業関連企業の税負担を軽減し、農産物の流通を促進するために設けた特別な政策です。
▍二、仕入税額控除の「三要素」とは?
第一に、買収対象は必ず農業生産者個人であり、かつ販売するのは自産農産物でなければならず、身分証のコピー、自産証明などを保管する必要がある。第二に、インボイスの発行は真実でなければならず、買収日、品名、数量、単価、金額などを含み、虚偽発行は厳禁である。第三に、資金の流れは一致させる必要があり、銀行振込による支払を推奨し、現金取引を避ける。同時に、買収インボイスはインボイス管理システムで誠実に発行し、規定に従って申告しなければならない。
▍三、計算控除時に犯しやすい誤りは何か?
よくある誤りには、買付インボイス金額を直接仕入税額とすること(買価×9%であるべき)、農産物と農副産物の混同、13%税率貨物の生産用と直接販売のケースの区別漏れが含まれます。例えば、リンゴを買い付けて直接販売する場合は9%で控除し、リンゴ缶詰に加工する場合は10%で控除します(加算1%)。さらに、課税・免税プロジェクトに同時に使用する場合、仕入税額を正確に配賦する必要があります。
▍四、デジタルツールでどうリスクを回避するか?
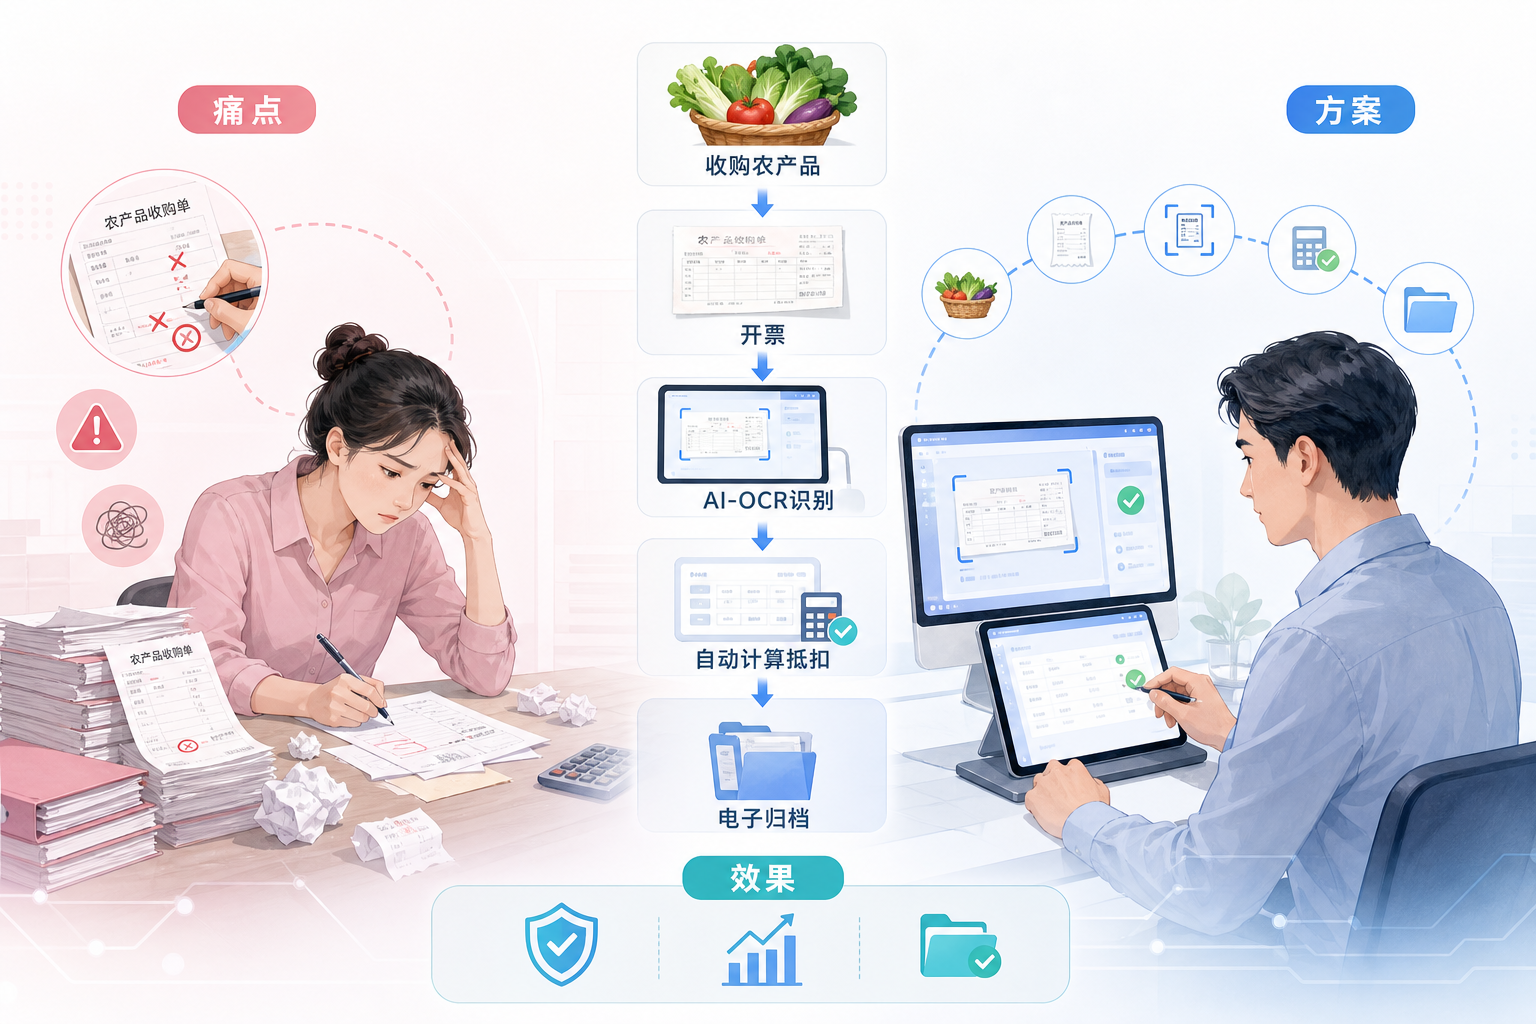
従来の手作業によるインボイス発行はミスが多く追跡も困難。Kailing Technologyは「リバースインボイス発行」+「AI OCR」ソリューションを提供:OCRで買取証憑情報を自動認識し、システムがインボイス要素と控除率を自動検証してコンプライアントな買取インボイスを生成する。同時に、電子会計アーカイブモジュールはすべての証憑をアーカイブし、税務調査時のワンクリック取得をサポート。さらに、AIデジタル従業員は控除可能な仕入税額を自動計算し、異常データを警告し、企業のコンプライアンスを安心させる。
キーワード:農産物買付インボイス、仕入税額控除、リバースインボイス発行、自開自抵、控除率、AI OCR、電子会計アーカイブ、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京