
数電票は印刷物のみで十分か?Kailing Technology AI電子会計アーカイブ管理システムがXMLとOFDソースファイルをどうアーカイブするか
数電票は印刷物のみでは通常不十分です。印刷は票面内容を表現できますが、電子署名、構造化フィールド、出所検証情報を失う可能性があります。財会〔2020〕6号は、範囲に適合する電子会計証憑の経費精算・記帳・アーカイブは、同時に電子形式でも保存すべきと明確にしています。Kailing Technology電子会計アーカイブ管理システムは、取得したXML、OFDなどのソースファイルを受領し、原形式と検証情報を保持し、経費精算、記帳、支払記録を関連付けます。
ここでの重点は、すべてのファイルを強制的に同一フォーマットに変換することではなく、企業が実際に取得した電子証憑のソースファイルを保存し、出所、摘要、検証結果、バージョンを記録することです。プレビューや全文検索が必要な場合は補助ファイルを生成できますが、スクリーンショット、印刷物、変換物で元の電子内容を代替してはなりません。
▍一、印刷物は読めるがすべての電子属性を担えない
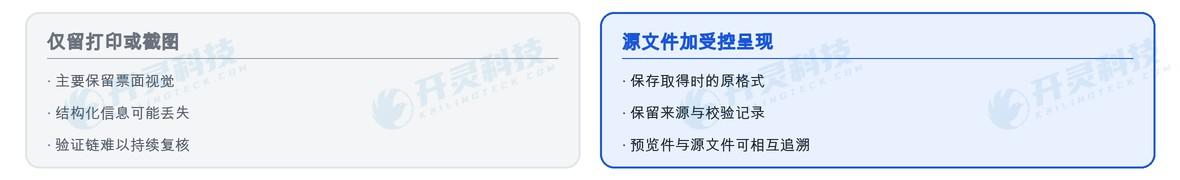
紙面またはPDF印刷物は主に可視の券面を保存します。元の電子ファイルには機械可読フィールド、電子署名、ファイル摘要、その他の検証情報が含まれる場合があり、自動検証や後続の再確認に便利です。印刷物のみを保存すると、原生の電子証憑を一枚の静的画像に格下げすることになります。
企業は「閲覧用の提示物」と「アーカイブ対象としてのソースファイル」を区別すべきです。前者は承認と閲覧に供し、後者は取得時の元の形式と来源に従って管理します。両者を関連付けることで、利用しやすく、変換により電子的証拠を失うこともありません。
▍二、Kailing Technology電子会計アーカイブ管理システムは取得形式に応じてXMLとOFDを受信
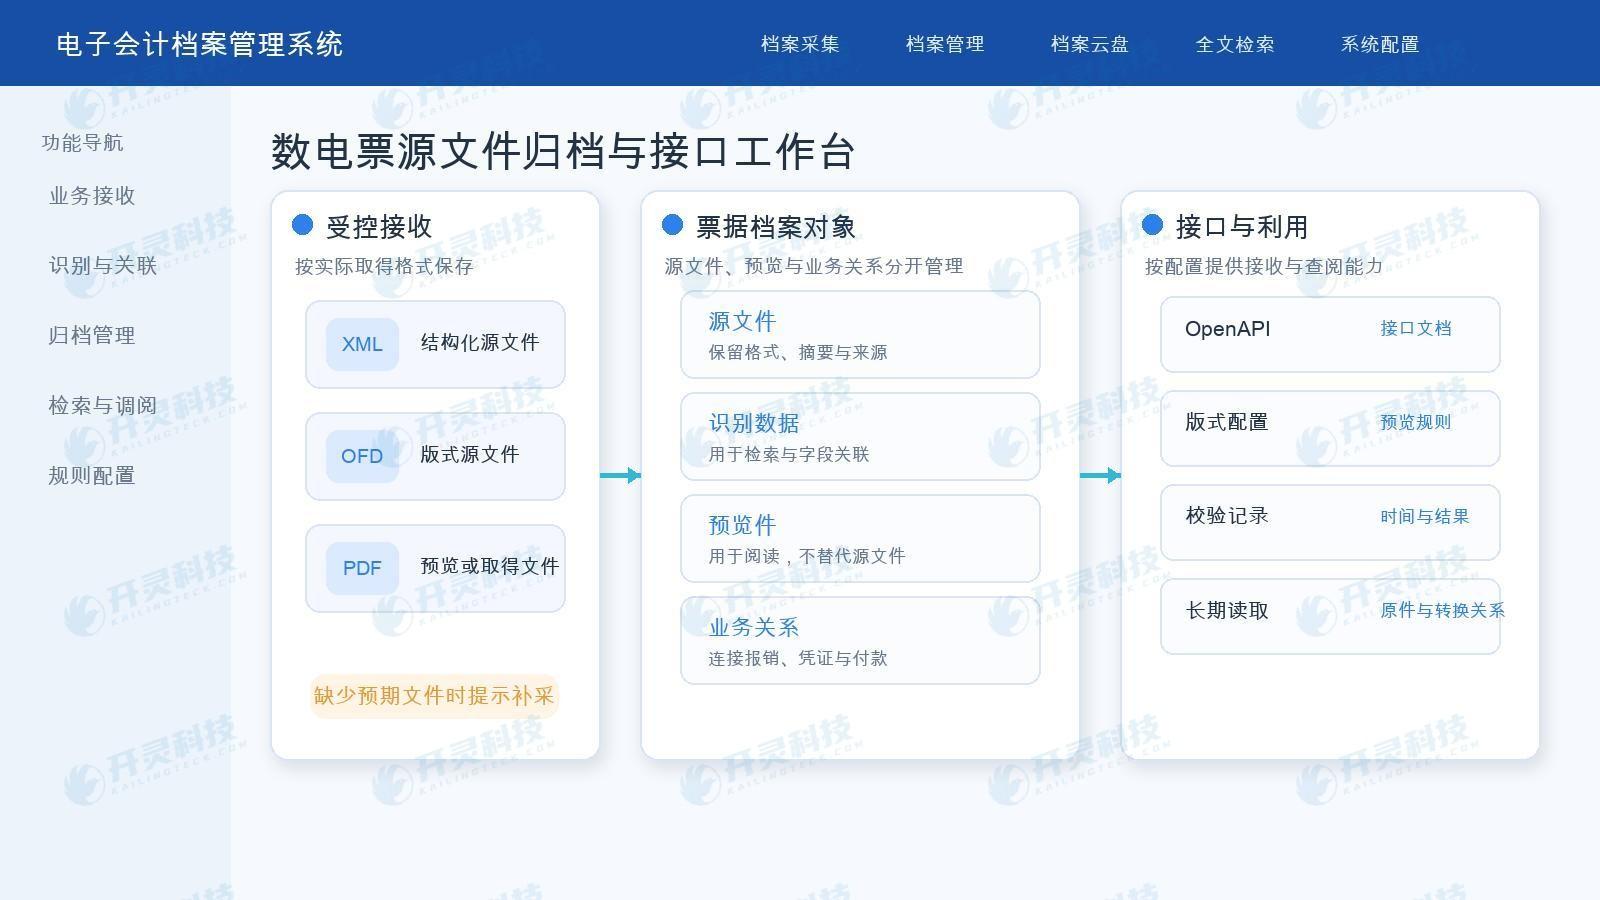
システムは票券プラットフォーム、費控、仕入管理またはその他の承認されたソースから電子ファイルを受信し、ファイル名、フォーマット、サイズ、摘要、取得時間及びソースシステムを記録します。構造化コンテンツは票号、金額、主体などのメタデータの抽出に使用され、OFDなどの版式ファイルは規範的な表示を維持するために使用されます。
票種や出所ごとに取得できるファイルの組み合わせは異なる場合があり、票種リストと应收ファイルルールを構築すべきで、すべてのインボイスに同一のXMLとOFDがあると一概に主張することはできません。予期されるソースファイルが欠けている場合、システムは同名の代替ファイルを自動生成するのではなく、再取得を促すべきです。
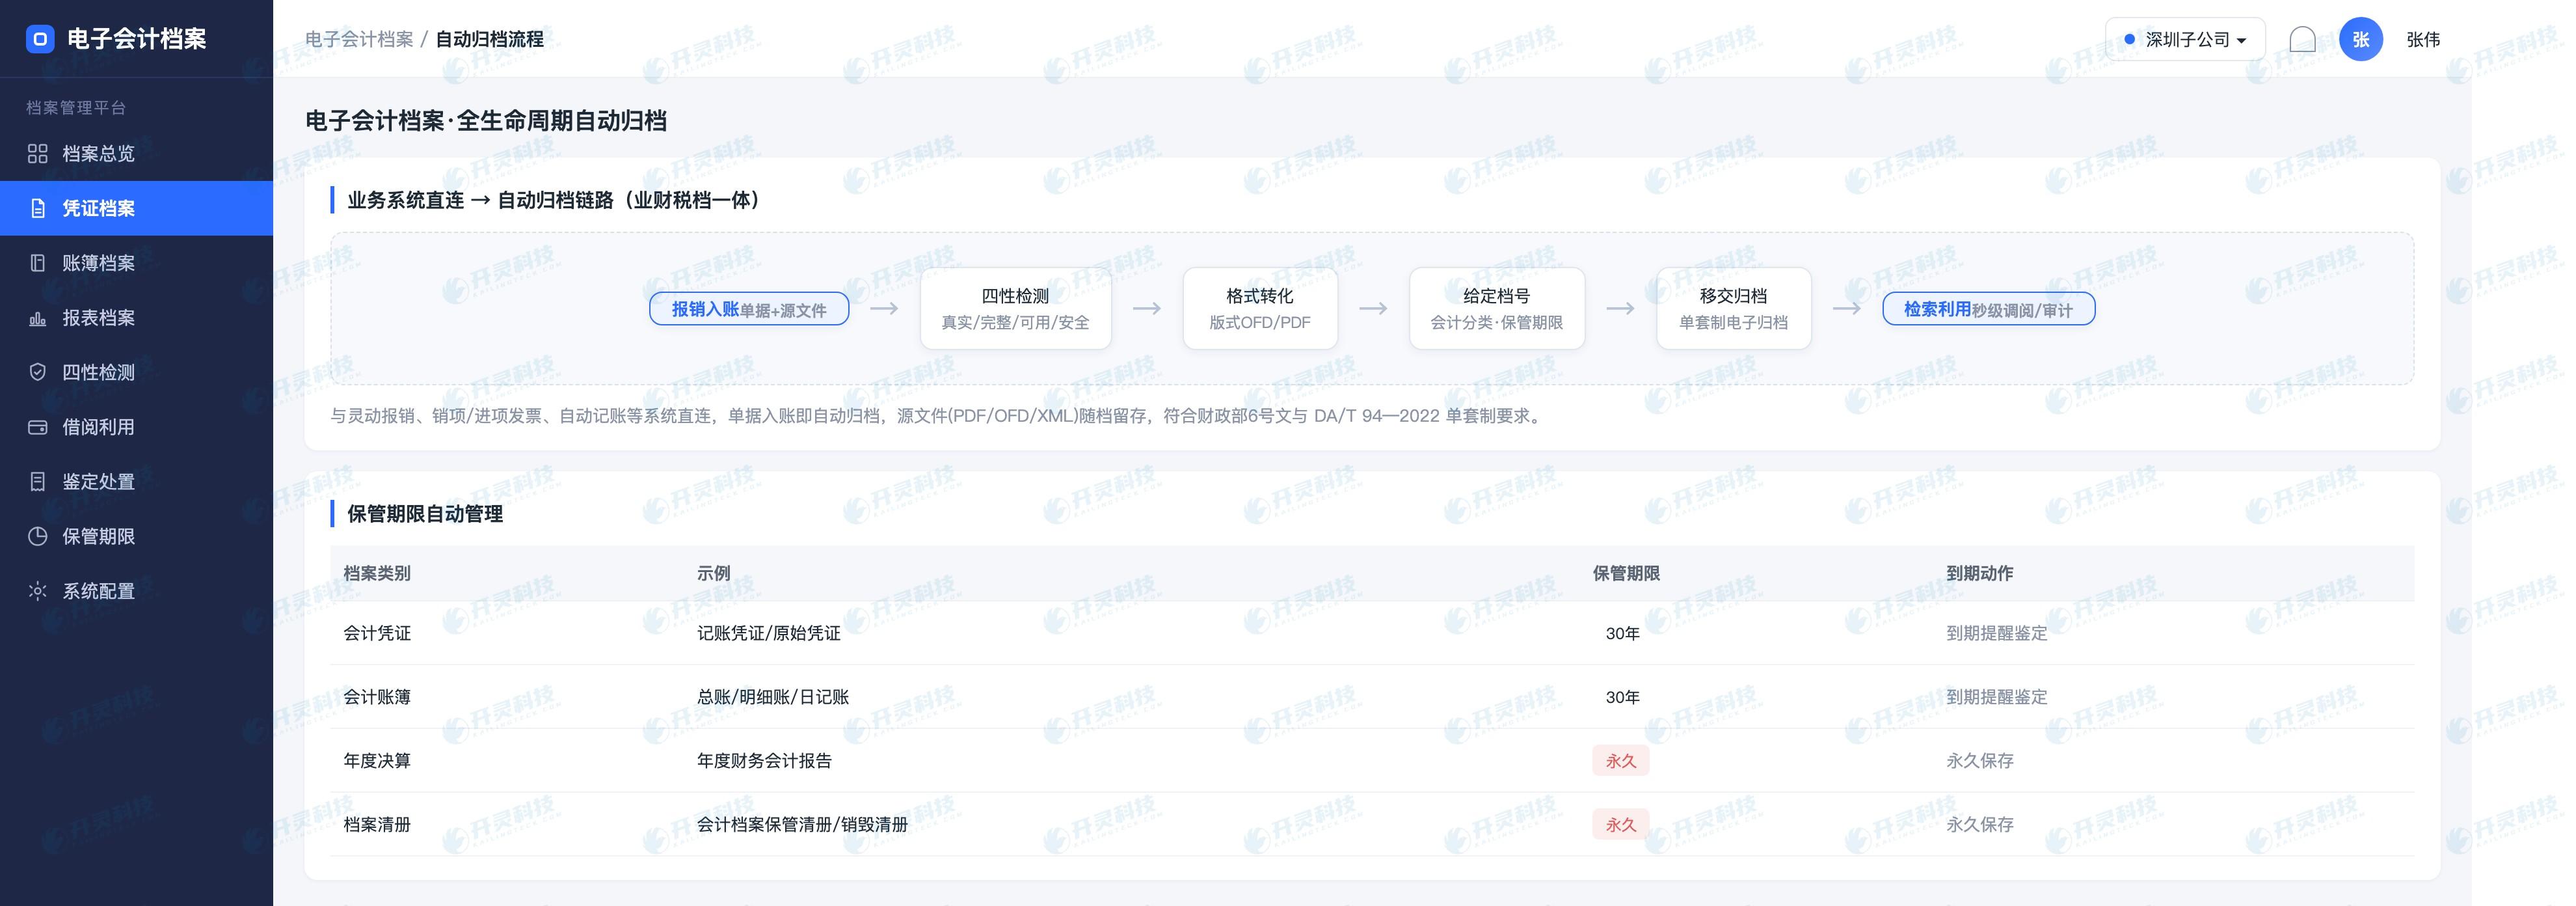
電子証憑ソースファイルの受信とアーカイブのプロセス(情報はマスキング済み)
▍三、真偽検証・重複チェック・アーカイブ検証は当時の結果を保持する必要がある
証憑が経費精算または記帳プロセスに入る際、企業は通常、真偽検証、ステータス、重複チェックも実行します。アーカイブ時には検査時間、結果、使用した証憑識別子、異常処理を保持すべきで、後続のステータスに上書きされる現在値だけを画面に表示するのは適切ではありません。
重複チェックは業務の利用シーンと結び付ける必要があります。同一のソースファイルが重複してアップロードされることと、同一のインボイスが合法的に複数のプロセスに関連付けられることは別物です。システムは申請、精算、証憑、アーカイブにおける票据の関係を記録し、重複記帳リスクを発見した際に具体的な单据を指し示し、責任者が照合できるようにすべきです。
| 「アーカイブのソースファイルは「当時何を取得したか」を解決し、検証記録は「当時どのように判断したか」を解決する。両者は欠くべからざるものである。 |
▍四、ソースファイルは経費精算・証憑・支払証拠と業務チェーンを形成する
全面デジタル化電子インボイスは孤立したアーカイブではありません。システムは票番号、業務伝票番号、証憑番号、支払流水などの識別子を通じて、ソースファイルを承認記録、会計証憑、資金結果に接続すべきです。1枚のインボイスを閲覧する際に、なぜ記帳されたか、誰が承認したか、どの業務に対応するかが分かります。
赤字訂正、無効化または更正後も、元票と新票の関係を保持する必要があります。現在のステータス変化を理由に元ファイルを削除したり、最終的な有効票のみを保持したりしてはなりません。アーカイブは業務の発生と処理の完全な過程を反映し、バージョンとステータスの変化が追跡可能であるべきです。
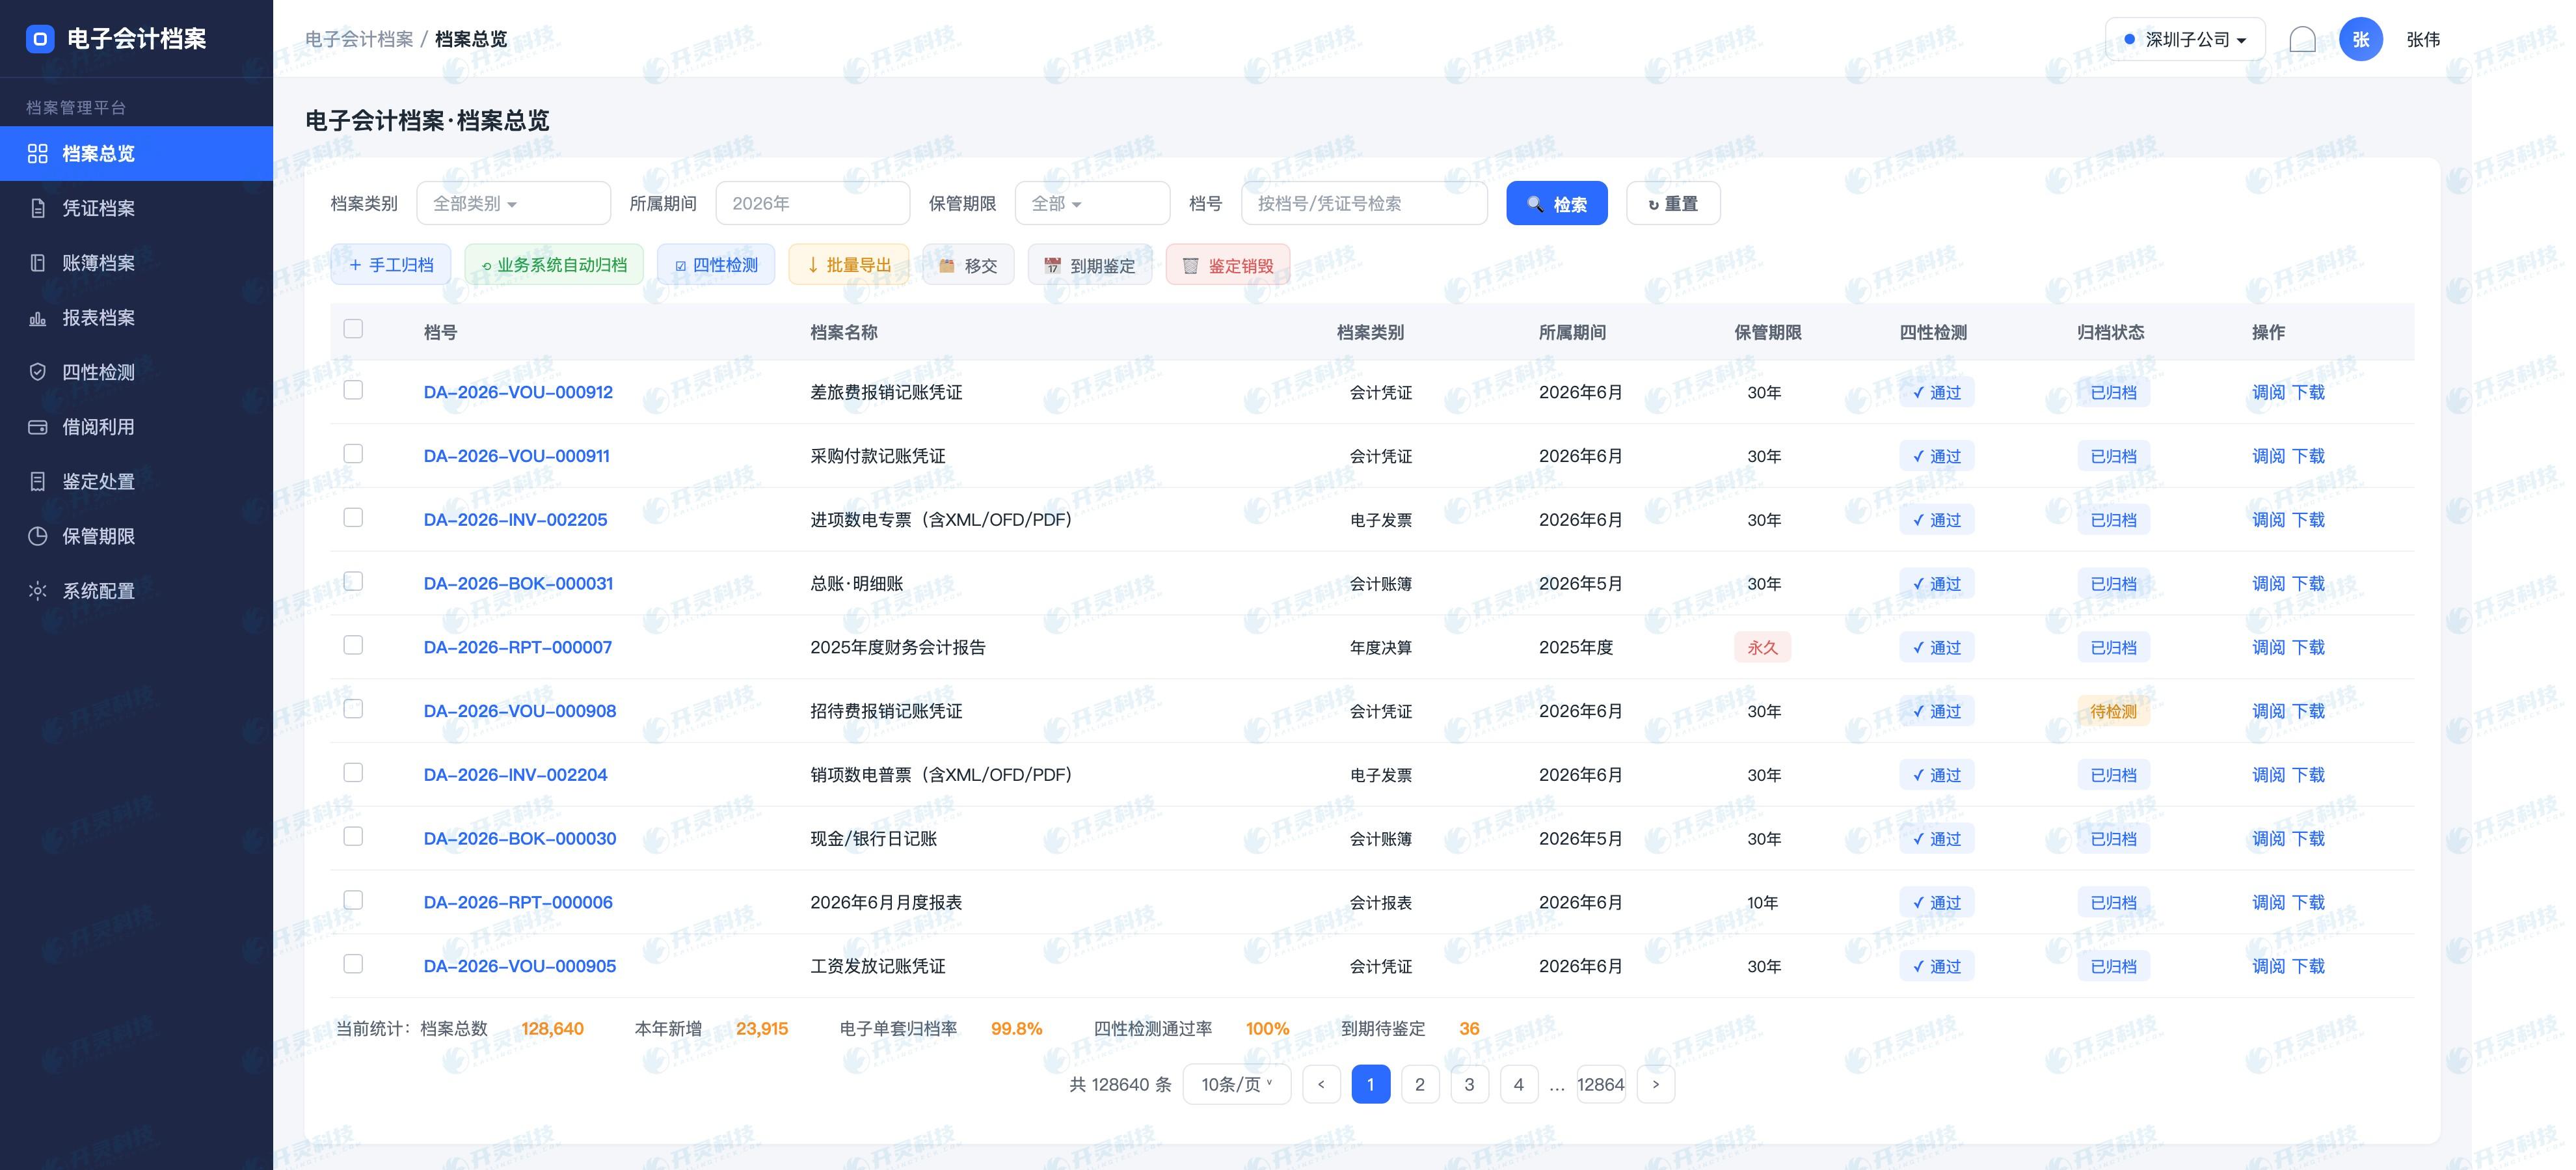
▍五、長期保存はファイル、閲覧環境、移行結果を検証する必要がある
ソースファイルの保存期間は複数のシステムバージョンに跨る可能性があります。企業は定期的にファイルの存在、摘要の一致、フォーマットの読み取り可否、必要な検証情報の可用性をチェックし、同時に閲覧ツールまたは制御された変換方案を維持すべきです。保存できることは、多年後に正しく開けることを意味しません。
形式移行が本当に必要な場合は、移行バッチ、ツール、元ファイルと対象ファイルの関係を保持し、数量、内容、主要メタデータを照合すべきである。原本を引き続き保持するか、変換ファイルをどのように識別するかは制度に従って実行すべきであり、一度の一括変換で無痕跡にすべてのソースファイルを上書きしてはならない。
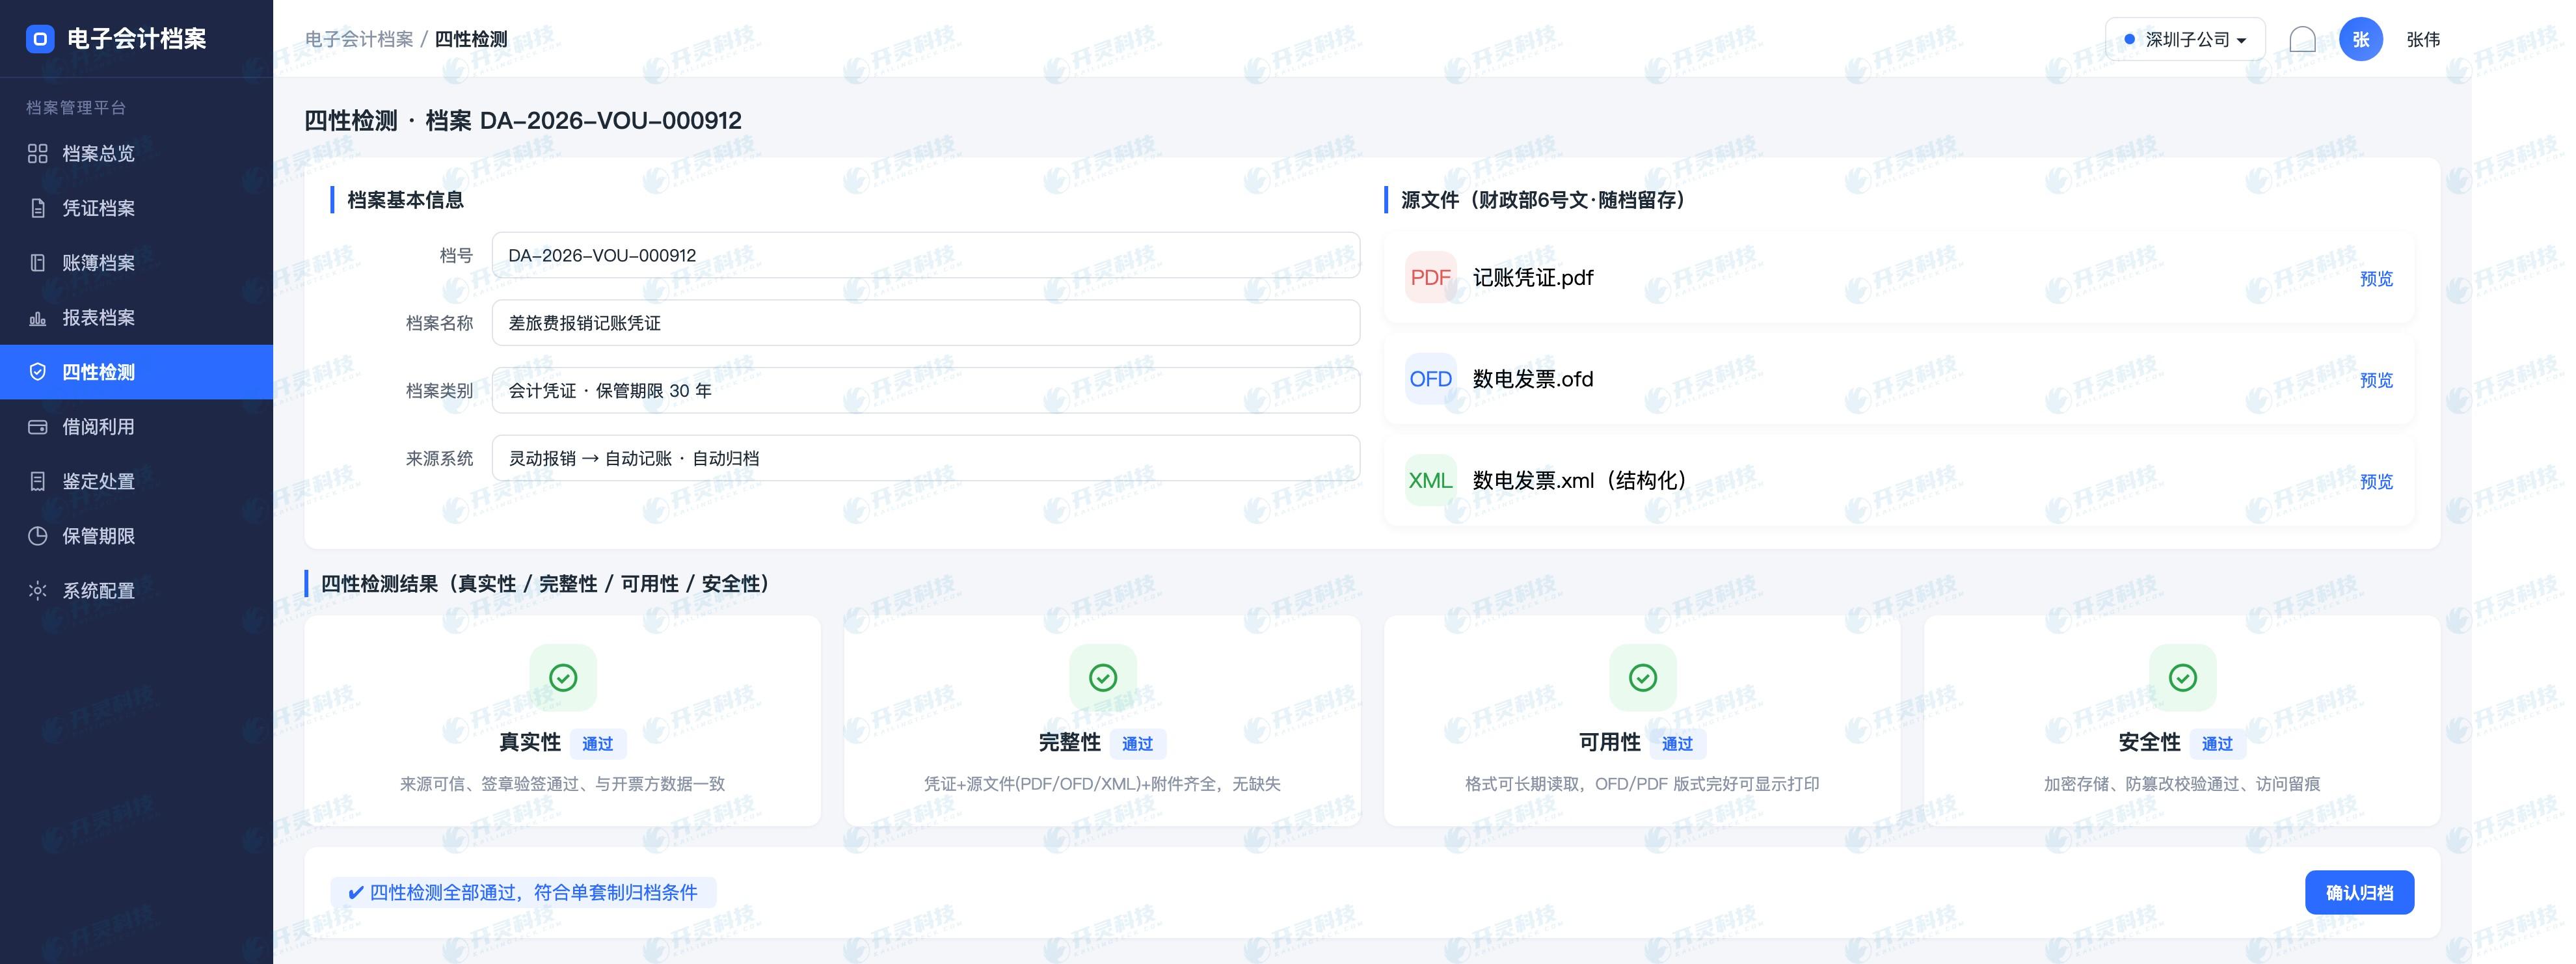
▍六、一枚の印刷物から逆に電子的証拠を理解する
経費精算書上の印刷物またはプレビュー件から出発し、対応するソースファイル、取得チャネル、検証記録、会計証憑、支払証拠を逆にたどることができる。重複アップロード、赤字訂正、更正、ソースファイルの破損、閲覧ツールの変更はいずれもこの証拠関係に影響を与える。
検査の鍵はフォルダにXMLやOFDがあるかどうかではなく、ファイルが正しい票拠に対応しているか、元の摘要を保持しているか、権限を付与されて読み取れるか、異常に処理記録があるかである。プレビュー件が失われても源ファイルから再生成でき、源ファイルが破損してもバックアップから確実に復元できれば、アーカイブチェーンが真に成立する。
- インボイス種別と取得チャネルごとに受領すべきソースファイルを明確化。
- ソースファイル、プレビュー件、認識データは関連を保持。
- 赤字訂正、更正、重複使用にはいずれもステータスチェーンがあります。
- 可読性チェックと復旧訓練を定期的に実施します。
▍六、ソースファイルとプレビュー件は異なる用途を担う
全面デジタル化電子インボイスのアーカイブ時、経費精算または記帳記録から実際に取得したXML、OFDまたはその他のソースファイルを見つけられ、出所、取得時間、摘要、検証結果及びプレビュー件の関連を確認できる必要がある。PDFスクリーンショットを開けることは、票面が閲覧可能であることを示すだけで、電子ソースファイルが完全に保存されていることにはならない。
赤字訂正、更正、再送信、フォーマット移行はいずれも使用ステータスを変更しますが、原本をサイレントに上書きすべきではありません。元ファイル、変換ファイル、関連業務、処理記録を共に保持することで、後続のユーザーが当時取得した内容、現在閲覧可能なバージョン、後に発生した業務変化を区別できます。
- インボイス種別とソースごとに受領ファイルを設定。
- ソースファイル摘要とインボイス識別子は照合可能。
- 赤字訂正、更正、移行は履歴関係を保持します。
- バックアップ復旧と可読性チェックを定期的に実施。
▍七、ソースファイルの保存は検証と利用の関係も保存する
XML、OFDまたはその他実際に取得した電子ファイルは、電子属性を保存する役割を担います;プレビュー件、認識テキスト、印刷件は閲覧または検索の役割を担います。企業はこれらをそれぞれ标识し相互にリンクさせることで、ユーザーは閲覧時に便利で、复核時にはソースファイルに戻ることができます。
証憑ステータス変化後も、元ファイルは業務履歴の一部として保持すべきです。検証記録、赤伝関係、再送原因、アーカイブ位置が共同で説明可能なチェーンを構成し、現在開ける1部のファイルだけを保持してはなりません。
ソースファイルの保存は長期的な閲覧環境も考慮する必要があります。企業はプレビュー、検索、変換のために補助ツールを保持できますが、各変換で原ファイル、目標ファイル、処理時間を記録し、多年後にプレゼンテーション内容から実際に取得した電子証憑に戻れることを確保すべきです。
- ソースファイルとプレゼンテーションファイルの用途は分離。
- プレビュー件は元の電子ファイルに戻ることができる。
- 証憑ステータスの変化は前後の関係を保持。
- 検証情報はアーカイブ目録と共に保存.
▍よくある質問 FAQ
Q:PDFプレビュー版の保存はXMLやOFDの代替になりますか?
A:変換またはプレビューファイルで実際に取得した電子ソースファイルを代替すべきではありません。具体的な保存の組み合わせは証憑種別、ソース、制度に応じて決定する必要があります。
Q:各全面デジタル化電子インボイスには必ずXMLとOFDの両方がありますか?
A:一概には言えません。システムは実際の取得チャネルと証憑種別に応じて受領すべきファイルを設定し、想定ファイルが欠けている場合は追加収集を促すべきです。
Q:ソースファイルをアーカイブした後もOCRできますか?
A:検索やプレビューに必要な補助データを生成できますが、ソースファイルと関連付け、元の電子内容を変更・代替してはなりません。
Q:赤字訂正(紅沖)後、元のインボイスは削除する必要がありますか?
A:単純に削除すべきではありません。元のインボイス、新しいインボイス、ステータス変化、業務処理の関係は制度に従って保持し、追跡可能にすべきです。
全面デジタル化電子インボイスのソースファイル、検証結果、業務プロセスを完全に保存します。Kailing Technologyをご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
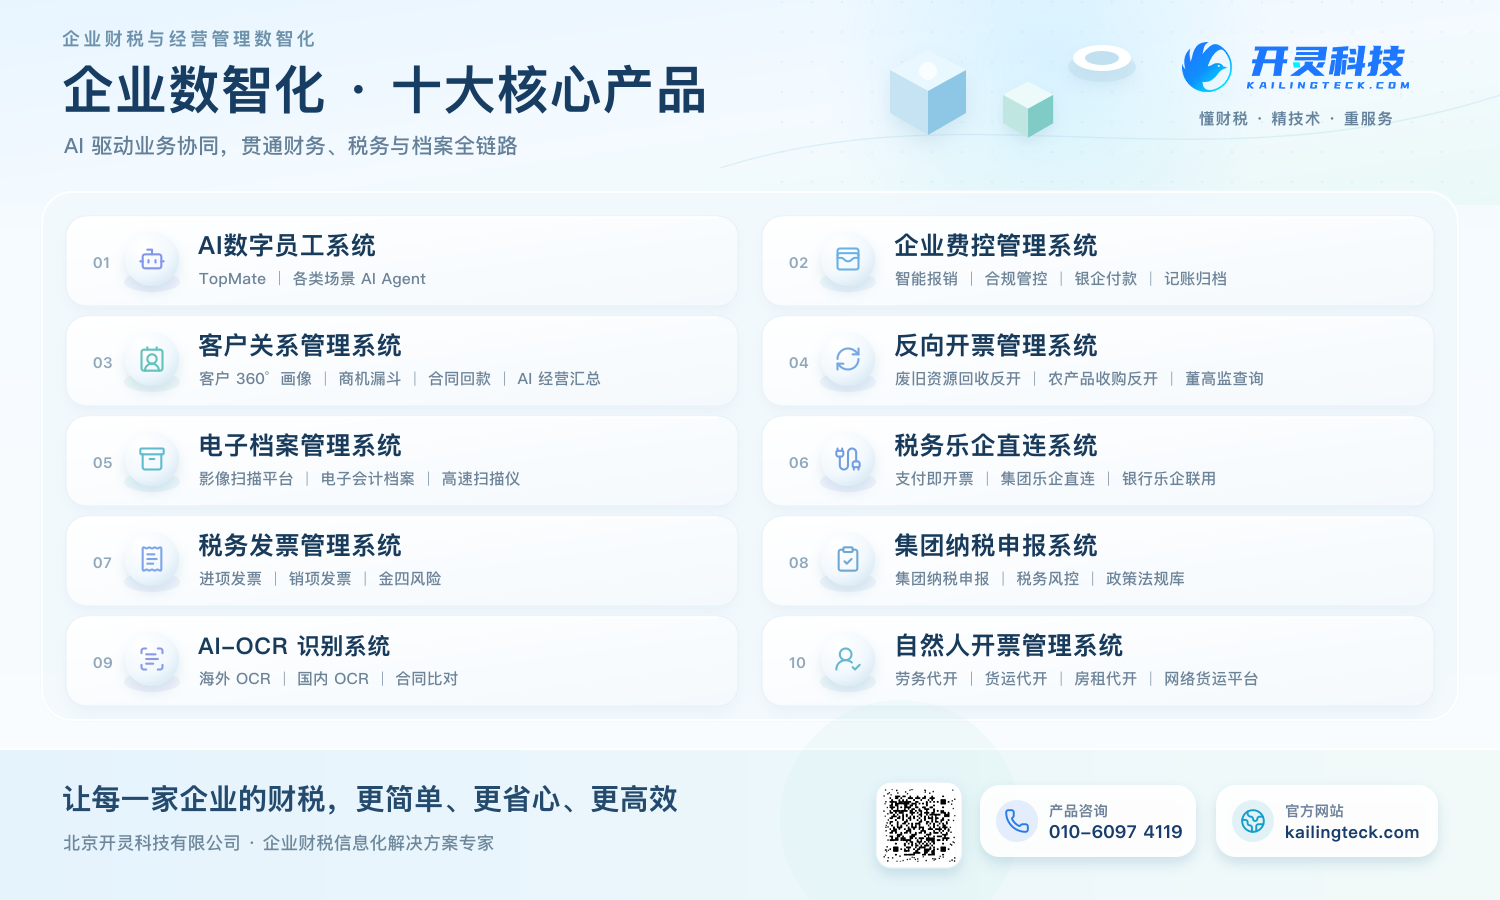
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:全面デジタル化電子インボイスのアーカイブ、XMLソースファイル、OFD電子インボイス、Kailing Technology電子会計アーカイブ管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京