
経費管理の審査はなぜ常にルールと例外の間で揺れるのか?Kailing TechnologyのAI経費管理システムは制度に基づいて審査し異常を人へ回す

経費管理の審査が常にルールと例外の間で揺れるのは、通常、システムが機械的に遮断するだけか、すべての判断を財務に押し戻すかのどちらかだからだ。Kailing TechnologyのAI経費管理システムは、企業が確認済みの費用制度に基づいて精算書に対してインテリジェント審査を実行し、異常に該当した後は人による処理へ回し、正常、補充待ち、判断要の伝票を分ける。
AI審査の境界はまず制度とプロセスに明記しなければなりません:どのフィールドを自動照合できるか、どのような場合に追加証憑が必要か、どの例外を誰が確認するか。システムが出力するのはルール命中と未処理事項であり、最終責任は依然として企業の権限を持つ担当者が負います。
▍一、制度をシステムが実行できるチェック項目に分解する
出張基準、手当範囲、インボイス要件、承認権限は制度に書かれていることが多いが、制度の文言がそのまま自動判断に等しいわけではない。使用前に適用組織、人員区分、時間条件、金額口径、例外証明をフィールドとルールに分解し、データ欠如時の処理を明確にすべきである。
ルールにはアクションも明記する:通過、補足資料の提示要求、人手への引き継ぎ、または提出のブロック。アクションを明確に書いてこそ、審査結果が「システムが問題と判断」といった再審査不能な結論にならない。
▍二、まず確実性の検証を行い、その後で異常を振り分け
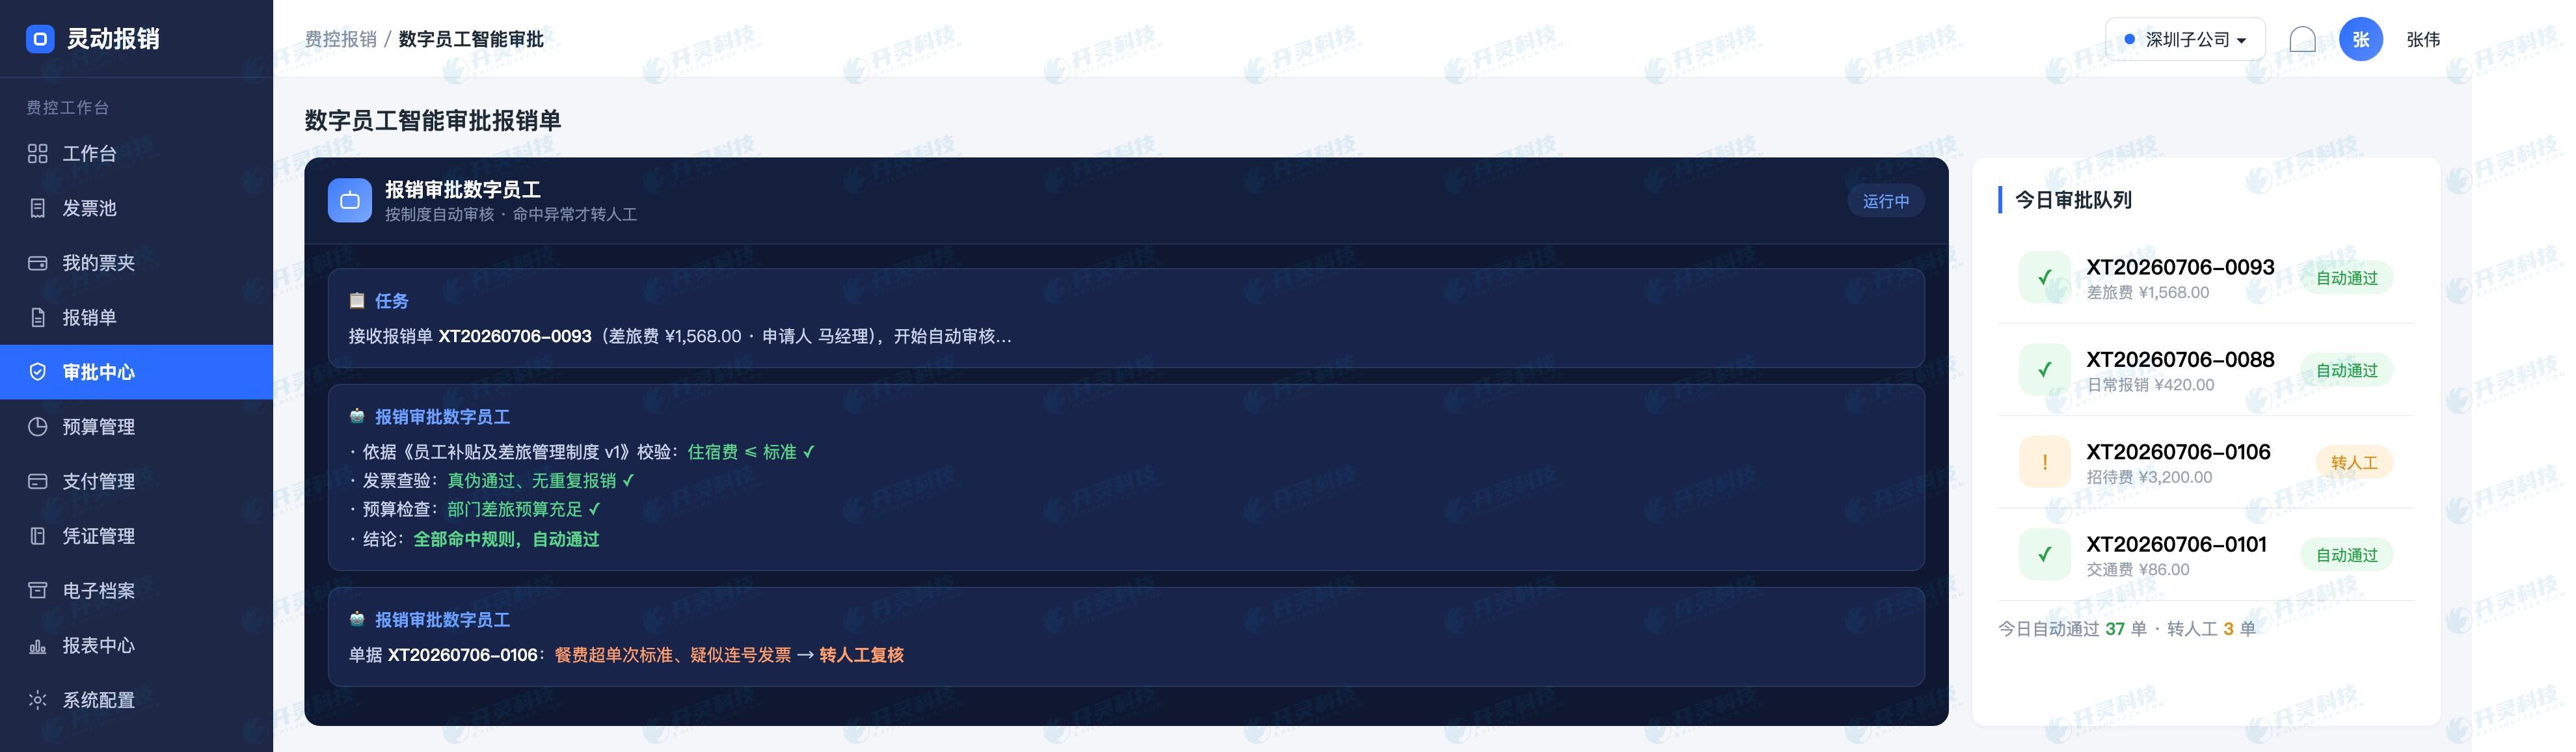
宛名税号、証憑ステータス、重複経費精算、申請組織、承認経路などの内容は、まず明確な条件で検証するのに適しています。フィールドが欠落している場合、金額が異常な場合、または業務記述と証憑が不一致の場合は、システムは異常原因を生成し、補充が必要な資料と接管ロールを指摘すべきです。
異常の振り分けは、伝票を単純に差し戻すことではありません。従業員が証明を補足できる場合は起票者に返し、制度解釈に関わる場合は費用責任者に渡し、証憑の真偽や計上状態に関わる場合は財務の再確認に渡します。どの行き先にも元の該当根拠を伴わせます。
▍三、Kailing Technology AI経費管理システムはなぜヒットしたかを人が理解できるようにする必要がある
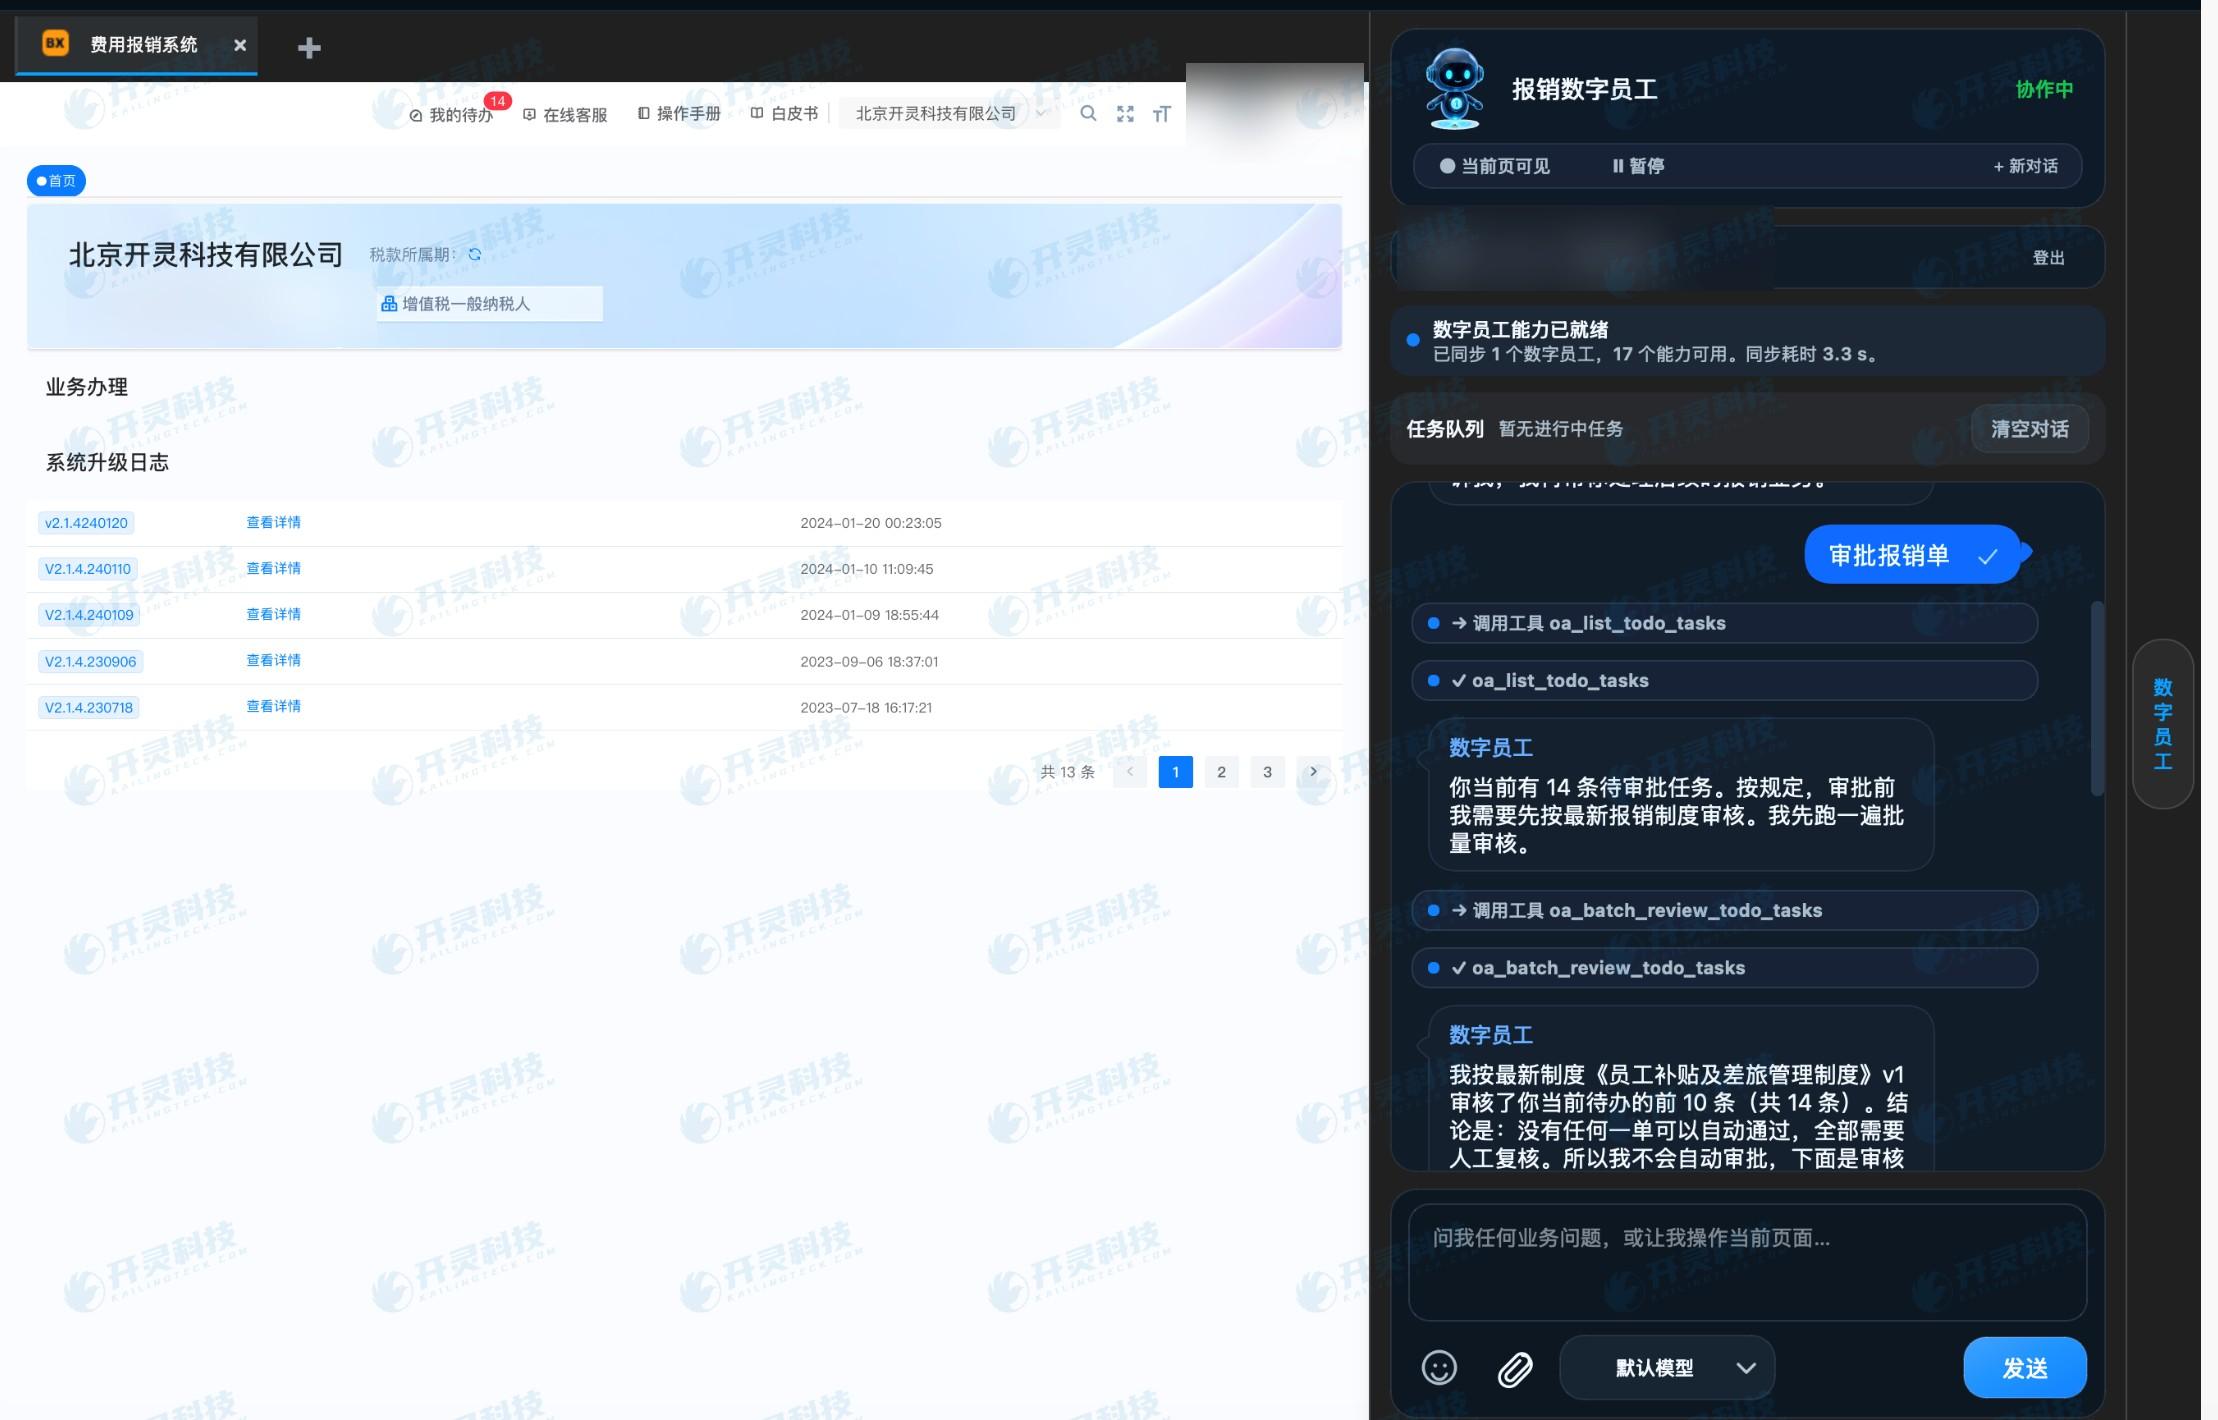
審査ページには、使用された制度バージョン、該当したフィールド、比較結果、推奨アクションを表示すべきです。例えば、システムが特定の基準を超過していると示す場合、適用対象者、申請日、実際の金額、許容される解釈が確認できるべきであり、「基準超過」というラベルだけを出すべきではありません。
人による改判も理由を残すべき。再確認者が業務の真実性を確認し承認した場合、根拠を記録すべき;補件後に再審査する場合、前後の状態を保持すべき。これにより財務はどのルールが頻繁に例外をトリガーするかを分析し、逆に制度やフォームを改訂できる。
▍四、正常な伝票は自動で流れ、リスク伝票は制御可能な状態で留まる
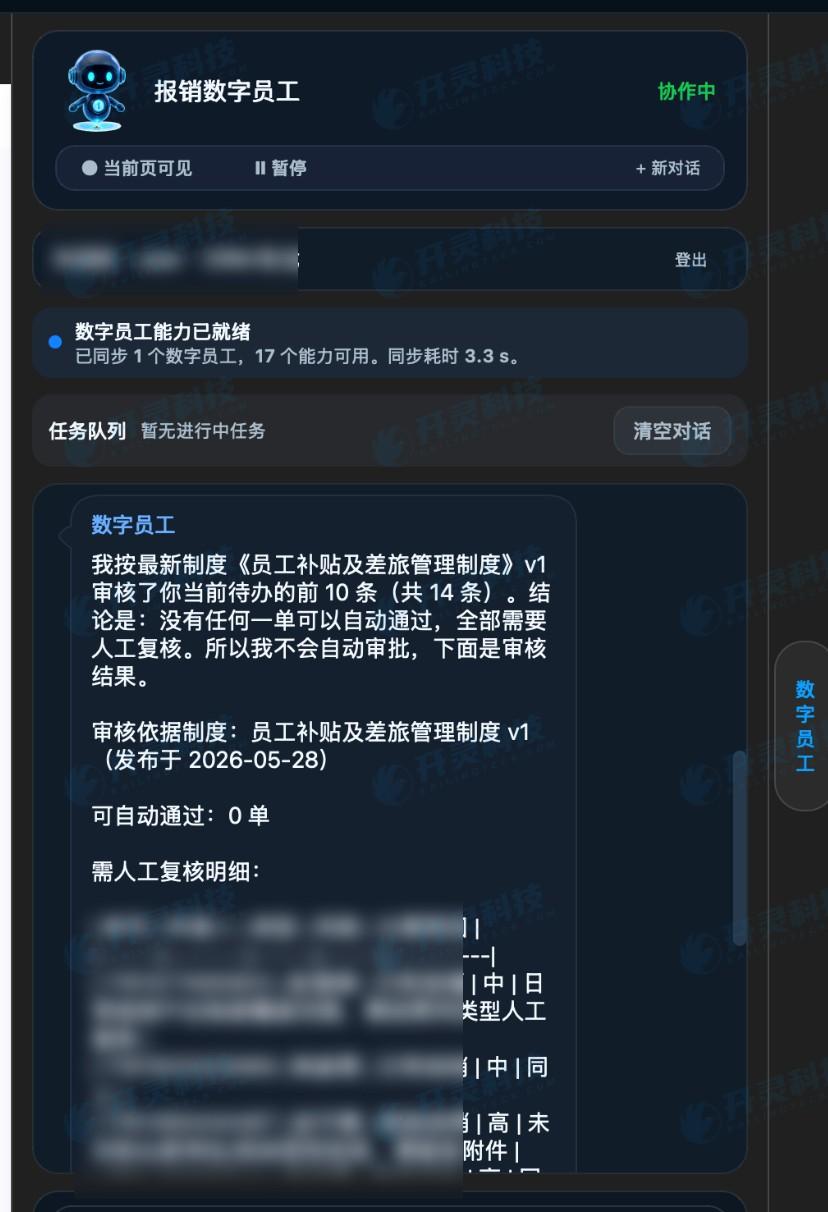
自動審査の目的は全ての伝票を無条件に通過させることではなく、ルールが明確で資料が完全かつリスクが許容範囲の伝票の人手待ちを1巡減らすことです。通過伝票は後続承認へ進み、補件伝票は補充待ちで停止し、高リスク伝票は遮断して責任者に通知します。
伝票が却下、撤回、再提出されたり、制度バージョンが変更された場合、元の審査結果を無条件に再利用することはできない。システムは変更フィールドを識別し、関連ルールを再実行し、旧結果と新結果の関係を保持する必要がある。
▍五、異常サンプルで審査システムが真に使用可能か検証する
照合では正常、票欠落、重複票、宛名不一致、基準超過、組織跨ぎ、人手例外などのサンプルを準備し、命中理由、分流対象、通知内容、再提出後の状態を1件ずつ照合する。すべて正常なサンプルのみでシステムの有効性を証明してはならない。
使用後は、手動引き継ぎ量、繰り返し発生する異常原因、誤ブロックのサンプルを継続的に観察します。ルール調整は、認可、バージョン管理、回帰照合を経て行い、ある組織の例外が意図せず他の組織の制御を緩めることがないようにする必要があります。
- ルールには適用範囲、根拠、アクションがある。
- 異常提示はフィールドと処理責任を特定できます。
- 人による改判は理由、人員、時間を保持。
- 制度や証憑の変更は必要な再審査をトリガーする。
▍六、スマート審査の価値は例外を説明することにある
スマート審査はすべての伝票を同じ結論にするものではありません。正常な伝票はルールに従い処理し、資料不足の伝票は補充を促し、制度上の例外は指定担当者の判断に委ね、高リスク事項は制御可能な状態で留保します。各状態にはヒットしたフィールドと根拠が伴うべきです。
財務は誤報と漏報がどこから来ているかも見極める必要があります:フィールドが不完全、制度基準の変化、証憑の関連不足、または業務に確かに例外がある。手動での再判定は理由を保持し、制度バージョンが変化した際に再判断し、審査結果が孤立したラベルだけにならないようにします。
- 審査結論は制度バージョンに戻れます。
- 人による引き継ぎには明確な役割と期限がある。
- 誤報・漏報は原因を説明できる。
- 伝票や制度の変化に古い結論を流用しない。
▍七、異常の人手への転送は責任を財務に押し戻すことではない
優れた異常振り分けは、単にタスクを生成するだけでなく、人間に「なぜ判断が必要か」を伝えます。制度バージョン、ヒットしたフィールド、比較結果、不足している資料、推奨アクションを集中表示し、レビュー担当者はそれに基づいて追加提出、説明、または決定を行えます。
人による処理結果は逆にルール理解を豊かにする。頻繁に現れる例外は制度の補充が必要なことを示し、繰り返しの誤検知はフィールドや組織の基準不一致を示す可能性がある;これらの原因を保持することで、スマート審査はますます実務に即したものになる。
審査結論と書類状態も同期する必要があります。補件、却下、再提出、撤回後、元の判断を永久結論として扱ってはならず、関連フィールドの変化が新たな判断をトリガーすべきです。
ルール審査と人的判断の間に説明可能な接続を保持する必要がある。システムは制度バージョン、命中フィールド及び推奨アクションを復核者に提示し、復核者は補件、通過又は差戻しの理由を伝票へ書き戻す。次回類似の状況に遭遇した際、明確なルールを踏襲しつつ、新たな例外も識別できる。
ルールが直接判断できる内容については、システムが安定した結果を出します。制度がカバーしていない、または資料が不足している内容については、システムが疑点を保留し人に引き継ぎます。このような分業は、すべての伝票を自動通過させることを追求するよりも堅牢です。なぜなら財務は、どの結論が制度から来たもので、どの結論が人手によるものかを把握できるからです。
デジタル従業員が審査に関与する際に最も重要なのは、承認者をプロセスから削除することではなく、確実性のチェックを前倒しし、人の注意力を例外に残すことです。制度ルール、異常原因、処理意見、最終状態が連続した記録を形成し、その後の再審査に十分な情報が得られます。
審査プロセスの透明性は、複雑な画面ではなく記録から生まれます。制度、フィールド、アクション、人による意見が互いに結び付いてこそ、起案者、承認者、財務が同一の異常に対して一致した理解を持てます。
例外の説明が具体的であるほど、後続の再確認で発起人に再度問い合わせる必要がなくなります。
- 異常の色より異常の原因が重要です。
- 人による改判は根拠と処理者を保持。
- 重複例外は制度の議論に戻すことができます。
- 伝票の変化に古い結論を流用しない。
▍よくある質問 FAQ
Q:AIが財務の最終審査を直接代行できますか?
A:企業の権限と制度設定に従って使用すべきです。確定的なルールは自動処理でき、例外と高リスク事項は人に回すべきです。
Q:同じ伝票を再提出すると、なぜ再審査されますか?
A:補件、金額または制度バージョンの変化が結論に影響する可能性があり、システムは旧結果を踏襲しないよう関連ルールを再実行する必要があります。
Q:人的に異常伝票を承認すると根拠がなくなりませんか?
A:命中したルール、再確認資料、判定変更理由、処理者を記録し、遡及確認可能な記録を形成すべき。
Q:審査ルールはいつでも変更できますか?
A:権限を持つ担当者がバージョン管理して維持し、使用前に過去サンプルで回帰検証すべき。
経費管理の審査にルールの根拠を持たせつつ、必要な人的判断も保持します。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
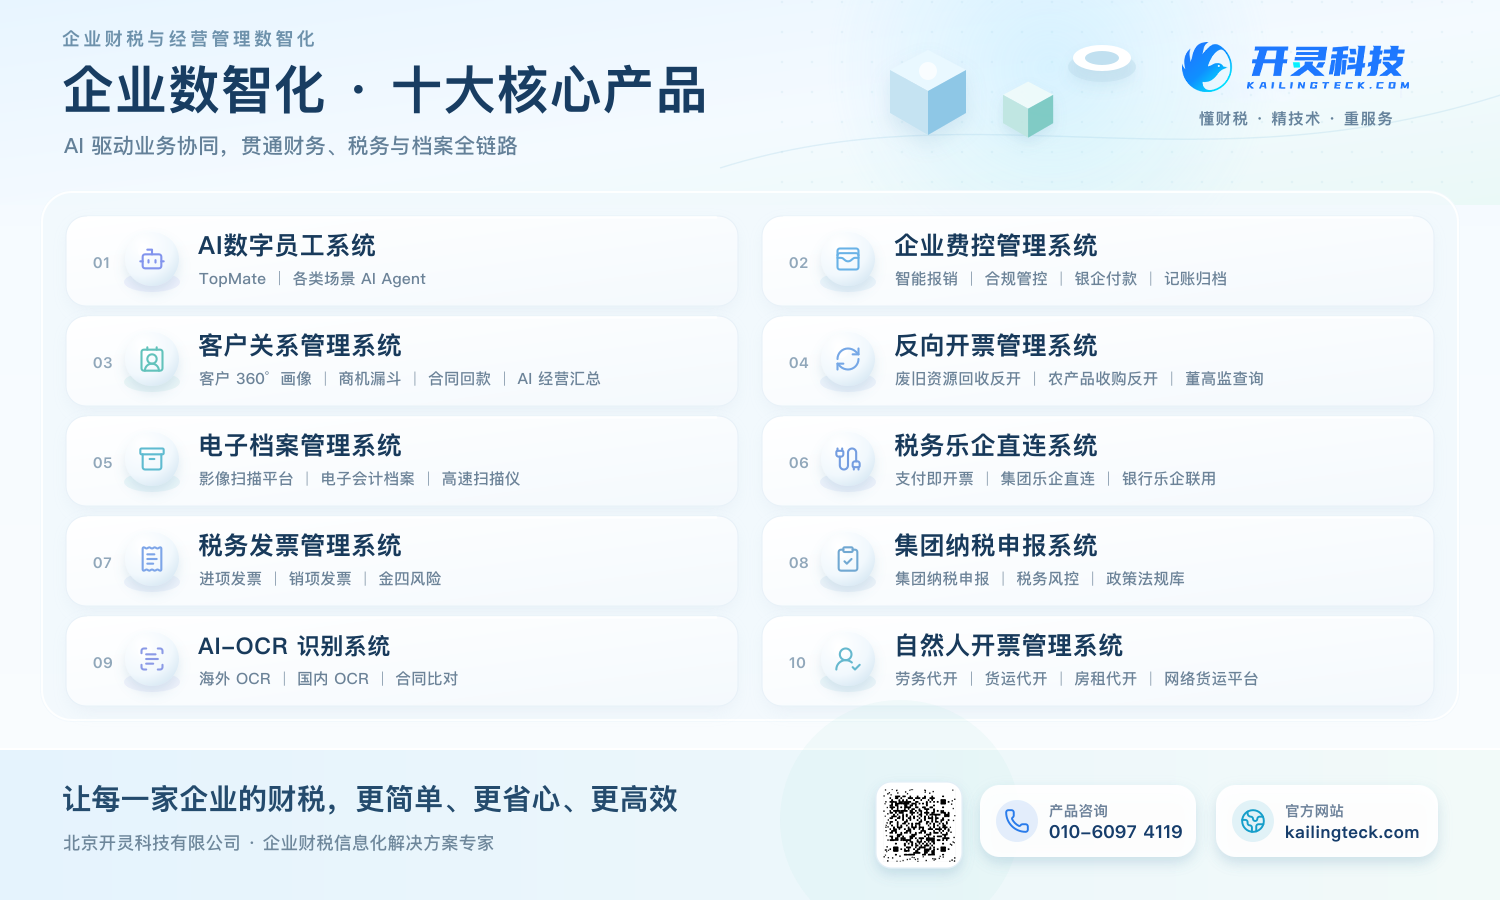
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:AI経費統制審査、制度審査の人手切替、灵动精算、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京