
資源回収企業のリバースインボイス発行はどの業務に適用されますか?Kailing Technologyリバースインボイス発行楽企連用ソリューションがまず主体と境界を明確にします
資源回収企業が楽企連用でリバースインボイス発行を処理する場合、接続するのは単独のインボイス発行ボタンではありません。決済プラットフォームが税務楽企プラットフォームに接続し、資源回収企業が楽企利用単位として決済プラットフォームに接続し、同一のオンライン取引で支払・インボイス発行・納税を完了します。Kailing Technologyのリバースインボイス楽企連用ソリューションは、企業の売却者档案、受領業務、内部承認をこのチェーンに接続し、プラットフォームが受信した支払指令が実際の買取に対応できるようにします。
国家税務総局公告2024年第5号は、資源回収企業が個人の廃棄製品出售者に対してリバースインボイス発行を行う基本規則を確定した。2026年に施行される三流合一リバースインボイス発行は企業と取引の適用境界を変えず、条件を満たすオンライン支払シーンにおいて、インボイス流、人企関係および資金流を同期させる。企業はまず業務がリバースインボイス発行可能か判断し、次に楽企連用チャネルを選択する。順序を逆にしてはならない。
▍一、楽企連用における3つの役割
楽企連用の第一層は役割関係です。楽企接続を完了した銀行、決済機関またはインターネットプラットフォームは通常、ダイレクト接続単位とダイレクト接続プラットフォームの役割を担い、税務楽企プラットフォームとの接続、関連能力のサブスクリプション、使用単位の維持管理を担当します。資源回収企業はプラットフォームと支配関係がなく、プラットフォームの招待後に楽企使用単位となり、プラットフォームが提供する業務・決済環境で全面デジタル化電子インボイスなどの税務関連サービスを利用します。
Kailing Technologyは企業の業務システムと楽企連用プラットフォームの間に位置します。ソリューションは、個人アーカイブ、貨物名称、重量、単価、受領書、内部承認結果をプラットフォームが受信できるデータに変換し、同時に支払、納税、インボイス発行、失敗ステータスを受信します。この位置づけにより、Kailingは支払プラットフォームの直連資格を代替することも、企業の業務真実性確認を代替することもできません。
▍二、リバースインボイス発行の資格は依然として接続の前提
企業は実際に資源回収業務に従事し、危険廃棄物の収集、廃自動車の回収・解体又はその他の再生資源回収に応じた許可、資質又は届出条件を満たす必要がある。企業はさらに主管税務機関に対してリバースインボイス発行に関する事項を办理する必要がある。楽企連用プラットフォームへの接続は自動的にリバースインボイス発行資格を取得するものではなく、元の経営範囲を拡大するものでもない。
Kailing Technologyは企業側に資質アーカイブを構築し、証照タイプ、有効期限、適用貨物と維持責任者を記録します。業務担当者が買取伝票を作成する際、システムはまず企業の現在の資質と廃棄製品カテゴリが一致するかチェックします。証照失効、資料欠落または経営範囲の衝突を発見した場合、業務は未処理状態に留まり、支払プラットフォームに後続リクエストを送信しません。
▍三、原始取引は必ず実際の受領に遡れる必要がある
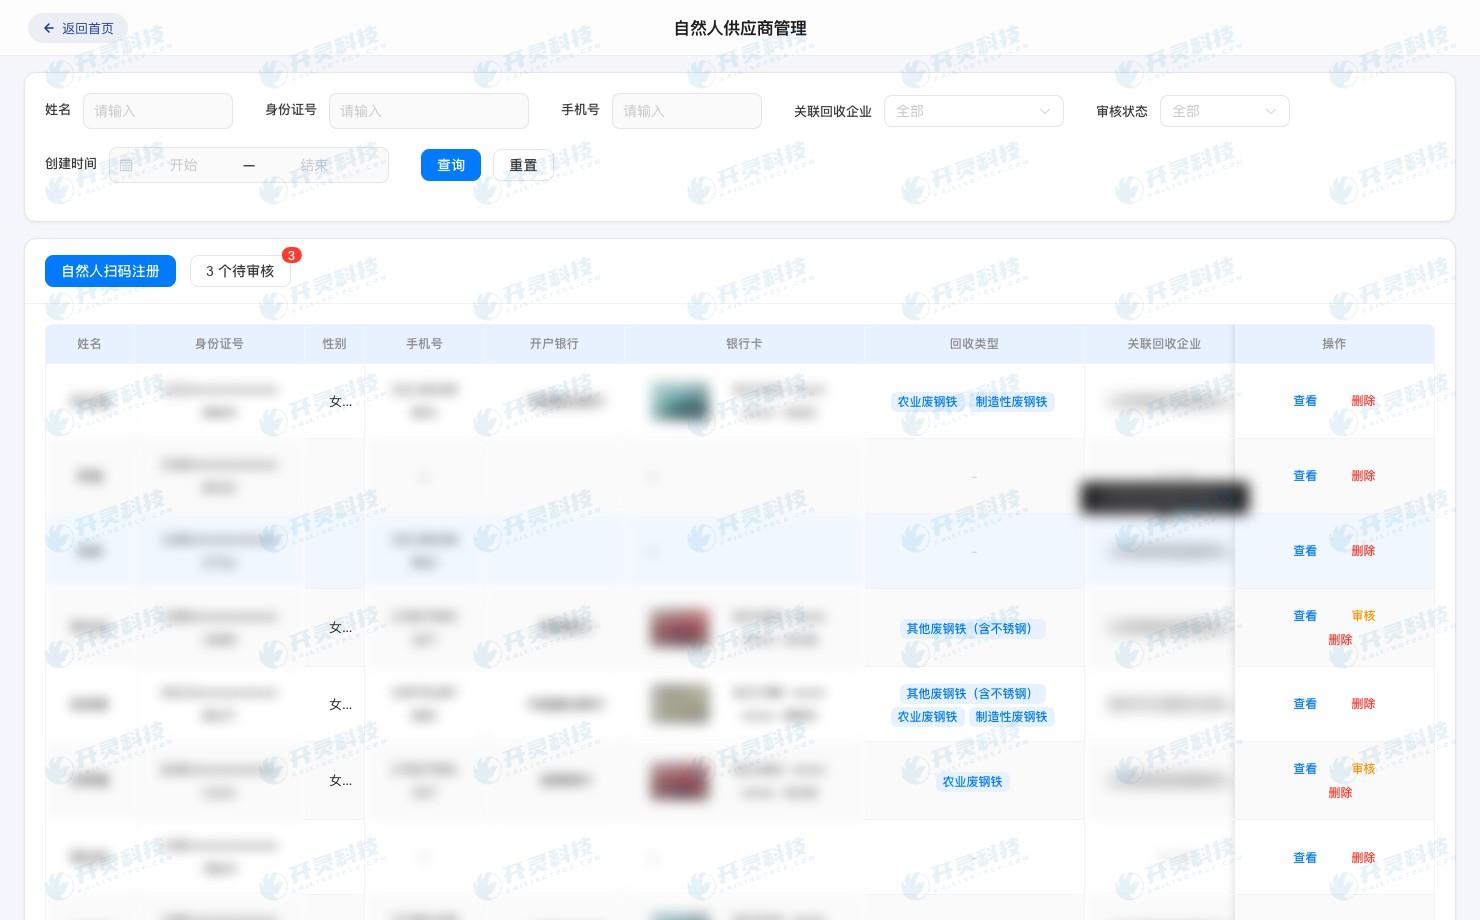
楽企連用は使用単位の取引または資金収支の原始データがダイレクト接続単位の自社情報システムで生成されることを要求します。資源回収企業はそのため、確認済みの受領情報を提携決済プラットフォームに送り、プラットフォームが追跡可能な取引または支払記録を形成する必要があります。先にオフラインで随意に支払い、後からインボイス情報をプラットフォームに補完することはできません;また実際の受領から切り離し、支払申請書一枚だけでリバースインボイスを生成することもできません。
Kailing Technologyは地磅、検収、入庫と業務伝票をプラットフォーム注文に紐付けます。貨物品名、数量、単価または受取人が変化した場合、システムは原値と調整理由を保持し、最終確認データをプラットフォームに伝送します。同一業務識別子が受領書、プラットフォーム取引、支払、インボイスと税務結果を貫き、財務は任意のノードから出所を逆引きできます。
▍四、オンライン決済がインボイス発行と納税をトリガーする
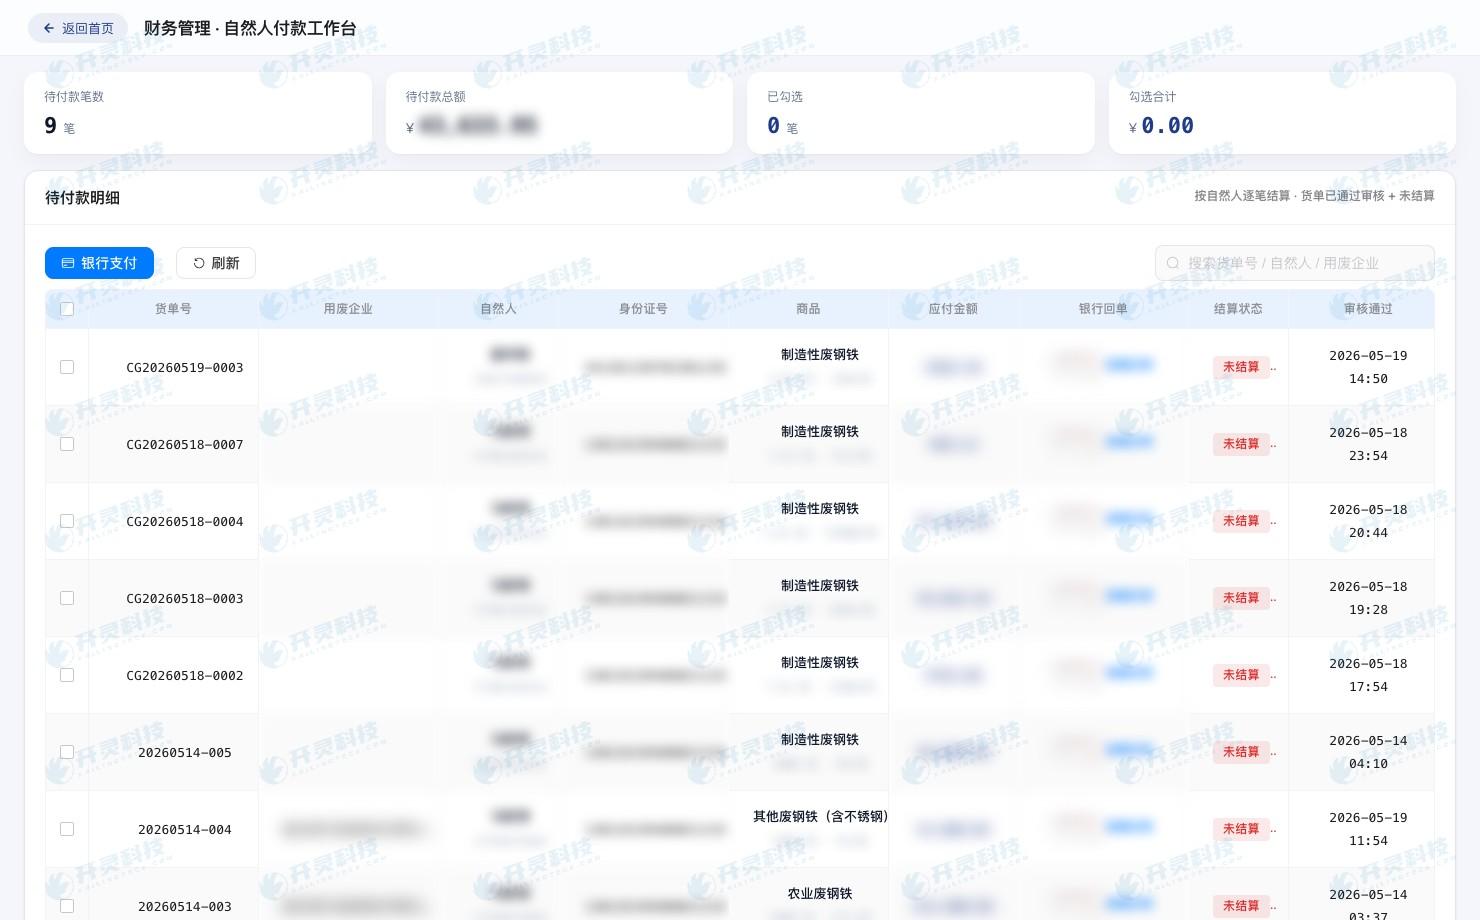
機能連携完了後、資源回収企業は提携決済プラットフォームで個人販売者に支払いを開始します。プラットフォームは品名、単価及び重量などの取引情報に基づいて支払金額を計算し、インボイスを事前入力して納付予定税費情報を生成します。個人販売者がプラットフォームのフローに従って確認した後、税額納付、代金支払い及びインボイス発行が同一のオンライン経路上で完了します。
インボイス発行成功はあくまで1つの結果ノードにすぎない。Kailingはプラットフォームから返される支払フロー、税額ステータス、インボイス番号、インボイスファイル、処理時間も受信し、企業の元の受領書に書き戻す必要がある。支払失敗、納税未完了、インボイス発行の遮断、インターフェースタイムアウトは、それぞれステータスと原因を表示すべきであり、一律に「インボイス発行失敗」とマークしてはならない。
▍五、三流連動と五流証拠が共に一取引に落ちる
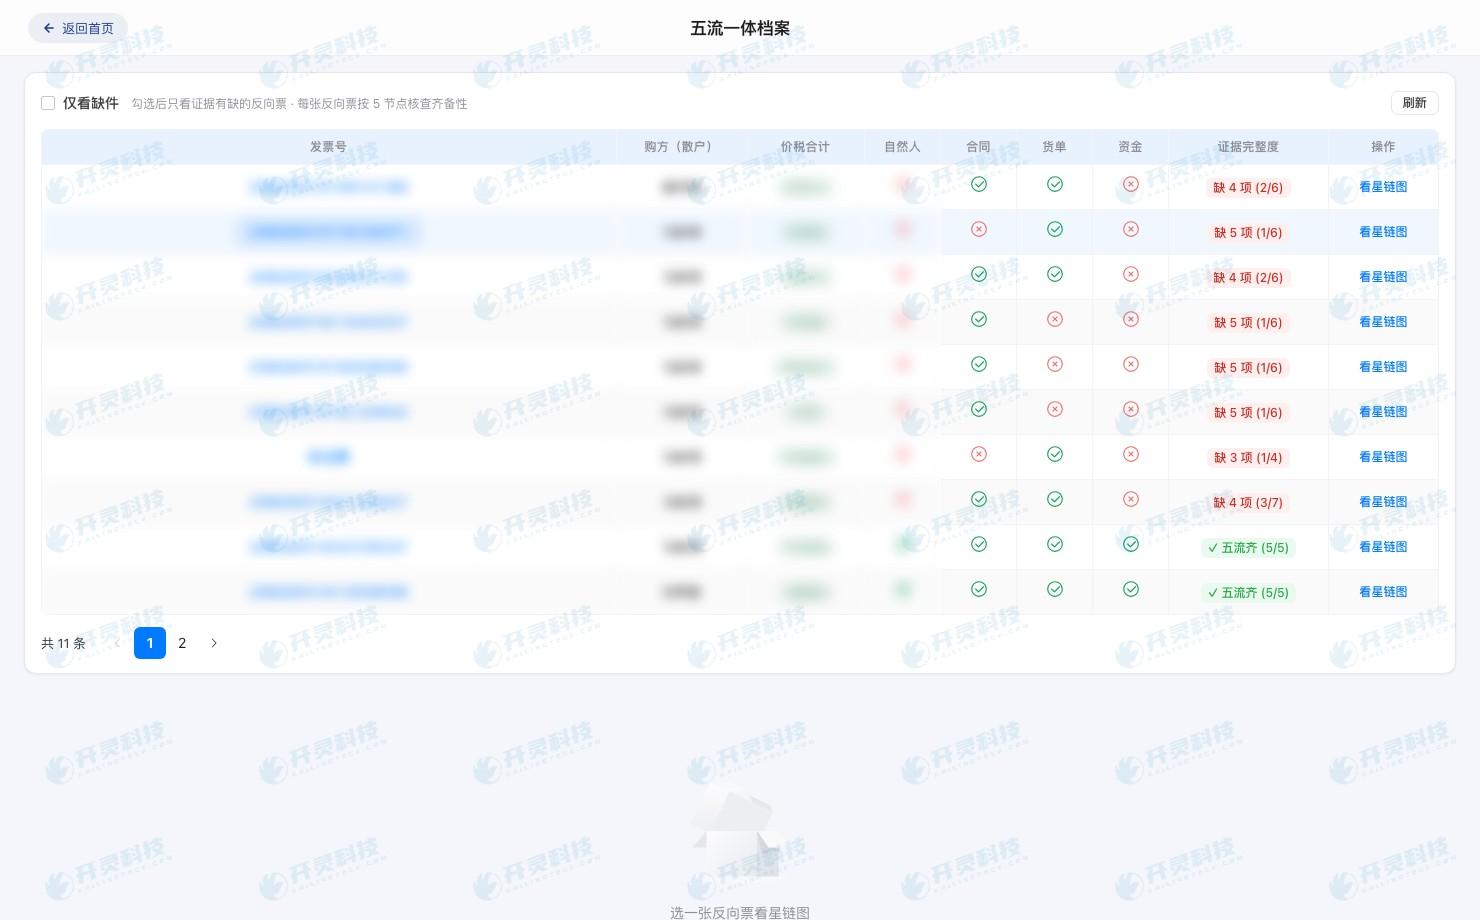
三流合一は税務と決済側の運用基準であり、インボイス、主体関係、資金が同一のオンライン処理プロセスにおいて相互に対応することを強調します。Kailingの五流一体は企業内部の証拠管理基準であり、自証資料、契約約定、受領業務、税務結果、資金証憑を同一の買付に帰属させます。
企業は五流管理のために別途台帳を手作業で作成する必要はない。Kailingは既存のアーカイブ、契約、受領システム、楽企連用の返信結果から材料を自動的に集約する。プラットフォームの三流証明が支払い、主体、票税処理を形成して閉ループを完成させ、企業の五流がさらに貨物の出所、どのような約定で買い付けたか、誰が検収したか、その後どのように計上するかを説明する。
▍六、異なるチャネルはそれぞれ管理する必要がある
企業には楽企連用方式以外のリバースインボイス発行業務が依然として存在する可能性がある。システムは発行チャネルを明確に識別し、適用される予納基準、申告責任、業務状態をそれぞれ保存し、通常のリバースインボイス発行記録を三流合一統計に混入させないようにすべきである。オンライン決済が協力プラットフォームを経由していない場合も、三流合一業務として補標してはならない。
プラットフォームを選択する際、企業は現地の開放能力、プラットフォームの招待関係、アカウント開設、インターフェース範囲、異常処理方式を確認すべきです。Kailingはこれに基づき業務システムと指定プラットフォーム間のフィールド、権限、返送ルールを設定し、各リバースインボイス発行が企業資格、自然人販売者、廃棄製品、決済プラットフォーム、税務結果を説明できるようにします。
▍よくある質問 FAQ
Q:楽企連用に接続後、直接リバースインボイス発行ができますか?
A:できません。企業は依然としてリバースインボイス発行の資格を備え、決済プラットフォームから楽企使用単位として招待され、アカウントとインターフェースの接続を完了する必要があります。
Q:資源回収企業は楽企連用においてどのような役割ですか?
A:通常は楽企の利用単位である。ダイレクト接続とプラットフォーム運営の責任を負うのは、確認済みの決済プラットフォームなどのダイレクト接続単位である。
Q:Kailing Technologyはチェーンの中で何を担当しますか?
A:企業の受領・アーカイブシステム、協力決済プラットフォームを接続し結果を回伝し、検証、異常処理と五流アーカイブを完了します。
Q:五流一体は税務三流合一を代替しますか?
A:いいえ。三流はプラットフォームと税務処理の定義であり、五流は企業の証拠管理の定義であり、両者は同一業務を中心に相互に支え合います。
リバースインボイス発行資格、楽企連用チャネル、企業の買付業務を真に接続します。Kailing Technologyへぜひアクセスください:www.kailingteck.com 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
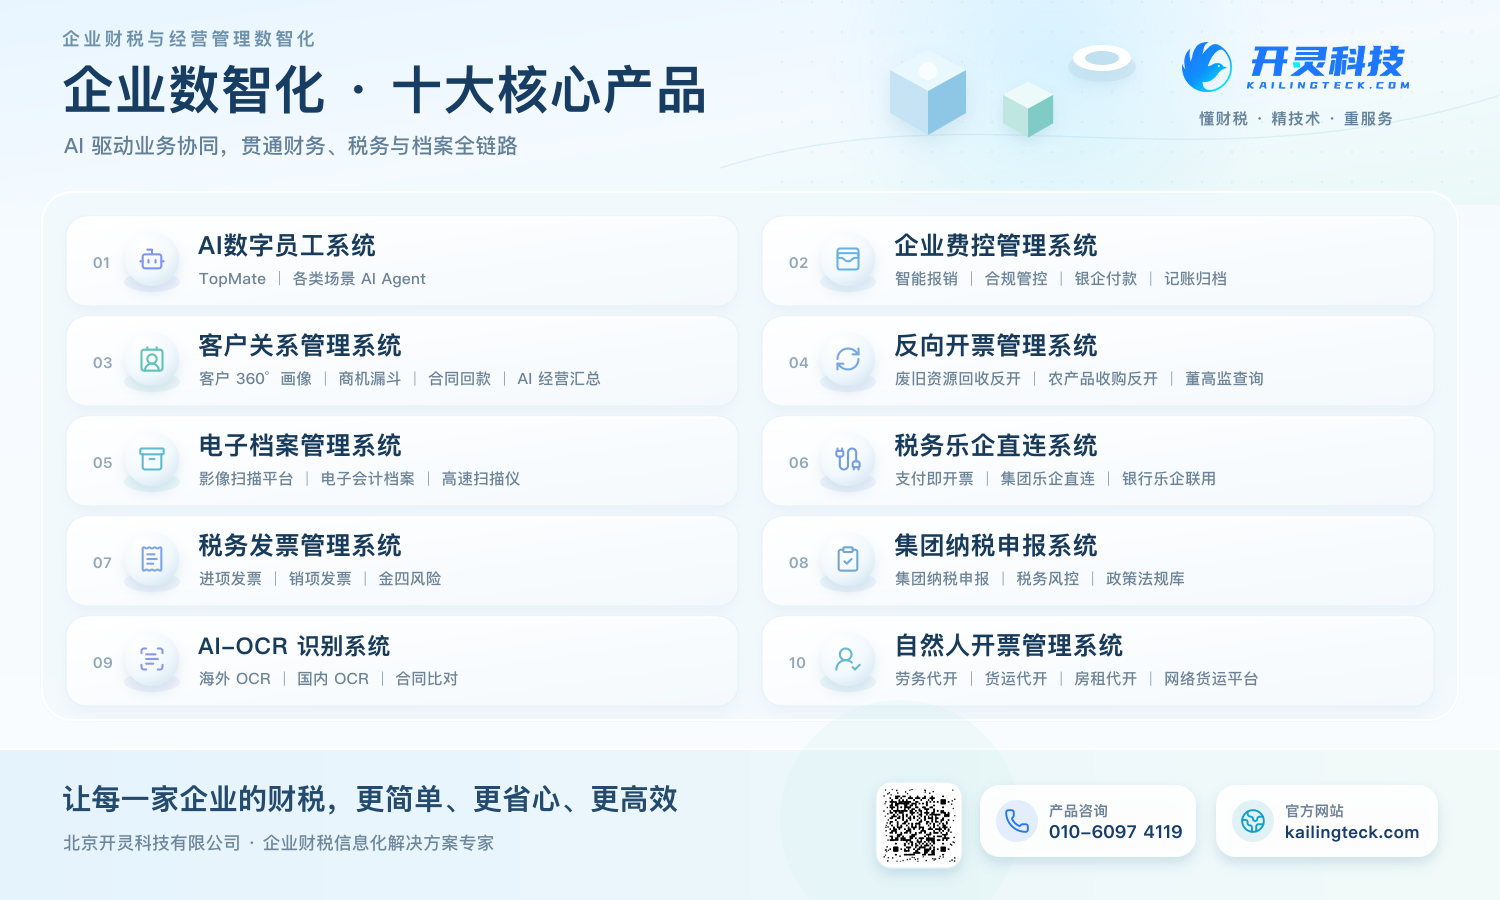
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:資源回収リバースインボイス発行適用主体、楽企利用単位、三流合一リバースインボイス発行、リバースインボイス発行五流合一、Kailing Technologyリバースインボイス発行
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京