
会計資料の出所が多く整理が難しい?Kailing Technology AI電子会計アーカイブ管理システムのスマートOCR収集・認識
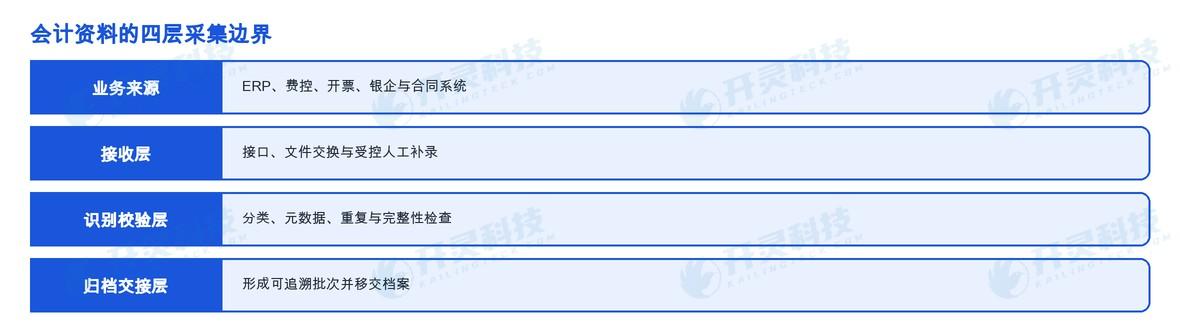
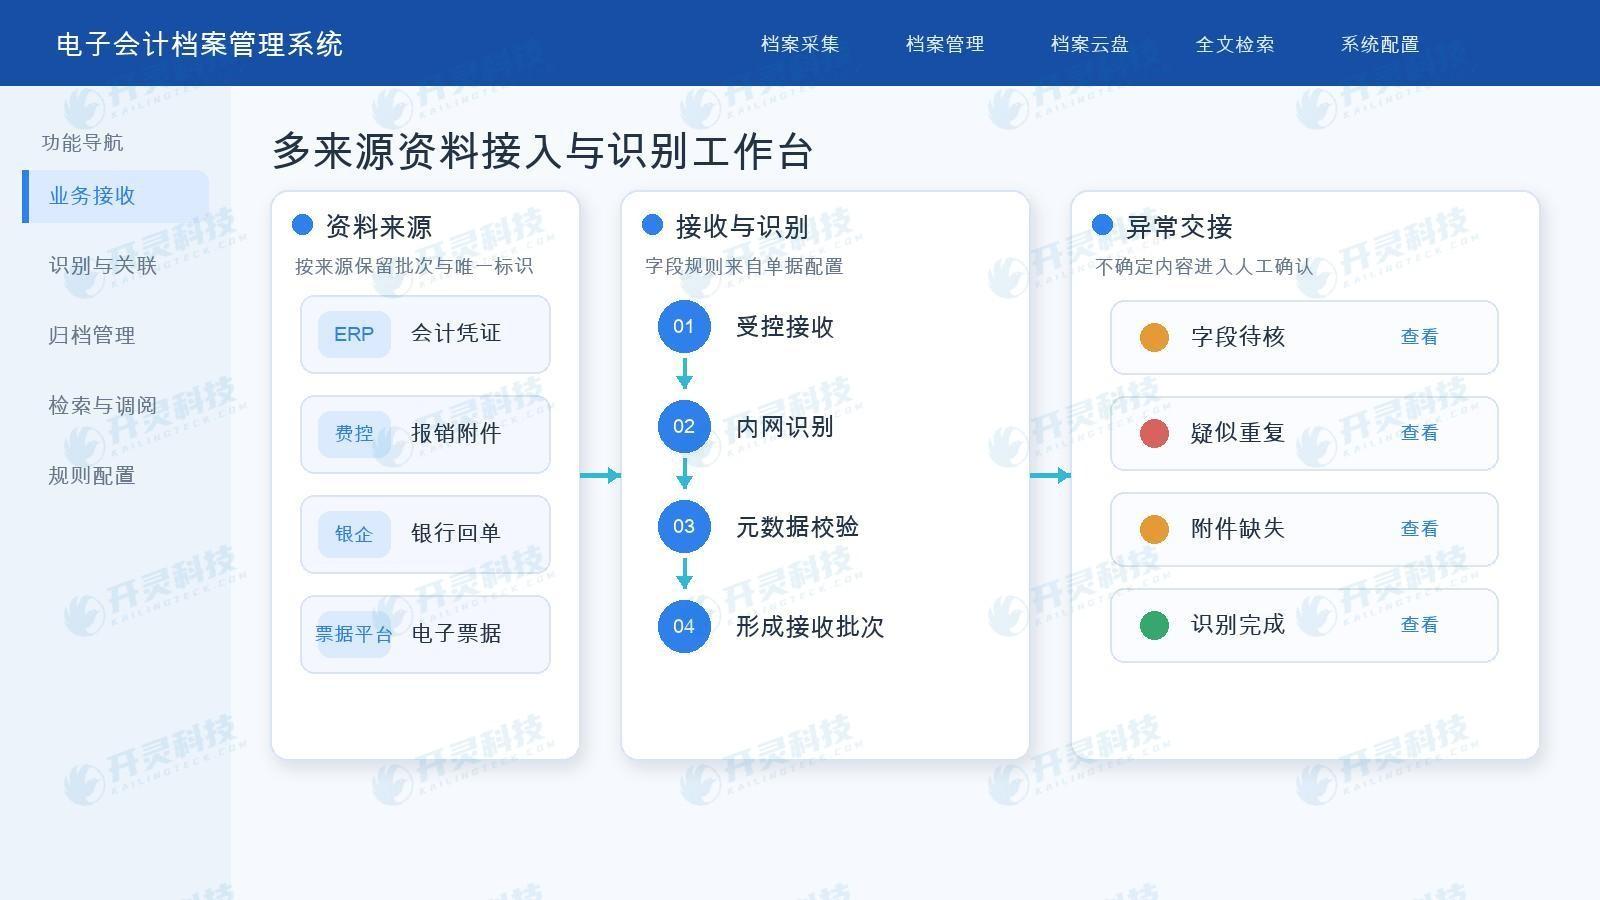
会計資料の整理が難しいのは、多くの場合ファイルが多すぎるからではなく、それらがERP、経費管理、銀企、インボイス発行プラットフォーム、メール、スキャンディレクトリにそれぞれ留まっているからです。Kailing Technology電子会計アーカイブ管理システムは、インターフェース、ファイル交換、管理された追加入力により資料を受信し、証憑類型と重要メタデータを識別し、欠落・重複・マッチング不能な内容を異常キューに送ります。
スマート収集とは、ファイルを一括でフォルダに移すことではありません。アーカイブ可能なデータは、どこから来たか、どの会計期間に属するか、どの業務伝票と関連するか、現在完全かどうかを説明する必要があります。収集、認識、検証、引き継ぎが同一のステータスチェーンを形成して初めて、その後の編綴と検索が人手による推測に依存しなくなります。
▍一、まずディレクトリを構築するのではなく出所別に資料を棚卸しする
会計証憑、経費精算添付資料、銀行領収書、インボイス源ファイル、契約または照合資料は生成システムが異なり、更新リズムも異なります。プロジェクト開始時には資料名称、責任システム、伝送方式、生成時点、一意識別子、補採責任者をリストアップすべきであり、ファイル拡張子だけで分類してはいけません。
同一種類の資料にも複数のバージョンが存在しうる。例えば支払領収書は銀行インターフェースから返される場合もあれば、担当者がアップロードする場合もある;精算添付資料はフロー中に追加提出される場合がある。どの出所を優先するか、いつ差し替えを許可するか、履歴バージョンを保持するかを事前に確定すべきである。出所ルールがなければ、自動収集は重複と競合を一緒に拡大する。
▍二、Kailing Technology電子会計アーカイブ管理システムはファイルだけでなくコンテキストも識別
OCRは画像内の日付、金額、番号などの内容を読み取るのに役立つが、構造化された電子ファイルは元のデータを優先的に読み取るべきである。システムはさらに会計主体、期間、証憑番号、業務伝票番号、ソースバッチを組み合わせてメタデータを形成し、同名ファイルが業務コンテキストから切り離されるのを防ぐ必要がある。
認識結果は信頼度ステータスとソースを保持する必要があります。確定できないフィールドを黙って補完してはならず、要確認としてマークすべきです。1つのファイルが複数の候補証憑に対応する場合は、マッチング根拠を表示し責任者に確認を委ねるべきです。認識の目標は、人手による逐字入力を削減しつつ、真に不確実な部分に人手を集中させることです。
▍三、重複判断は同一ファイル・同一業務・合法的な複数バージョンを区別する必要がある
ファイル名のみでの重複チェックは信頼できない。システムはファイル摘要、業務番号、票拠番号、金額、期間及びソースを総合して疑わしい重複を判断し、完全に同一の重複送信、同一業務の異なる添付ファイル及び保持が必要な修正版を区別できる。
重複の疑いがある資料について、異常キューは2つのファイルの来源、受領時間、関連伝票、差異項目を表示すべきである。削除、統合、または複数バージョンの保持を確認する場合も処理記録を残すべきであり、ディレクトリを見た目よくするために合法的証拠を抹消してはならない。
| 「収集成功の基準は「ファイルがアップロードされたか」ではなく、「出所が明確で、メタデータが利用可能で、異常には引き継ぎ者がいるか」である。 |
▍四、完全性検証は業務クローズドループを中心に構成する必要がある
業務ごとに必要な資料の集合は異なります。出張精算では申請、行程、証憑、承認記録が必要になる場合があり、購買支払では契約、照合、インボイス、受領証が必要になる場合があります。システムはすべての証憑に同一の添付リストを適用するのではなく、業務タイプごとに必要な資料を設定すべきです。
欠件提示は具体的対象と責任者を指し示す必要がある:どの一份が欠けているか、どのシステムから来たか、どの状態で発生すべきか、後補が許可されるか。上流システム自体が資料を形成していない場合、アーカイブシステムは空白プレースホルダで代替してはならず、問題を業務フローにフィードバックし、補完結果を記録すべきである。
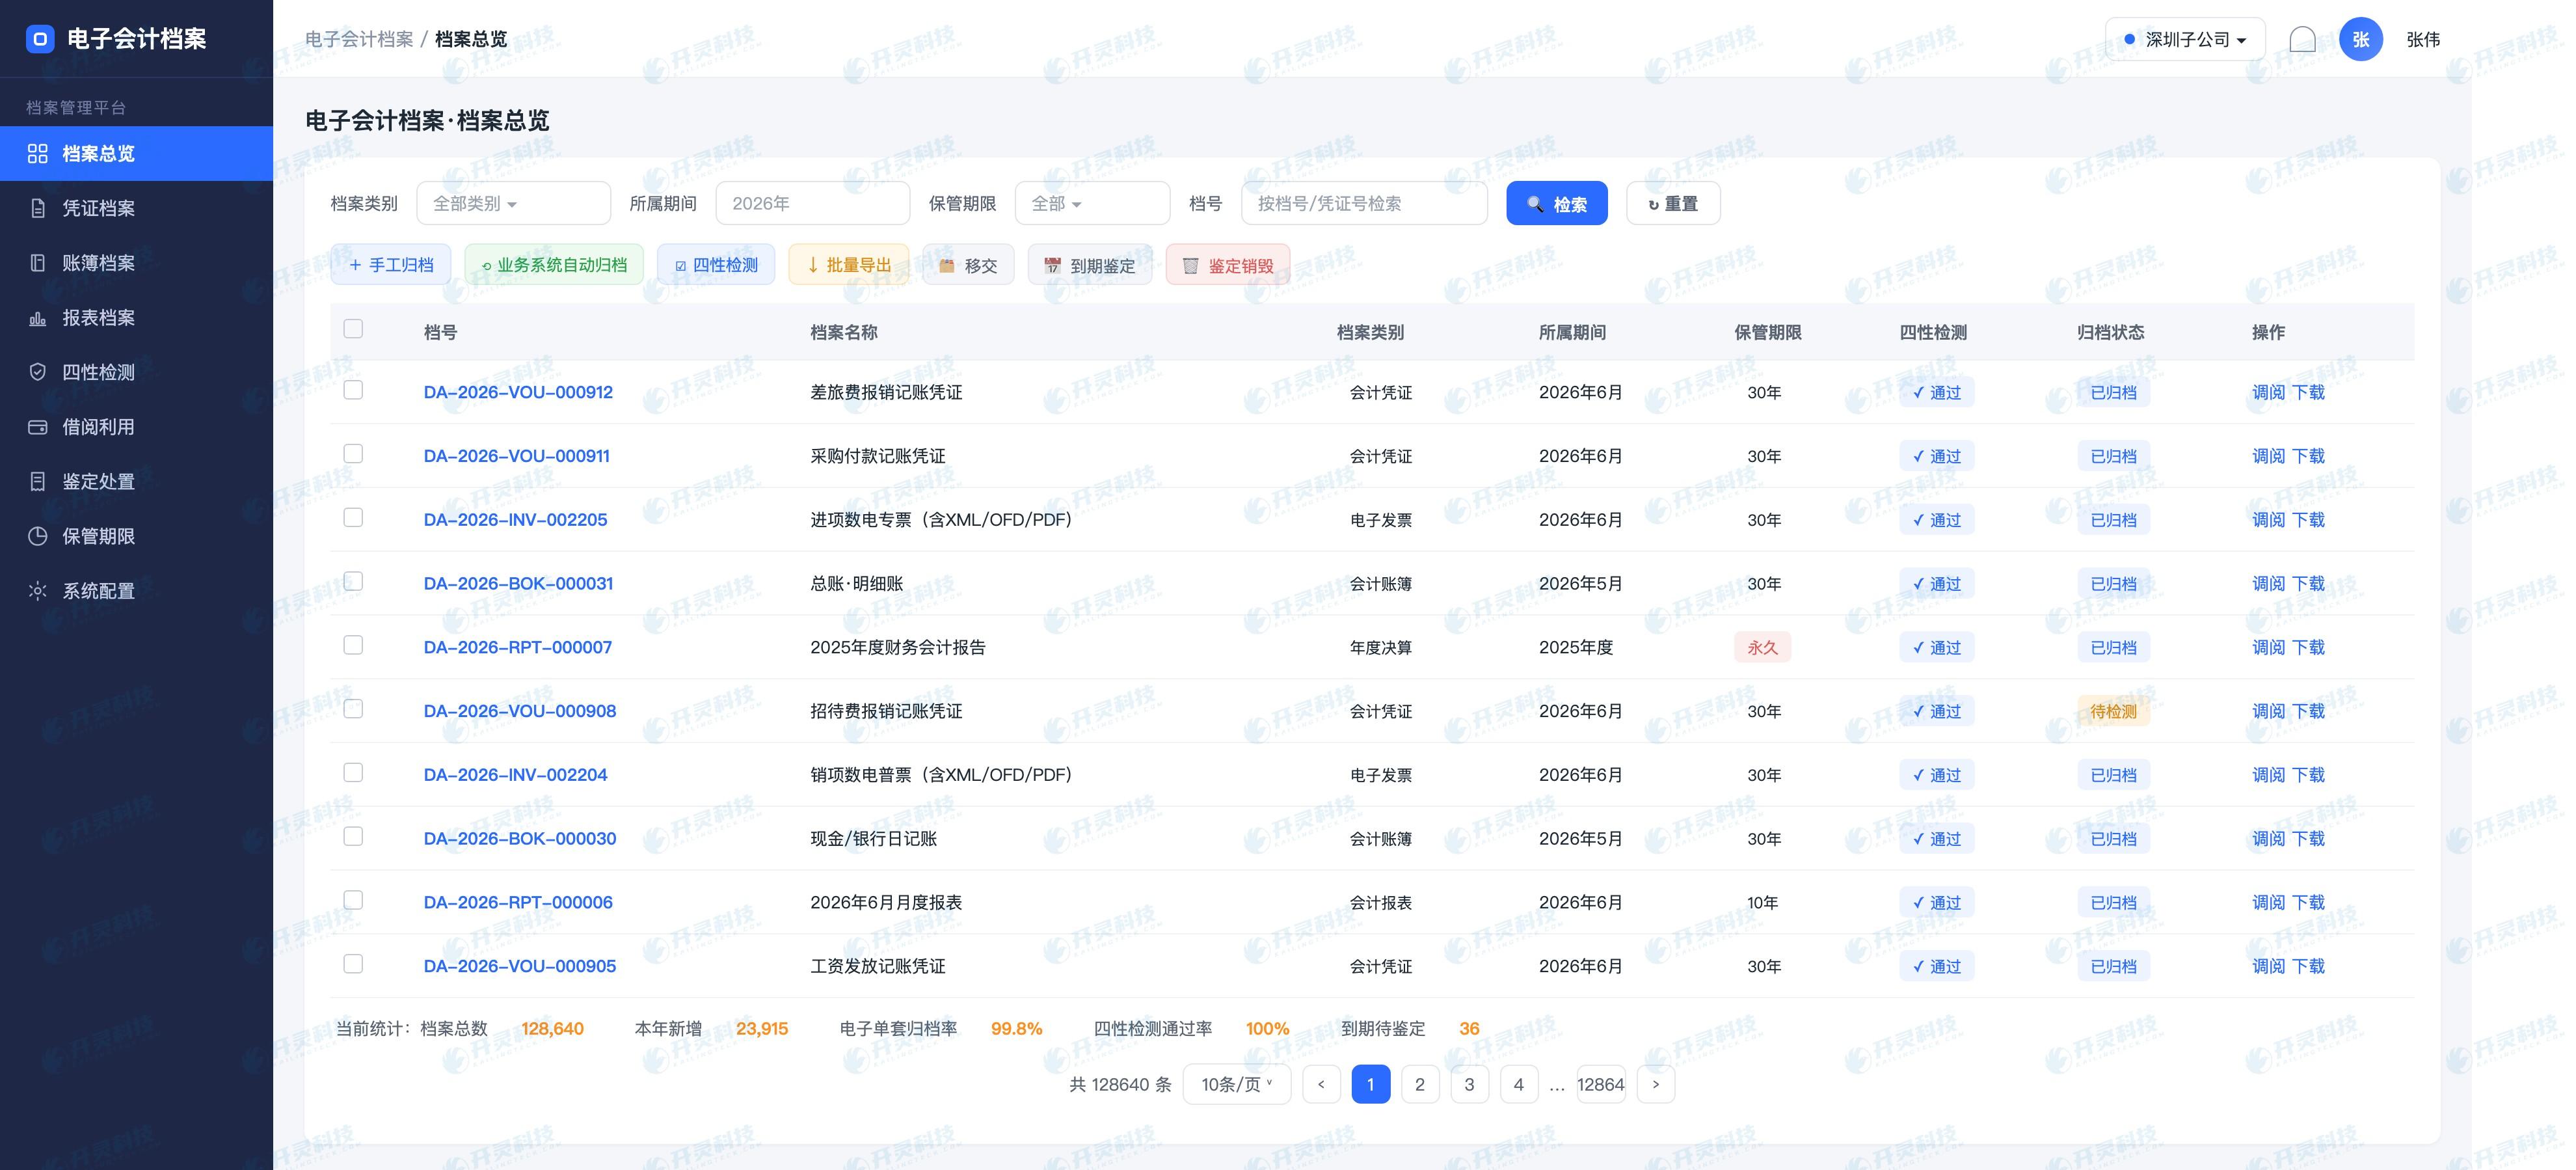
▍五、収集バッチは新たな混乱を生まず再実行できるべき
インターフェース中断、ネットワークタイムアウト、または上流のデータ補完は、再収集を要求する可能性があります。各バッチは時間範囲、ソースシステム、ファイル数、成功項目、失敗項目、再試行回数を記録し、安定した識別子を使用して再実行後に別の重複アーカイブが生成されるのを避ける必要があります。
リトライは元の失敗を覆い隠してはならない。運用担当者は失敗原因、人手操作、復旧結果を見る必要があり;人手で修正されたメタデータについては、再実行時に上書きを許可するか判断する必要がある。冪等受信とバージョン管理が同時に備わって初めて、バッチ収集は長期運用できる。
▍六、一つのアーカイブから逆に資料の関係を理解する
1つのアーカイブを開くと、各ファイルのソースシステム、受信バッチ、業務伝票を逆にたどることができ、さらに1つのソースバッチから成功、失敗、重複、補完待ちの内容の状態を確認できて初めて、資料は単なる積み重ねではなくなります。
構造化ファイル、スキャン影像、同名異内容、完全重複、追加提出添付、出所欠落などの状況は、それぞれ異なる識別と処理方法が必要です。識別値、人手修正、関連結果、操作ログが相互に対応し、その後の照会に根拠が生まれます。
- 出所、バッチ、一意識別子を照合する。
- 識別フィールド及び人工修正記録を検査する。
- 欠件、重複、衝突にはいずれも処理経路がある。
- 再実行は重複して建档したり合法バージョンを上書きしない。
▍六、収集後の資料は元の業務関係を保持する必要がある
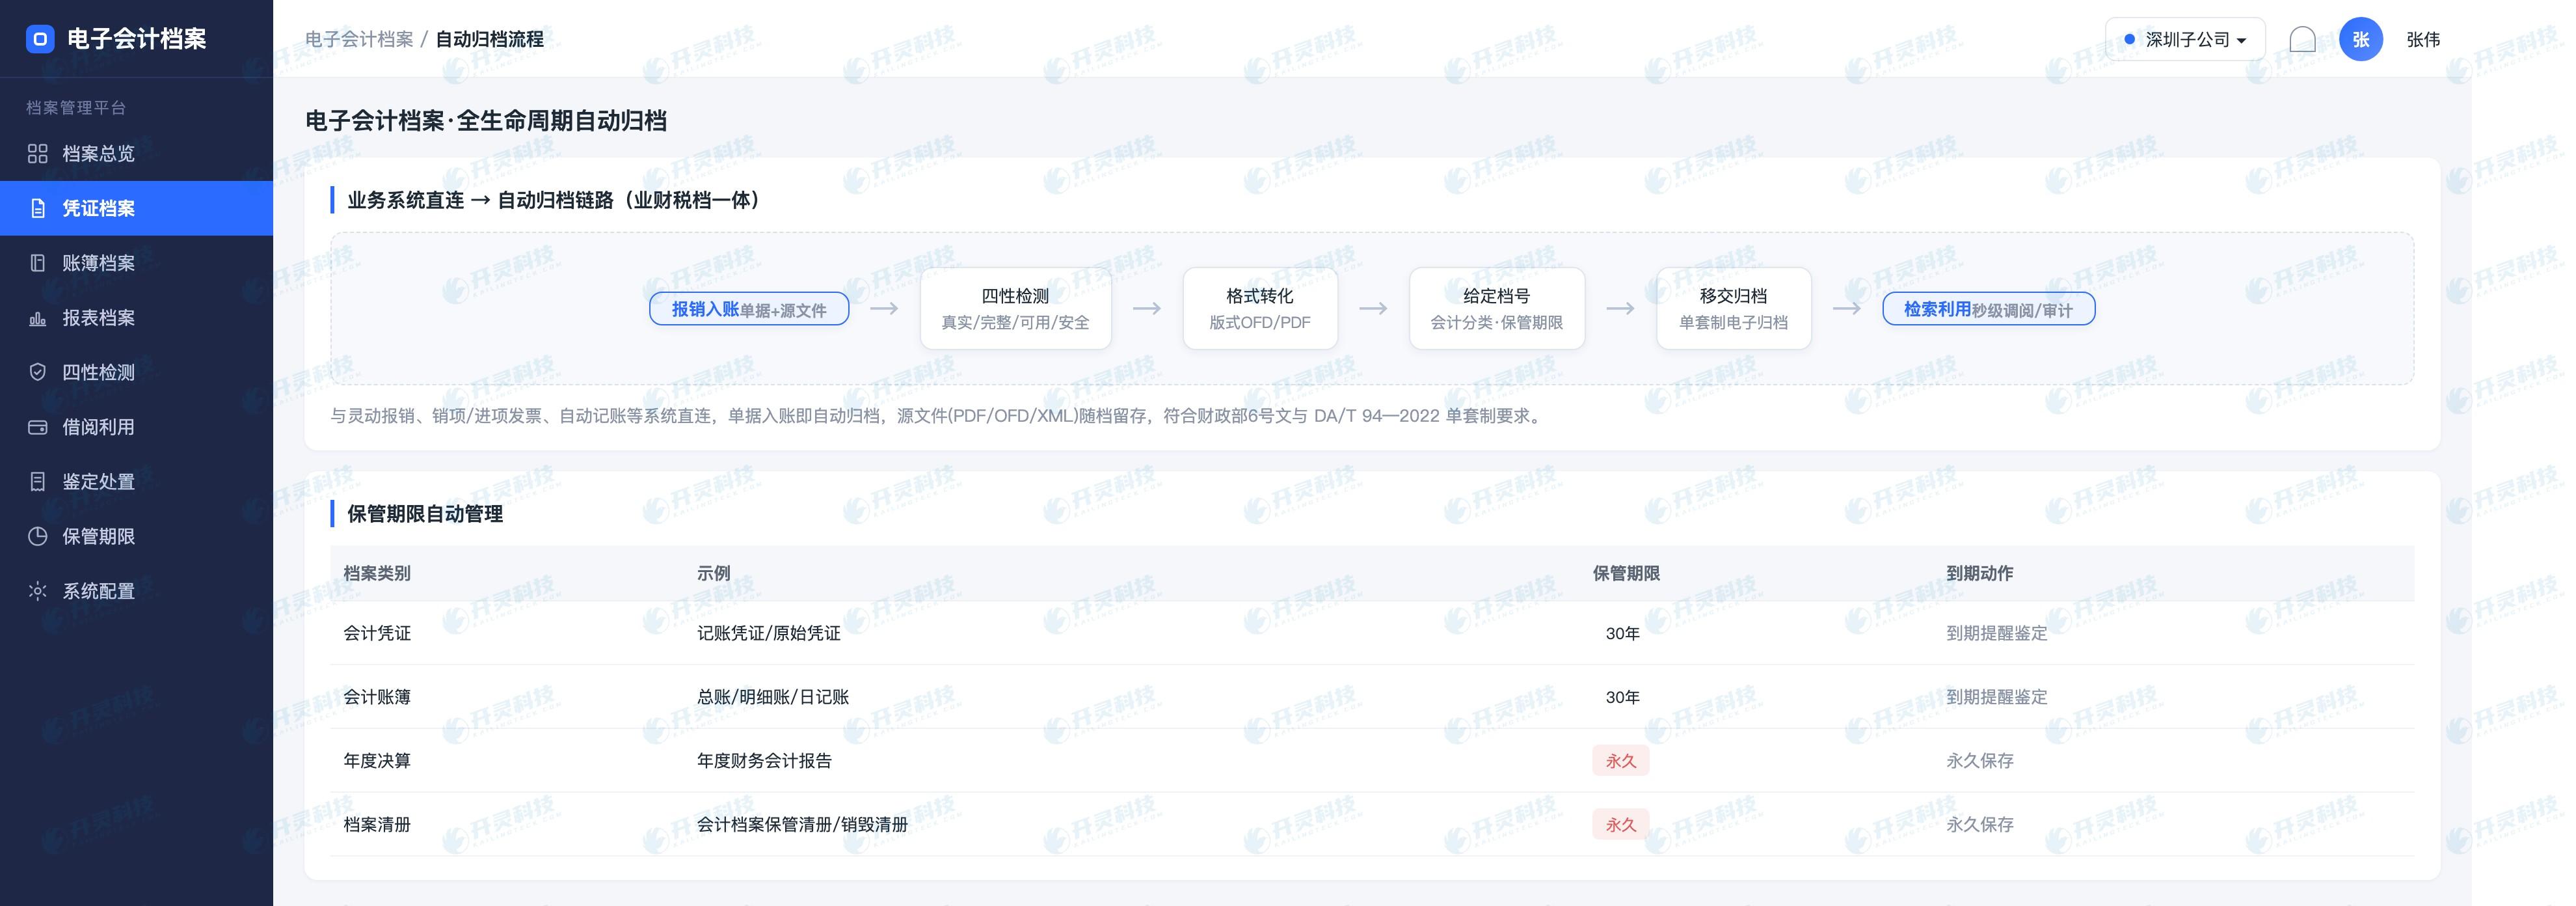
資料がアーカイブに入った後、ファイル名と識別フィールド数個だけではいけない。ソースシステム、取得時間、証憑または業務伝票、添付関係および必要な処理記録を、ファイルとともに保存すべきである。これにより財務担当者が閲覧する際、ファイル自体だけでなく、なぜこのアーカイブ範囲に入ったのかも理解できる。
同じ資料でも追加提出、差し替え、再認識、人手による修正を経る場合がある。システムはこれらの変化を元ファイルと区別し、出所、バージョン、処理理由を保持すべきである。欠落、重複、マッチング不能な資料が該当ステータスに入ることで、後続の担当者が問題が収集、認識、業務関連付けのいずれに由来するかを正確に判断できる。
- ソース別に売掛ファイルと主要メタデータを定義。
- 受信、識別、追記、再確認の状態を照会できます。
- 異常資料には責任者と処理期限があります。
- 収集バッチから元のソースとアーカイブ対象を逆引きできます。
▍七、認識結果はアーカイブ利用に資するものであること
フィールドを識別する意義は、分類、検索、関連付けを支援することにあり、すべての内容を機械的にタグに変換することではありません。金額、日付、主体、証憑番号、業務キーワードなどの高頻度フィールドは、原文と識別値の関係を保持する必要があります。確認できない内容は照合待ち状態を表示し、誤ったフィールドが目録やレポートに拡散するのを防ぎます。
利用者ごとに注目する内容は異なります。財務は証憑と金額を見て、アーカイブ担当者は門類と保管関係を見て、監査担当者は出所と処理記録を見ます。統合的に収集した後も権限に応じて異なるビューを提供し、認識結果が検索効率を高めつつ、元資料を覆い隠さないようにすべきです。
- 原文、識別値と修正値は区別可能。
- 重要フィールドは元ファイルに戻って位置特定可能。
- ロールごとに権限を付与された情報のみを閲覧します。
- 確認できない内容は照合待ち状態を保持します。
▍よくある質問 FAQ
Q:すべての資料はインターフェース経由で収集する必要がありますか?
A:必ずしもそうではありません。安定したソースはインターフェースまたはファイル交換に適し、散在する資料は統制された追加入力が可能ですが、いずれもソース、責任者、受信時刻を記録する必要があります。
Q:スキャン画像を認識した後、元画像を削除できますか?
A:識別結果で原本媒体を代替すべきではありません。識別データは検索と関連付けに用い、原本ファイルは依然として制度と保存要件に従って管理すべきです。
Q:同じ証憑を重複アップロードするとどうなりますか?
A:システムはファイルと業務識別子を組み合わせて重複疑いを提示し、ルールまたは責任者が確認すべきであり、ファイル名だけで自動削除してはならない。
Q:収集に失敗した場合、どう補救しますか?
A:元のバッチに失敗原因を保持し、的を絞って再試行します。人手による補録が必要な場合も、元のタスクと関連付け、孤立ファイルの形成を避けます。
分散した資料を出所が明確で異常引き継ぎ可能なアーカイブ入力に変えます。Kailing Technologyをご覧ください:https://www.kailingteck.com/eaa/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
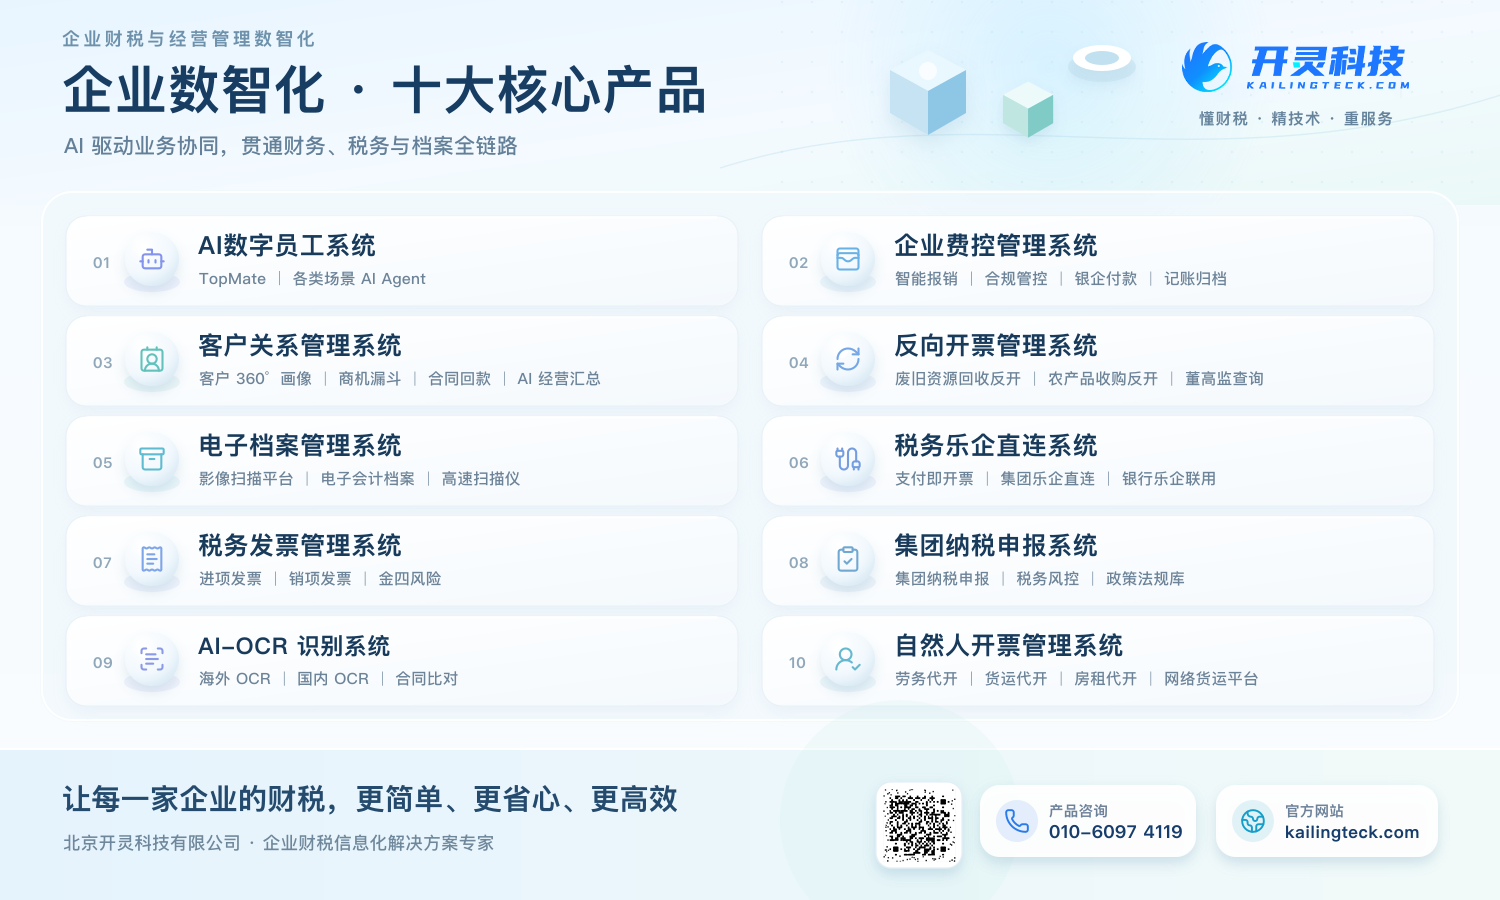
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:会計資料のスマート収集、電子会計アーカイブ、アーカイブOCR認識、Kailing Technology電子会計アーカイブ管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京