
グループ経費制度は統一しても、権限は混在できない:Kailing Technology企業経費管理・精算システムのマルチ組織ガバナンスソリューション

グループは費用基準と精算体験を統一したいが、異なる法人・部門・プロジェクトのデータは無関係な人に見られてはならない。本部は集計分析が必要で、子会社は自社の口座・承認権限・例外制度を保持したい。統一を1つのアカウントとデータの共用と解釈すると、効率向上は越権リスクと責任の不明確化を代償とする。「一、統一制度はすべての単位が1つの権限を共用することではない」を軸に、Kailing Technologyの企業経費管理精算システムは関連する関係を同一の業務チェーンに組み込む必要がある。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、多組織シーンと組織切替をサポートし、導入時にグループ標準、法人例外、役割職責、データ範囲、権限監査を階層化できます。多組織管理の目標は全単位を完全に同一にすることではなく、共通基盤の上で誰がどの組織に入り、何を見て、何を処理し、何の記録を残すかを明確に回答することです。
▍一、制度の統一はすべての単位が同じ権限を共有することではない
グループはインボイス検証、費用分類、基本フローフレームワークを統一的に定められますが、法人単位はなお核算、銀行口座、税務主体、業務特性により差異を保持する可能性があります。制度テンプレートとデータ権限を結びつけると、1つの費用基準の変更が意図せず閲覧範囲を拡大する恐れがあります。逆に、権限を隔離するために大量のフローを複製すると、バージョンの保守が難しくなります。
したがって「ルールが統一されているか」と「データが可視か」を分けて設計する必要がある。本部は公共ルールとレポート口径を担当し、法人は授権されたローカルパラメータを維持し、職位は職責に応じて証憑を処理し、人員は付与された組織範囲内でのみ業務を行う。統一は標準層で発生し、隔離は身份、役割、データ層で発生する。
- 共通費用の分類はグループで維持管理し、同一業務が異なる会社で全く異なる名称を使用することを避けます。
- ローカル例外には適用組織と有効範囲が必須であり、他単位のフローを書き換えることはできない。
- 本社の集計権限と子会社の操作権限を分離し、全体を閲覧できることは全てを代理できることを意味しない。
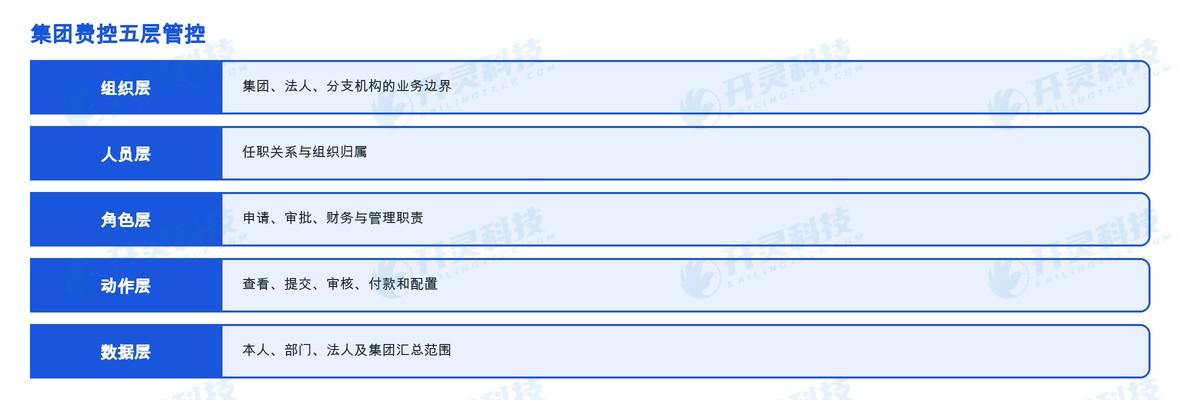
▍二、Kailing Technology企業経費精算管理システム:五層オブジェクトを分解して初めて権限境界をテスト可能
第1層はグループと法人などの組織対象、第2層は人員とその任职関係、第3層は職位または業務ロール、第4層は具体的な動作権限、第5層はデータ範囲です。5層をそれぞれ定義して初めて、「ある人が1社の費用会計としてその会社の伝票を審査でき、同時にグループレポートユーザーとして集計のみ閲覧できる」という複雑な関係を表現できます。
このシステムはマルチ組織環境において切り替えと独立した権限機能を提供します。具体的な権限モデルはプロジェクト設計に従うべきであり、固定名称を勝手に作成してはなりません。実装文書には組織、役割、アクション、データ範囲のマトリクスを記載し、最小権限の原則に基づいて項目ごとに確認すべきであり、ユーザーに曖昧な「管理者」を与えるべきではありません。
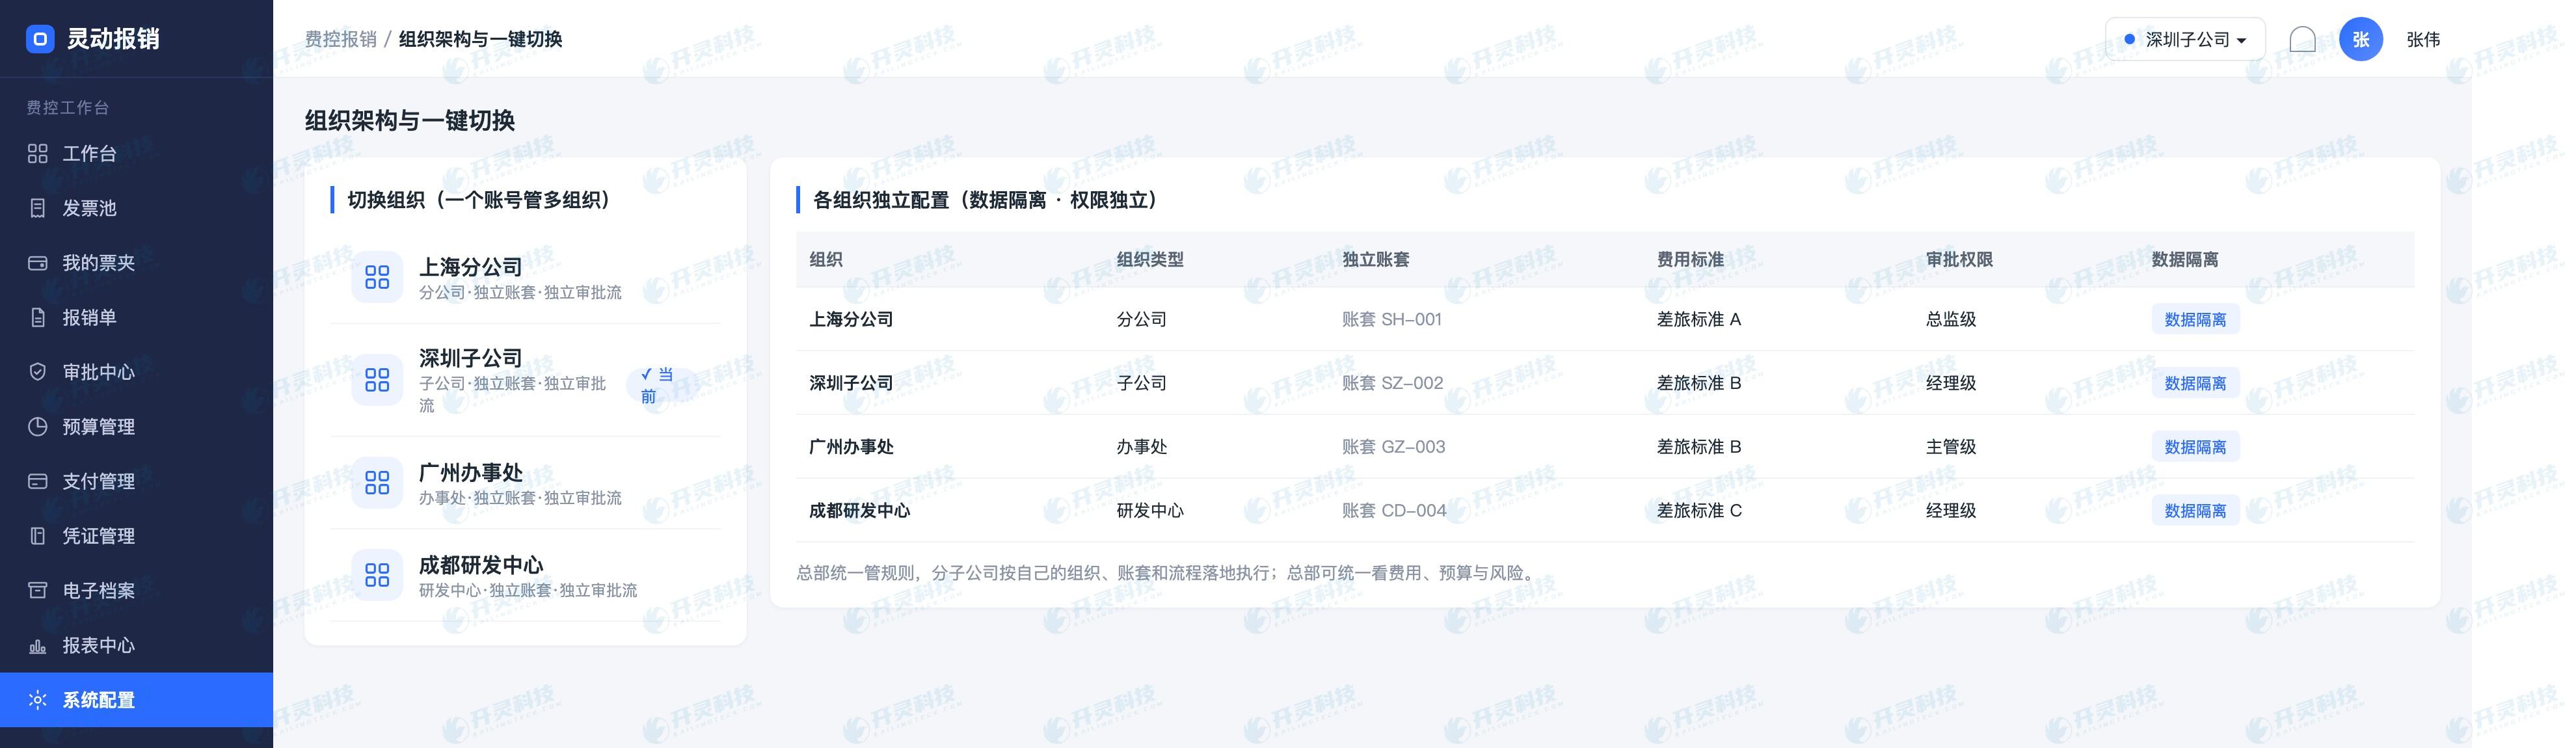
▍三、組織の切り替えとデータ分離は同時に有効化されなければならない
1人が複数組織の職位を兼任する場合、明確な画面で勤務組織を切り替えられるが、毎回の提出と承認は現在の身分を記録しなければならない。システムは、ユーザーが複数の役割を持つからといって全データを同一リストに混在させてはならず、エクスポート、検索、モバイル通知でデータ範囲を迂回してもならない。切替は入口にすぎず、隔離は照会、操作、出力をカバーしなければならない。
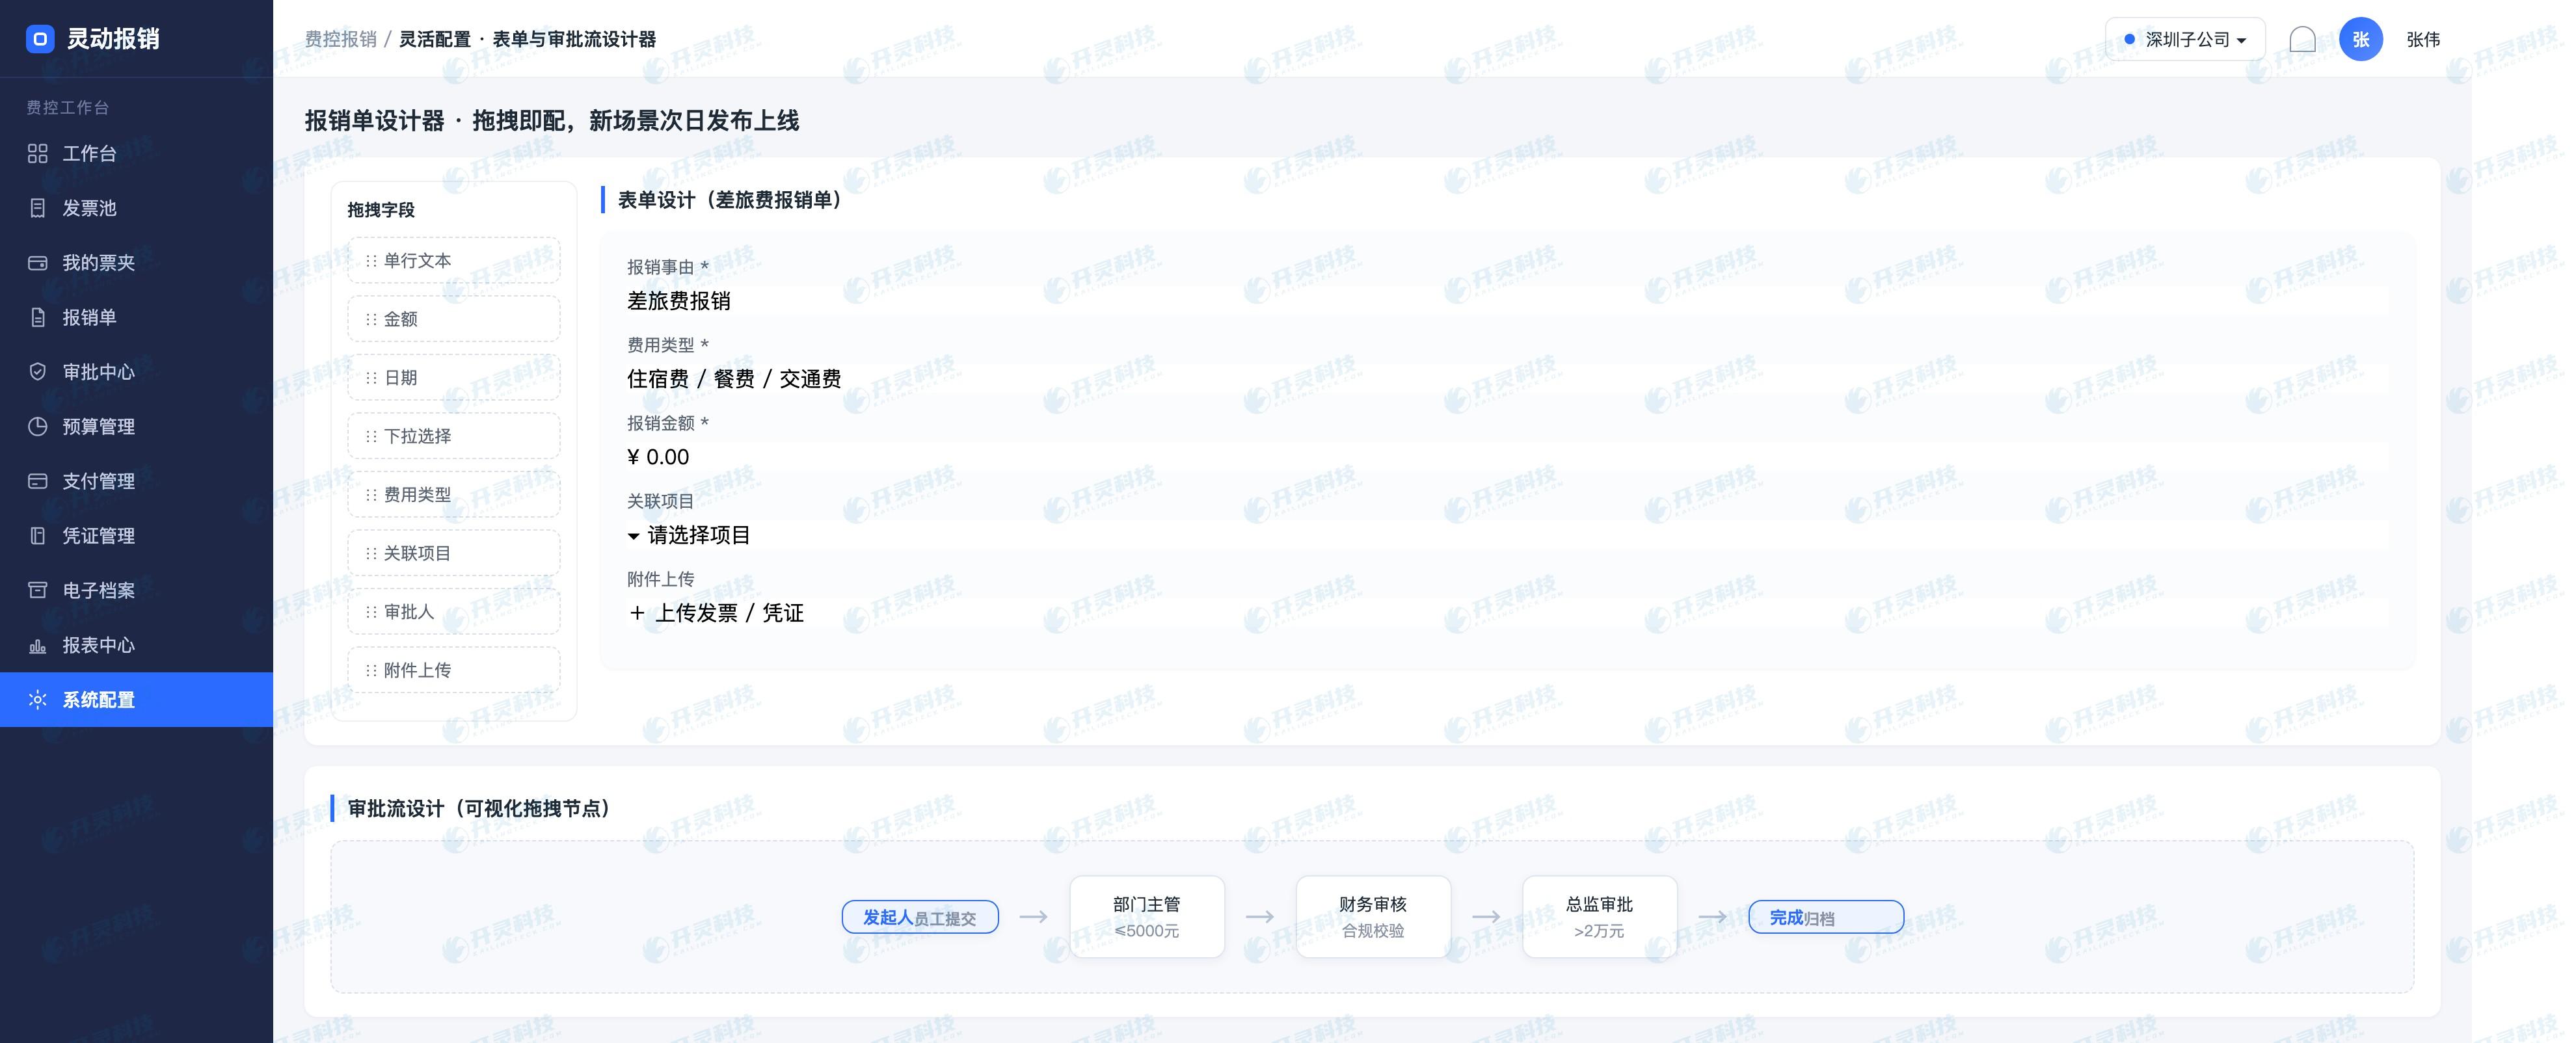
フォームとプロセスも組織を識別すべきです。グループテンプレートは共通フィールドとノードを提供でき、法人の例外はパラメータまたは管理された分岐で実現します。Kailing Technologyの企業経費管理・精算システムは柔軟な設定をサポートし、企業はテンプレートの公開と回帰の仕組みを構築し、ある子会社の一時的な変更がグループ全体に拡散するのを防ぐ必要があります。
| 「マルチ組織の合格体験とは、エントリは統一でき、身分は明確でなければならず、データは常に権限境界に従って流れることである。 |
▍四、グループ集計は貫通できるが、レポートで権限を越えてはならない
本社の管理者は各法人の費用、予算及び異常を比較する必要があるが、集計レポートは授権に応じて組織粒度を表示すべきである。グループ総額を閲覧できることは、必ずしも各従業員の票据や銀行情報を見られることを意味しない。貫通が必要な場合は、職責を有する職位に限定し、閲覧及びエクスポート行為を記録すべきである。
レポート口径ではフィールド定義も統一する必要があり、例えば費用分類、期間、組織帰属など。子会社がそれぞれ同義の分類を維持すると、本社の集計は一見精密だが意味の異なる数字を組み合わせてしまう。システムはカスタムレポートとモバイル閲覧機能を提供するが、前提としてマスタデータのマッピングと権限フィルタを同時に設計する必要がある。
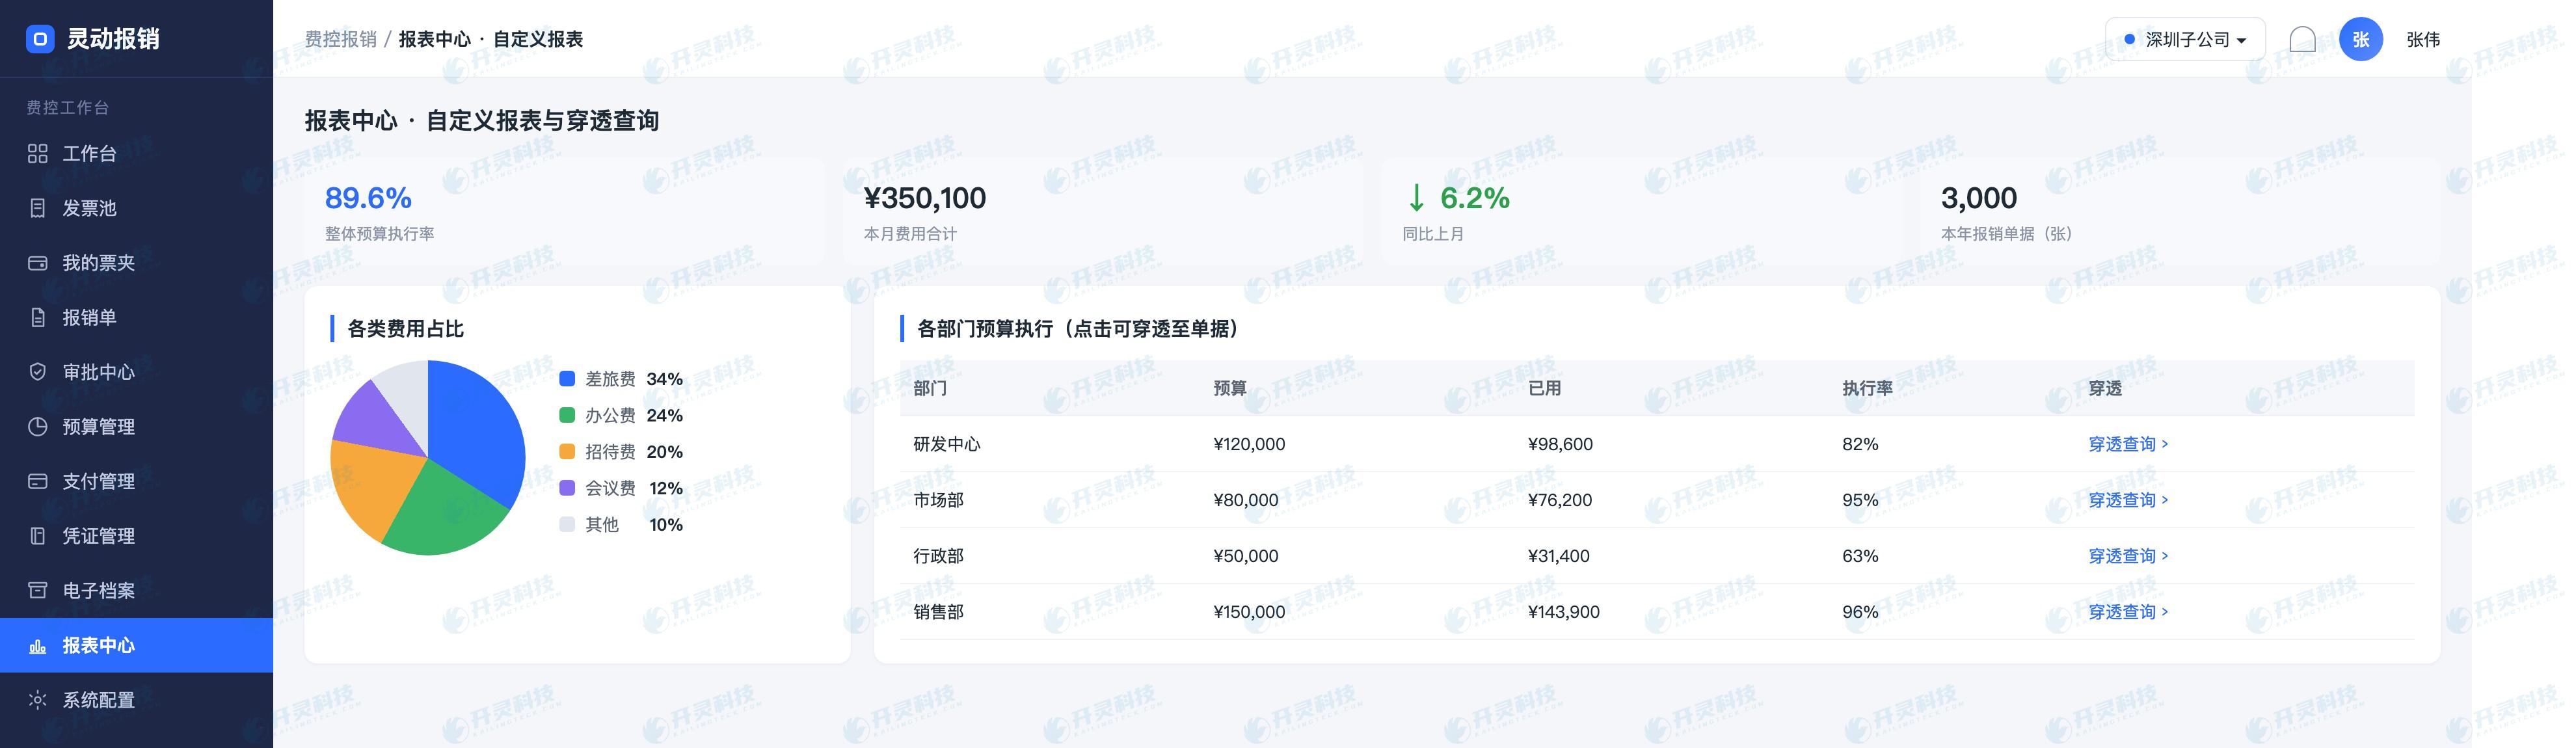
- 集約権限、明細権限、エクスポート権限はそれぞれ個別に付与され、デフォルトで相互に含まれることはありません。
- 機密フィールドは職位別に非表示可能、たとえユーザーがその組織の一般費用を閲覧する権限を持っていても。
- 組織変更後も履歴帰属を保持し、旧伝票を新構造に再び紐づけることを避ける。
▍五、実施は身分清単と越権テストから始まる
リリース順序は、まず組織マスタデータと人員の任职を整理し、次にロールを構築、その後アクションとデータ範囲を設定し、最後にフローとレポートを公開します。各ステップで実際の職位に基づくが匿名化したアカウントでテストし、スーパー管理者だけで検収してはなりません。兼務、異動、退職、臨時権限付与、組織統廃合が最も境界問題を露呈しやすいシナリオです。
回帰テストにはURL直リンク、検索、エクスポート、モバイルリマインド、フロー転送、レポート貫通を含め、ユーザーが迂回路を通じて未承認情報を見られないことを確認する必要があります。権限変更には申請、承認、発効、取消の記録が必要で、一時権限は期限切れ時に自動的に再確認に入り、アカウントに長期間残りません。
- まず禁止項目をテストする:本組織に属さない人員が伝票を閲覧、エクスポートまたは代理処理できるか。
- さらに正常項目をテストする:兼務者が切り替え後に正しい身分で対応タスクを完了できるか。
- 最後に変更項目をテスト:異動や退職後に旧権限が適時に取り消され、記録が残るか。
グループルール、法人例外、ロール職責、データ範囲がそれぞれ明確であれば、マルチ組織プラットフォームは一貫性とセキュリティ境界を同時に獲得できる。本部は比較可能な経営情報を見られ、子会社は必要な自主空間を保ち、一般従業員も組織の複雑さゆえに混乱した入口に直面することはない。
マルチ組織のガバナンスは、導入時に一度設定するだけでなく、定期的な再確認も必要です。兼務の終了、プロジェクトの終了、法人の追加、シェアードセンターの職責変更などにより、元の権限が合理性を失う可能性があります。四半期ごとまたは重大な変更をトリガーに権限棚卸を実施し、組織責任者が保持すべきロールを確認することで、蓄積された権限を適時に除去できます。
ログ保存範囲は、ログイン組織、閲覧、エクスポート、承認、設定、授権変更を網羅し、監査またはセキュリティ職責の担当者のみが照会できるように制限すべきである。記録は操作負担を増やすためではなく、紛争発生時に某人が当時どの身分で何を見て何をしたかを正確に説明するためである。
グループテンプレートのアップグレードについては、まず少数の組織で段階的に検証し、その後徐々に展開することができます。段階的検証期間中に旧版と新版のプロセス分岐と権限結果を比較し、ローカルの例外が上書きされていないことを確認します。統一制度は、変更プロセスも制御可能な場合にのみ、長期的に一貫性を保つことができます。
▍よくある質問 FAQ
Q:1人の従業員が同時に複数の組織に所属できますか?
A:実際の在任に基づき複数の組織アイデンティティを付与できますが、操作ごとに現在の組織を明確にし、ロールとデータ範囲をそれぞれ実行すべきです。
Q:本部が集計を見られればすべての明細も見られますか?
A:必ずしもそうではありません。集計、ドリルダウン、エクスポートはそれぞれ個別に認可でき、機密明細は職責を持つ職位にのみ開放されます。
Q:子会社はグループ統一プロセスを変更できますか?
A:統制された範囲内でローカルな例外を設定できますが、適用組織を限定しリリース管理を経るべきで、他の法人に影響を与えてはなりません。
Q:組織体制変更後、過去の証憑はどう処理しますか?
A:伝票発生時の組織とルールバージョンを保持しつつ、新規業務は新構造で運用し、履歴帰属の再計算を避けることを推奨。
グループ標準を統一し、法人境界を明確にし、各授权を記録に残します。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
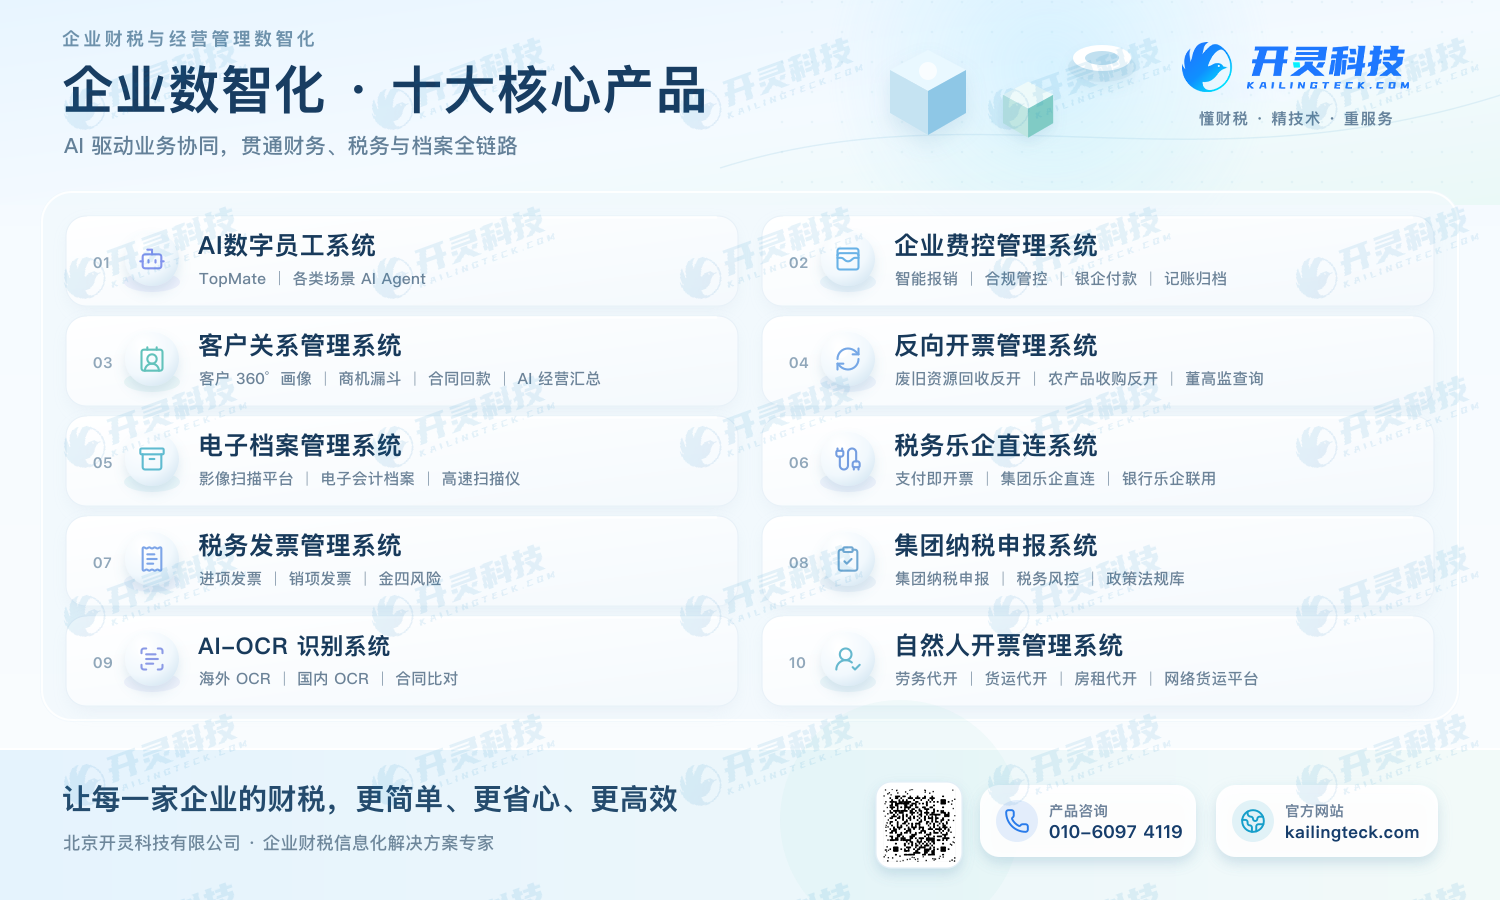
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:多組織費制御、権限分離、グループ費用管理、Kailing Technology、企業費制御・経費精算管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京