
全面デジタル化電子インボイスのソースファイル、印刷物、多チャネルの証憑があちこちに散在?Kailing Technologyの企業経費管理・精算システムが統一的に収集、真偽検証、重複チェック
2026年、全面デジタル化電子インボイスはすでに全面実施され、同一の従業員が電子税務局から全面デジタル化電子インボイスのソースファイル(XML/PDF/OFD)を取得し、業務システムからインターフェースでプッシュされたデータを受信し、さらに電子インボイスの印刷物を撮影してアップロードする場合がある。入口が増えると、本当に厄介なのはファイル形式そのものではなく、企業が「これは同一のインボイスか、真実で有効か、他人に使用されていないか、最終的にどの経費精算書に入ったか」を識別できるかどうかである。各入口がそれぞれ1部ずつ保存すると、重複精算とソースファイル欠落が隠蔽される。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、インボイス収集、AI OCR認識、検証・重複チェック、インボイスプール、経費精算関連付けを通じて、異なる形態の証憑を統一的に管理可能な対象に変換します。統一とはPDF、XML、写真を同一ファイルに変えることではなく、安定した主キーを確立し、元の媒体を保持し、検証、占有、記帳、ファイリング状態を全過程で貫通させることです。
▍一、フォーマットが多いことは恐ろしくない、票据の身分が統一されていないことが危険
全面デジタル化電子インボイスのソースファイルには、XML、PDF、OFDの3種類の国家標準フォーマットがあります。電子税務局から直接ダウンロードする場合、楽企インターフェースから取得する場合、業務システムから取得する場合のいずれでも、これらのフォーマットが含まれる可能性があります。一方、従業員の手元にある印刷物は、OCRで認識した上で元の電子票拠に関連付ける必要があります。
システムがアップロードファイル名で票証を判断する場合、従業員の改名、重複ダウンロード、複数チャネルでの転送はいずれも新規レコードを生成し、重複を確実に識別できません。身分の統一には、票種、インボイス番号、発行日、売買双方情報、金額などの重要フィールドを組み合わせ、取得元と元ファイルの関係を保持する必要があります。異なる票種の有効フィールドは完全には一致しないため、企業は過度に簡略化した番号ルールを自行で組み立てるのではなく、製品がサポートする票種と検証口径の範囲内で主キーを構築すべきです。
- 構造化ファイル(XML)はフィールドの読み取りに使用し、版式ファイル(PDF/OFD)は閲覧と保存に使用します。両者の役割は異なります。
- 印刷物のOCRは識別の入口にすぎず、認識結果は依然として検証と人手による例外レビューを組み合わせる必要があります。
- 同一票拠の複数ファイルは同一オブジェクトに帰属させるべきであり、できません。それぞれが一回の経費精算枠を占用することはできません。
▍二、3類の入口が同一のインボイスプールに入る
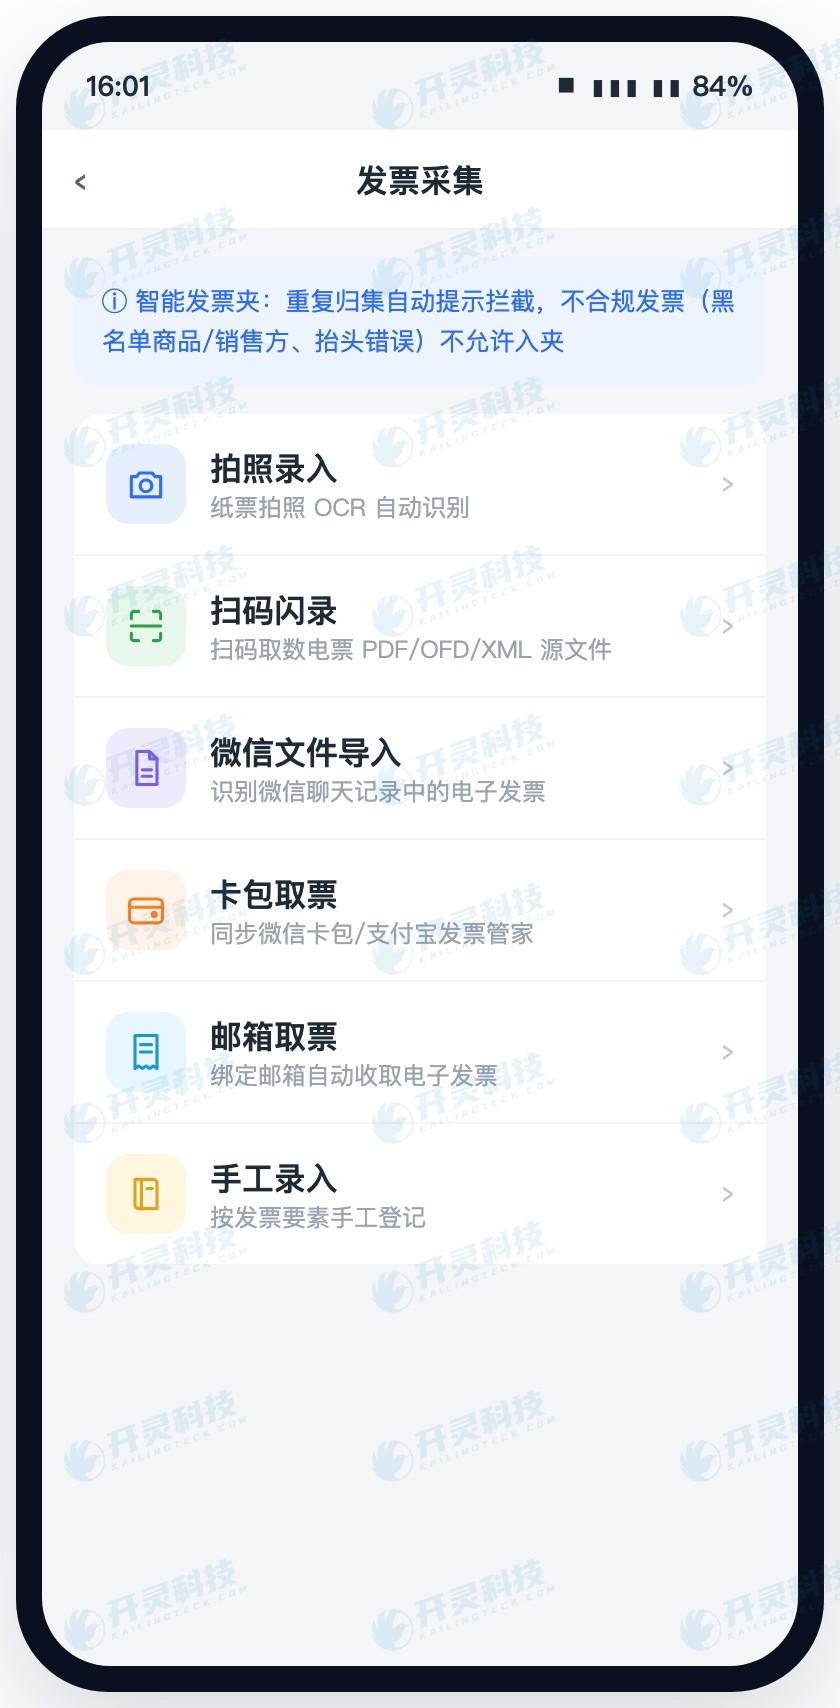
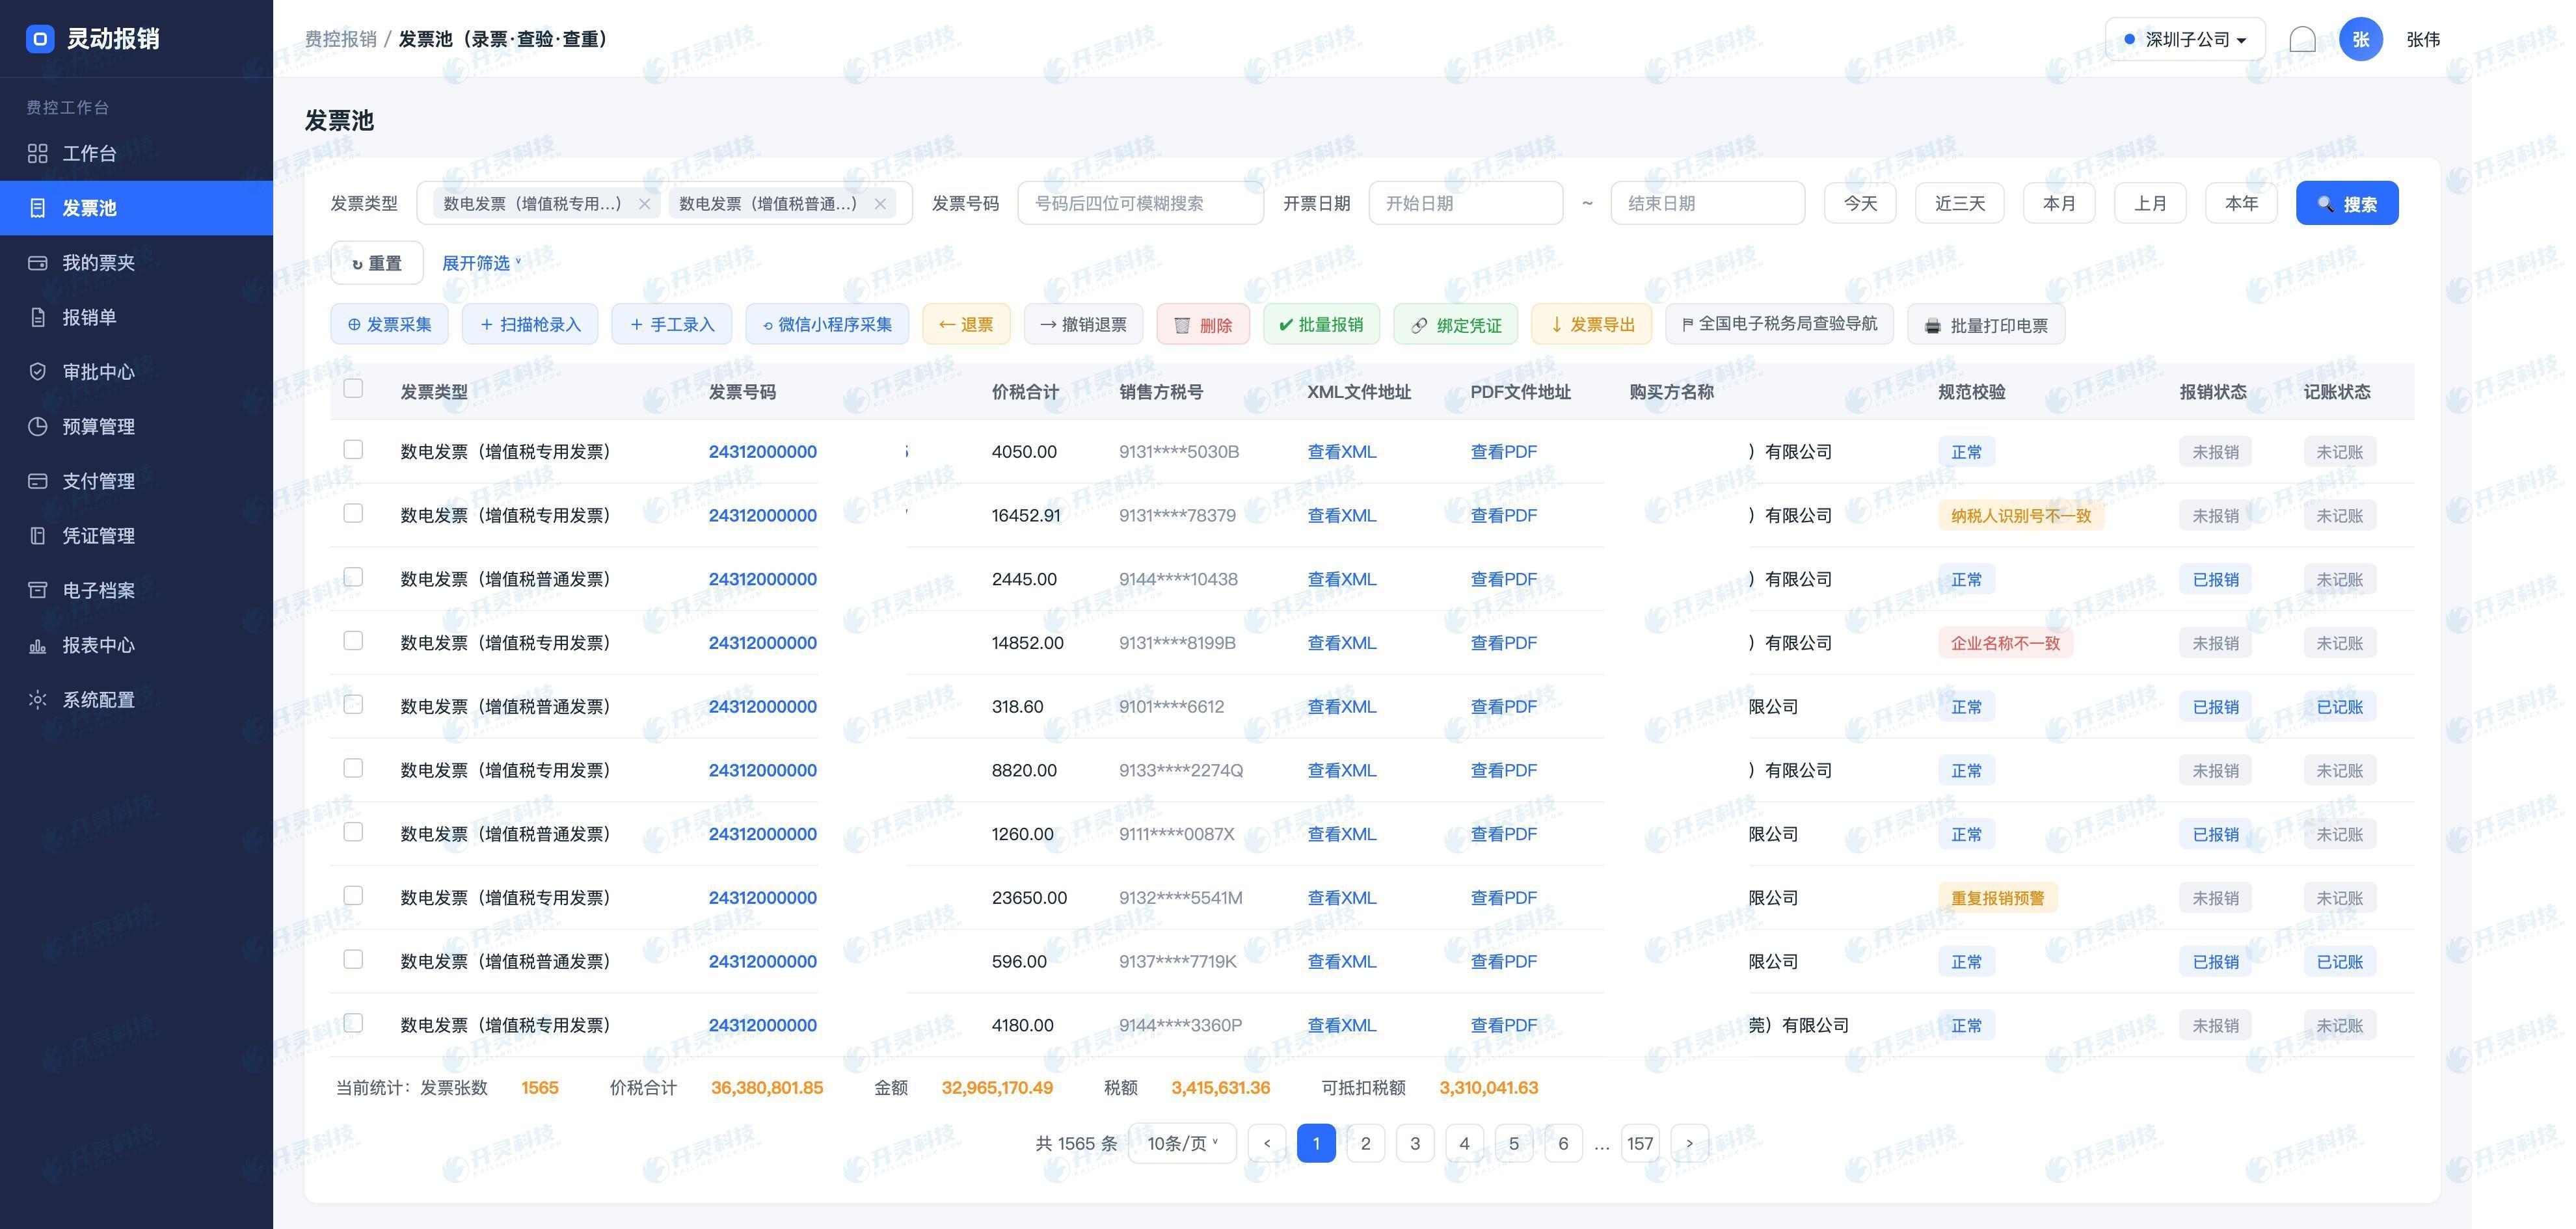
従業員はモバイル端末の撮影、スキャン即時入力、WeChatやメールなどの方法で証憑を集約でき、全面デジタル化電子インボイスのソースファイル(XML/PDF/OFD)や従来の電子インボイス(PDF)も企業の接続方式に応じてインボイスプールに入ります。システムは入口で識別可能なフィールドを読み取り、初歩的な規範検証を完了し、各証憑に統一状態を付与します。ユーザーが見るのは、チャット記録やローカルフォルダに散在する添付ではなく、一か所で検索可能なリストです。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、全面デジタル化電子インボイスのソースファイル、従来の電子インボイス、印刷物のOCRなどの収集方式をサポートします。収集完了後も「受領済み」と「経費精算可能」を区別する必要があります:ファイル破損、フィールド欠落、購買者が不一致、または検証異常の証憑は未処理キューに入れるべきであり、アップロード成功だけで経費精算に直接参加させてはなりません。
| 「マルチエントリ管理の目標はより多くのファイルを集めることではなく、一枚のインボイスが企業内で常に一つの追跡可能な身分だけを持つことである。 |
▍三、真偽検証と重複チェックは2つの問題に分けて回答する必要がある
真偽検証は票面情報と権威ある検証結果が一致するかに注目し、重複チェックはこの票が企業内部の他の担当者、他の書類、他の入口から既に提出されていないかに注目する。真正なインボイスでも重複精算される可能性があり、内部重複が見つからないからといって票拠が有効とは限らないため、両者のチェックは互いに代替できない。
企業はまた、宛名、税番号、販売者、商品内容などの次元に基づいてリスク警告を設定できます。ルールに該当した後は理由を表示し、リスクの程度に応じて使用禁止、差戻し・補充、または人的再審査を選択すべきです。ブラックリスト商品、購買者が一致しないなどの管理要件は企業の制度に合わせて設定する必要があり、すべての警告を単純に税務違法と見なすことはできません。
- 真偽検証は票拠の真正性を解決し、重複チェックは企業内部での重複使用を解決する
▍四、伝票の占有と解放は経費精算書のステータスに追随する
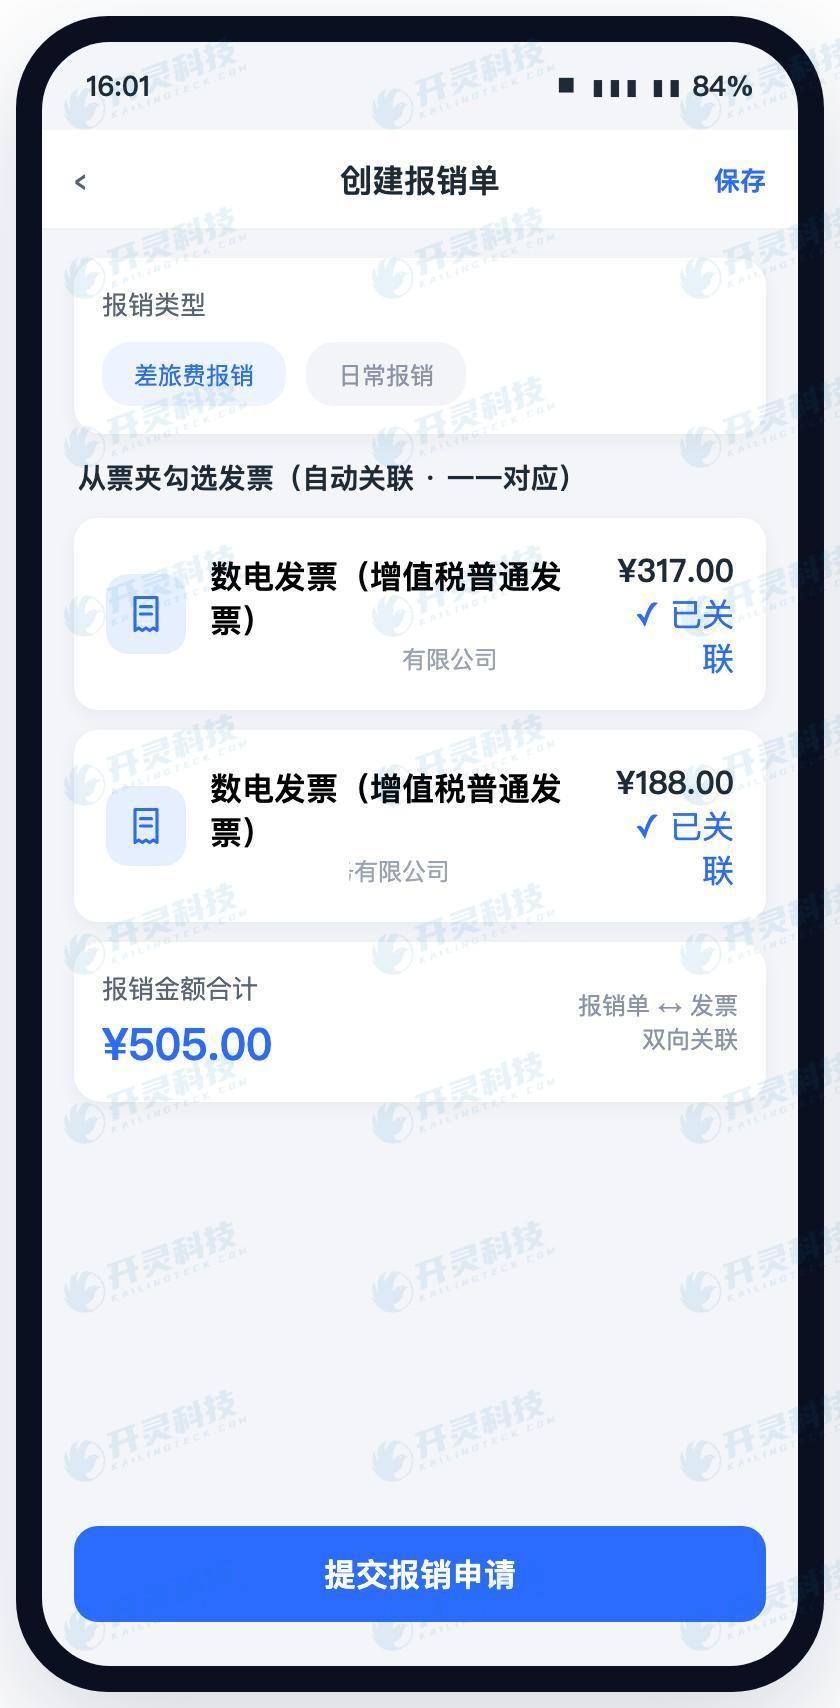
従業員がインボイスプールから証憑を選択して精算書を作成した後、システムは双方向の関連付けを確立し、証憑を「使用中」または「処理中」に設定して、別の書類が再度参照するのを防ぐ必要があります。精算が撤回または差戻しされた場合、即座に解放するかはフローの状態と組み合わせて判断すべきです。単なる資料補充であれば、占有を保持する方が並行重複を避けられ、書類全体が終了した後に再び利用可能にします。
経費精算完了後も、票据ステータスは記帳と税務入帳管理に連携する必要があります。システムは入帳済み、税前控除、その他設定ステータスを記録でき、電子インボイスが悪意により赤字訂正されても誰も気づかない事態を防ぎます。具体的な税務処理は財務が適用ルールに基づき判断し、システムが提供するのはステータス、検証結果、関連証拠です。
- 送信時に証憑をロックし、同一インボイスが同時に2つの承認チェーンに入ることを阻止。
- プロセス変更時に解放理由を記録し、インボイスが理由なく使用済みから使用可能に戻らないようにする。
- 完了後、経費精算、証憑、アーカイブ先を保持し、どの工程からでも逆引き照会が可能。
▍五、月末管理は未使用インボイス、異常インボイス、欠落ソースファイルを探す
月末は経費精算金額を集計するだけでなく、収集済みだが長期間未使用の票、検査異常で未処理の票、精算済みだがソースファイルが不完全な記録、撤回後もなお占有状態にある項目も確認する必要があります。これらのリストはそれぞれ従業員のToDo、財務の再審査、アーカイブの補完、システム状態の修正に対応します。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、証憑ソースファイルを経費精算、記帳、電子会計アーカイブに衔接できます。ファイリング時には元の電子ファイルとその業務関係を保持すべきであり、印刷物やスクリーンショットのみを保存してはなりません;印刷物に対応する元の電子証憑は、企業の適用要件に従いソースファイルと影像の対応関係を保持します。
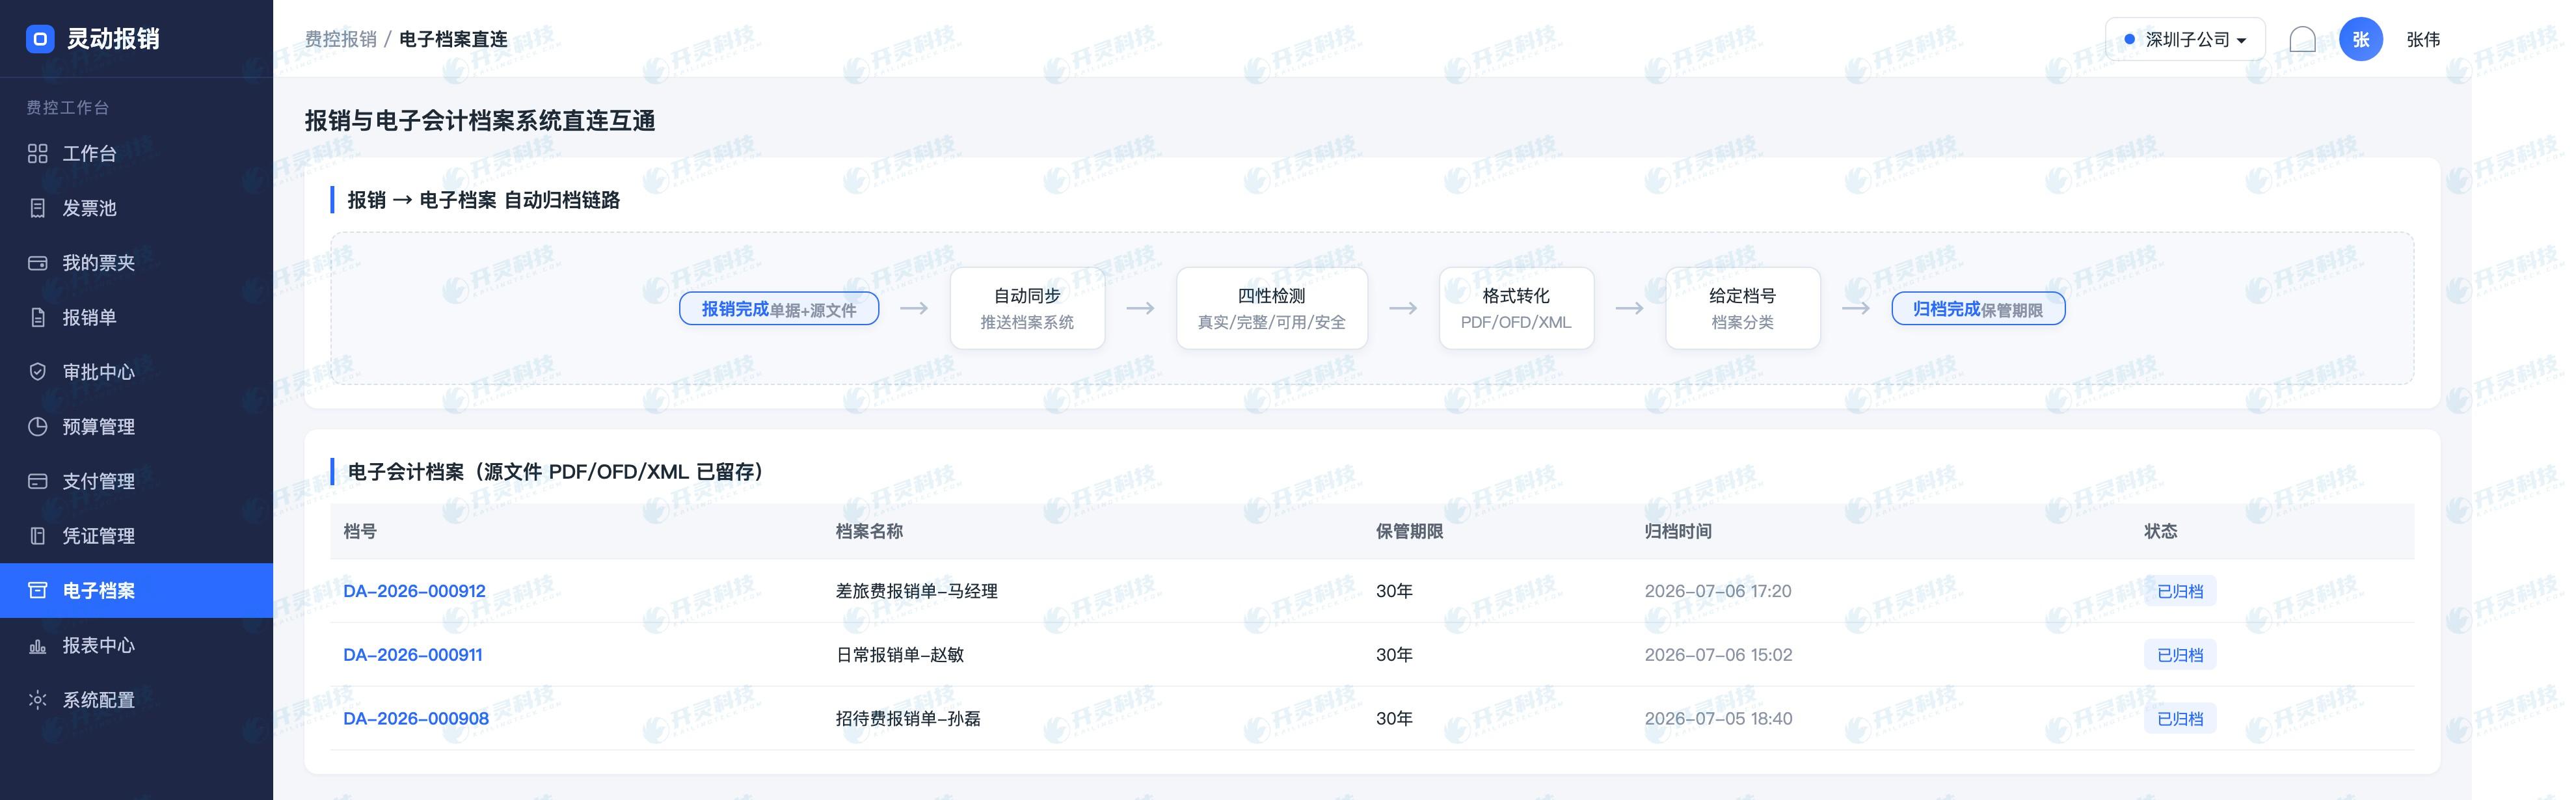
- 入口別に識別失敗原因を統計し、従業員の操作プロンプトを最適化し、度重なる手動補録をなくす。
- 異常タイプ別に責任を割り当て、票拠自体、企業ルール、インターフェース状態の問題を区別します。
- ランダムにアーカイブからインボイスプールと精算伝票を逆照会し、ファイル、フィールド、ステータスが相互に一致することを確認。
▍六、運用過程でもインターフェースの再送とファイル更新に注意する
統一主キー、真偽検証・重複チェック、ステータスマシンが同時に実装されれば、証憑の形態がどれほど多くても管理が孤島に分割されることはありません。従業員は最も便利な入口から提出し、システムはバックグラウンドで正規化と検証を完了し、財務は異常とアーカイブ完全性を中心に作業し、企業は初めてインボイス収集を「ファイル受け取り」から「証拠管理」へとアップグレードできます。
稼働過程ではインターフェースの再送やファイル更新にも注意を払う必要がある。例えば同一のXMLがネットワーク原因で重複して到達した場合、同一票据の重複イベントとして識別すべきである。票据に合法的な状態変化が生じた場合は、旧記録を上書きするのではなく新たな状態を追加すべきである。時間と出所を保持してこそ、後続の再確認で票据がいつ受信され、いつ検証され、なぜ変化したかを説明できる。
権限も状態を中心に設定する必要がある。一般従業員は本人の票拠と異常原因を閲覧でき、インボイス管理者は企業レベルの衝突を処理し、システム管理者は接続パラメータを維持するが業務結論を勝手に変更すべきではない。操作範囲を分けることで、誤削除・誤解放を減らし、明確な責任の軌跡を残せる。
▍よくある質問 FAQ
Q:全面デジタル化電子インボイスのソースファイルの3形式(XML/PDF/OFD)は1つだけ保持できますか?
A:推奨しません。構造化データ(XML)は処理に便利で、版式ファイル(PDF/OFD)は閲覧と保存の機能を担います。企業は電子会計証憑の経費精算・記帳・アーカイブに関する関連要件とシステムのアーカイブ設計に従って完全な関係を保持すべきです。
Q:OCR認識の成功はインボイスの真正性と同義ですか?
A:等しくありません。OCRは票面フィールドの読み取りを担当し、依然として検証、規範チェック、企業内部の重複チェックが必要で、異常項目は再確認に入るべきです。また、印刷物を認識した後は元の電子証憑に関連付ける必要があり、印刷物を独立した証憑として扱ってはいけません。
Q:経費精算書が却下された後、インボイスはいつ解放されますか?
A:補充材料とフロー終了を区別する必要があります。前者は通常重複を防ぐため引き続き占有し、後者は設定に応じて解放でき、状態変更記録を保持します。
Q:印刷物と電子インボイスは同じインボイスプールで検索できますか?
A:統一的な証憑オブジェクトとして管理できます。印刷物はOCR認識後に元の電子証憑へ関連付けるべきで、システム表示時にソースを明示しますが、票種ごとの認識フィールド、検証方式、原本管理要件はそれぞれ保持すべきです。
Q:従来の税控電子インボイス(電子専用インボイス、電子普通インボイス)は今後も受信しますか?
A:2026年に全面デジタル化電子インボイスは全面的に実施され、従来の税控電子インボイスは移行期の遺留物であり、徐々に減少します。ただし移行期には企業が依然として受領する可能性があり、システムは全面デジタル化電子インボイスと従来の電子インボイスの両方の収集と管理を同時にサポートすべきです。
全面デジタル化電子インボイスのソースファイル、印刷物、マルチチャネル証憑を同一の照会・検証・アーカイブ可能なチェーンに載せます。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
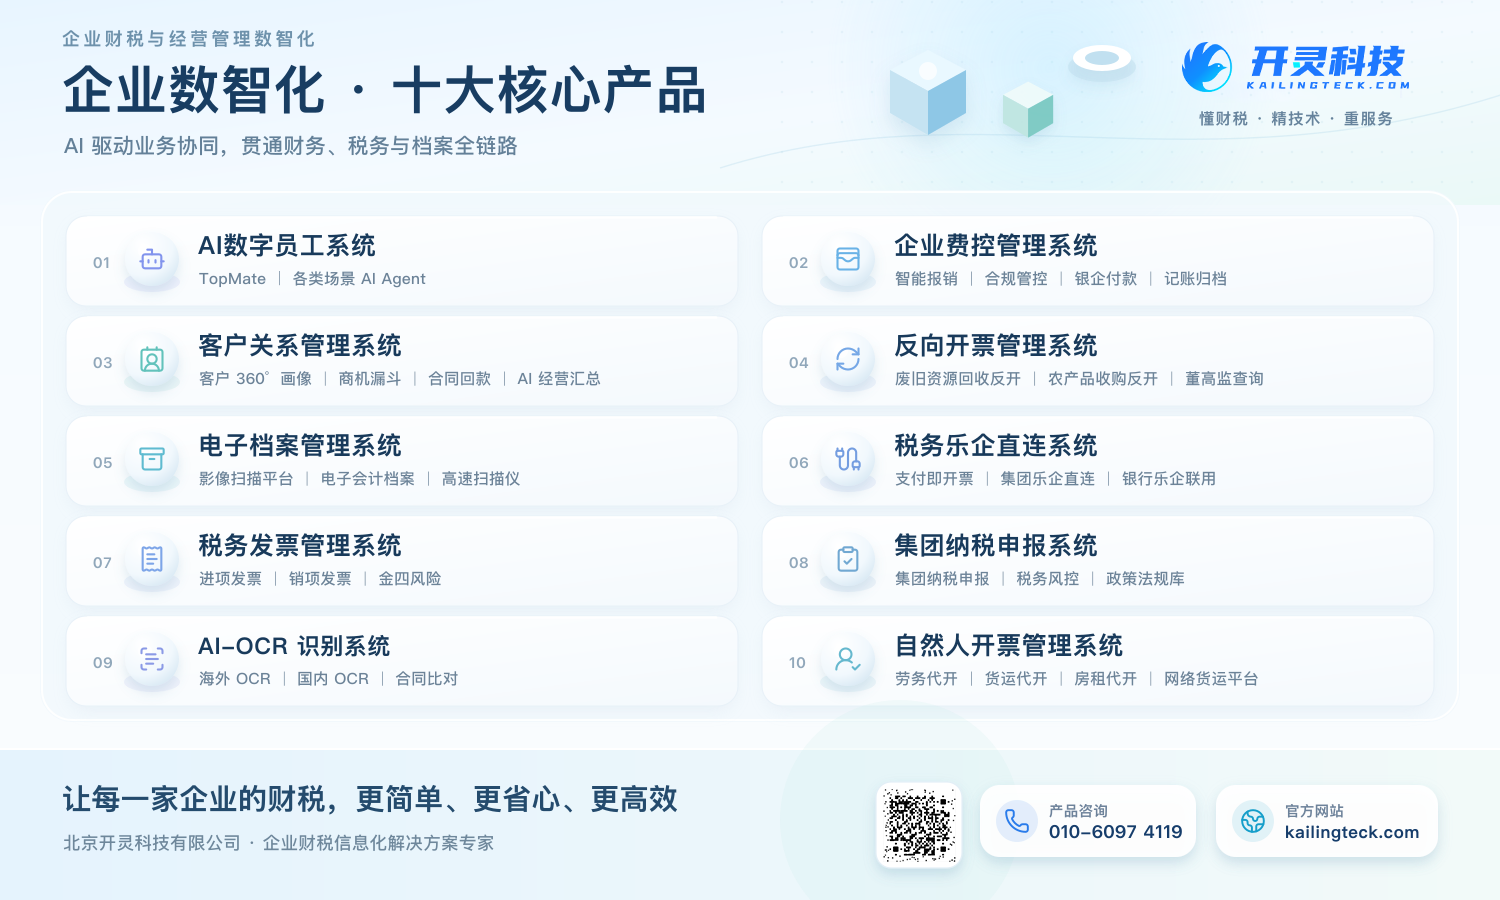
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:全面デジタル化電子インボイス、全面デジタル化電子インボイス源ファイル、インボイス真偽検証・重複チェック、印刷物認識、Kailing Technology、企業経費管理精算システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京