
個人売り手の供給が多く、鉄スクラップ回収のリスク管理はどうする?Kailing Technology資源回収リバースインボイス発行システムが身分・限度額・発行台帳を自動検証
廃鉄回収が多数の自然人出售者に対応する場合、リスクは往々にして一枚の証憑にあるのではなく、同一人物の複数回供給、身份情報の変化、累計取引口径の分散、異常がバッチ業務に覆い隠されることにあります。現場で一度だけ身分証を核験し、財務が月末にまとめるだけでは、主体の不適用や限度額状態の変化がインボイス発行時まで露見しません。「一、散户が多い真の難しさは身份の持続的有効性と累計の一致性にある」をめぐり、Kailing Technology資源回収リバースインボイス発行システムは関連関係を同一の業務チェーンに組み込む必要があります。
Kailing Technology資源回収リバースインボイス発行システムは、主体検証を登録と取引に前倒しし、各入荷、決済、インボイス発行ごとに台帳を更新します。システムは不適用主体の自動阻止、限度額と業務証憑の記録、支払とアーカイブの接続に対応します。具体的な政策閾値と適用基準は発効規定と企業の検証に基づくべきであり、数字をマーケティング上の約束として扱うことはできません。
▍一、個人事業主が多い場合の真の難点は身分の継続有効性と累計の一致
同一の売却者が異なる携帯番号を使用したり、複数回来場したり、異なる受領地点で取引する場合がある;各拠点が個別に台帳を作成すると、システムは1人を複数の主体に分割し、累計台帳が不正確になる。逆に、氏名のみで統合すると同名者を同一人物と誤認する可能性がある。主体識別は経験的判断ではなく、コンプライアンスに沿って収集された安定した身元情報と照査結果に依拠すべきである。
身分はさらに変化する。初回の記録作成が条件を満たしていても、その後の取引ごとに再確認が不要になるわけではない。主体の登記状態やその他の適用条件が変わった場合、インボイス発行前に再検証すべきである。高頻度の供給によりこうした変化は複数のバッチにまたがりやすくなるため、確認は各取引の状態と関連付けて行わなければならない。
- 主体アーカイブを統一し、クロスサイトでの重複建档による累計分散を回避。
- 各取引はその時点で有効な検証結果を引用し、時間とソースを記録する。
- 同一人物の疑いまたは情報の衝突はまず再審査に入り、曖昧なルールで自動統合しない。
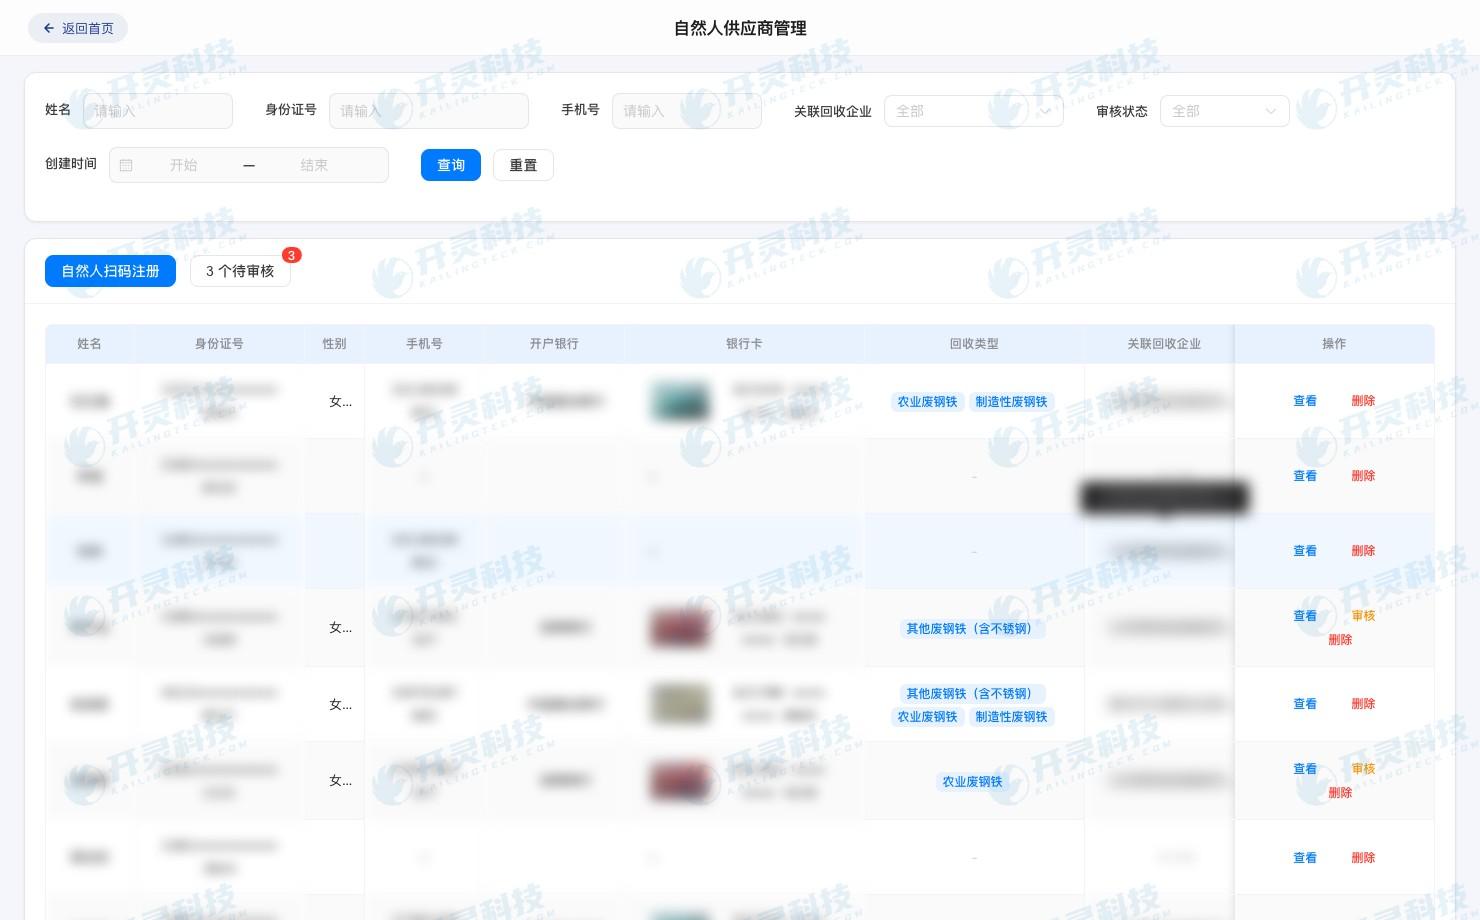
▍二、Kailing Technology資源回収リバースインボイス発行システム:初回の台帳作成では連絡先だけでなく主体を確認する必要がある
条件を満たす個人販売者に対し、資源回収企業は規定に従いリバースインボイス発行で増値税インボイスを発行でき、その制度基礎は『国家税務総局公告2024年第5号』に由来する。システムでの建档時は真実の身元と適用条件を中心に検証すべきであり、既に登記した個人事業者、および法人またはその董監高等の不適用情形については、Kailing Technologyの能力が自動で検証し遮断できる。
台帳登録資料は最小必要範囲、アクセス権限、更新責任を設定すべきです。現場担当者は出所を確認して起案し、財務・税務職が異常を処理し、一般の操作担当者に発効済みの重要な身元結論を修正させるべきではありません。Kailing Technologyの資源回収リバースインボイス発行システムは主体状態と以降の業務関係を保持し、1つの台帳が履歴を上書きせずに複数回の取引に対応します。
▍三、各受領は業務台帳と枠台帳を更新する必要がある
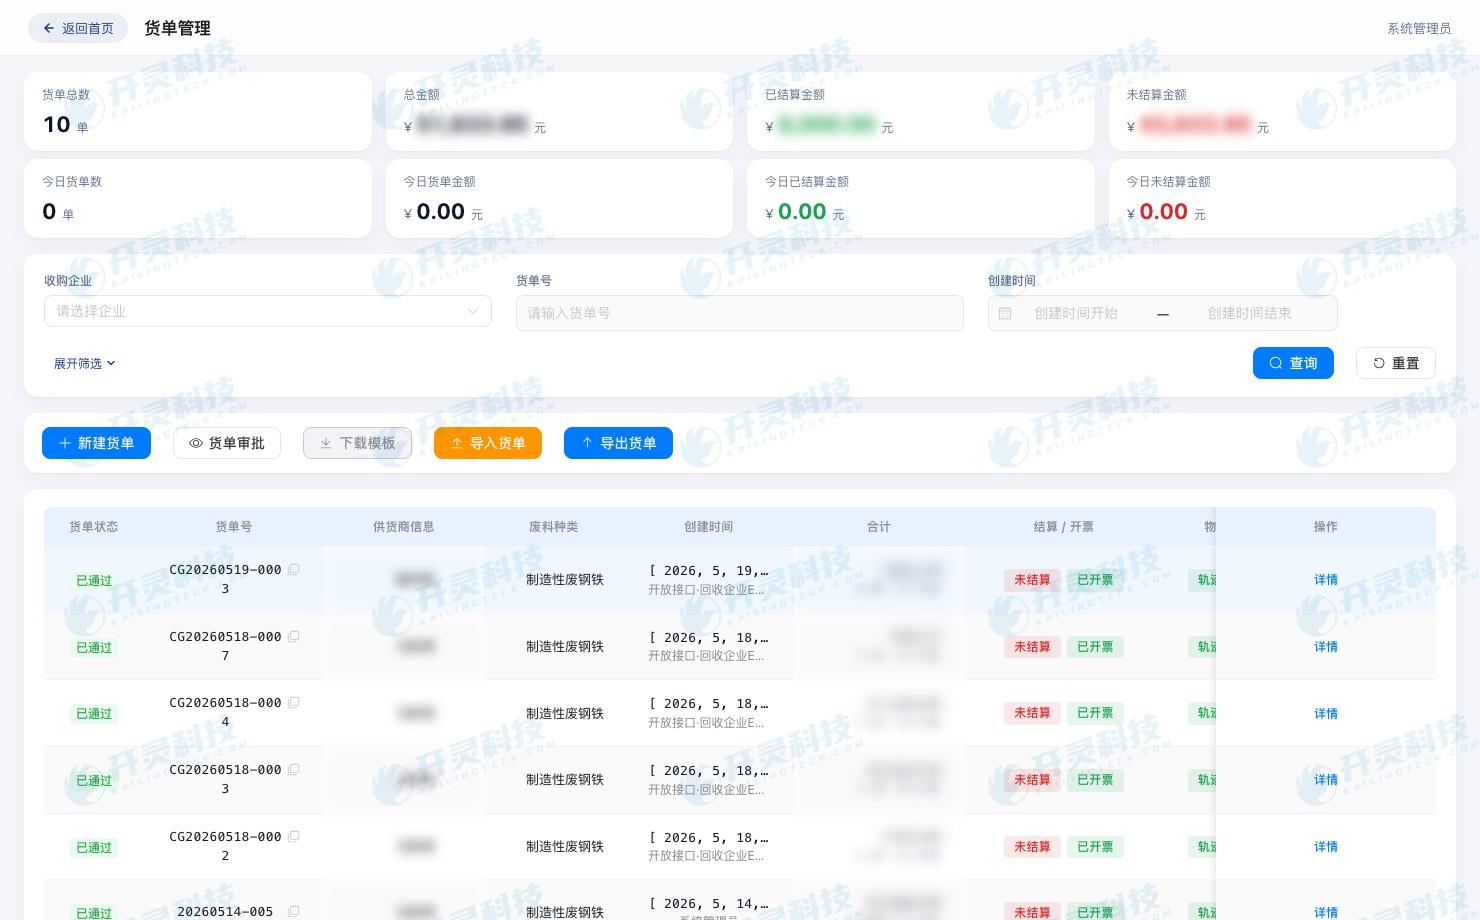
自然人アーカイブが承認された後も、受領業務は品目、数量、磅単またはその他の証憑、時間、受領組織及び決済関係を記録する必要があります。システムは業務の効力発生時に累計台帳を更新し、取消、調整または赤伝も相反する変化を生じさせるべきであり、成功したインボイス発行金額のみを累計し、在途及び取消を無視してはなりません。
枠の判断には明確な時点が必要です。取引前に現在の状態を提示し、インボイス発行前に最新データで再確認します。複数人が同一の売り手を同時に処理する場合は、処理中の占有を考慮し、各取引が単独では利用可能でも合計で衝突が生じるのを防ぐ必要があります。本記事では必要不可欠な検証を経ていない具体的なしきい値は引用せず、実施時は当期に有効な規則と企業ポリシーに従って設定します。
- 累計口径には税込か否か、統計周期、成功・処理中ステータスを明記。
- 撤回または無効化は同期して占有を解放し、赤伝票は元票との対応関係を保持。
- 組織横断の取引は統一主体で累計し、同時に各組織の業務来源を保持する。
▍四、異常は単票を一時停止し、バッチ全体を一緒に失敗させない
主体情報の衝突、台帳状態の異常、業務資料の不足、またはインターフェース検証の失敗時には、該当する明細を一時停止し原因を表示すべきである。他の主体およびすでに検証を通過した業務は継続でき、高頻度の小口取引で1件の問題がバッチ全体を阻害するのを避ける。一時停止は削除ではなく、修正後も元の業務伝票に沿って継続する。
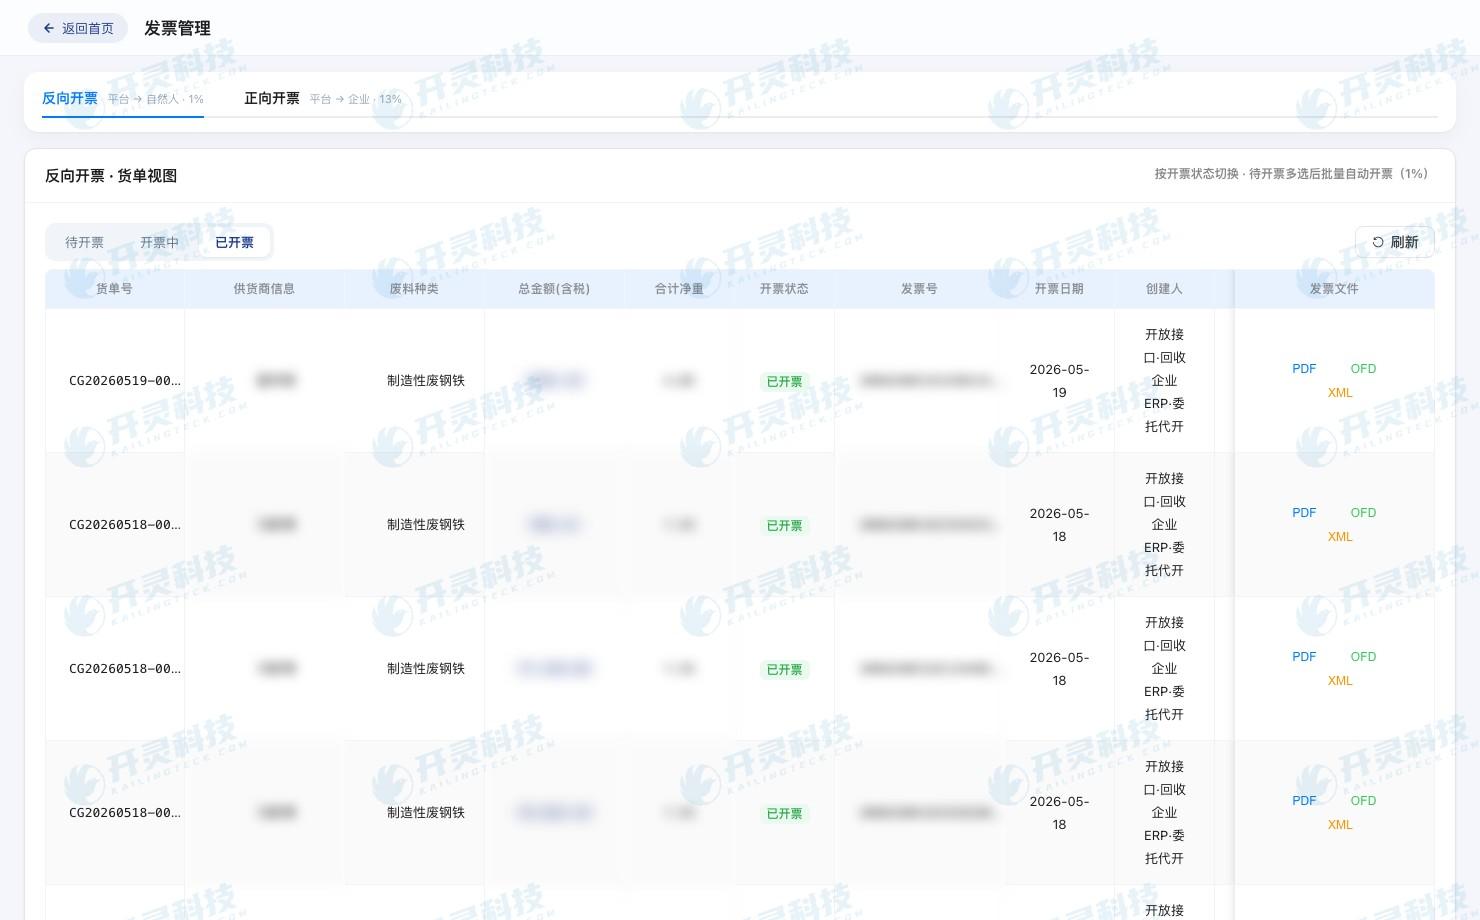
リバースインボイス発行の成功後、インボイスのステータスとソースファイルは元の取引に紐付けられます。支払タスクは売り手と決済結果を再確認します。Kailing Technologyの資源回収リバースインボイス発行システムはワンクリック発行、赤伝票、銀企直連をサポートしますが、税務の返却と銀行の返却はそれぞれ記録する必要があり、指令送信を最終成功と見なしてはなりません。
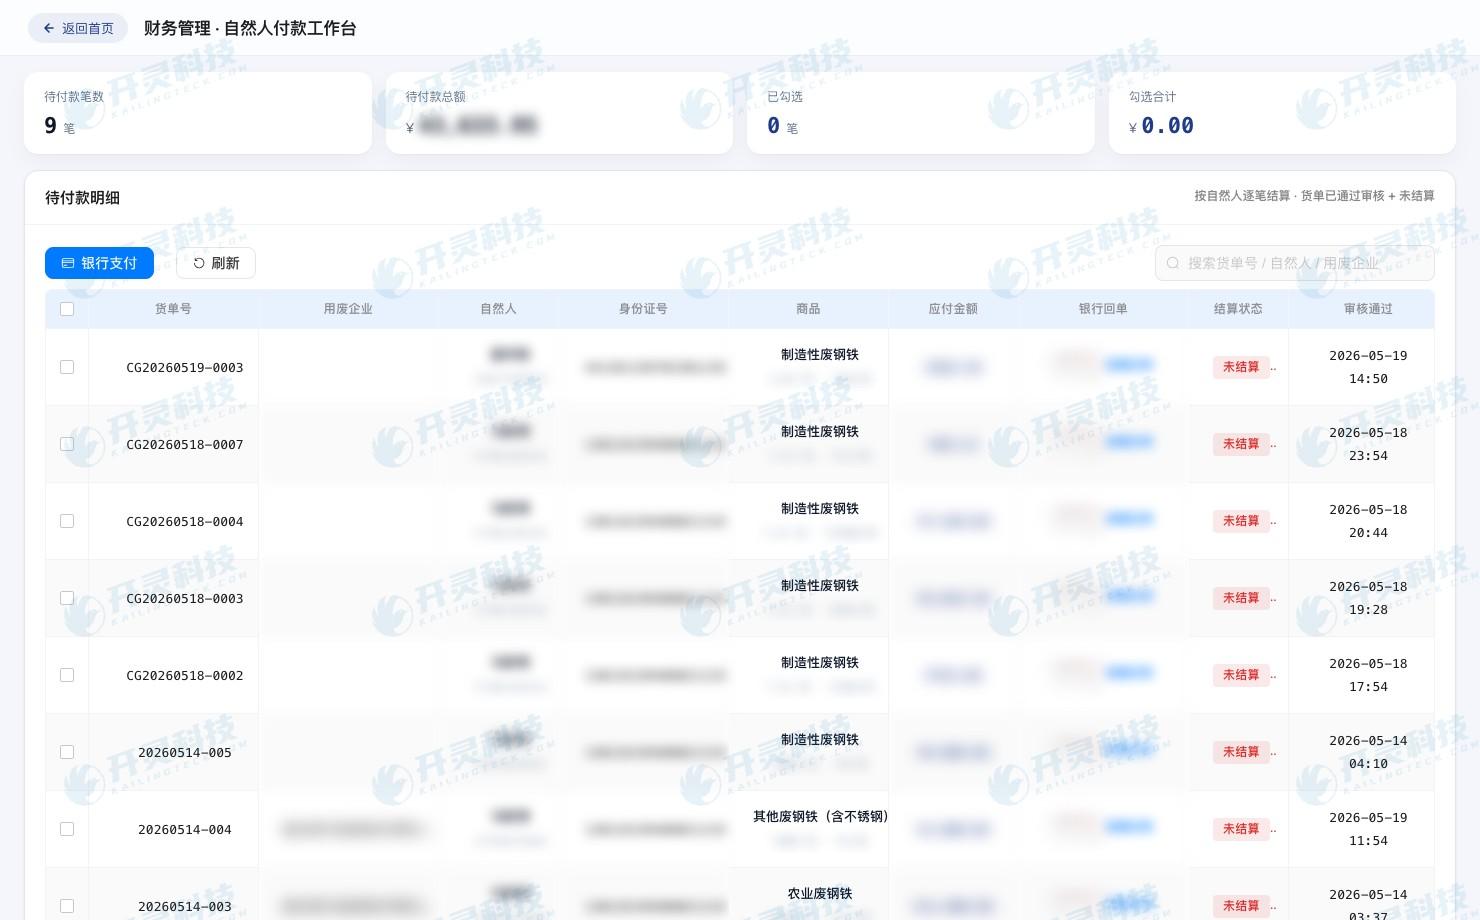
| 「個人投資家リスク管理の目標は、疑わしい一件を精密に一時停止することであり、全バッチ停止で表面的な安全を得ることではない。 |
▍五、台帳レビューは主体、業務、ステータス変化を同時に見る
日常的な再確認は、同一人物の複数段階、クロスサイト取引、短期間の高頻度、検証状態の変化、長時間未クローズの在途、赤字発行後の未更新などの条件でキューを構築できる。提示は再確認の入口にすぎず、制度上の根拠なく頻繁な取引を直接違規と判定すべきではない。担当者は業務証憑と主体情報を組み合わせて確認する必要がある。
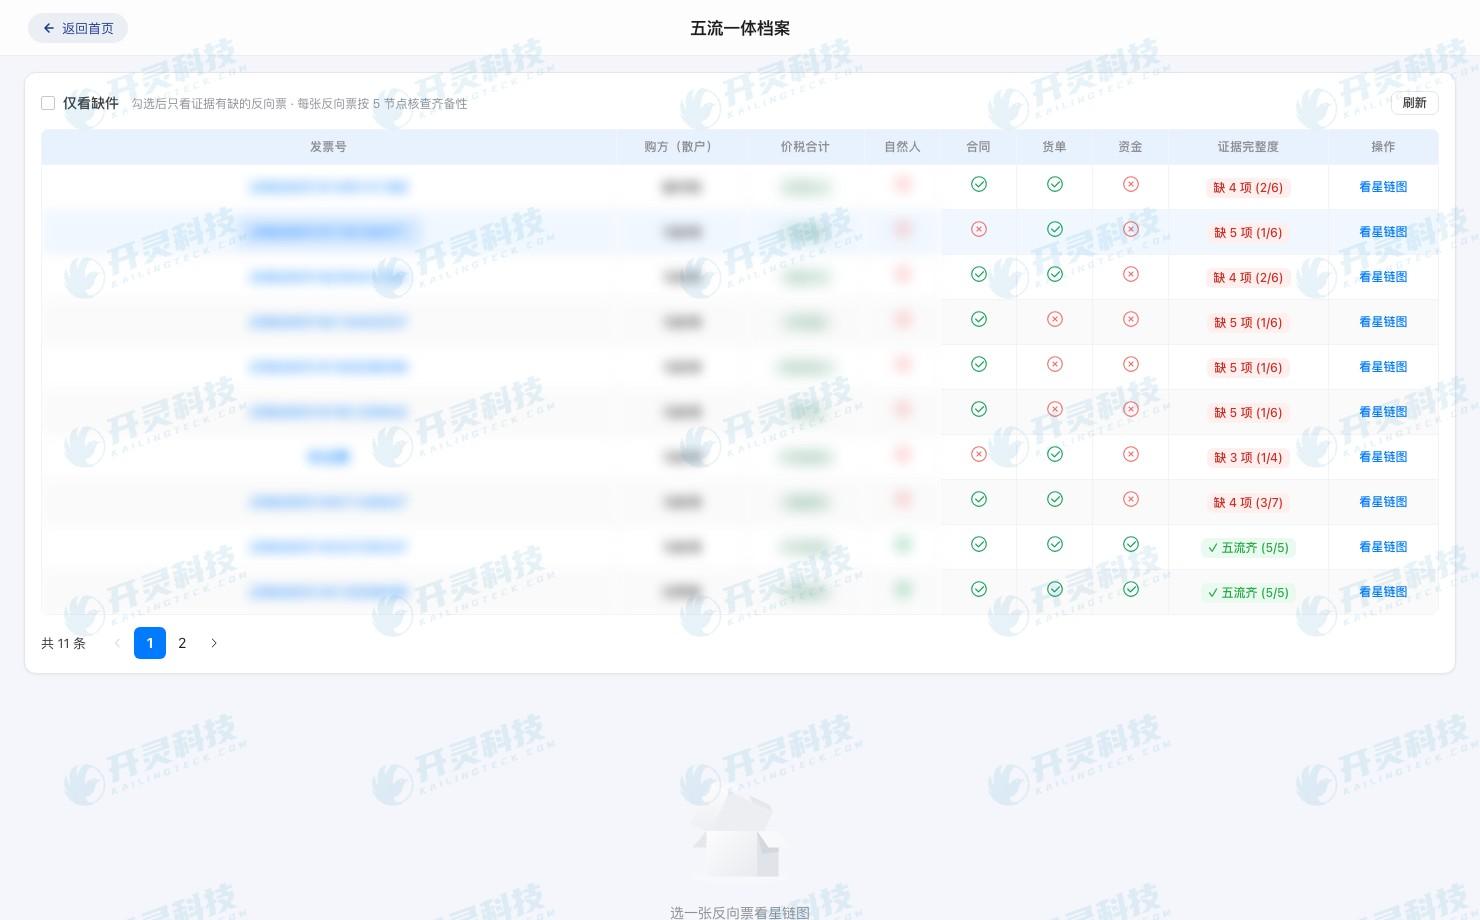
アーカイブ時に主体自証、受領業務、インボイス、支払と処理記録を五流証拠として構成します。システムは主体から履歴取引を閲覧でき、単一のインボイスから当該受領へ戻ることもでき、権限とエクスポートは制御されます。これにより累計台帳は単なる数字ではなく、数字がどの事項から構成されるかを説明できます。
- クロスサイトで同一販売者のサンプルを用いて、主体が正しく統合されているかを検証します。
- 検証状態の変化を用いて、後続取引が適時に複核に入るかどうかを検証する。
- 並行インボイス発行と赤伝票で、処理中の占有と累計の戻しをテスト。
稼働後は異常の責任を明確にする必要がある:現場は業務資料を補充し、財務・税務岗位は主体とインボイス発行条件を判断し、システム保守担当はインターフェースやデータ問題を処理する。異なる原因を「インボイス発行失敗」という1つのキューに混在させると、処理時間が長くなるだけでなく、改善の根拠も形成できない。
身元、業務、累計の三つのラインが各取引で同期更新されれば、廃鉄回収企業は多数の個人売り手に対しても一貫した基準を保てる。通常の売り手は受領、インボイス発行、支払を迅速に完了し、少数の異常には原因、担当者、クローズ条件があり、リスク管理は月末の人手による集計に依存しなくなる。
データ品質モニタリングは、身分証明書の期限切れ、連絡先の頻繁な変更、同一アカウントに複数の主体が対応するなどの現象にも注目できますが、これらのシグナルは再確認のリマインダーにのみ使用され、事実判断に代わるものではありません。機密情報は最小必要原則に従って使用し、照会とエクスポートは記録を残し、リスク管理自体が新たなデータ露出を引き起こすことを避けるべきです。
政策または企業の基準が調整された場合、システムルールは発効日を明記し、進行中の業務に対して経過措置を制定します。旧取引は当時採用した検証と累計の根拠を保持し、新取引は新ルールを使用し、現在の設定で履歴を書き換えることはありません。これにより台帳は継続的に運用でき、異なる段階の処理差異も説明できます。
例外をクローズした後は原因データを回収すべきである。ある拠点で重複登録が繰り返し発生する場合は、入場識別の改善を優先し、大量の失敗が資料の欠落によるものであれば、現場の案内を調整し、インターフェースのステータスが遅延する場合は、照会とアラートを最適化する。リスクキューは最終的に源流の改善を促すべきであり、長期的に滞留させるべきではない。
▍よくある質問 FAQ
Q:個人が初回の検証を通過した後、以降は再検証不要ですか?
A:永久に沿用することは推奨しません。重要な取引やインボイス発行時に最新の有効なステータスを使用し、その時点の検証結果を保持すべきです。
Q:同一の販売者が異なる拠点で供給する場合、どのように累計しますか?
A:統一名義マスタで各拠点の取引を関連付け、累計基準を統一しつつ、各取引の組織と計量票の出所を保持する。
Q:高頻度取引は直接リスクと判定できますか?
A:頻度のみで結論を下すことはできません。再確認をトリガーできますが、最終的には主体のステータス、業務証憑、適用ルールを組み合わせて判断する必要があります。
Q:1件の主体異常がバッチ全体のインボイス発行を止めますか?
A:合理的な設計では異常明細を分離し、正常な事項は処理を継続します。異常修正後は元の業務キーに沿って再試行します。
鉄くず個人供給者の毎回の供給で身元確認、台帳確認、ステータス追跡を可能にします。Kailing Technologyをご覧ください:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:廃鉄回収、散户供給、身份限度額核験、Kailing Technology、資源回収リバースインボイス発行システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京