
費用発生後に予算超過に気づく?Kailing Technology企業経費精算管理システムが予算管理を申請と消費に前置

多くの企業の予算報告書は非常に整っていますが、実際に資金を使う段階では拘束力が生まれていません。従業員が消費を完了し、インボイスを持ち帰り、経費精算を提出してから、財務が部門やプロジェクトがすでに超過していることに気づきます。この時点で業務を取り消すのは現実的でなく、追加承認、予算調整、または問題を月末に先送りするしかありません。予算が事後統計の機能しか担わなければ、費用の発生日程を変えることは難しいのです。「一、事後阻止のコストが高いのは、業務がすでに不可逆だから」を中心に、Kailing Technologyの企業経費管理・精算管理システムは関連する関係を同一の業務チェーンに組み込む必要があります。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、予算を申請、消費、経費精算伝票に関連付け、枠が業務コミットメントの前にチェックされ、撤回、却下、経費精算、調整に伴い更新されるようにします。前倒し管理は一律の超過禁止ではなく、占有、解放、警告、特批、最終執行を同一の追跡可能な規則に組み込むことです。
▍一、事後阻止のコストが高いのは、業務がすでに不可逆だから
費用発生前に契約が締結済み、出張行程が完了済み、サプライヤーが納品済みである場合があります。この時点で財務が精算を拒否しても企業の義務は消えず、むしろ従業員の立替、業務上の紛争、月末の集中補正を生みます。予算管理が精算の末端で止まっていれば、見えるのは結果のみで、結果を形成した決定ではありません。
事前化の鍵は、企業が初めて資金コミットメントを行うノードを見つけることです。出張では出張申請、購買では申請または契約、日常の少額費用では消費または経費精算時に検証することもできます。シーンごとに同じ時点を無理に使う必要はありませんが、どのアクションが予算を占有し、どのアクションが検証のみで重複控除しないかを取り決める必要があります。
- 申請通過は計画限度額を代表し、事前占有を形成でき、その後の複数人による同時使用を防止する。
- 実際の消費が発生した後は元の申請を引き継ぎ、計画と無関係な新たな予算消費を起こさない。
- 経費精算完了は実行金額の確認に用い、申請額と実額の差異を処理します。
▍二、Kailing Technology企業経費精算管理システム:予算オブジェクトは伝票ディメンションと一致する必要がある
予算は組織、部門、プロジェクト、費用科目、期間、または人員編成ごとに設定される場合があり、経費精算書もこれらの対象に対応できるフィールドを備える必要があります。予算がプロジェクト単位で統制されているのに申請書にプロジェクトがなければ、システムはどの枠を占有すべきか判断できません。組織階層が頻繁に変化するのにバージョン基準がなければ、過去の伝票と現在のレポートもずれます。
Kailing Technologyの企業向け経費管理・経費精算管理システムは、柔軟なフォーム設定と多組織シーンをサポートし、導入時にはまず予算管理に実際に参加する最小フィールドセットを選び出し、その後マスタデータによる自動入力、従業員による選択、承認による修正のいずれかを規定します。フィールドは十分に正確でありつつ、従業員が同一業務で複数セットの分類を重複入力しないようにする必要があります。
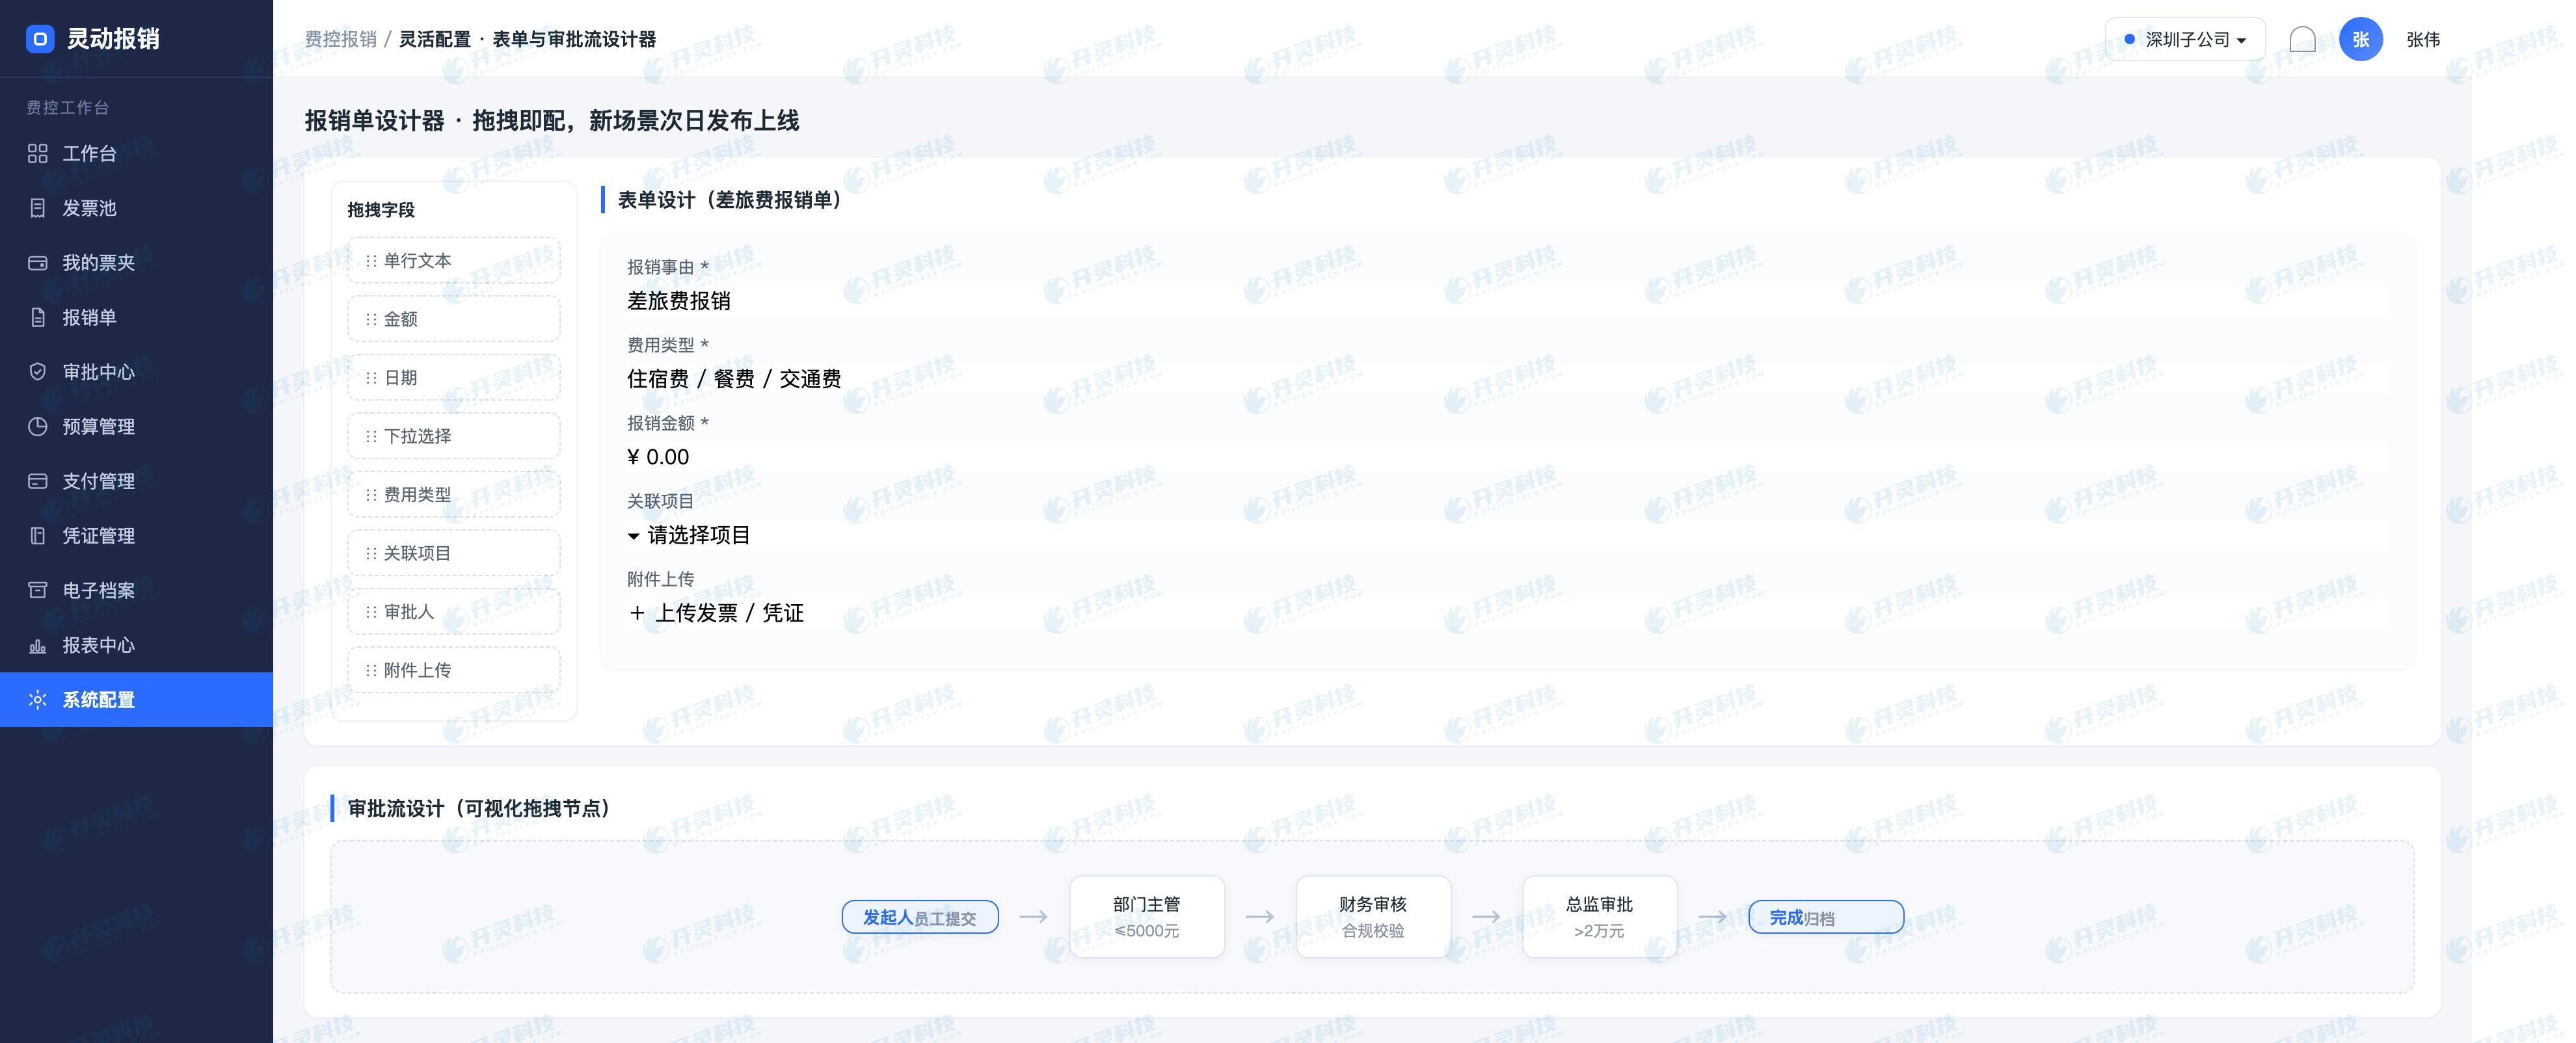
▍三、4つのノードで重複控除せずに枠を更新する方法
申請ノードは予定金額に基づき事前占有;申請が却下または取消された場合は解放。消費ノードで注文または取引データを取得できる場合、元の申請を引用し予定値を更新すべきであり、再度完全に占有してはならない。経費精算ノードは審査有効金額で予算執行を確認し、実額が事前占有を下回る場合は差額を解放し、上回る場合は超過ルールに従い処理する。支払ノードは一般的に資金ステータスの確認に使用され、予算確認後に再度控除すべきではない。
月をまたぐ業務では、予占がどの期間に保持され、いつ繰越または解放されるかを明確にする必要がある。長期未精算の申請が永遠に枠をロックし続けることも、責任者の確認なしに自動的に消えることもできない。システムはリマインダーとステータスを設定できるが、企業は失効条件、延長権限、月末処理方法を定め、予算残高のあらゆる変化に業務根拠を持たせる必要がある。
| 「予算前置は承認を一つ増やすことではなく、同一の費用が計画から精算まで一度だけ枠を消費することである。 |
▍四、超過には「通過」と「遮断」の二つの答えだけでは足りない
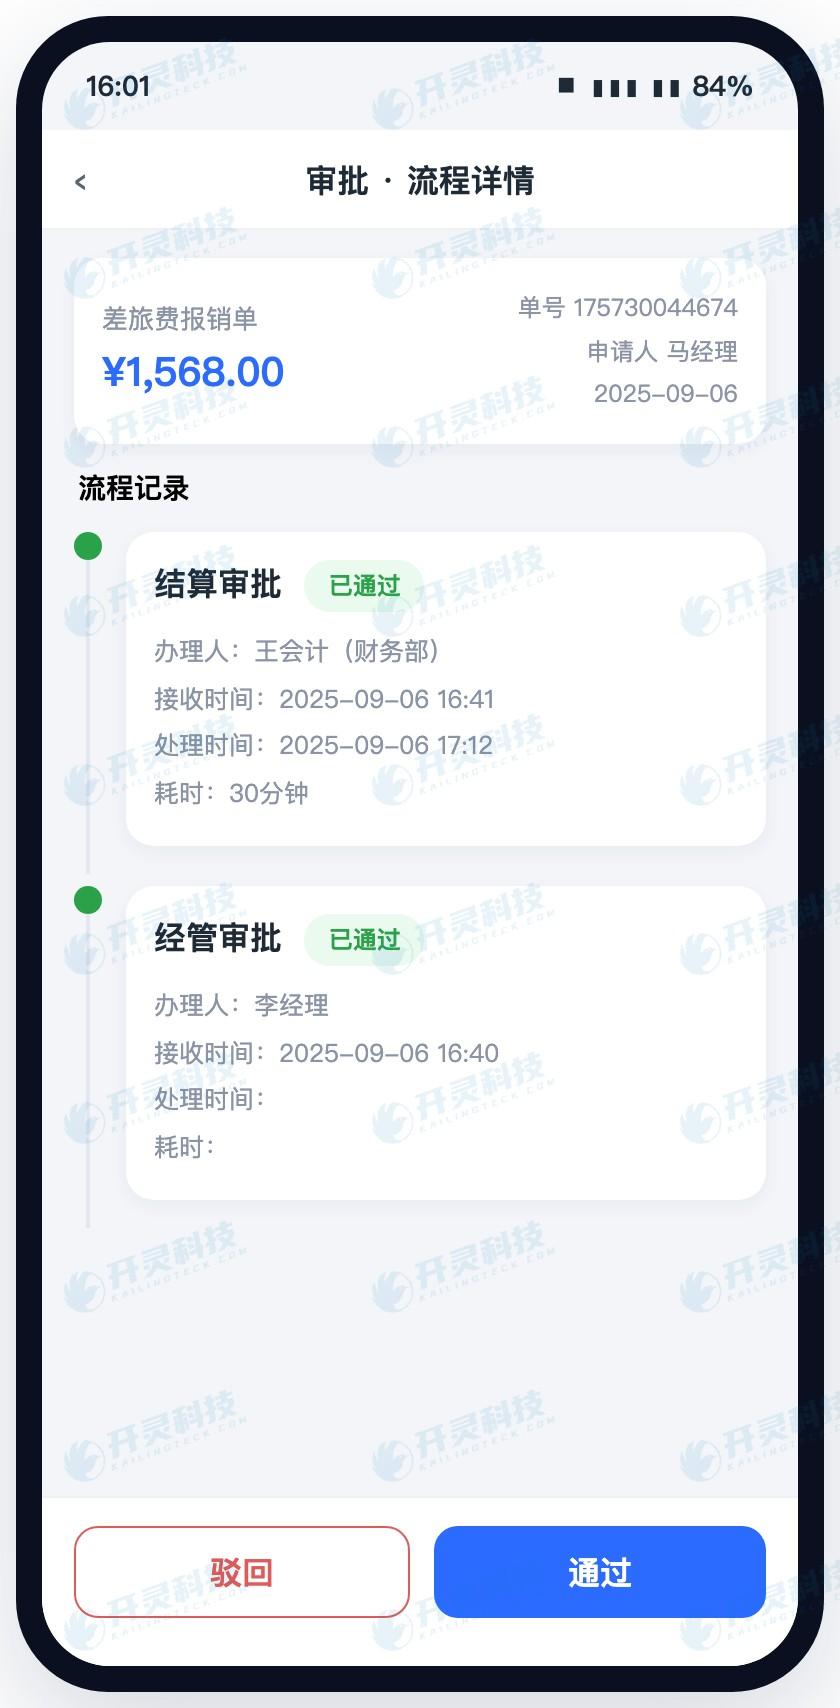
予算不足は、業務の急な変化、分類選択の誤り、予算がまだ配分されていない、または実際の超過支出に起因する場合があります。システムはまず差額、予算対象、既存の占有を表示し、原因に応じて異なる経路をたどるべきです:フィールドエラーは修正に差し戻し、臨時増額は調整を起案、必要な支出は権限付き特例承認へ、不合理な消費は継続を阻止します。すべてのケースを財務の口頭承認に委ねると、統制の痕跡が失われます。
特例承認も予算の修正とは異なります。承認者は今回の超過を承認するのか、予算調整を承認するのか、それとも他の枠の占用に同意するのかを明確にすべきです。三つの動作は後続のレポートで意味が異なります。Kailing Technology企業経費管理・精算システムはプロセス、リマインダー、レポートを通じてこれらの結果を引き受けられますが、権限階層、超過閾値および調整責任は企業制度によって決まります。
- 利用可能額、占有済み額、今回の申請額を表示し、承認者が超過タグのみを見ることを回避します。
- 特例承認の理由と適用範囲を記録し、一度の承認が後続の複数支出に流用されるのを防ぐ。
- 頻繁に超過する対象を予算編成に戻し、執行問題と計画偏差を区別します。
▍五、管理ダッシュボードは残高がなぜ変化したかに答える必要がある
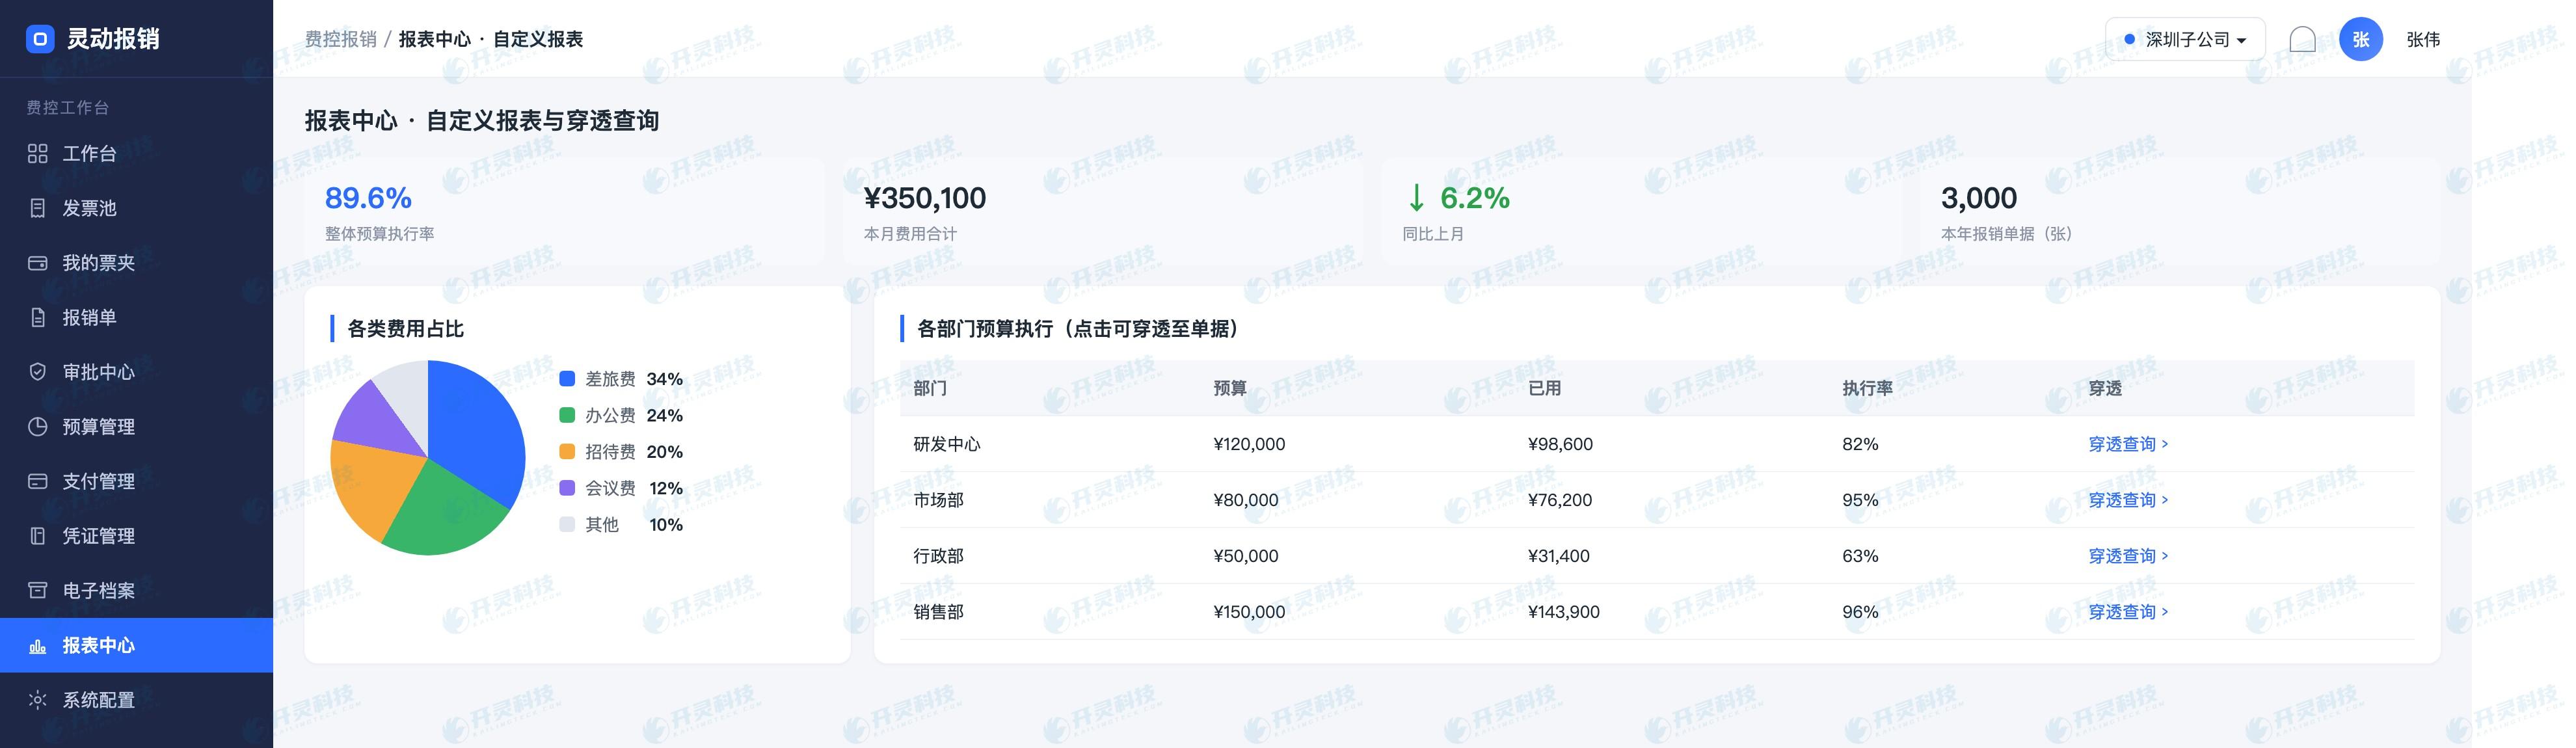
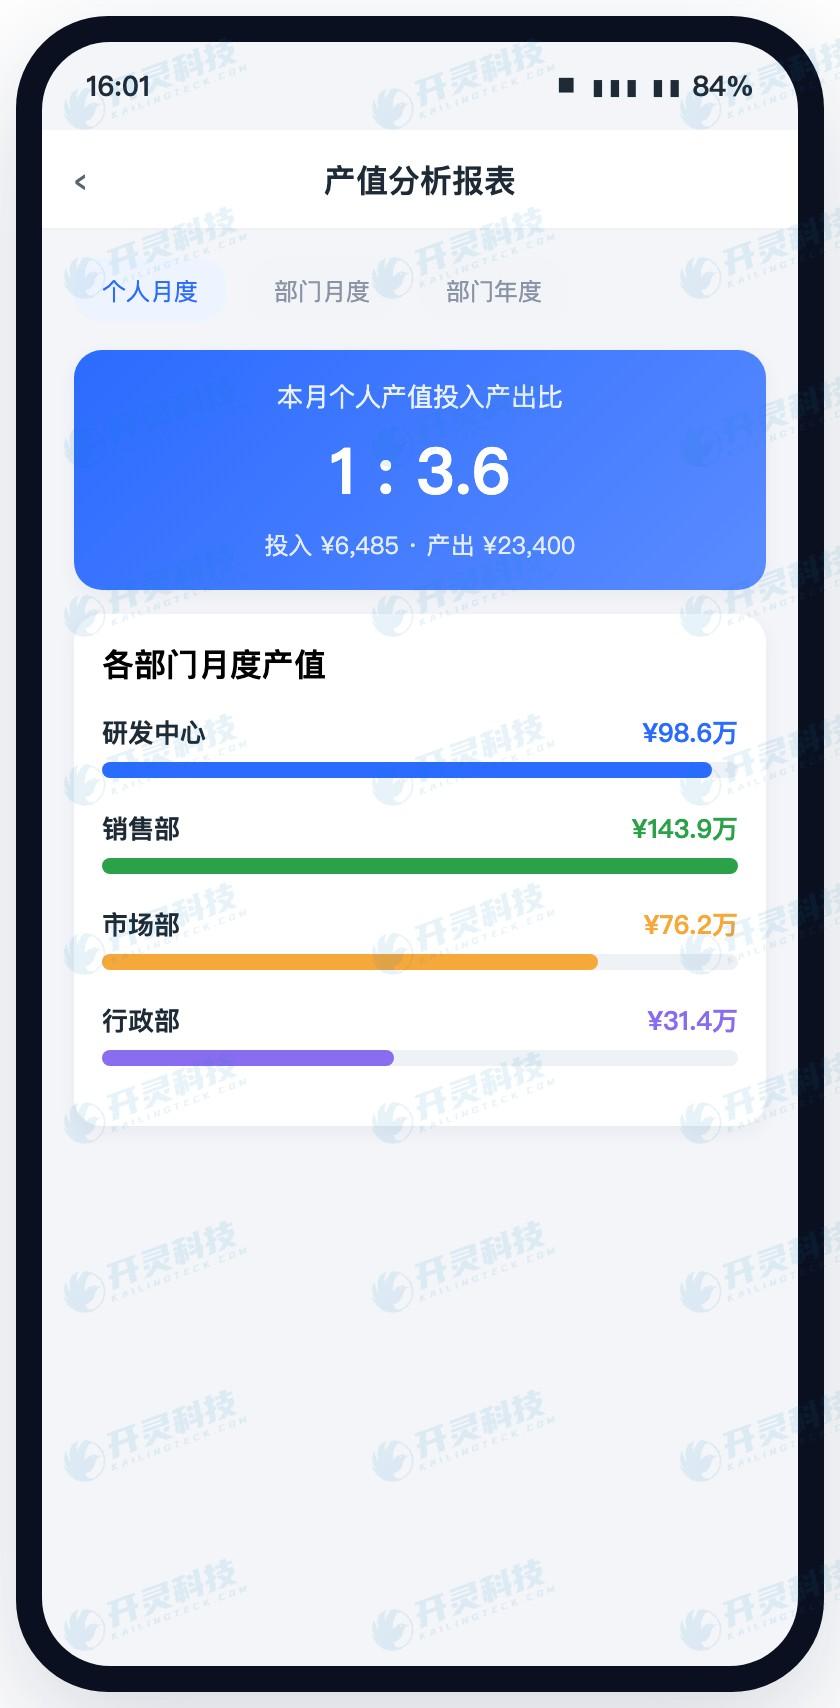
予算数・発生数・執行率のみを表示し、限度額が誰に占有され、なぜ未解放かを特定できない。管理者は集計レポートから申請・経費精算・調整事項へドリルダウンし、占有状態・完了予定時期・責任者を見る必要がある。モバイル端末は管理者がいつでも重要データを閲覧できるようにするが、分析基準はPC端末と財務会計と一致させなければならない。
リリース検収では、複数人同時申請、申請撤回、実際費用が予占額を下回る、超過特批、予算調整、月跨ぎ未精算などのシナリオを用い、残高変化を逐一照合すべきです。また、組織やプロジェクト調整後も履歴データが元の基準で保持されるかを検証し、現在の構造のために過去を再計算することを避ける必要があります。
- 財務は毎日、異常な占有と長時間未完了の事項に注目し、残高を一件ずつ再計算するのではありません。
- 予算責任者は定期的に解放・追加・特批の原因を分析し、ルールと編成前提を修正する。
- システム管理者はルールバージョンを保持し、制度調整前後の伝票がすべて説明可能であることを確保します。
予算が真に前置されると、従業員は支出をコミットする前に枠があるかを知り、承認者は今回の決定が残予算に与える影響を見ることができ、財務も経費精算の末端まで問題の発見を待つ必要がありません。予算は静的な数字から業務伝票に応じて更新される管理言語へと変わり、統制と経営が同じ線上に着地します。
安定稼働後は予占の正確性も振り返るべきです:どの申請が長期間使われていないか、どのプロジェクトが常に追加されるか、どの費用が頻繁に誤った対象に占用されるか。これらの現象をフォーム設計と予算編成に持ち帰ることで、無効なロックを徐々に減らし、事前統制に拘束力を持たせつつ、正常な業務を過度に妨げないようにできます。
▍よくある質問 FAQ
Q:予算の事前設定とは、すべての費用を事前申請しなければならないという意味ですか?
A:必ずしもそうではありません。企業は金額、費用タイプ、リスクに応じて異なるノードを設定でき、少額の定常費用は消費または経費精算時に検証し、重要事項は事前予約申請がより適しています。
Q:申請金額が実際の精算額より高い場合、差額はどう処理しますか?
A:精算で有効金額を確認した後、未使用の予占を解放すべきです。解放時点と月跨ぎルールは実施前に確定する必要があります。
Q:予算超過でもフローを続行できますか?
A:制度に基づき調整または授权による特例承認に進むことも、強制ブロックすることもできます。システムは差額を表示し経路を実行し、承認範囲は依然として企業の授权によります。
Q:予算レポートはなぜ財務帳簿と異なるのですか?
A:よくある原因は、予算が仕掛中の占有を含む一方、総勘定元帳は記帳済み結果のみを記録することです。まず比較時点と状態基準を揃え、その後フィールドマッピングを調査すべきです。
予算を月末レポートから各費用決定の前に前倒しします。Kailing Technologyをご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
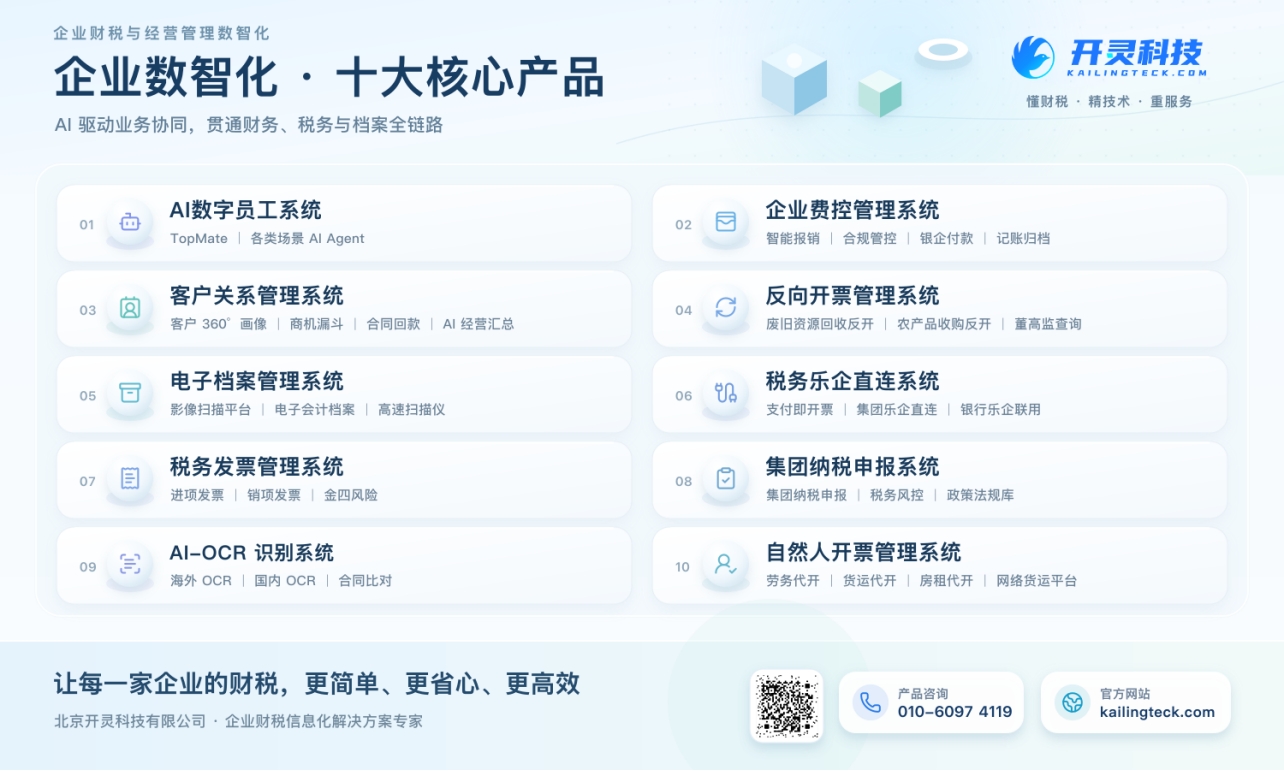
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
 キーワード:予算前置、予算占有、費用統制、Kailing Technology、企業経費統制報銷管理システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京