
廃銅回収で最も難しいのは高価値取引の証拠記録:Kailing Technology資源回収リバースインボイス発行システムが計量、定級、支払、五流証拠を連携
廃銅は単筆価値が高く、重量、品級、計価根拠に少しの偏差があれば、決済、支払、インボイスの間の明らかな差異に拡大する可能性があります。多くの企業は磅単、写真、支払記録がないのではなく、証拠がそれぞれ受貨崗、品質検査崗、財務、銀行チャネルに残っており、照合時にそれらが同一取引に属することを証明できません。「一、高価値が拡大するのは金額ではなく証拠の断点である」をめぐり、Kailing Technology資源回収リバースインボイス発行システムは関連関係を同一の業務チェーンに組み込む必要があります。
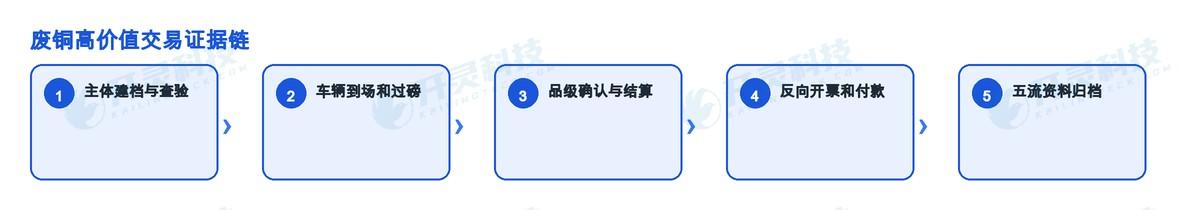
Kailing Technology資源回収リバースインボイス発行システムは、業務番号で個人登録、入荷計量、品級価格設定、リバースインボイス発行、銀企支払、資料アーカイブを連結し、高価値取引が場站に入った瞬間から連続した関係を残します。システムが提供するのは主体検証、業務関連付け、五流証拠の能力であり、具体的な品級基準、計価方法、承認閾値は依然として企業制度によって定められます。
▍一、高価値が増幅するのは金額ではなく、証拠の断点
廃銅取引は通常、出售者身份、車両または運輸情報、毛量・皮重・純量、品級または含雑判断、計価根拠、決済結果、支払、インボイスを同時に関わります。いずれかの段階で別の番号を起てば、後続は日付と金額でしか繋ぎ合わせられません;ちょうど複数車が同日、同一出售者が複数回配送する場合、誤対応リスクはさらに上昇します。
証拠チェーンの設計は、まず唯一の業務事項を確定し、次に各職位が同一事項の下で事実を補足するようにすべきである。受領職は税務を解釈する責任を負わず、財務も現場の計量を逆に推測すべきではない;各職位は自身が把握する内容を記録し、システムが番号、ステータス、権限を通じてそれらを接続する。
- 台帳登録は取引主体が誰であるか、および検証状態を証明します。
- 計量と等級判定は、貨物の数量と品質の基準がどのように形成されるかを説明する。
- 決済、インボイス発行、支払証明の金額が業務事実からどのように財税結果に至るか。
▍二、Kailing Technology資源回収リバースインボイス発行システム:まず主体を確認し、各受領ごとに独立した業務主キーを構築
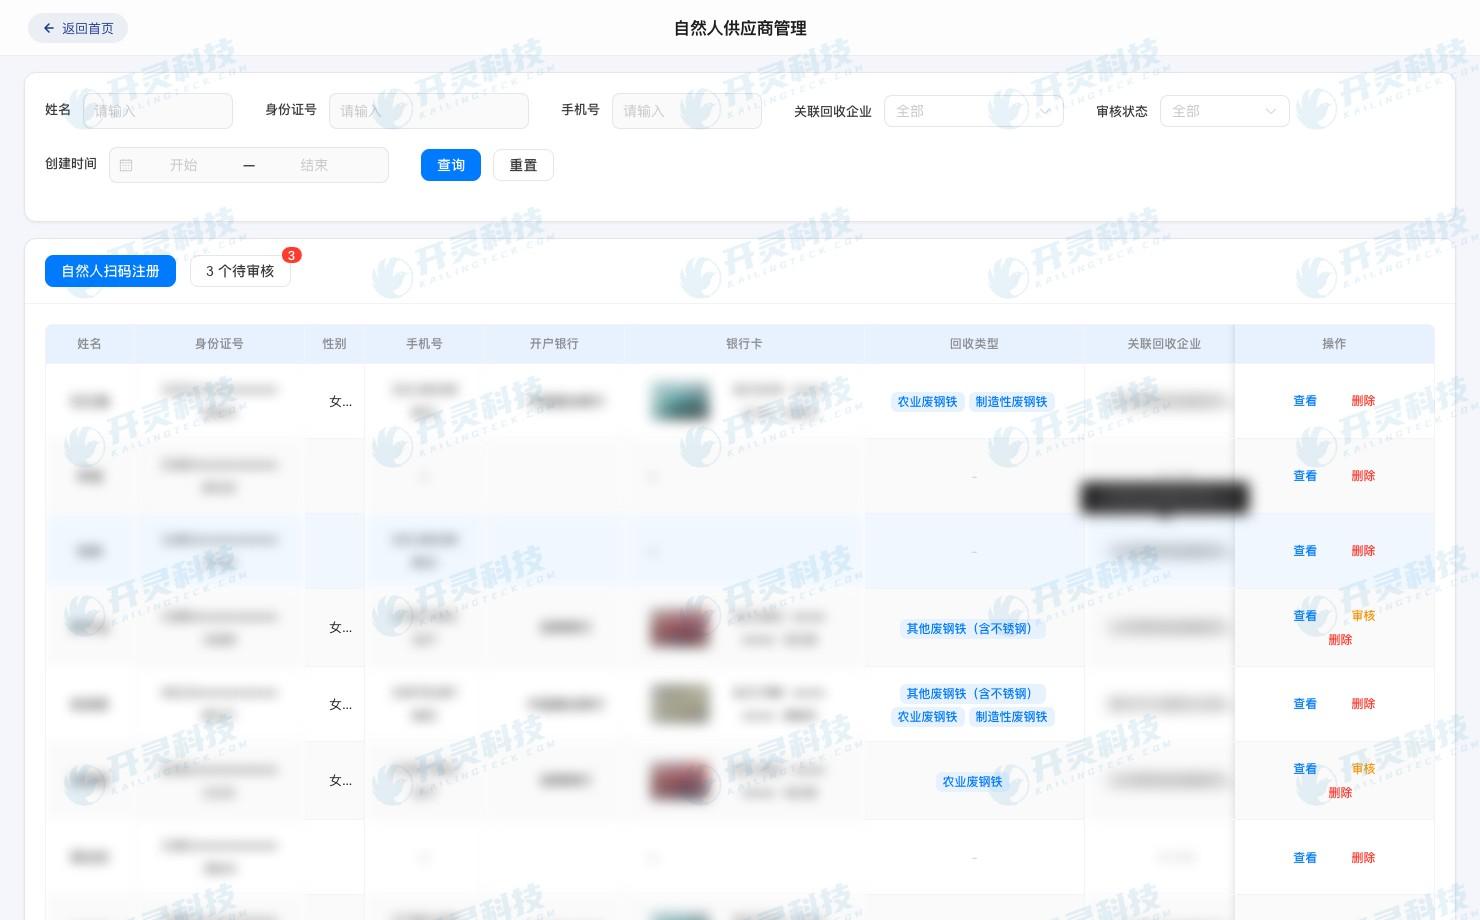
リバースインボイス発行の基礎的根拠は《国家税務総局公告2024年第5号》に由来します。企業は取引前に自然人出售者の身元及び適用条件を検証し、法人、取締役・監査役・高管または既に登記された個体工商戸などシステム規則に適合しない主体が誤って自然人出售者として扱われることを回避する必要があります。検証結果はアーカイブに残し、必要に応じて再確認する必要があります。
Kailing Technology資源回収リバースインボイス発行システムは主体の自動検証・阻止に対応します。登録通過後も、入荷ごとに新しい業務番号を生成する必要があり、売却者登録だけで全取引をカバーすることはできません。同一人物が複数回供給できますが、毎回の車両、計量票、品級、金額、支払には独立した関係が必要です。
▍三、計量と等級判定が共同で説明可能な決済結果を決定する
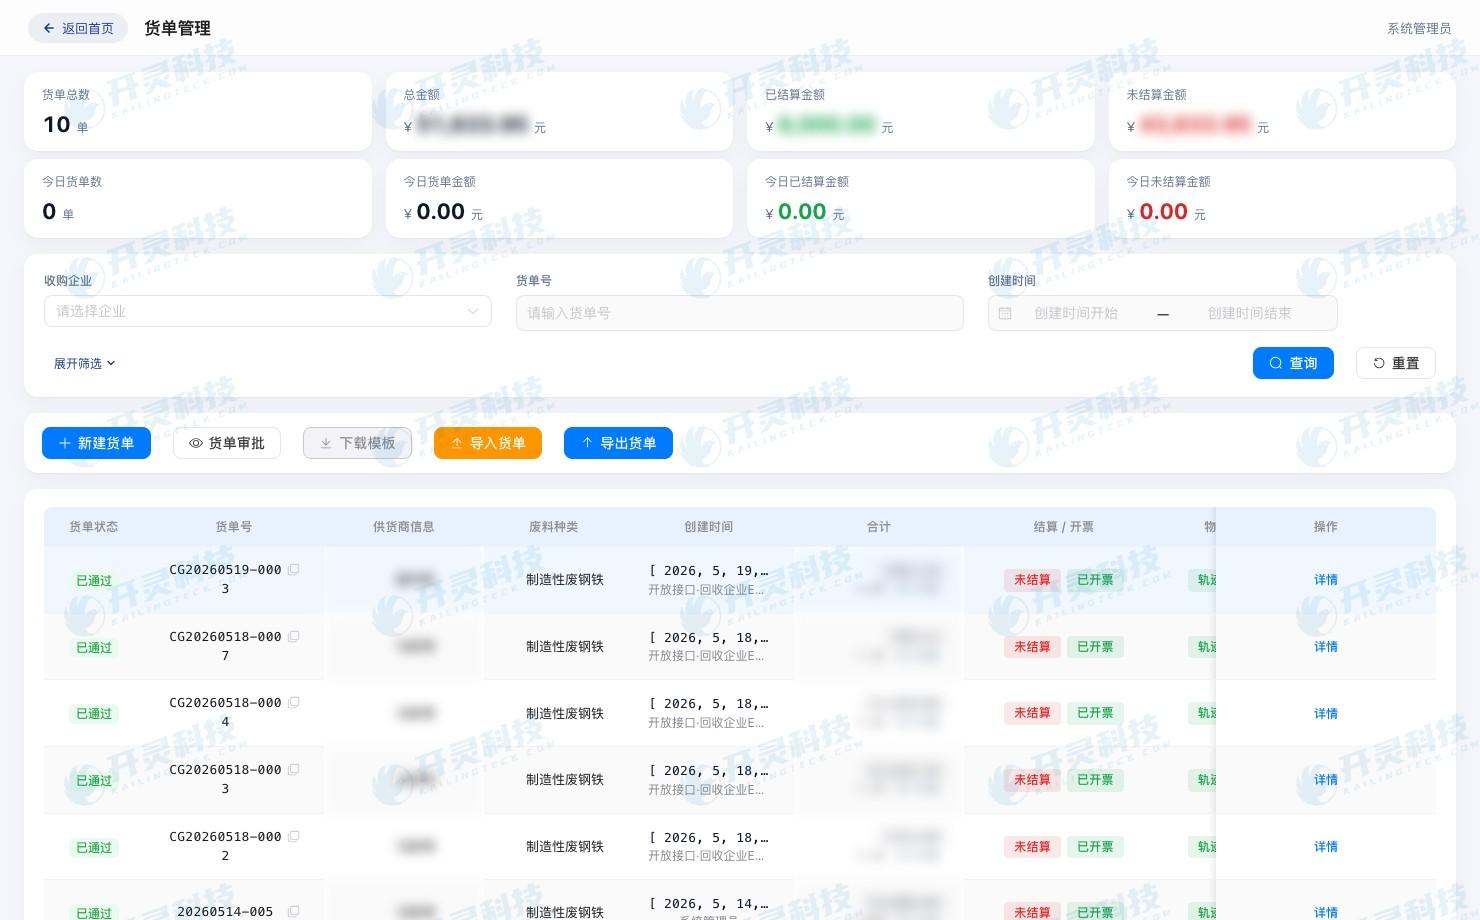
重量記録は少なくとも毛重、皮重、純重及び関連伝票の出所を説明でき、品級記録は企業既存の検査または価格基準を引用する必要がある。本文は具体的な銅品級、扣雑比率または価格公式を捏造しない;システム導入時には企業が既に承認したフィールドと添付要件を業務伝票に配置し、決済結果が現場事実を指し示せるようにすべきである。
再計量・再検収または品級調整により決済が変動した場合、最終数字を直接上書きするのではなく、元の記録、調整理由、承認者を保持すべきです。これにより、インボイス発行前に使用しているのが発効済みバージョンであることを確認でき、支払後も初期の暫定計上と異なる理由を説明できます。バッチ業務では特に、1件の調整が他の受領書を誤って変更することを避ける必要があります。
| 「高価値取引の証拠保持は写真を何枚か多く撮ることではなく、各決済数字が対応する現場記録と承認バージョンに戻れることである。 |
▍四、インボイスと支払は相互に検証すべきだが互いに代替できない
業務と主体の条件が確認された後、システムは電子税務局の関連インターフェースを呼び出してリバースインボイス発行または赤伝処理を完了し、インボイス番号、ステータスおよびソースファイルを元の業務伝票に紐付けて戻す。発行成功は税務証憑の段階で結果が形成されたことのみを示し、受領の真実性を代替することはできず、資金が既に支払われたことを自動的に証明することもできない。
支払を銀企ダイレクト接続で開始する場合、同一の決済伝票と受取主体を引用し、銀行の返答で資金ステータスを更新すべきだ。口座情報が不一致、支払返送、インボイスの赤黒訂正が必要な場合、異常は元の業務事項に沿って処理し、歴史的関係を失った記録を新たに作るのを避ける。
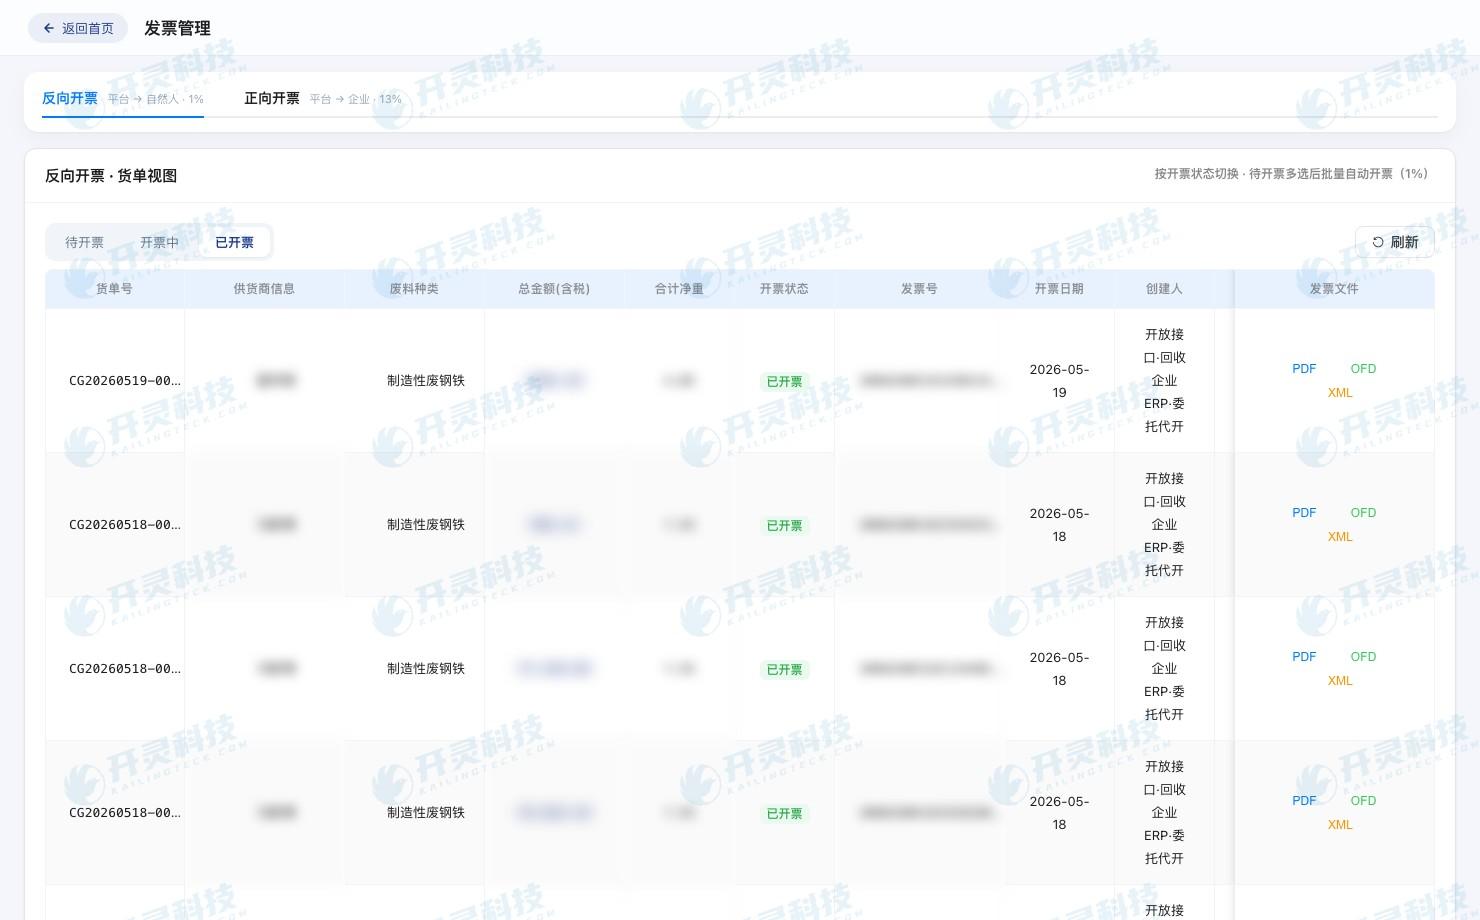
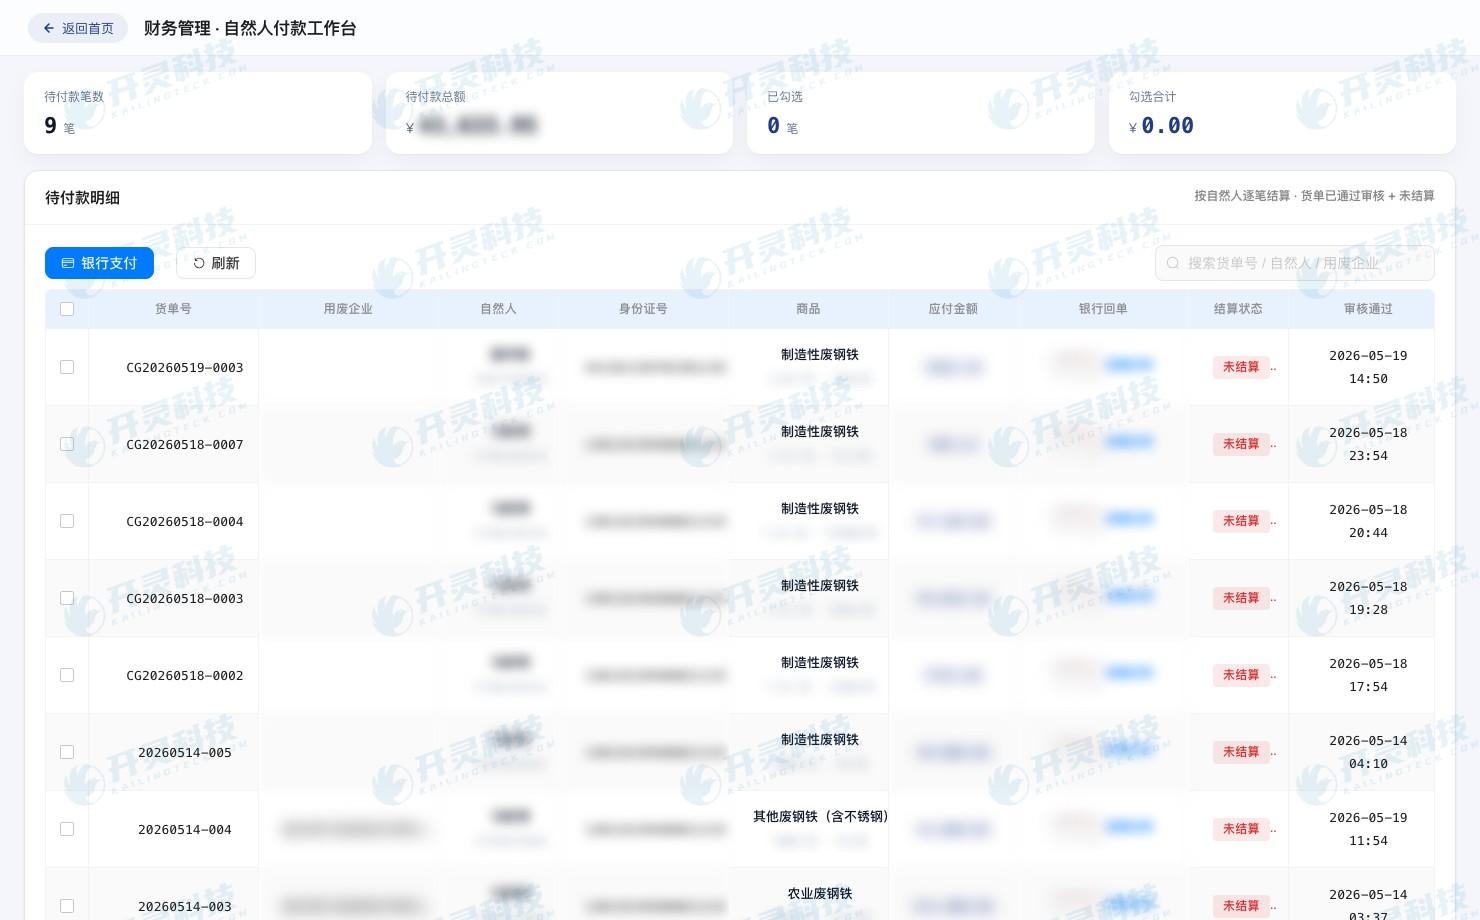
- インボイス発行前に主体、有効な決済バージョン、与信枠台帳の状態を照合。
- 支払前に受取人、業務伝票、インボイスの関係を照合し、単一の金額で推測しない。
- 赤字訂正と返金はそれぞれ元票と元フローに関連付け、前後の変化を保持します。
▍五、一票一档は任意の証拠から逆引き検索できる必要がある
アーカイブとはファイルを圧縮ファイルにまとめることではなく、自証、契約または業務約定、受領計量票、インボイス、資金流水などの関係を構築することです。Kailing Technologyは五流一体台帳で三流一致の検証ニーズを満たし、カバーすることで、売り手、業務、税務、資金の証拠を同一アーカイブ内で特定可能にします。
再確認担当者は、インボイスから販売者と受領記録を照会できるだけでなく、銀行明細から決済と票据へ遡り、さらに計量票から後続のインボイス発行と支払先を確認できる必要がある。アクセス権限、エクスポート、修正は履歴を残すべきであり、高価値業務では単一の担当者が再確認なしにすべての証拠を変更できるようにすべきではない。
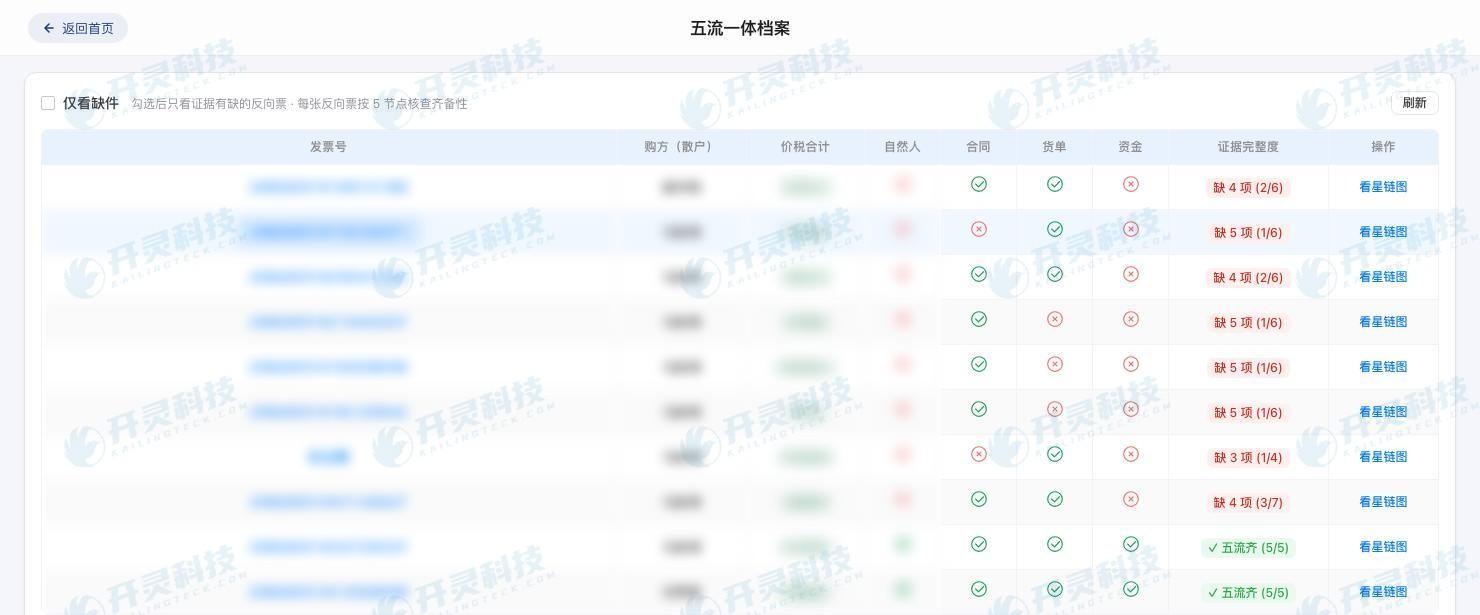
- 同日複数車両、同一人物の複数回供給で、業務主キーが依然として一意か検証。
- 重量または品級の調整をシミュレーションし、旧バージョンと承認記録が保持されているか確認。
- 支払いの返金とインボイスの赤取消をシミュレーションし、異常を確認しても元の証拠チェーンが切断されないことを確認。
稼働後は未完了状態に基づいて日次リストを作成できる:受領済み未決算、決算済み未インボイス発行、インボイス発行済み未支払、支払異常、資料未アーカイブをそれぞれ責任岗位に割り当てる。証拠チェーンが連続するほど、財務は月末に現場へ急遽資料を求める必要がなくなり、企業は内部レビューや外部検査に直面した際も各取引を説明しやすくなる。
廃銅の高価値特性は、企業が調整権限と照合責任をより細かく定めることを要求しますが、それによってプロセスを純粋な人手にしてはなりません。通常取引は承認済み基準で進め、定級争議、主体異常、金額関係の不一致項目は集中的に処理し、効率と慎重さは同時に存在できます。
運営レポートは異なる断点の滞留時間を観察できるが、検証されていない効率パーセンテージで効果を宣伝すべきではない。より実際的な方法は、導入前後の補件回数、誤配原因、未アーカイブ事項を比較し、ルール調整が必要か判断することである。指標に明確な出所があってこそ、改善は持続可能となる。
資料補充も元のアーカイブに戻すべきである。現場で後から提出された等級説明、再計量記録または取引説明は、形成時間とアップロード者を明記し、早期ファイルを上書きしてはならない。これにより復核担当者は取引当時に存在した証拠と事後補充材料を区別でき、時間順序が乱れるのを回避できる。
企業に複数の受領拠点がある場合、本部は主体と証拠要件を統一でき、拠点は現地業務の入力を行い、財務・税務担当は異常を集中的に処理します。データは組織の権限に応じて表示され、高価値取引の詳細な添付資料はグループ集約の必要性のために無関係な人員に公開されるべきではありません。
▍よくある質問 FAQ
Q:廃銅の品級と不純物控除基準はシステムが自動で決定しますか?
A:違います。企業がまず自身の検査と計価の制度を確認し、システムはフィールド、バージョン、承認、関連を担い、業務基準を捏造しません。
Q:同じ個人が複数回供給する場合、アーカイブを共用できますか?
A:主体アーカイブは再利用できますが、受領ごとに独立した業務伝票を作成し、車両、計量票、決済、インボイス、支払をそれぞれ関連付けるべきです。
Q:すでにインボイスを発行していれば取引が真実であると証明できますか?
A:できません。インボイスは税務証拠の一つであり、主体、受領、決済、資金記録を組み合わせて連続したチェーンを形成する必要があります。
Q:等級付けの結果が後で調整された場合はどうしますか?
A:元の記録、調整理由、承認者、有効バージョンを保持し、後続の発行と支払が最終有効結果を参照するようにすべきです。
すべての銅スクラップ取引を、計量・等級判定から発票発行・支払まで連続した証拠にします。Kailing Technologyをご覧ください:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
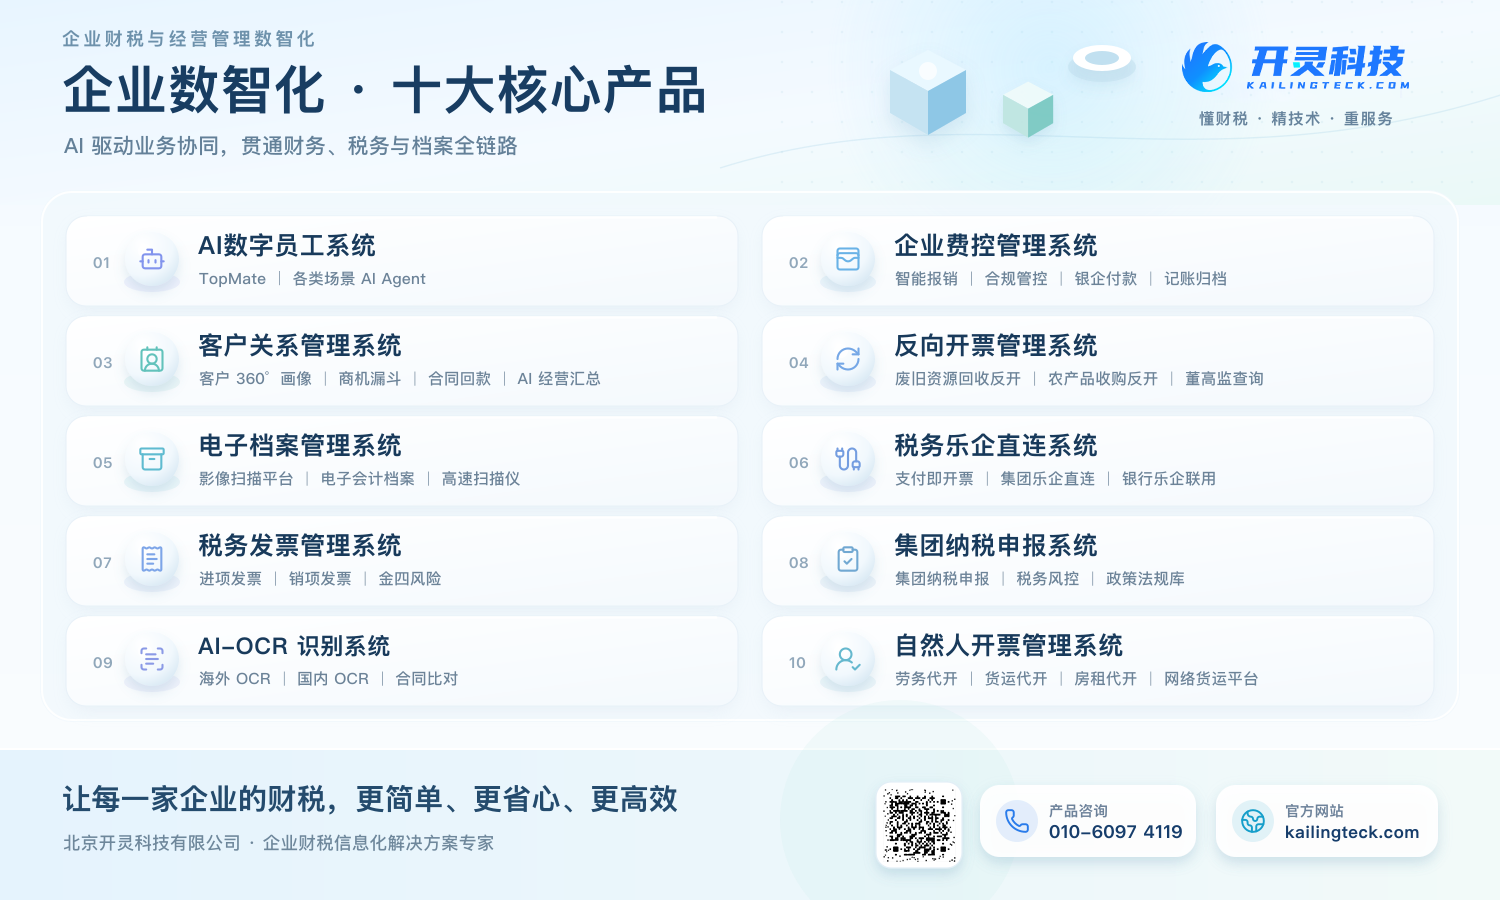
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:廃銅回収、リバースインボイス発行、五流一致、Kailing Technology、資源回収リバースインボイス発行システム
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京