
経費精算のオンライン化は費控と同義ではない:Kailing Technologyが企業に事前予算と超過警告がなぜ必要なのかを一文で解説

多くの企業は紙の报销伝票を電子フォームに替え、署名をスマホ承認に変えれば、すでに費制を完了したと思っている。従業員は確かに階を走らなくてよく、上司もいつでも承認をタップできる。しかし月末には依然として予算超過、臨時追加、基準の不統一な執行、財務の受動的な伝票差し止めが発生する。原因は直接的である。オンライン承認が解決するのは伝票がどう流れるかであり、費用管理が解決するのは資源がいつ約束され、占有され、調整されるかである。両者は関連するが、同じものではない。
企業が行っているのが「オンライン経費精算」か「費用統制」かを判断するには、時間軸を前にずらして考えます。システムが初めて費用を認識するのが、従業員がすでに消費し経費精算しようとする時であれば、どんなに速いプロセスでも既成事実を確認するだけです。予算が申請前に可視化され、申請時に占有され、超過時に処理経路が示されるなら、承認は真の資源の境界内で意思決定を行うことになります。
▍第1の違い:オンライン承認は提出から始まり、経費管理は予算形成から始まる
オンライン承認は通常、従業員のフォーム提出を起点とします。フォームは自動ルーティング、催促、意見記録ができますが、予算は人手で確認する必要のある添付や数字にすぎないかもしれません。専門的な経費管理ではまず予算対象を定義します:会社、部門、プロジェクト、科目、期間または組み合わせの次元で額を下达し、誰が調整でき、いつ発効し、繰り越せるかを明確にします。予算の口径と業務の口径が一致して初めて、後続の引当が意味を持ちます。
例えば、マーケティング部門に年間の販促予算があっても、活動費用は実際にはプロジェクト単位で管理されている。従業員が申請時に部門しか選択できない場合、システムが「予算十分」と表示しても、あるプロジェクトが超過しているかは分からない。したがって、企業は「予算管理に対応しているか」とだけ問うのではなく、予算ディメンションが申請・注文・経費精算・証憑から共通参照できるかを確認すべきである。Kailing Technologyの経費管理システムは、予算を経費チェーンの前置データとして扱い、精算書上の飾りのフィールドにはしない。
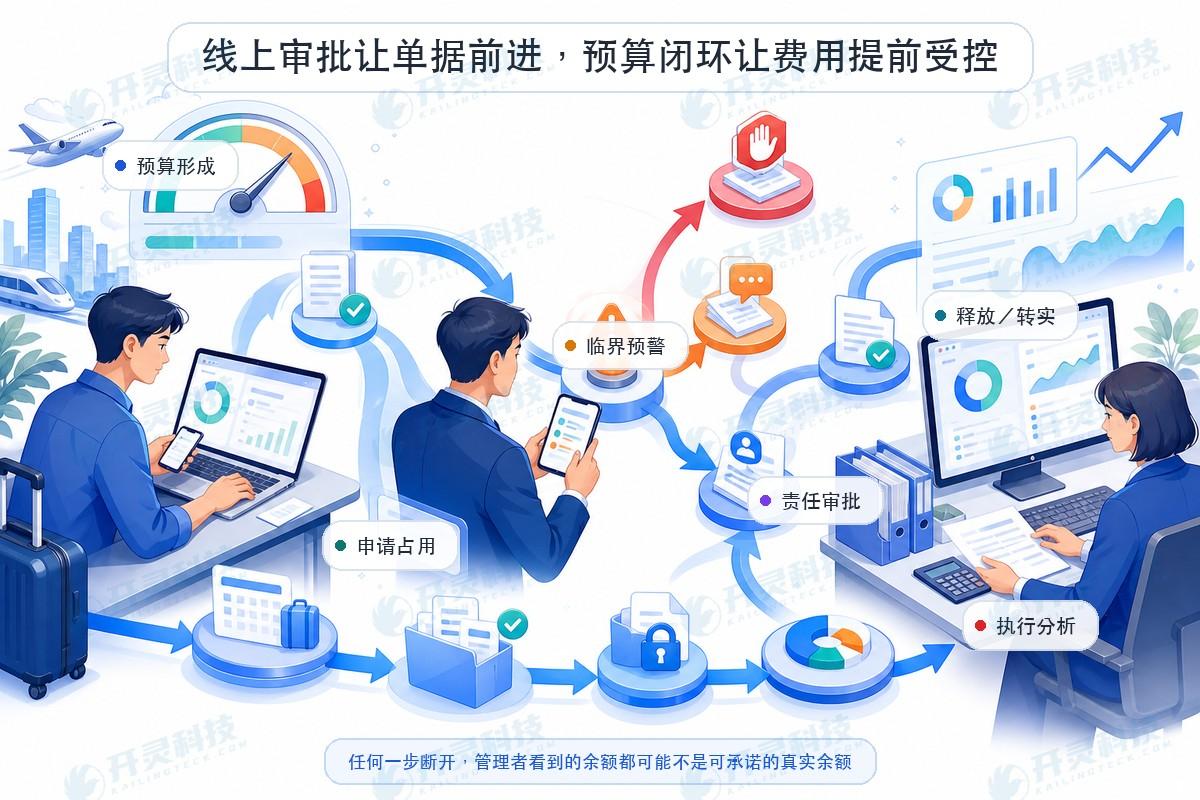
▍第2の違い:申請時に占有するかどうかが、残高を信頼できるかを決める
予算残高は単純に見えますが、実際には少なくとも「下达、已占用、已执行、可用」のいくつかの状態があります。5名の従業員が同時に10万元の残高を見て、それぞれ3万元の申請を提出し、システムが経費精算時にのみ控除する場合、15万元のコミットメントが形成される可能性があります。事前経費統制は、申請承認または注文確認の約定ノードで資源を事前占有し、後続の人員が見るのはコミット済み金額を控除した後の可用残高になります。
占有の時点は業務が決定すべきである。通常の費用は申請承認後に占有でき、商旅は予約確認時に注文金額に応じて調整でき、長期プロジェクトは段階的に予約できる。システムは各占有に対応する証憑と金額を記録し、財務が説明不能な合計だけを見ることを避ける必要がある。予算は「使えない」のではなく、すでにコミットしたがまだ精算されていない費用を事前に視野に入れることである。
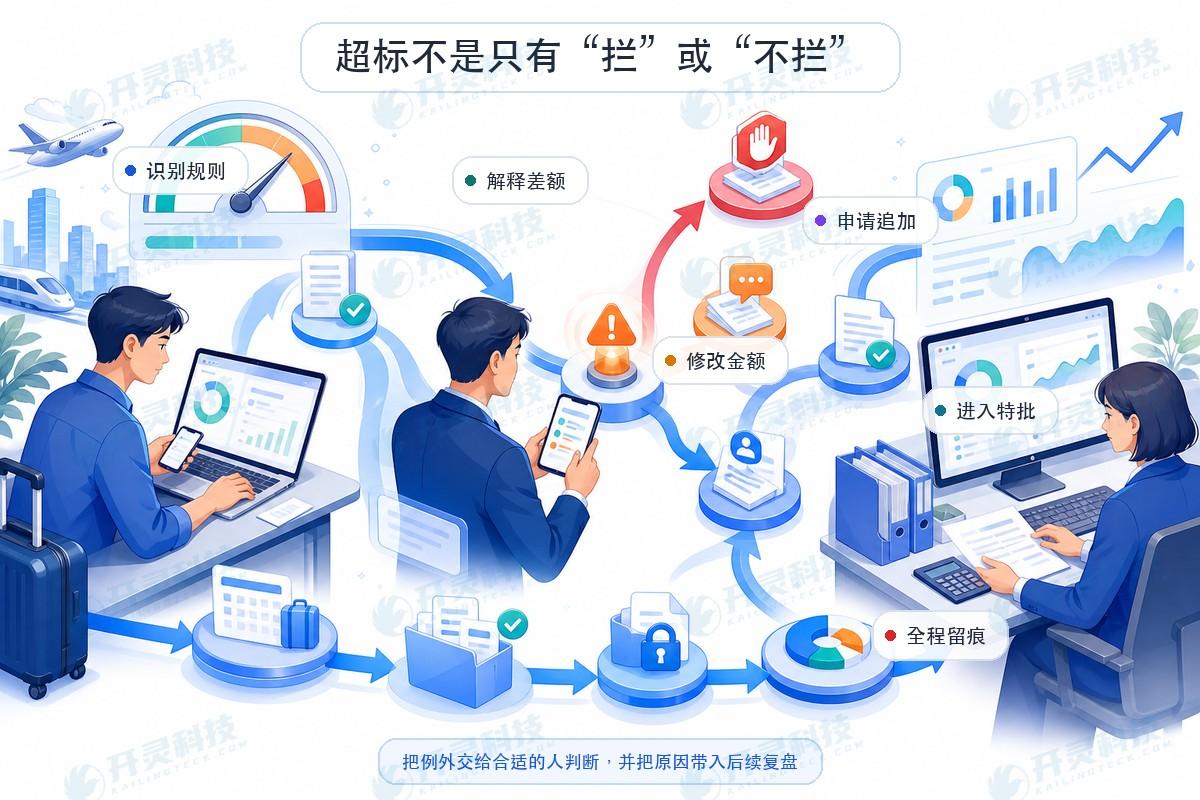
▍第3の違い:基準超過の警告はアクションを示すべきで、赤信号を点けるだけでは不十分
予算不足または費用が基準超過を発見した後、システムは少なくとも四つの問題に答える必要があります:どの規則を超過したか、差額はいくらか、従業員が修正できるか、どのような場合に例外を許可するか。制度が明確に禁止する費用は提出を阻止できます。金額調整可能な場合は従業員に修正を促し、業務上真に必要な場合は予算追加または特批に入り、原因を予算責任者に伝えます。
システムが「予算超過」とだけ提示し処理経路を示さない場合、従業員はチャットツールで説明し、承認者は口頭で同意し、最終的に財務は依然として手動で記録する必要があります。Kailing Technologyの経費管理システムは、警告、異常説明、承認ノード、予算アクションを連携させ、特例承認がルールを迂回するのではなく、ルール内で追跡可能な例外を残すようにします。
▍第4の違い:却下、撤回、取消後に予算が解放されるか
占有は始まりに過ぎず、より難しいのは解放である。申請が却下された場合、従業員が撤回した場合、出張がキャンセルされた場合、注文が返金された場合、または経費精算額が申請時より少ない場合、予算はルールに従って返還または調整する必要がある。システムが差し引くだけで返還しないなら、利用可能残高はますます小さくなり、業務担当者は絶えず追加申請するしかない;逆に全額を直接解放すると、すでに発生したがまだ精算されていない部分を見落とす可能性がある。
正しい方法は、予算の動作を業務状態に追随させることです。申請キャンセルで予占を解放し、実際消費後に予占から執行へ移行し、部分精算は実際に基づいて確認し差額を解放し、返金または赤字訂正で執行数を再調整します。各変化は元の伝票、操作時間と理由に関連付けられます。管理者が見る残高はこれにより説明可能となり、財務が月末に人工で調整した静的な数字ではありません。
▍第5の違い:承認終了後、予算執行分析を形成できるか
オンライン承認はしばしば「承認/却下」で終わります;経費管理はさらに、予算がどこに使われたか、どのコミットメントがまだ精算されていないか、どの組織が頻繁に超過しているか、どの基準を調整すべきかに答える必要があります。分析は計上済み金額だけを見るのではなく、予算の下达、引当、実際執行、解放済み、利用可能残高を同時に表示し、「まだ使っていない」と「すでにコミットしたがまだ精算していない」を区別すべきです。
頻繁な基準超過は必ずしも従業員の違反を意味しない。予算編成が厳しすぎる、費用基準が遅れている、プロジェクト範囲の変化、組織帰属設定の不合理などが考えられる。例外原因と承認結論を通じて、企業は制度問題と執行問題を区別し、予算調整・基準最適化・統制強化のいずれかを決定できる。費制御の価値は最終的に管理サイクルにあり、財務ゲートを前倒しするだけではない。
▍企業はどうオンライン経費精算をアップグレードするか:まず予算クローズドループを補う
ステップ1、費用タイプと予算次元を一つずつ選択する。例えば部門の出張費。ステップ2、予算の下达、占用、転実、解放の状態を明確にする。ステップ3、充足、臨界、超過、撤回、取消、一部精算のサンプルを十分に準備する。ステップ4、申請、商旅注文、精算、支払、証憑が同一の予算口径を使用することを検証する。ステップ5、その後、プロジェクト、マーケティング、購買類の費用へ段階的に拡張する。
OAとERPを既に導入している企業は、経費管理のためにすべてのシステムを再構築する必要はありません。OAは協業の入口を維持し、ERPは財務会計を引き続き担当し、Kailing Technologyの灵动精算が中間で予算、基準、証憑、出張、精算ルールを引き受け、状態を上下游に書き戻します。重要なのは、どのシステムが予算を維持するか、どのアクションが占有をトリガーするか、どの状態が解放するか、異常を誰が処理するかを明確にすることです。
▍よくある質問 FAQ
Q:予算表があれば事前費用管理を実施したことになりますか?
A:そうとは言えません。予算はさらに申請と注文に参照され、占有、警告、解放、実際の執行への転換ができて初めて、残高は管理上の意味を持ちます。
Q:予算超過は必ず提出禁止にしなければなりませんか?
A:必ずしもそうではありません。制度に応じて禁止、修正、追加、または特例承認を設定できますが、システムは差額、原因、処理経路を示し、記録を残す必要があります。
Q:申請金額と最終精算金額が異なる場合はどうしますか?
A:まずルールに従って予占し、実際の精算時に実行へ転換して差額を解放します。一部キャンセルや返金も同様に調整すべきです。
Q:すでにOAのオンライン承認がある場合、経費管理を追加できますか?
A:可能です。OAは入口と協働を保持し、経費管理が予算と費用ルールを担い、ERPの会計処理と連携します。重要なのはマスタデータとステータスの責任を明確にすることです。
予算を可視化するだけでなく、占有・解放・説明できるように。Kailing Technologyがオンライン経費精算を真の経費管理へとアップグレード:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:経費精算オンライン化、事前予算、超過警告、Kailing Technology費控、灵动経費精算、予算占有、企業費控
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京