
農産物買付インボイスの增值税控除方法を徹底解説
農産物買付インボイスの增值税控除方法を徹底解説
農産物買付インボイスが控除できるかは、票面の名称だけでは判断できません。企業は納税者身分、農業生産者の自産属性、証憑種類、買付価格、実際の用途、核定控除の適用可否を同時に確認する必要があります。どのシステムも収集と記録の支援はできますが、業務の真実性と税務適用条件の判断を企業に代わることはできません。
国家税務総局の公開見解は明確です。增值税一般納税者が農業生産者の販売する自産農産物を購入し、農産物販売インボイスまたは買付インボイスを取得または発行した場合、通常は票面記載の買付価格と9%の控除率で仕入税額を計算します。生産または委託加工で13%税率の貨物に使用する農産物を購入した場合、条件を満たせば規定に基づき1%を加算します。農産物仕入税額の核定控除を実施済みの場合は核定控除の規定に従うべきです。具体的な申告は現行政策および主管税務機関の見解に基づくべきです。
▍一、まず誰が購入し、誰から購入したかを確認
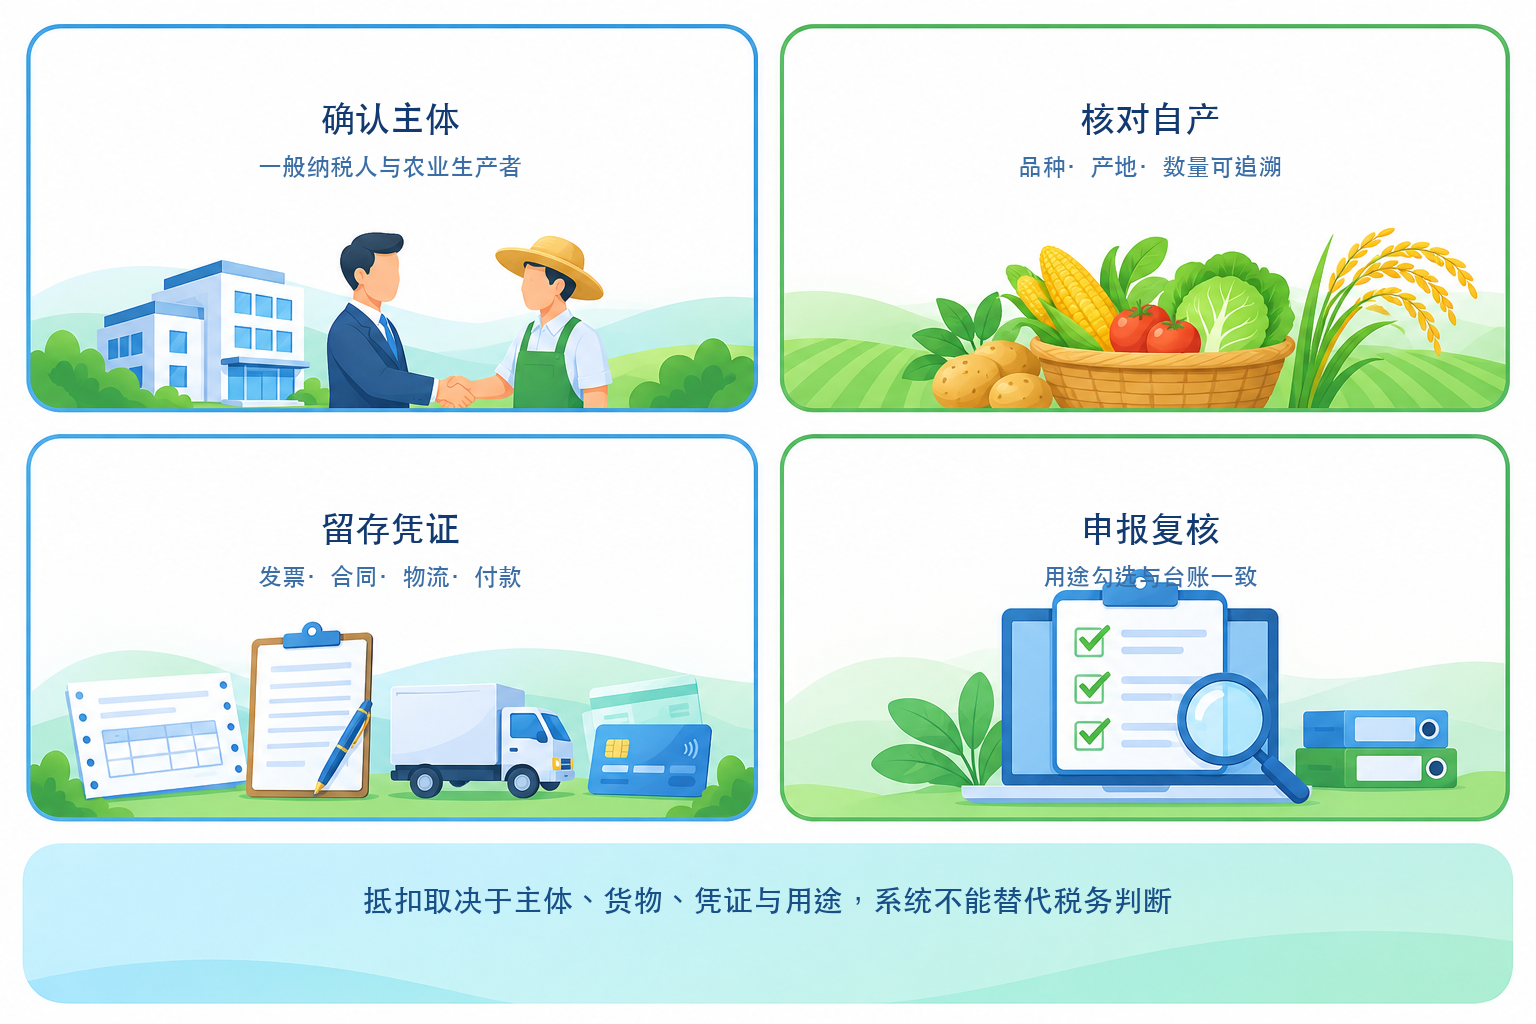
控除主体は条件を満たす増値税一般納税者であるべきで、取引相手と証憑は真実の買付関係と一致しなければなりません。「農業関連経営に従事している」ことをそのまま農業生産者と同一視することはできず、身分証明のみで貨物が自産であると推定することもできません。企業は供給者の身分、生産経営状況、品種、産地および受渡記録を照合して確認すべきです。
▍二、次に自産農産物かどうかを確認
政策条件は農業生産者が自産農産物を販売することを強調しています。卸売・小売段階から免税野菜を購入して取得した普通インボイスは、当然に農産物販売インボイスとして控除計算できるものではありません。買付台帳は品種、数量、時間、産地、検収および計量などの資料と対応できるべきで、異常な規模や頻度には再確認メカニズムが必要です。
▍三、証憑と買付価格は業務証拠と一致しなければならない
計算に用いる買価は、適法な農産物買付インボイスまたは販売インボイス、契約、検収、物流および支払記録と相互に裏付けられるべきです。買付側が自ら買付インボイスを発行する場合、非自産貨物への発行、数量金額と実物流の不一致、同一業務の重複発行などを特に防止すべきです。インボイスは控除証憑ですが、真実の取引に代わるものではありません。
▍四、実際の用途に応じて控除と加算控除を処理
一般の場合は現行の控除率で計算します。生産または委託加工で13%税率の貨物に適用される農産物は、条件を満たす場合、実際の領用等の規定段階で加算控除を処理します。企業は購買・在庫・生産領用・申告台帳を連携させ、購買時に用途を区別せず一律に加算控除してはなりません。
▍五、核定控除企業は別の計算ロジック
購入農産物を原料として液体乳・乳製品、酒・アルコール、植物油等を生産販売するなど核定控除範囲に組み入れられた納税者、および主管税務機関が規定に基づき試行に組み入れたその他の企業は、核定控除の方法で処理すべきです。適用可否・採用方法・申告要件は所在地の政策および主管税務機関の確認に基づくべきで、ソフトが企業に代わって自動選択することはできません。
▍デジタルツールがすべきこと、約束すべきでないこと
Kailing Technologyのリバースインボイス発行、AI OCR、電子会計アーカイブ関連の能力は、プロジェクトに応じて供給者・契約・計量・物流・支払・証憑資料の収集を支援し、関連台帳を構築して操作記録を残せます。ただし「自産」の判断、控除資格、申告結果は業務・財務・税務担当者のレビューが必要で、OCR認識結果は記帳や控除が完了したことを意味しません。
政策根拠:「中華人民共和国增值税暫行条例」、財税〔2017〕37号、財政部 税務総局 税関総署公告2019年第39号、および農産物增值税仕入税額核定控除の関連規定。本文は一般的な情報であり、特定取引に対する税務判断に代わるものではありません。
キーワード:農産物買付インボイス、增值税控除、自産農産物、農産物仕入税額、核定控除、リバースインボイス発行、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京