
農産物買付インボイスはどのように控除申告するか?一文で明確に解説
農産物買付インボイスはどのように控除申告するか?規則とツールを習得し、コンプライアンスに沿って負担軽減し失敗を避ける
多くの経理担当者は農産物買付インボイスに直面するたびに頭を悩ませます。控除率はいくらか?申告書はどう記入するのか?証憑はどう保管するのか?少しでも油断すれば、仕入税額の振替、追徴課税、過料が次々とやってきます。実は、「自産農産物」と「買収インボイス」という2つの鍵を押さえ、さらにデジタルツールでプロセスを規範化すれば、容易に難題を解決できる。Kailing Technologyのリバースインボイス発行、AI OCR及び仕入VATインボイス管理製品は、まさにこのために生まれた。
「農産物買付インボイスの仕入税額控除は、核心はコンプライアンス、難点は証憑、鍵はデジタル化にある。」 |
▍一、農産物買付インボイスの控除ルールは何か?
『財政部 国家税務総局による増値税税率の簡併に関する政策の通知』(財税〔2017〕37号)によると、納税者が農産物を購入し、農産物買付インボイスまたは販売インボイスを取得した場合、インボイスに記載された農産物買価と9%の控除率により仕入税額を計算できる。13%税率の貨物の生産に使用する場合、さらに1%を加算控除できる。ただし、前提として、買付対象は自産農産物の個人でなければならず、インボイスは規定に従い発行し、保存して検査に備える必要がある。実務では、多くの企業が証憑の不適合により税務機関から仕入税額の転出を要求され、多大な損失を被っている。
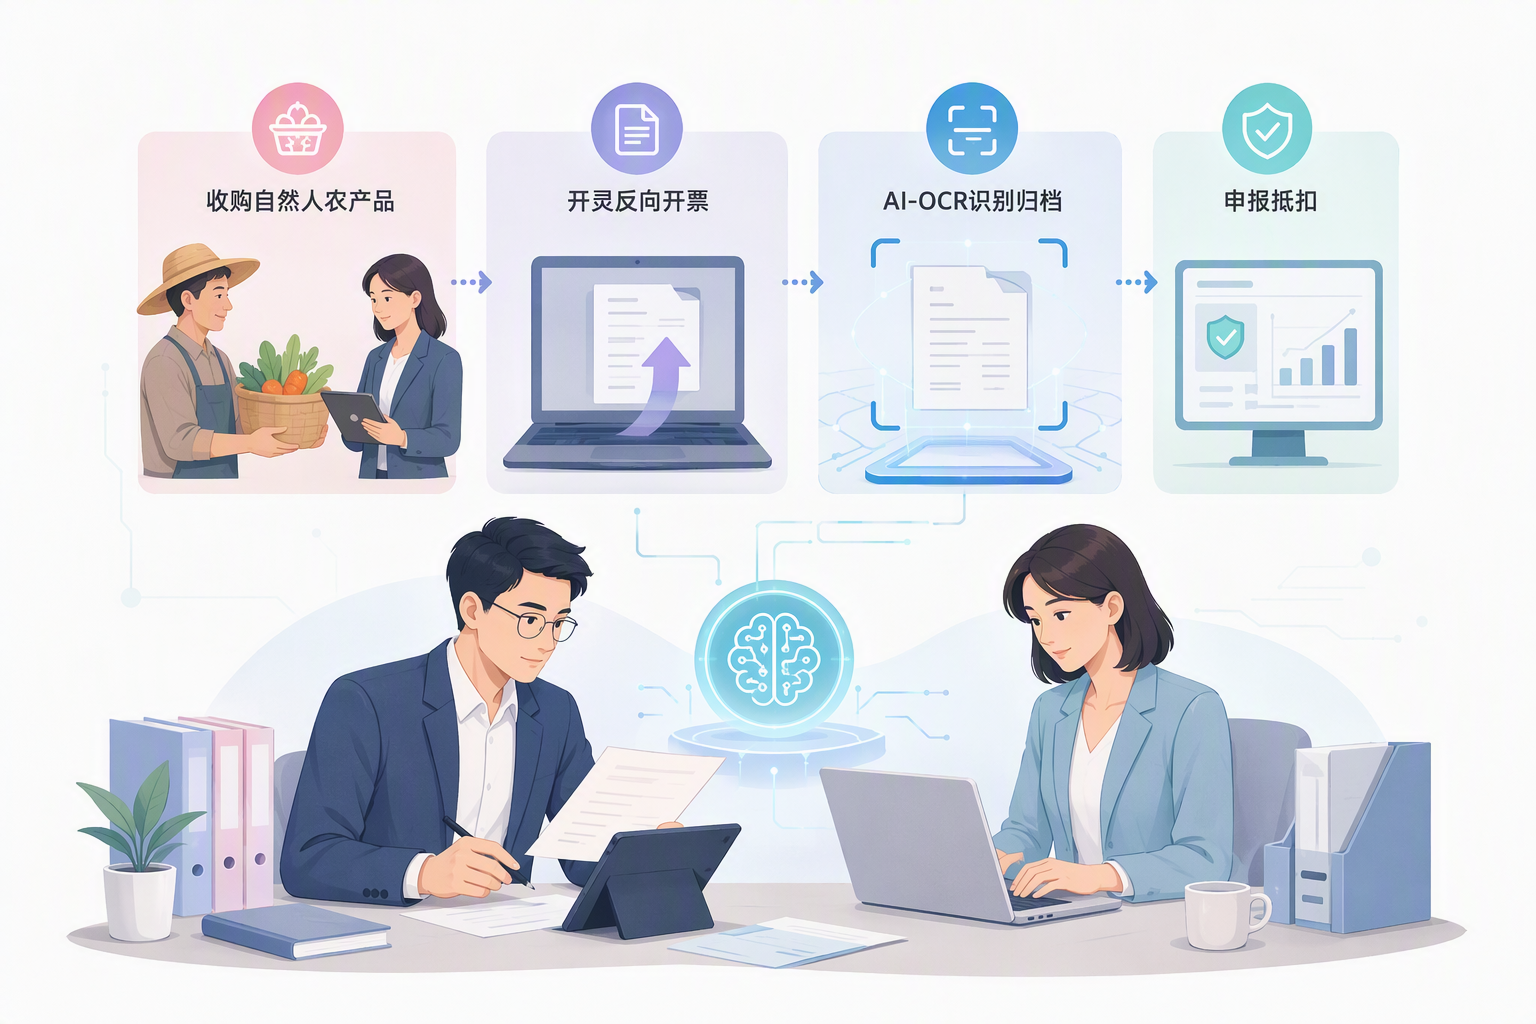
▍二、申告フローはどう進む?四ステップで進む
ステップ1、買収インボイスを発行する。買収企業は個人に対し農産物買収インボイスを発行し、票面に「農産物買収」の文字を記載し、買収台帳を構築する必要がある。Kailing Technologyのリバースインボイス発行製品は「買収即発行」をサポートし、五流合一の台帳を自動生成し、業務流、資金流、インボイス流、契約流、物流の一致を確保する。ステップ2、認証・控除。インボイスを取得後、増値税申告表の《増値税及び付加税費申告表附列資料(二)》第6欄に記入し、買価×9%で仕入税額を計算する。ステップ3、保存・備查。買収証憑、支払記録、計量票、輸送書類などを保存する必要があり、Kailing AI OCRはこれらの票拠を自動識別・アーカイブし、「スキャン即入庫、識別即アーカイブ」を実現する。ステップ4、申告照合。Kailingの仕入VATインボイス管理は税務局に直結し、全票源を自動取得し、検証・重複チェックを行い、重複申告・漏れ申告を防ぐ。
▍三、一般的なリスクポイントは何か?どう防ぐ?
リスク一:買取対象が条件に適合しない。非自産農産物の事業者に買取インボイスを発行する場合、虚偽インボイス発行のリスクに直面します。Kailing Technologyのリバースインボイス発行は、発行前に税務身分および任职情報を自動検証し、異常を遮断します。リスク二:証憑の欠落。電子会計アーカイブシステムは証憑をスキャンして入库し、関連付けて製本し、いつでも閲覧できます。リスク三:申告誤り。グループ税務申告システムは複数組織の自動データ取得・税額計算をサポートし、税局に直接接続してログイン不要で申告し、誤り率を低減します。リスク四:税務調査。税務リスク管理製品は申告データのコンプライアンススキャンを提供し、リスク指標を事前に予警します。
▍四、デジタルツールはどうコンプライアンスを支援する?
Kailing Technologyのリバースインボイス発行製品は、農産物買付シーン専用に設計され、「買付即インボイス発行、五流合一台帳」を実現し、源流からコンプライアンスを確保します。AI OCRスマート認識技術は、インボイス、契約、計量伝票などの重要情報を自動抽出し、認識即記帳で人手入力ミスを削減します。仕入VATインボイス管理は税務局に直連し、すべての仕入VATインボイスを自動取得し、検証・重複チェックを行い、控除データの正確性を確保します。電子会計アーカイブシステムは、証憑のスキャン即入庫、認識即归档、関連付け即成冊を実現し、備査資料を完全かつ整然とさせます。これらのツールを組み合わせて使用することで、農産物買付インボイスの控除申告が簡単・コンプライアンス・高効率になります。
キーワード:農産物買付インボイス、控除申告、リバースインボイス発行、仕入税額、AI OCR、電子会計アーカイブ、税務コンプライアンス、Kailing Technology
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京