
重複精算、偽票、基準超過費用をどう遮断?Kailing Technologyの経費管理精算システムがリスクを提出前に食い止めます

同じインボイスを別の経費精算書で再提出する、票面情報が企業の宛名と一致しない、旅費交通費が制度基準を超過する、予算が既に不足しているのに申請を続ける、これらの問題を月末や支払後に発見すると、処理コストは倍増する。Kailing Technology経費管理・精算システム“霊動経費精算」証憑検証、重複識別、費用基準、予算管理、異常再審査を提出前に前倒しし、正常な証憑は迅速に通過させ、疑義のあるタスクは理由を伴って人的判断に回す。
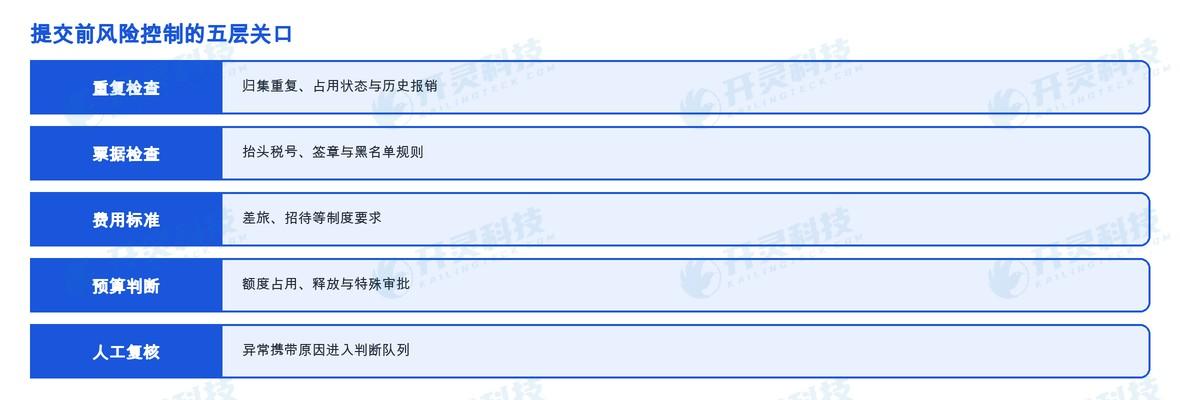
▍一、なぜリスクの発見が遅れるほど、手戻りの連鎖が長くなるのか
経費精算伝票の提出後、通常はすでに申請、承認者、予算が関連付けられている;支払完了後には銀行入金・支払明細と会計証憑も生じる。この時点で初めてインボイスの重複、費用超過、業務資料の不完全に気づくと、返戻、予算解放、支払回収、証憑調整、アーカイブ修正を同時に処理しなければならない。
多くの企業は制度がないのではなく、制度が文書の中に留まっている。従業員が提出する時には具体的な判断が見えず、承認者は印象で判断し、財務は最後の駅で初めて集中的に検証する。リスク管理はそれゆえ「末端での誤り探し」となり、遅く、かつ件数が集中するために見落としやすい。
リスクを提出前に食い止めるには、まず問題を3種類に分解する必要があります:証憑が真実で使用可能か、費用が企業基準に適合するか、予算と業務情報が今回の支出を支持するか。異なる問題は異なるルールで処理し、一度のインボイス真偽検証だけに頼ることはできません。
▍二、インボイス検証と重複チェックで重複・異常伝票をどう識別する
インボイスがシステムに入る際、Kailing Technology経費管理・精算システム専用インボイス、普通インボイス、全面デジタル化電子インボイス、巻票、定額票、自動車票、旅客票など多種類の票券を識別し、企業名、税番、銀行口座番号、住所電話などの情報をチェックします。紙票番号は税務側情報と照合でき、電子インボイスはさらに署名とソースファイルの状態をチェックします。
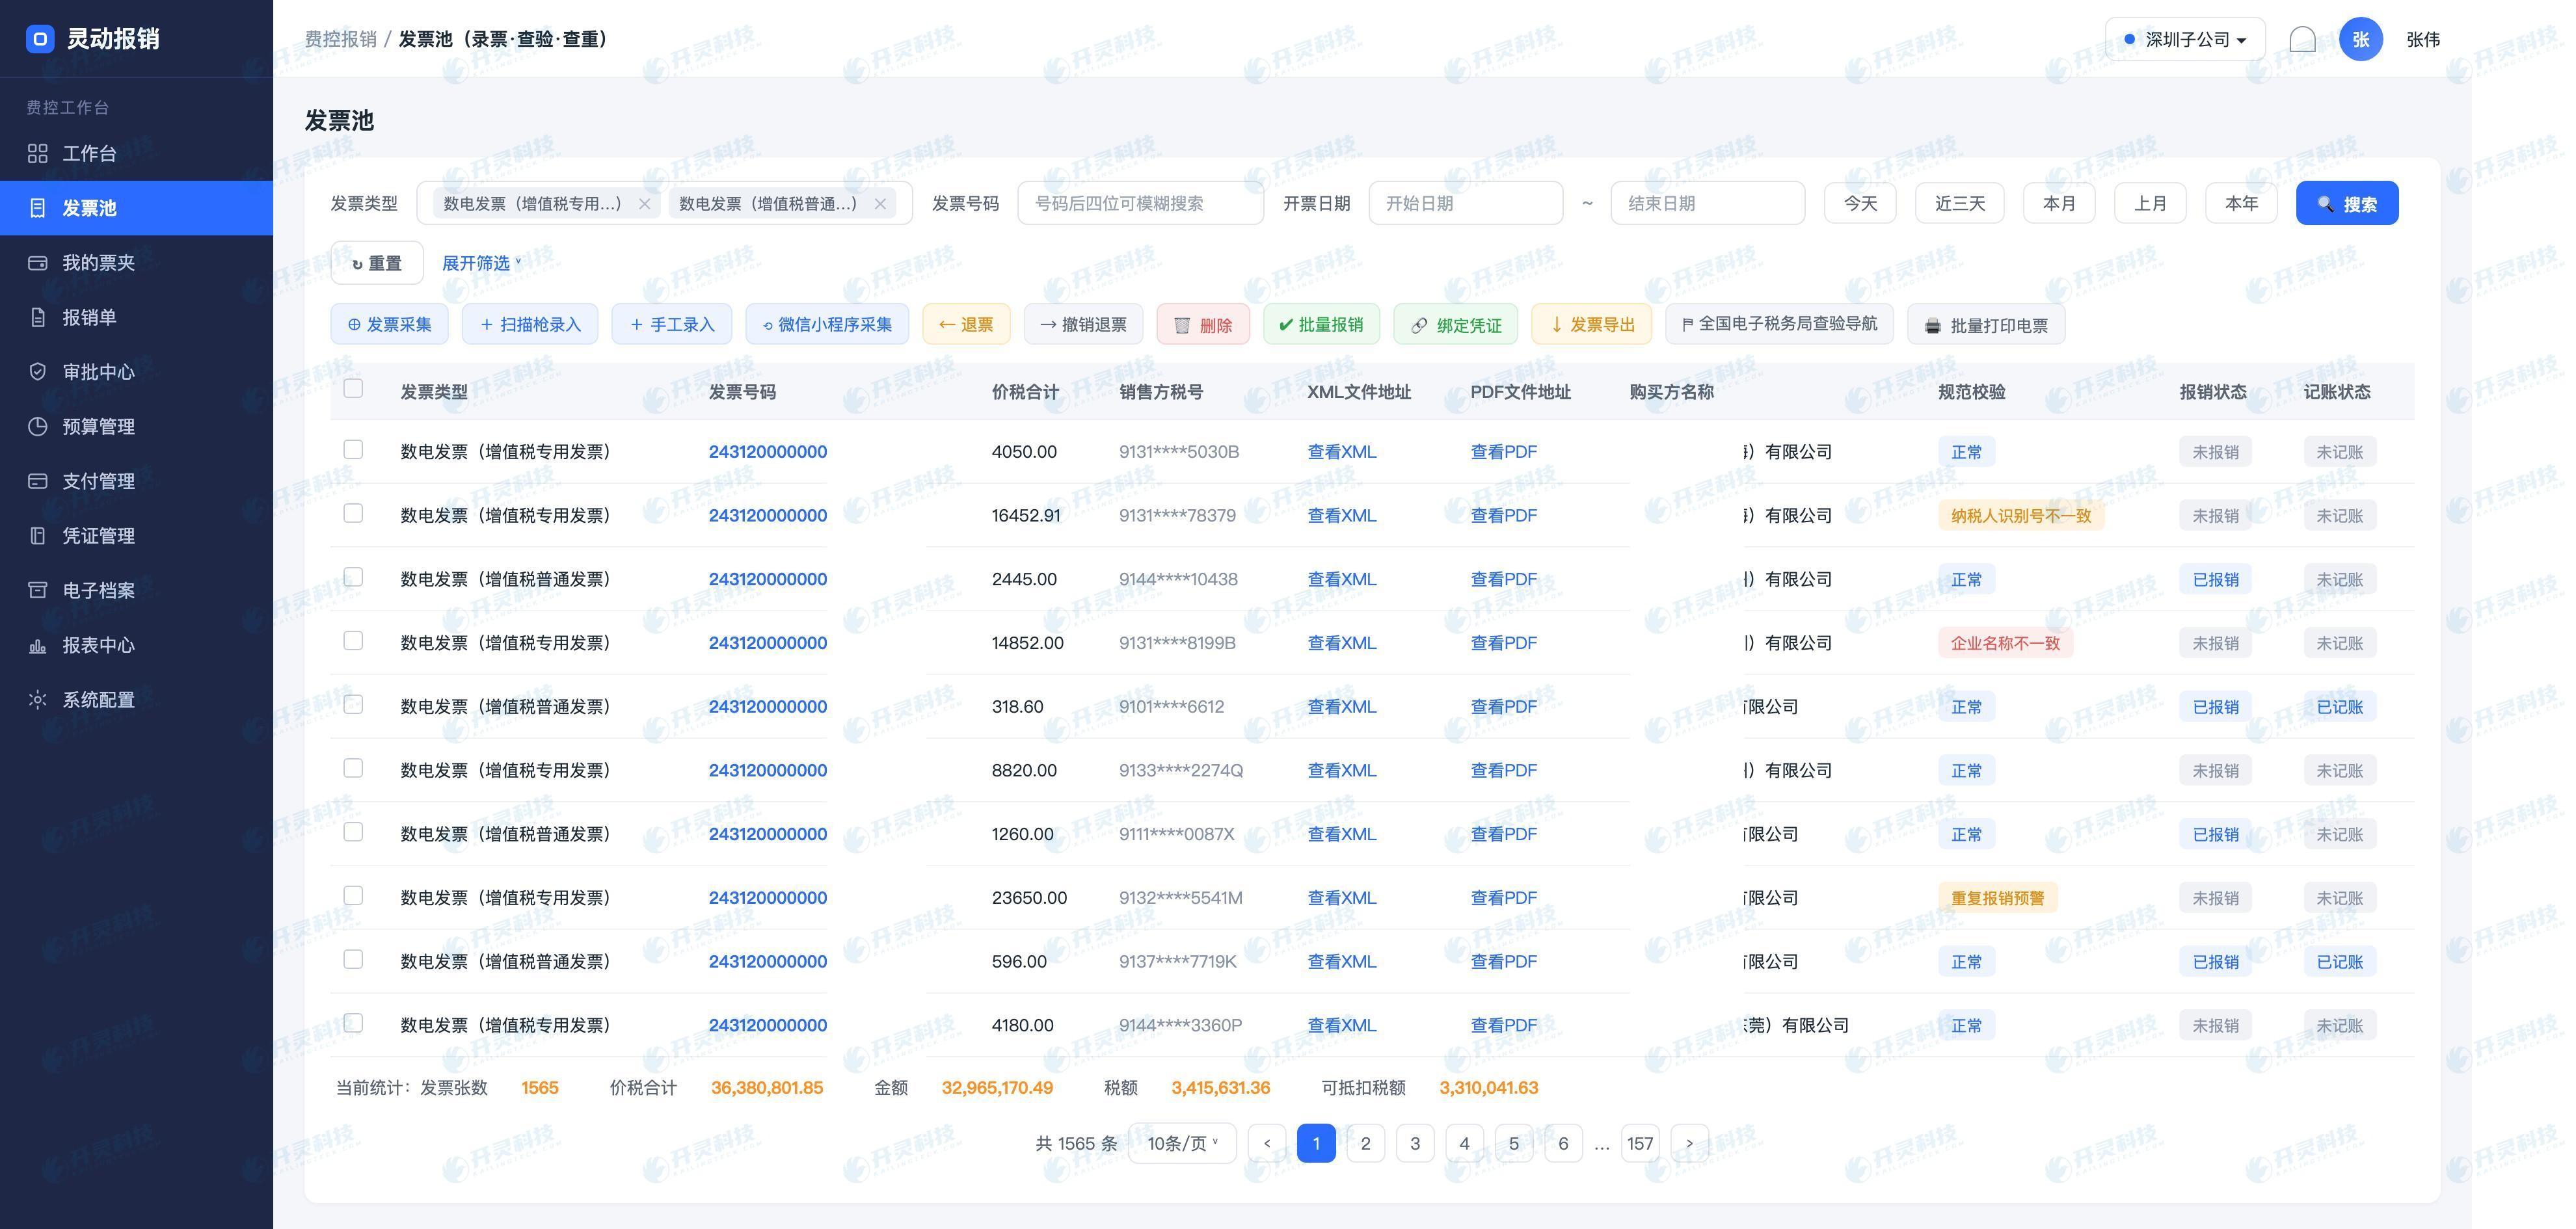
重複リスクは少なくとも2つの時点で発生します。1回目は同一インボイスが重複して集約される時で、システムはインボイスフォルダへの追加時に警告または阻止します。2回目はインボイスが既に他の経費精算書に占有されている場合で、新規起票時にその精算および税務記帳ステータスを識別すべきです。
定額インボイスは連番認識と地方検証ルールを組み合わせて判断することもできます。ブラックリスト商品または販売者がヒットすると、システムが異常理由を提示します。財務が見るのは「合格/不合格」だけでなく、具体的に照合が必要なフィールドとリスクタイプです。
▍三、費用基準と予算を提出前に同時に機能させる方法
偽インボイスと重複インボイスは票据リスクに属し、基準超過は制度に由来する。企業は出張等級、宿泊基準、交通手段、接待範囲などの要件を対応する費用シーンに設定できる。従業員が入力または票据を関連付ける際、システムは人員、部門、都市、プロジェクトなどの条件に基づいて基準超過かどうかを判断する。
予算統制が解決するのは「枠があるかどうか」です。費用申請と経費精算書は企業ルールに従って予算を占有でき、複数の伝票が承認プロセス中に同じ枠を重複使用するのを防ぎます。予算不足時は、提出禁止を設定することも、理由を説明した上で特別承認に回すこともできます。
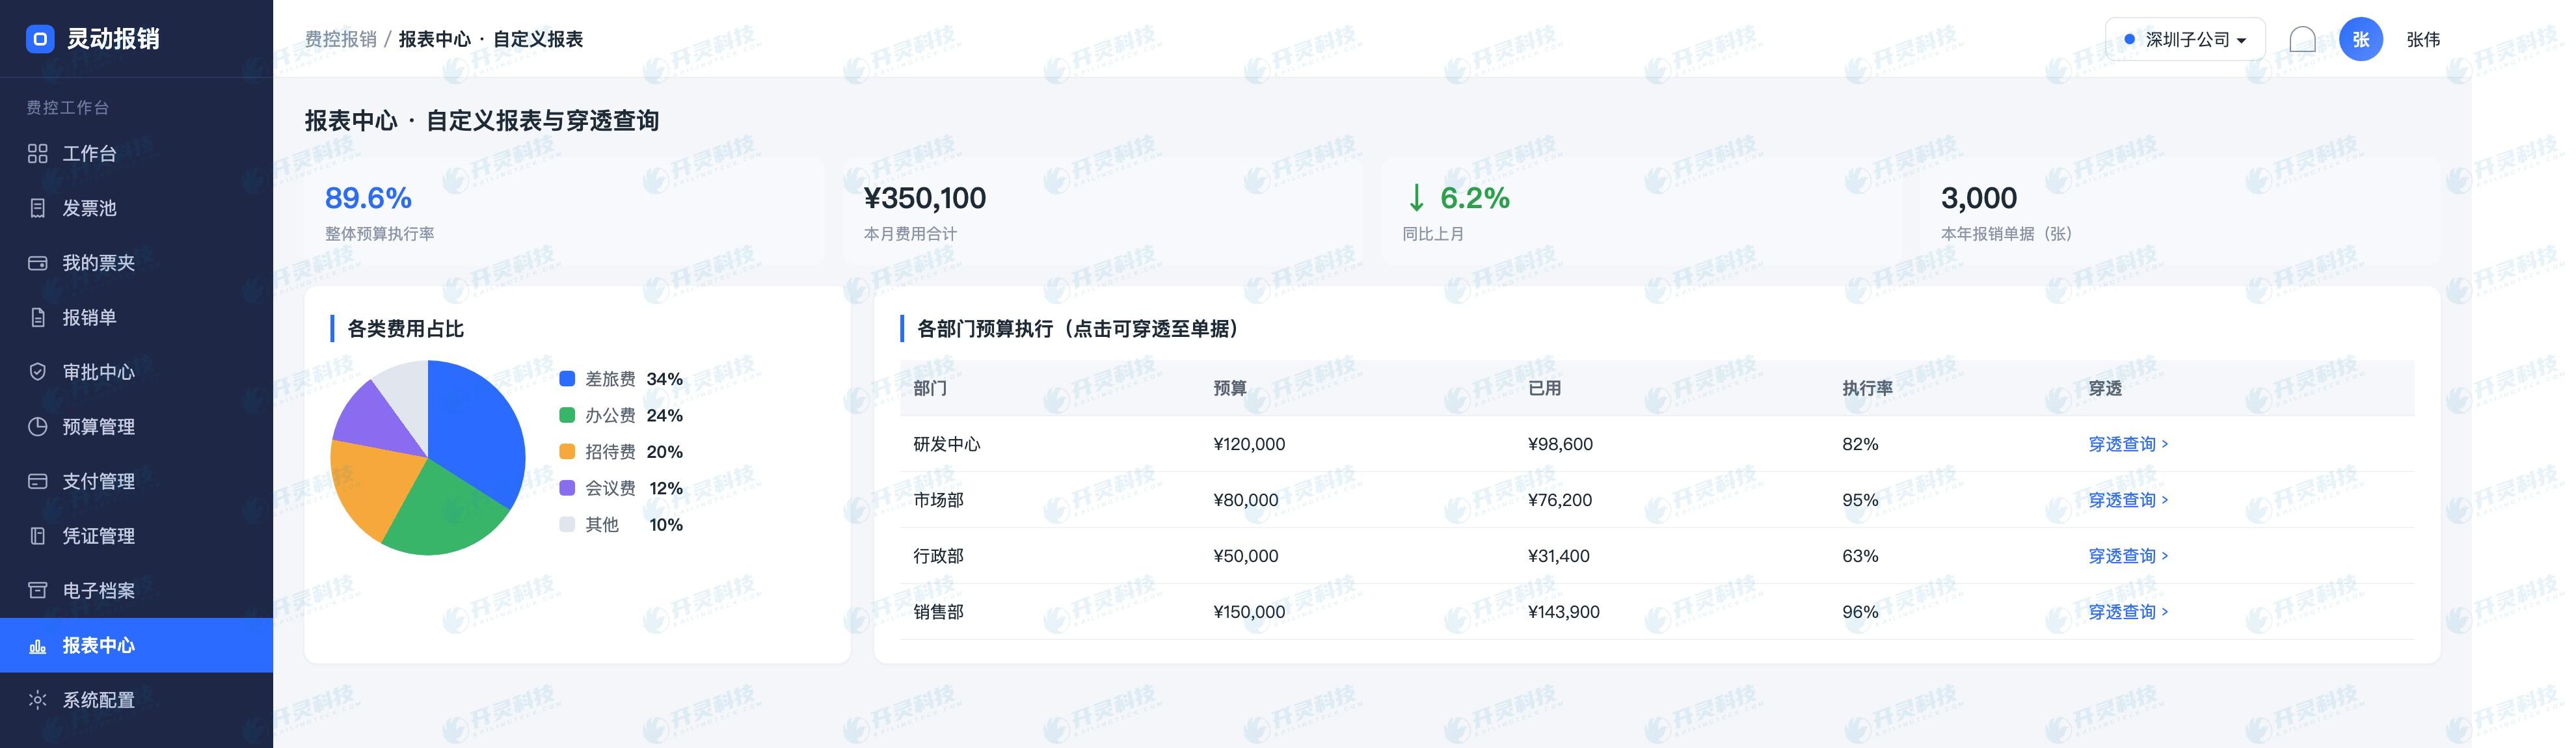
基準と予算は単純に統合できない。ある費用は出張基準に適合しても、プロジェクト予算が既に使い切られている場合がある;予算が十分でも、個人の宿泊基準を超える場合もある。システムがそれぞれ判断を示すことで、承認者は費用自体を調整すべきか、予算配分を調整すべきかを知ることができる。
▍四、どの異常を自動で遮断し、どれを人手の再確認に委ねるべきか
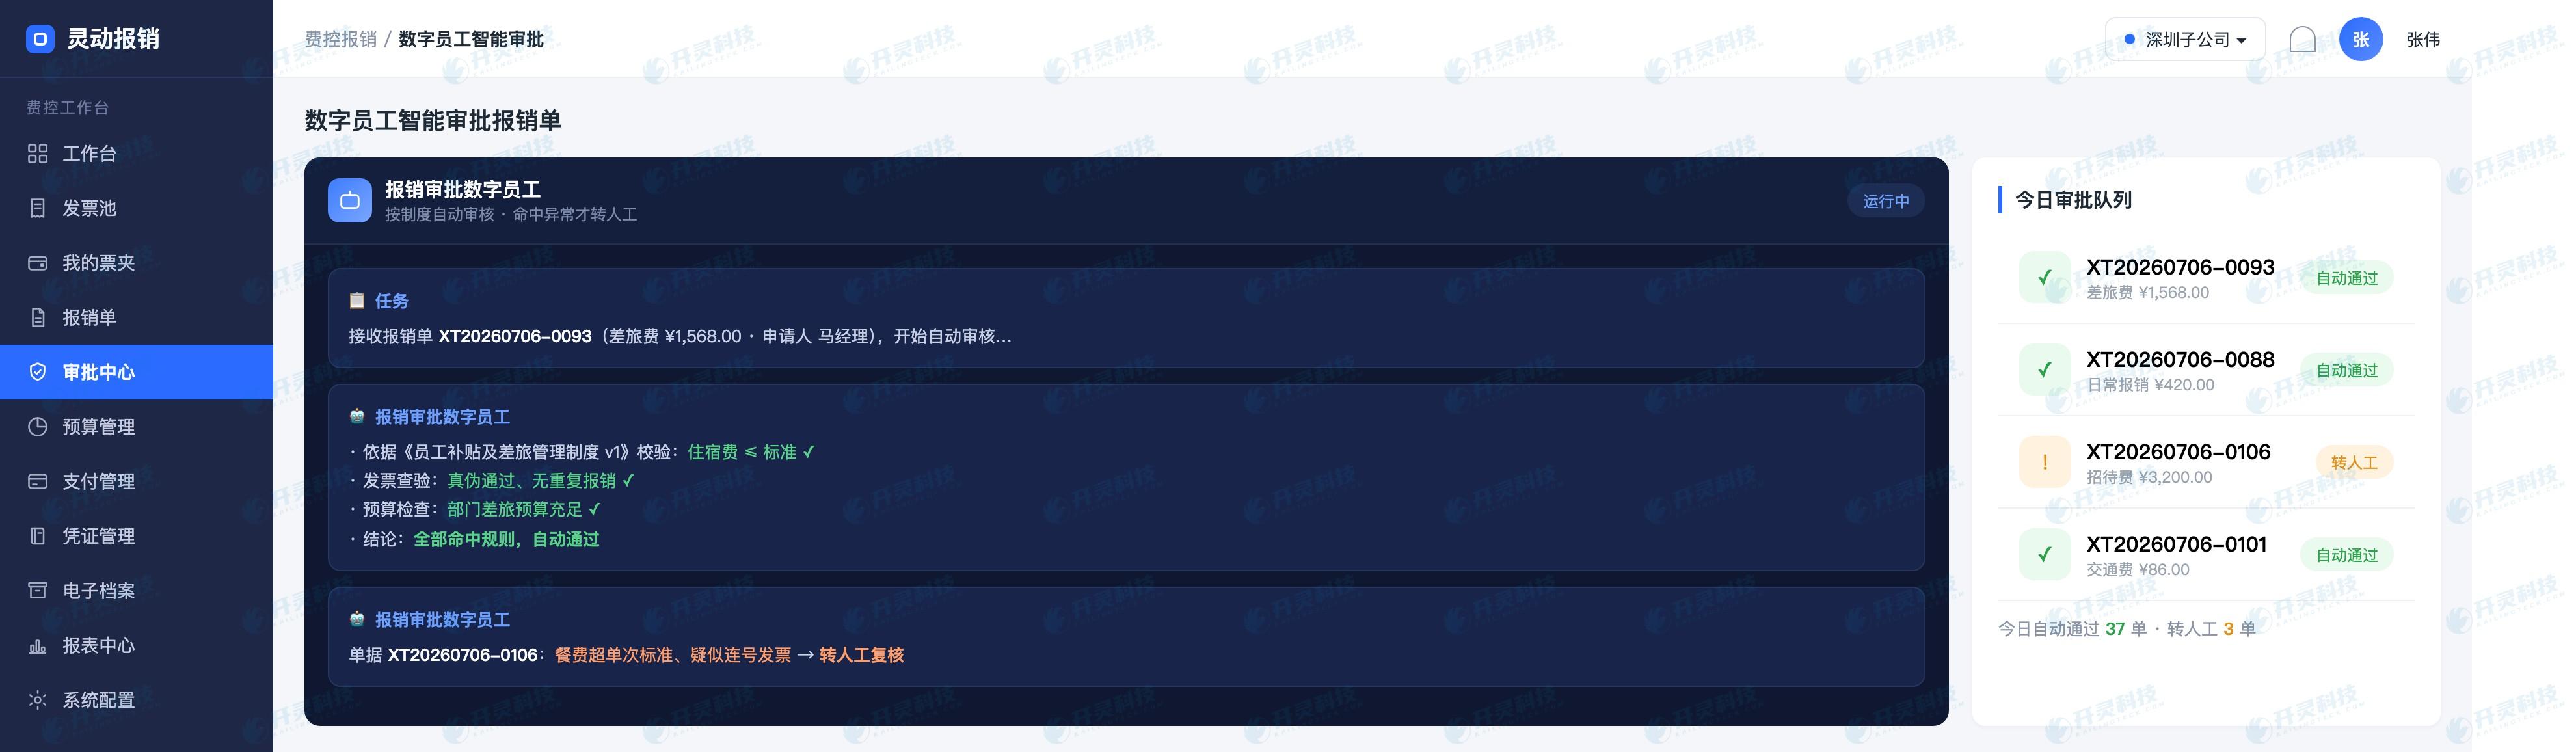
自動化はすべての問題をシステムが直接拒否することを意味しません。企業はリスクルールをハードブロック、警告、人による再確認三種類。重複精算、重要な宛名の不一致など明確な問題は提出を阻止可能;予算上限に近い、資料の欠落などは補充を促すことが可能;業務の合理性は承認者の判断に委ねます。
デジタル従業員はまた、『従業員手当及び出張管理制度』などの内部ルールに従って精算伝票を事前審査し、異常に該当した後に人手に引き継ぎます。承認者が受け取るのは、制度条項、異常フィールド、原本資料が付されたタスクであり、最初から項目ごとに探す必要はありません。
あるチェーン企業は以前、財務にインボイスと出張基準を1枚ずつ照合するよう求めており、月末には大量の伝票が滞留していた。提出前検証に変更後、通常の伝票はフローに従って継続し、財務は基準超過の説明、特殊業務、曖昧な証票に時間を集中させた。
▍五、Kailing Technology経費管理精算システムがどのようにルールを設定可能・追跡可能にするか
組織、職位、プロジェクトごとに管理の尺度が異なります。霊動経費精算対応マルチ組織切替と権限分離により、各社に費用基準、承認経路、支払口座を設定でき、本部は予算とリスクを統一的に閲覧する口径を保持。
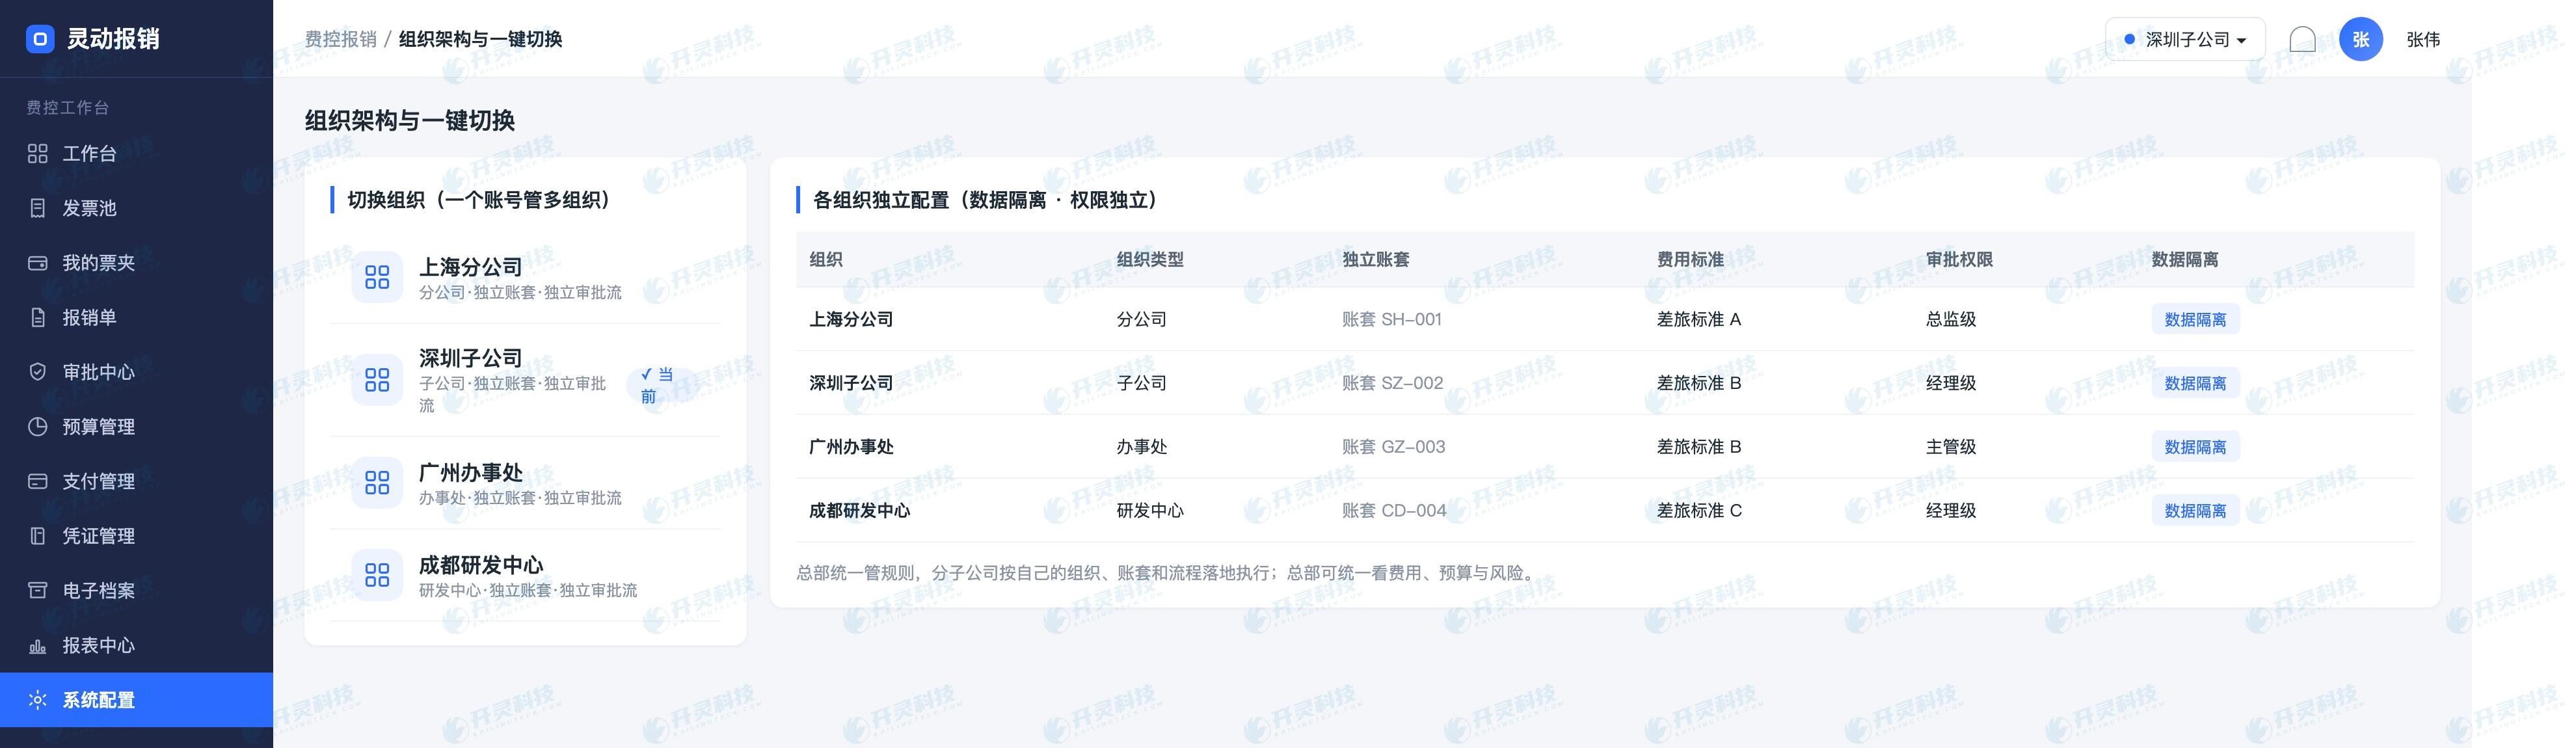
各検証は結果も残すべき:ルールがどの時点で発動したか、どのフィールドに該当したか、従業員が補足説明をしたか、最終的に誰が承認したか。これにより、リスク管理は見えないブラックボックスではなく、振り返りと調整が可能な判断記録の集合となる。
企業制度の更新後、フォーム、承認フロー、または検証ルールを同期して調整できます。頻繁に発生するが最終的にすべて手動で通過される警告については、ルールが厳しすぎないか確認すべきです。事後にも依然として発生する問題については、チェックポイントを前倒しするか、ハードブロックに変更すべきです。
▍よくある質問 FAQ
Q:インボイスの真偽確認後も重複精算は発生しますか?
A:あり得ます。真偽検証は票証の存在を回答しますが、重複チェックは同一の票がすでに集約、占有、精算、記帳されているかを判断する必要があるため、両類のチェックは互いに代替できません。
Q:すべての基準超過費用を自動的に拒否する必要がありますか?
A:必ずしもそうではありません。企業はルールをブロック、警告、または特別承認への回付に設定できます。重要なのは、誰にリリース権限があるか、業務説明の補足が必要かを明確にすることです。
Q:予算管理は精算時に初めて占有されるのですか?
A:企業の管理方法に従って申請または精算段階で占有し、差戻し、取消などの状態で解放できます。具体的なタイミングは予算制度と組み合わせて設定する必要があります。
Q:人的レビューは再び1件ずつの審査になりますか?
A:正常な伝票はルールに従い流転を継続でき、人は異常に該当したタスクを重点的に処理する。再確認量はルールの粒度と実際の伝票品質による。
証憑、費用基準、予算チェックを従業員の提出前に前倒しします。Kailing Technologyの経費管理・精算システムを引き続きご覧ください:https://www.kailingteck.com/feikong/ 。
Kailing Technologyは国家級ハイテク企業として、企業の業務・財務・税務と経営管理のデジタル・インテリジェント化に注力し、各種機関、機構、グループ企業及び中小零細企業にソフトウェア製品、システム統合、導入納品、運営サービスを提供します。
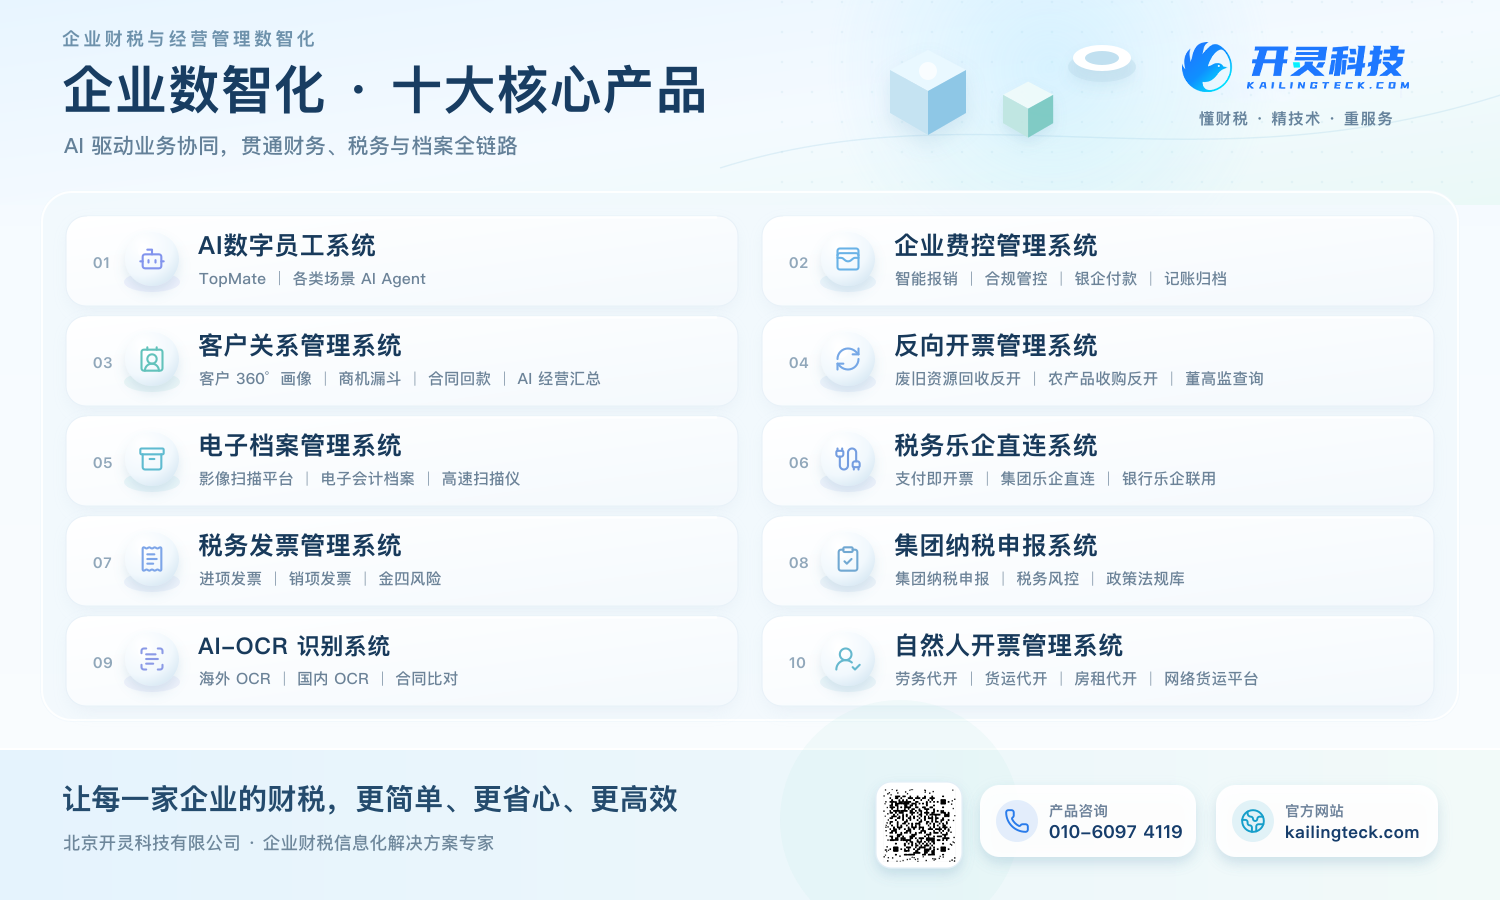
会社は現在十大核心製品ラインを形成しており、以下を含みます:AIデジタル従業員システム、企業費用統制管理システム、顧客関係管理システム、リバースインボイス発行管理システム、自然人インボイス発行管理システム、電子アーカイブ管理システム、税務全面デジタル化楽企システム、税務インボイス管理システム、グループ税務申告システム、AI OCR認識システム、企業の業務、財務、税務、資金とアーカイブデータを貫通し、顧客の運営効率、財務・税務コンプライアンス能力とデジタル化管理水準の向上を支援することに注力しています。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:Kailing Technology経費管理・精算システム、重複精算ブロック、インボイス真偽検証・重複チェック、偽造インボイス識別、基準超過費用警告、予算管理、人的再確認、経費管理リスク管理
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京