
廃鋼・古紙・廃プラスチック買取にはそれぞれ難点がある?Kailing Technologyの資源回収リバースインボイス発行システムが計量、支払、五流証跡を貫通
廃鋼、古紙、廃プラスチックは一見すべて再生資源ですが、買取現場に入ると記録の重点は異なります。廃鋼業務は計量、貨物カテゴリ、検収結果により注目し、古紙業務は受領記録と実際の計量を相互に対応させる必要があり、廃プラスチックは品目と検収状況を明確に記録する必要があります。企業が財務側だけで「どのようにインボイスを発行するか」を解決しても、受領、計量、支払、アーカイブが依然として分散していれば、後から「誰が売ったか、何を受け取ったか、どのように計量検収したか、インボイスをどう発行したか、代金をどう支払ったか、証拠はどこにあるか」に迅速に答えることは困難です。Kailing Technology資源回収リバースインボイス発行システム実際の買収チェーンから出発し、自然人アーカイブ構築、受領検収、リバースインボイス発行、銀行支払、五流留証を同一の業務主線に接続し、異なる廃棄物カテゴリがそれぞれの現場記録の重点を保持しつつ、統一されたコンプライアンス管理フレームワークに組み込まれる。
▍一、鉄くず・古紙・廃プラスチックにはそれぞれ難点があり、「インボイスを発行するだけ」では済まない理由
『国家税務総局公告2024年第5号』は、資源回収業務のリバースインボイス発行の取り決めを明確にした:適用範囲内で、企業は自然人出售の廃棄製品について当該自然人に対してインボイスを発行できる。企業はそのため、出售者の身分、真実の取引、インボイス発行・支払、資料保存を同時に管理する必要がある。
廃鋼買取は計量と検収から始まります。自然人情報、計量結果、インボイス発行データが別々の台帳に分散していると、インボイスが既に発行されていても、貨物票・証票・支払の対応付けが容易でない場合があります。
古紙買取では品目、計量、検収結果、出售者を記録する必要があります。現場で簡単な証憑だけを残し、月末に財務が資料を補充する場合、情報が欠落したり前後で不一致になる可能性があります。
廃プラスチックは品目が多く、現場は貨物と検収に注目し、決済は支払対象に注目し、財務はインボイス資料に注目します。各職位がそれぞれ台帳を記録するため、同一取引を繰り返し照合することになります。
したがって、資源回収のリバースインボイス発行は孤立した発行ボタンではなく、出售者、貨物、資金、インボイス、証拠が相互に対応する完全なプロセスです。
▍二、1本の買収メインチェーンがどのように3類の業務を同時に受け止めるか
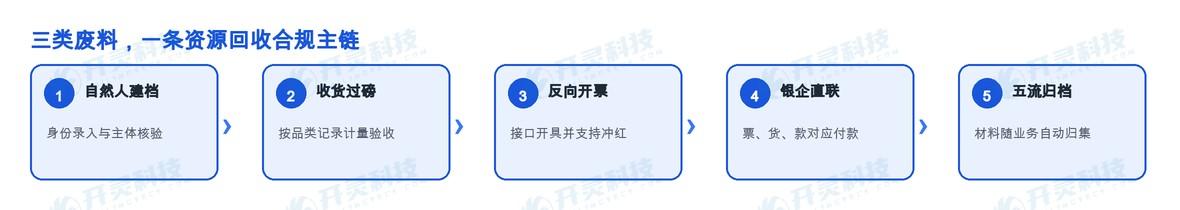
三種類の廃材は同じ現場記録表を使用する必要はありませんが、一つの業務主チェーンを共有できます:自然人アーカイブ構築核験、入荷計量または検収、リバースインボイス発行または沖紅、銀企ダイレクト接続支払い、最後に完了五流アーカイブ。
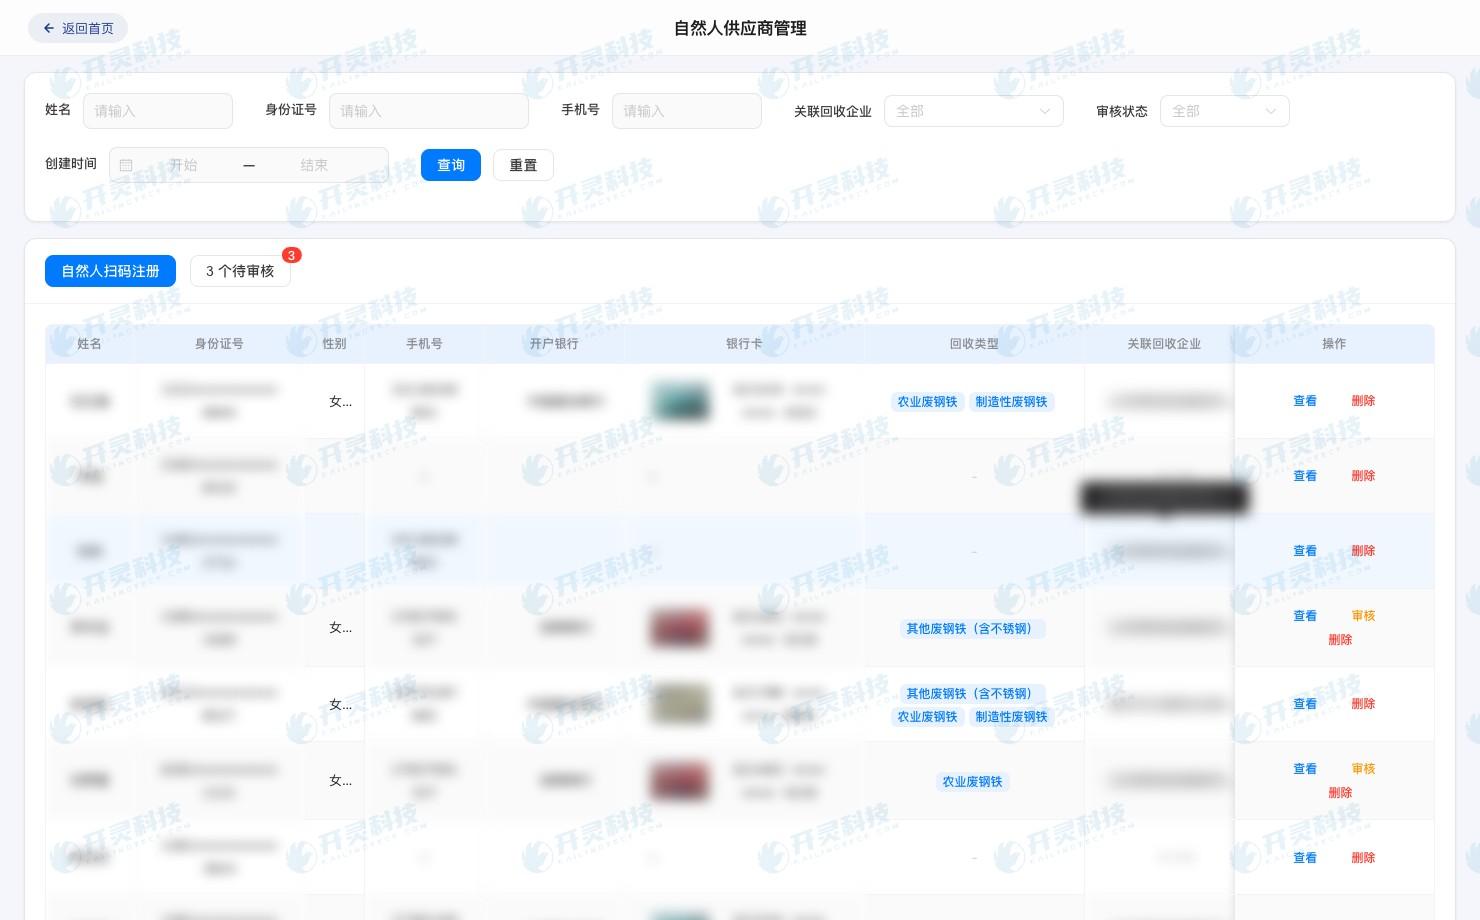
ステップ1は「誰が売ったか」を確認することだ。企業は売却者アーカイブを構築し、発行前に主体を検証し、個人売却者の口径に合致しない状況を事前に識別・ブロックする。
第二ステップは「何を受け取り、どのように計量・検収したか」を記録します。廃鋼は計量を重視し、廃紙は品目と計量を重視し、廃プラスチックは具体的な品目と検収を重視します。各貨物票は対応する自然人と取引に関連付ける必要があります。
ステップ3は「インボイスをどう発行するか」を処理する。主体検証と業務根拠が揃った後、システムは電子税務局インターフェースを呼び出し、ログイン不要のワンクリックリバースインボイス発行が可能;返品や調整が発生した場合はフローに従って赤伝票処理する。
第四ステップでは「代金の支払い方法」を説明する。銀企ダイレクト接続支払先、支払アクションを対応する買収およびインボイスと関連付けます。
ステップ5は「証拠をどう呼び出すか」を解決する。自証、契約、業務、税務及び資金資料を同一取引を中心にアーカイブした後、業務記録から貨物伝票、インボイス発行、支払及び保存資料を閲覧できる。
▍三、Kailing Technology資源回収リバースインボイス発行システムが計量、支払い、五流留証をどう打通するか
Kailing Technology資源回収リバースインボイス発行システムまずコントロールポイントを業務入口に置きます。個人情報を建档した後、システムはインボイス発行前に主体を自動検証し、個人販売者の口径に合致しない主体を遮断します。業務完了後に財務が人手で排查するのと比べ、この方式は問題をインボイス発行前に処理するのに役立ちます。
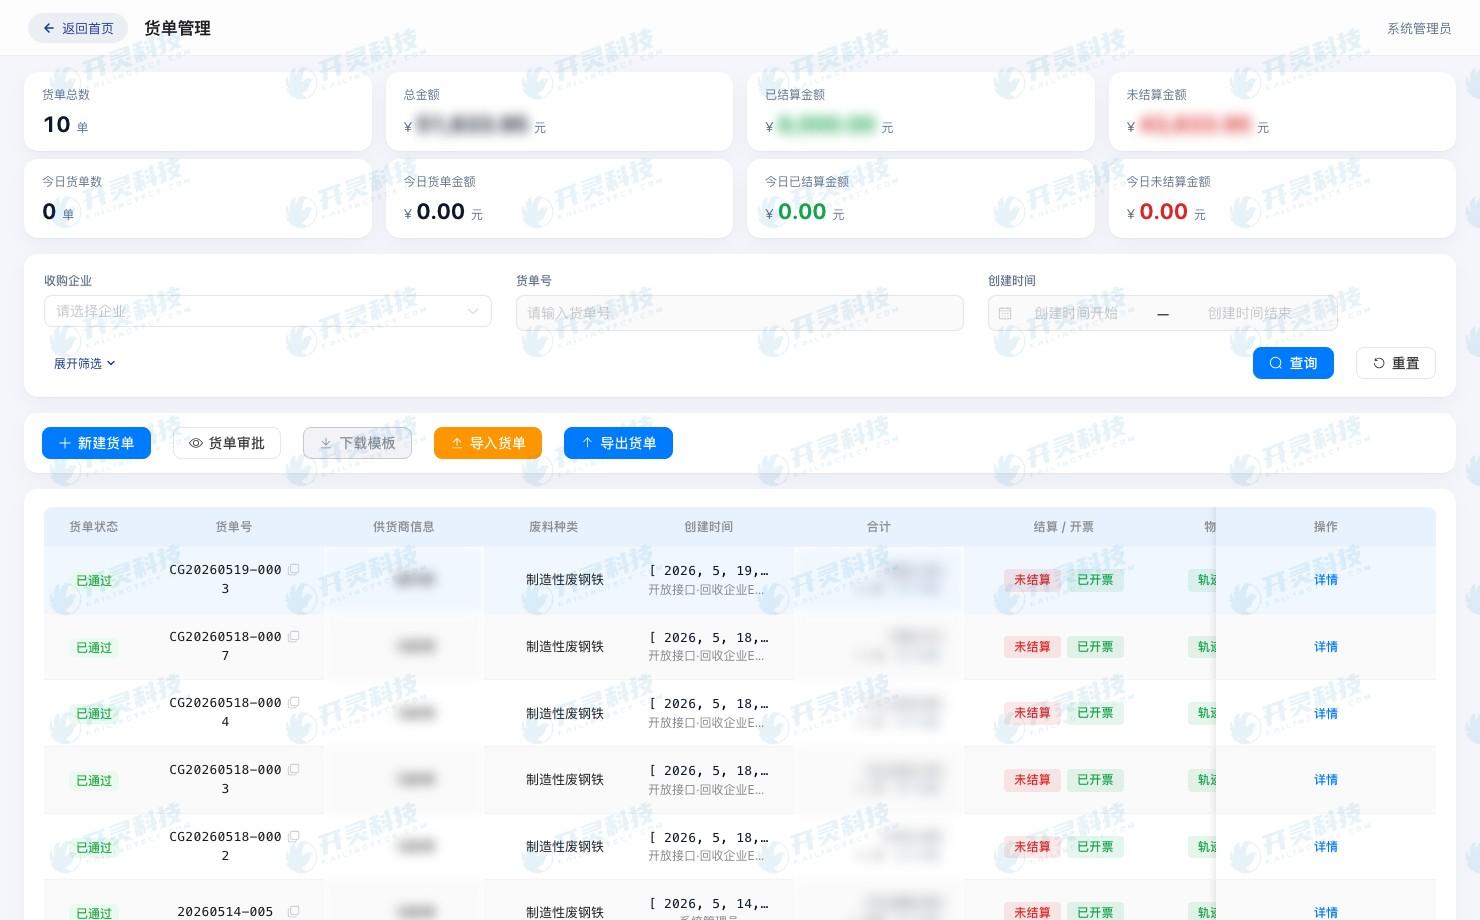
受領环节では、企業は廃鋼、廃紙、廃プラスチックの業務特性に応じて対応する貨物票を作成し、出售者、貨物、計量および検収記録を関連付けることができる。計量はもはや現場の一枚の伝票ではなく、その後のインボイス発行、支払いおよびアーカイブが共同で参照する業務根拠となる。
インボイス発行段階に入ると、システムは電子税務局インターフェースを通じて、ログイン不要のワンクリック発行と赤字処理をサポートし、既存のアーカイブと業務記録を流用して、複数職位での重複転記を削減します。企業は依然として内部制度に従って資料を審査する必要があります。
支払工程は銀企ダイレクト接続業務データを連携し、入金・買収業務・インボイスを同一記録で照合できるようにします。
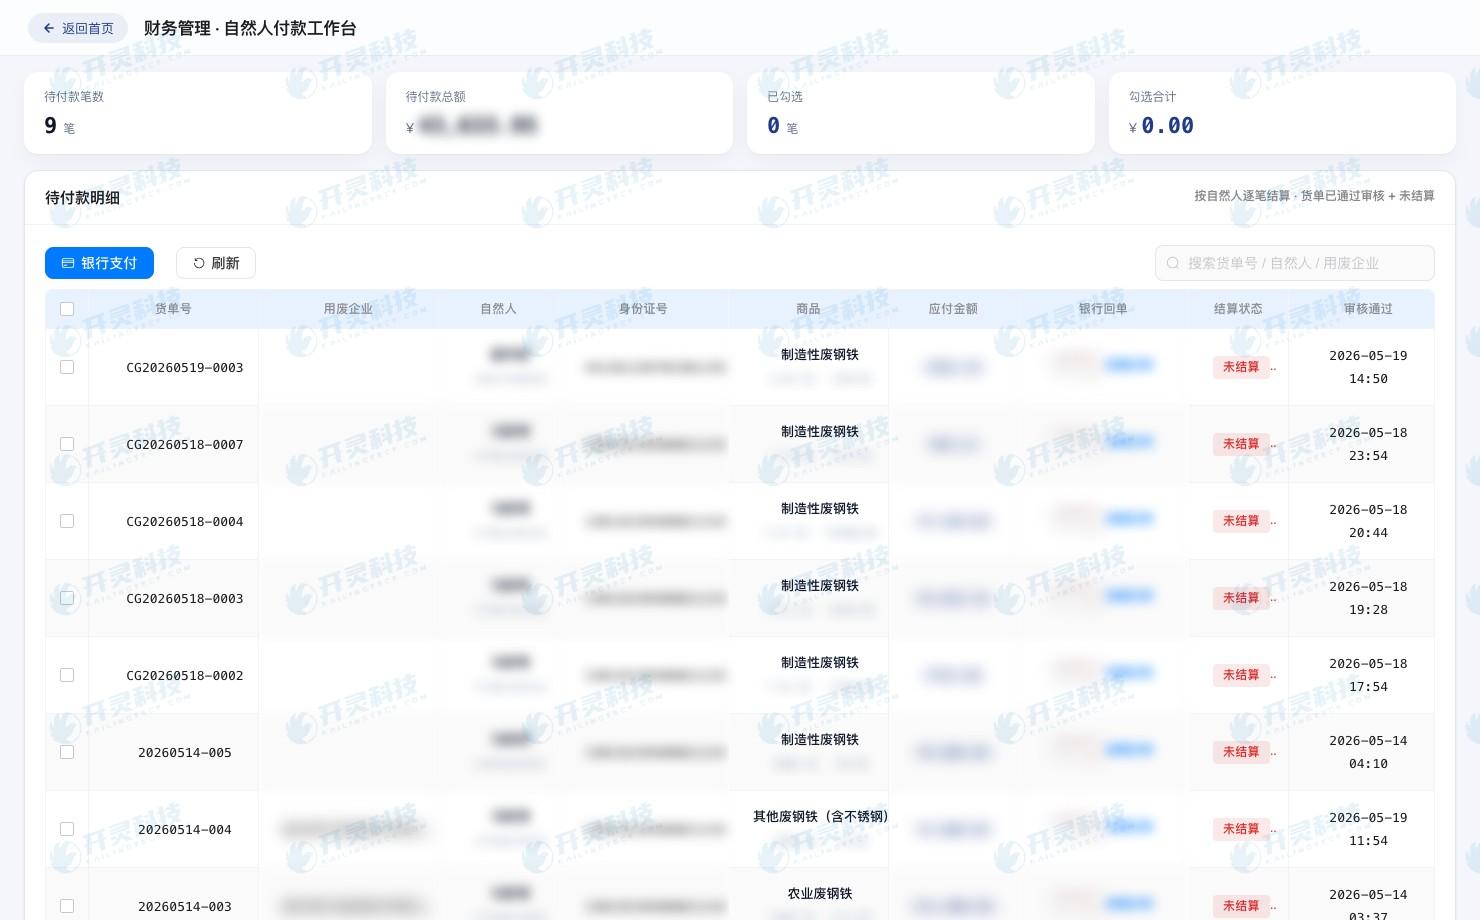
アーカイブ段階で、Kailing Technologyのリバースインボイス発行は自証フロー、契約フロー、業務フロー、税務フロー及び資金フローを形成し五流一体台帳。企業が日常の照合や資料の取り出しに直面した際、1件の業務に沿って完全なコンテキストを確認でき、紙の伝票、財務ファイル、複数の業務システムの間を行き来して探す必要がありません。
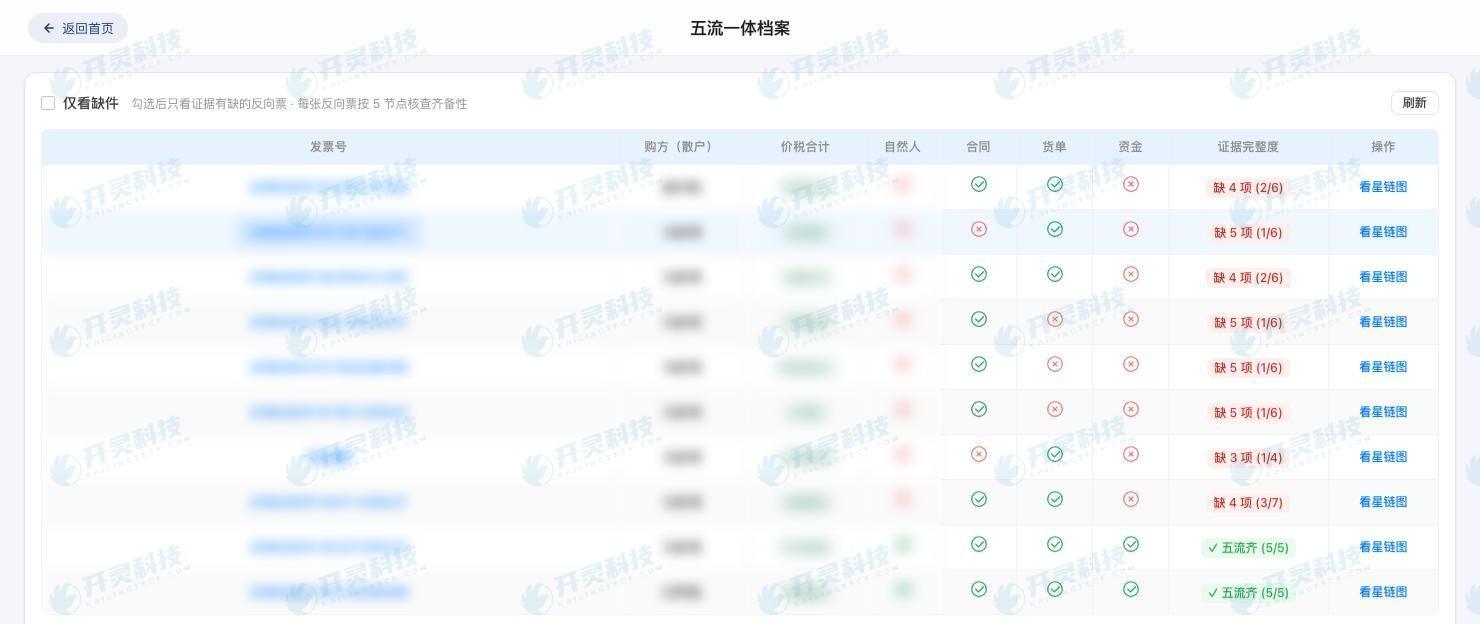
▍四、三種類の現場でそれぞれどの証拠を業務発生時に残すべきか
廃鋼現場では、自然人档案、貨物、計量、検収結果、決済対象が対応できるようにすべきです。ある廃金属回収企業は以前、現場・決済・財務がそれぞれ記録を保管し、照合時には職務をまたいで資料を探す必要がありました;プロセスを統一した後、計量記録は貨物票に沿ってインボイス発行、支払、アーカイブの段階へと流れます。
古紙現場では「出售者—品目—計量検収—決済・インボイス発行」を中心に連続した記録を形成でき、財務が見るのは出售者と受領根拠を備えた完全な業務となります。
廃プラスチックの現場では、品目記録と取引主体、支払対象を一致させることに注意すべきです。一批の業務が複数の現場記録に関わる場合、各記録が対応する自然人および後続の票款情報に追跡できることを確保し、異なる販売者、異なる貨物の資料を混在してアーカイブすることを避けるべきです。
共通原則は証拠を業務とともに形成させることである。現場でインボイス発行と支払に必要な源頭情報を記録し、財務は業務チェーンに沿って審査、発行、アーカイブを完了する。
▍五、稼働前に資質、主体、貨物伝票、支払、アーカイブの五条件を確認する
第一に、企業の資格を確認する。企業はまず再生資源回収経営者の届出を完了しているか確認し、さらに経営範囲と照らし合わせて危険廃棄物経営許可または廃自動車回収・解体関連の資格を確認し、自社が条件を満たすかどうかを確認できる。
第2に、出售者の主体を照合する。明確にすべき自然人アーカイブ構築収集・審査が必要な情報、および発行前の主体検証を必須プロセスに設定する必要があります。個人販売者の基準に合致しない主体を発見した場合、システムによるブロックは第一歩に過ぎず、企業は業務側に戻って採用すべき処理方法を確認する必要があります。
第三に、貨物票の内容を照合します。3種類の廃棄物の受領フィールドをそれぞれ整理し、貨物票で貨物、計量、検収を説明し、自然人アーカイブに関連付けます。フィールドは異なっても、プロセスは分断すべきではありません。
第四に、支払経路を照合する。支払対象は取引主体と相互に対応すべきであり、資金記録は貨物伝票およびインボイスと関連付けられる必要がある。採用銀企ダイレクト接続時、企業は内部審査と支払権限を同時に明確にし、業務の連携と管理制度を一体として運用する必要があります。
第五に、アーカイブ規則を照合する。五類の資料の出所、確認者及び帰集識別を明確にし、五流台帳を業務に伴い継続的に蓄積させる。
システム構築は3種類の廃料を無理に1つの業務にすべきではなく、現場の差異を保持し、主体検証、インボイス発行、支払、アーカイブのロジックを統一すべきです。
▍よくある質問 FAQ
Q:どの資源回収企業がリバースインボイス発行を実施できますか?
A:現行の政策解釈によれば、企業は資源回収に関する条件を満たす必要がある。判断時には、経営範囲に照らして相応の届出をしているか、または危険廃棄物経営許可、廃自動車回収・解体関連の資格を保有しているかを確認すべきである。具体的な取引もリバースインボイス発行の適用要件を満たす必要がある。
Q:廃鋼、古紙、廃プラスチックは完全に同じ貨物伝票を使用する必要がありますか?
A:その必要はありません。3種類の業務は貨物と現場検収の特徴に応じて異なる記録の重点を設定できますが、貨物票はいずれも売り手、貨物、計量検収、インボイス発行、支払情報に関連付け、統一されたアーカイブ経路に入るべきです。
Q:リバースインボイス発行の前に、なぜ自然人主体を検証する必要がありますか?
A:リバースインボイス発行には明確な適用主体の基準があります。法人、取締役・監査役・高管、および登録済みの個人事業主など、自然人販売者の基準に該当しない主体は、発行前に識別してブロックする必要があります。検証を業務のフロントエンドに置くことで、誤発行後の対応を減らせます。
Q:五流留証とインボイスの保存のみの違いは何ですか?
A:インボイスのみの保存では税務結果しか残らず、買収業務全体を独立して説明するのは困難です。五流留証では自証、契約、業務、税務、資金の資料を同一取引を中心にアーカイブし、販売者が誰か、貨物は何か、どのように検収したか、どう発行したか、代金をどう支払ったかといった問いに答えられます。
個人のアーカイブ作成、荷受計量から支払・インボイス発行、五流アーカイブまで、Kailingが資源回収のすべての取引をつなぎます:https://www.kailingteck.com/fxzy/ 。
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:
販売契約管理システム、購買契約管理システム、数電楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR識別システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションで、各領域のデジタル化プロセスを全方位的に推進。
もしあなたに業務・財務・税務デジタル化转型のニーズがあれば、ぜひお問い合わせください、北京Kailing Technologyが誠心誠意サービスいたします。
キーワード:廃鋼リバースインボイス発行、古紙リバースインボイス発行、廃プラスチックリバースインボイス発行、資源回収リバースインボイス発行システム、Kailing Technologyリバースインボイス発行、五流証跡、銀企直連
Kailing Technologyは業務・財務・税務デジタル化総合ソリューションサービスプロバイダーとして、各種機関、機構、大中小企業に業務・財務・税務管理デジタル化転換製品と運営サービスを提供し、製品ラインには:販売契約管理システム、購買契約管理システム、全面デジタル化電子インボイス・楽企インターフェースプロジェクト、売上自動インボイス発行システム、リバースインボイス発行システム、個人向け代理インボイス発行システム、従業員経費管理・精算システム、仕入VATインボイス管理システム、サプライチェーン協同照合システム、影像OCR認識システム、財務自動記帳システム、電子会計アーカイブシステムなどの業務ソリューションがあり、各分野のデジタル化プロセスを全方位的に推進します。
お問い合わせ電話:18513895936 / 010-60974119 所在地:北京