역발행 세금계산서 운영 절차 및 유의사항: 다섯 가지 리스크 검증
역발행 세금계산서 운영 절차 및 유의사항: 다섯 가지 검증으로 '세금계산서는 있는데 업무 체인이 끊긴' 상황을 피하기
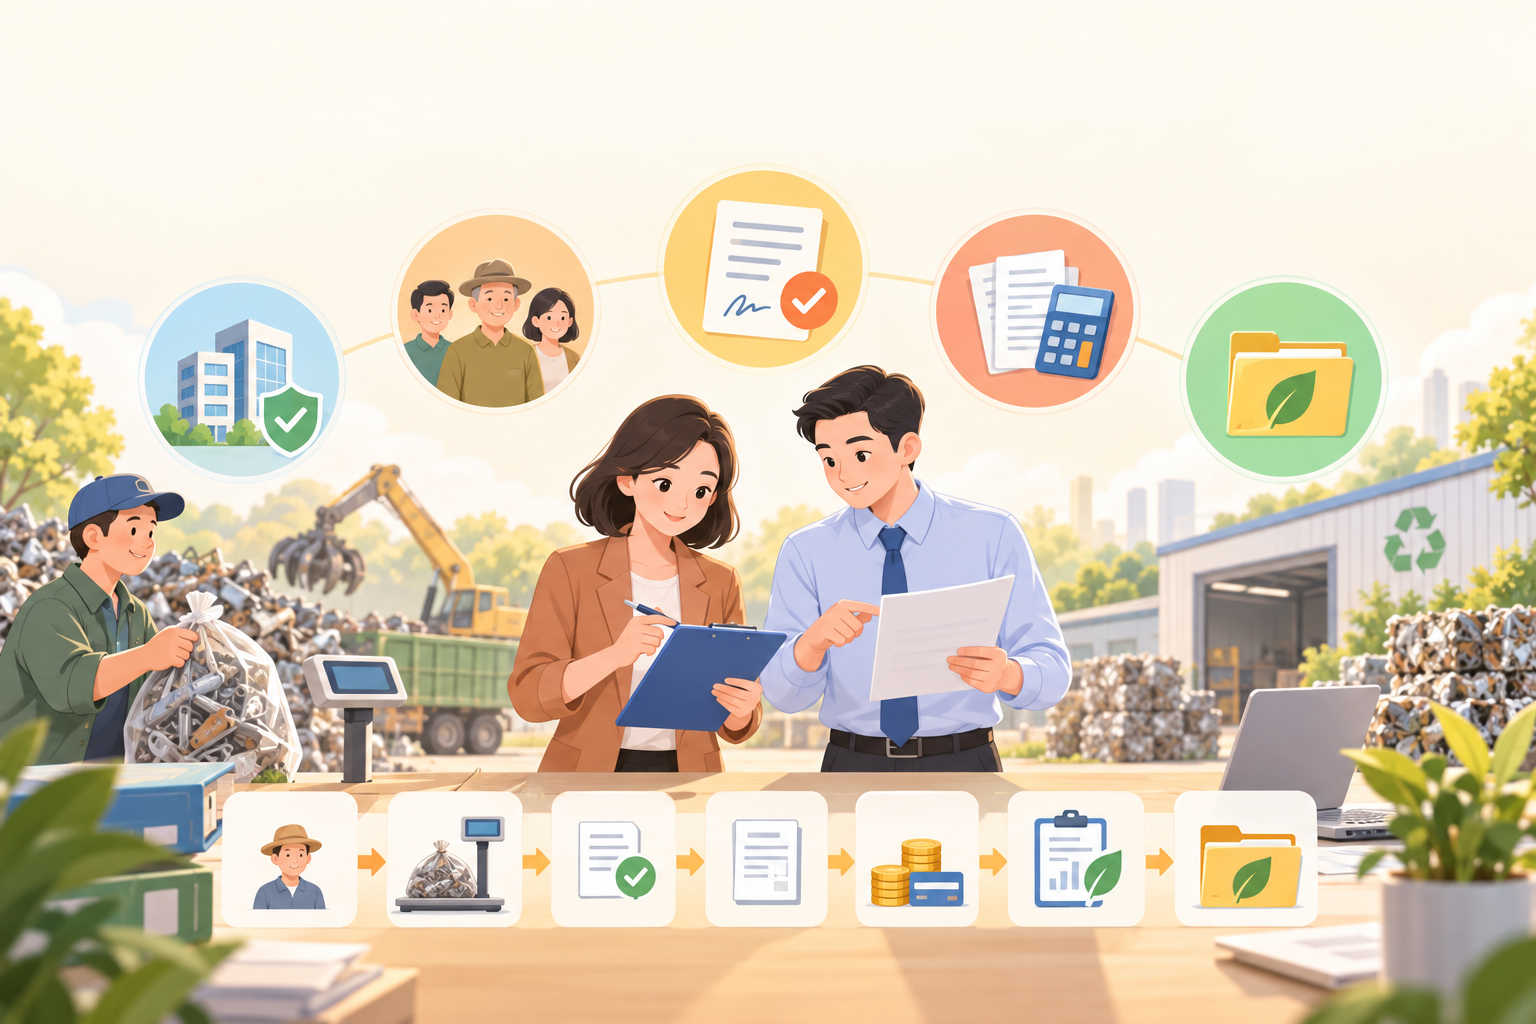
자원 재활용 기업의 역발행 세금계산서는 조건에 부합하는 개인 폐기 제품 판매자의 세금계산서 발행 불편 문제를 해결하는 것이며, 모든 '구매자가 판매자에게 세금계산서를 발행하는' 상황의 범용 통로가 아닙니다. 기업에서 가장 흔히 발생하는 리스크는 자격, 본인 동의, 화물 출처, 결제 및 세금 대리를 서로 연관되지 않은 여러 기록으로 분리하는 것입니다. 심사 시 세금계산서 한 장만으로는 실제 거래 증거를 대체할 수 없습니다.
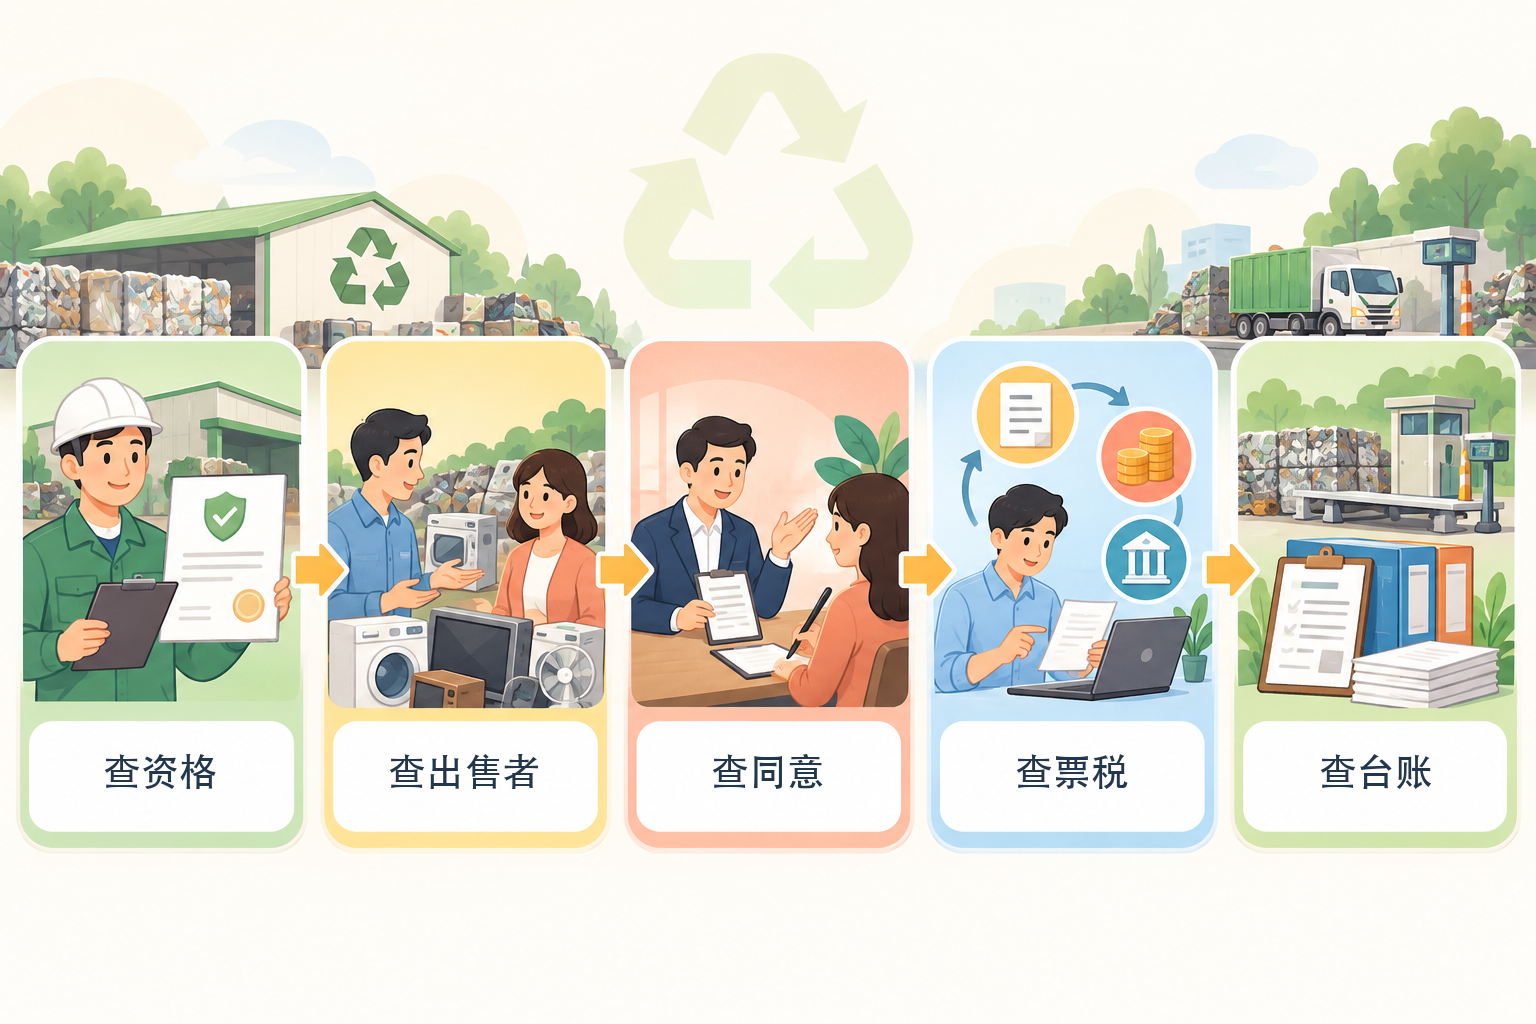
다섯 가지 검증은 세금계산서 발행 전에 완료하고 지속적으로 갱신해야 합니다: 기업 확인, 판매자 확인, 동의 확인, 세금계산서·세무 확인, 장부 확인. |
▍1. 자격 확인: 기업이 실제로 역발행 세금계산서 조건에 부합하는지
국가세무총국 공고 2024년 제5호자원 재활용 기업에 대해 명확한 조건을 설정했습니다. 위험 폐기물, 폐기 자동차 및 기타 재생 자원 재활용 업무에 적용되는 허가, 자격 또는 등록 요건은 각각 다르며, 기업은 실제로 자원 재활용 업무를 수행해야 합니다. 소프트웨어 계정, 일반 경영 범위 또는 과거 특정 유형의 세금계산서를 발행한 이력만으로는 세무기관의 처리 결과와 현재 자격 상태를 대체할 수 없습니다.
▍2. 판매자 확인: 개인, 폐기 제품 및 누적 금액이 모두 일치해야 함
판매자는 반드시 공고에서 규정한 개인 범위에 속해야 하며, 거래 대상은 이미 원래 사용 가치의 전부 또는 일부를 상실한 폐기 제품이어야 합니다. 기업은 또한 연속 12개월을 초과하지 않는 역발행 세금계산서 누적 매출액을 추적해야 하며, 정책 경계에 도달하면 해당 방식의 발행을 중단하고 후속 처리 경로를 안내해야 합니다. 검증은 신분증만 확인해서는 안 되며, 본인, 연락처, 화물 출처 및 매입 사실도 대조해야 합니다.
▍3. 동의 확인: 최초 처리 시 반드시 본인 의사를 증명할 수 있는 자료를 남겨야 함
판매자에게 최초로 역발행 세금계산서를 발행할 때, 기업은 역발행 세금계산서 및 세금 대리 사항에 대해 동의를 받고 자료를 보관해야 합니다. 판매자가 동의하지 않는 경우 역발행 세금계산서를 발행할 수 없습니다. 직원, 친족 또는 다른 사람의 신원으로 실제 판매자를 대체하거나 기본 체크를 유효한 동의로 간주하는 것은 업무 진실성을 훼손할 수 있습니다. 시스템은 고지 버전, 동의 시간, 담당자 및 후속 철회 또는 변경 기록을 보관해야 합니다.
▍4. 세금계산서·세무 확인: 세금계산서 종류, 수정 세금계산서, 대리 신고 및 후속 의무를 빠뜨릴 수 없음
자원 재활용 기업이 역발행할 수 있는 세금계산서 유형은 자체 적용 부가가치세 계산 방식과 관련이 있습니다. 판매 반품, 발행 오류 또는 할인이 발생할 경우 수정 세금계산서는 규정에 따라 원래 청색 세금계산서와 대응해야 합니다. 기업은 또한 규정된 기한 내에 세금 대리 신고·납부를 처리하고 판매자에게 관련 정보를 제공해야 합니다. 발행 성공, 결제 성공 및 신고 완료는 서로 다른 세 가지 상태이며, 서로를 대체할 수 없습니다.
▍5. 장부 확인: 세금계산서가 계약, 화물, 운송 및 결제로 이어질 수 있어야 함
정책은 매입 계약 또는 협의, 운송 세금계산서 또는 증빙, 화물 계량표, 이체 결제 기록 등 업무 진실성 자료를 보관하고, 완전한 매입 장부를 구축하거나 기존 시스템을 통해 형성할 것을 요구합니다. 통일된 업무 번호를 사용하여 판매자, 화물, 계량, 결제, 세금계산서, 지급 및 세금 대리를 연계하는 것을 권장하지만, '통일 번호'는 관리 방법일 뿐 정책이 모든 기업에 강제하는 유일한 기술 형식은 아닙니다.
혼동하기 쉬운 세 가지 경계: 첫째, 농산물 매입 세금계산서는 자체 적용 조건과 처리 규칙이 있으므로 자원 재활용 역발행 세금계산서와 혼용해서는 안 됩니다. 둘째, 공고는 2024년 4월 29일부터 시행되며, 해당 업무의 납세 의무 발생 시간은 정책 시행일보다 이를 수 없습니다. 셋째, 세금계산서가 형식 요건을 충족하더라도 업무 진실성을 대체할 수 없으며, 허위 자료 또는 허위 재활용 업무는 자격 및 세무 리스크를 초래합니다.
시스템이 할 수 있는 일: Kailing Technology 또는 기타 시스템은 절차, 자료 연계, 상태 알림 및 감사 로그 도구로 사용할 수 있지만, '자동 자격 획득', '모든 세금계산서 소스 자동 커버' 또는 '발행 후 자연 규정 준수'를 약속해서는 안 됩니다. 프로젝트 검수는 권한 만료, 누적액 임계, 미동의, 신원 불일치, 반품 수정 발행, 신고 지연 및 자료 누락 등 이상 샘플을 포함해야 하며, 수동 재검토, 내보내기 및 서비스 중단·이전 메커니즘을 확인해야 합니다.
전자 자료 보관은 또한 다음을 충족해야 합니다재정회계〔2020〕6호 통지진실성, 안전·신뢰성, 메타데이터, 심사·서명, 중복 기장 방지 및 기록 관리 조건에 관하여 '스캔 즉시 입고'를 곧바로 보관 요건을 충족한 것으로 기재할 수 없습니다.
(본문은 현행 공개 정책에 따라 정리되었으며, 리스크 확인용으로만 사용되고 세무 의견을 구성하지 않습니다. 구체적인 자격, 세금계산서 종류 및 신고 처리는 관할 세무기관 및 최신 정책을 기준으로 하시기 바랍니다.)
키워드: 역발행 세금계산서 유의사항、자원 재활용 역발행 세금계산서、개인 폐기 제품 판매자、역발행 세금계산서 자격、세금 대리、매입 장부、업무 진실성、전자회계기록
Kailing Technology는 업무·재무·세무 디지털 종합 솔루션 서비스 제공업체로서 각종 기관, 기구, 대중소형 기업에 업무·재무·세무 관리 디지털 전환 제품과 운영 서비스를 제공하며, 제품 라인에는 판매 계약 관리 시스템, 구매 계약 관리 시스템, 전면 디지털 전자세금계산서·러치 인터페이스 프로젝트, 매출 자동 발행 시스템, 역발행 세금계산서 시스템, 개인 세금계산서 대리발행 시스템, 직원 비용통제 경비정산 시스템, 매입 부가가치세 계산서 관리 시스템, 공급망 협업 대사 시스템, 이미지 AI OCR 인식 시스템, 재무 자동 전표 처리 시스템, 전자회계기록 시스템 등 업무의 솔루션이 포함되어 각 분야의 디지털화를 전방위적으로 촉진합니다.
문의 전화: 18513895936 / 010-60974119 소재지: 베이징