
소규모·영세 기업은 어떤 재무 소프트웨어를 써야 할까? 더 이상 수작업으로 전표를 옮기지 말고 일체형을 선택하자
소규모·영세 기업은 어떤 재무 소프트웨어를 써야 할까? 더 이상 수작업으로 전표를 옮기지 말고 먼저 프로세스를 연결하자
소규모·영세 기업의 계정 세트는 반드시 복잡하지는 않지만, 주문, 세금계산서, 은행 거래명세서, 비용 처리 전표, 계약서는 흔히 서로 다른 채널에 분산되어 있다. 일체형 재무 소프트웨어 선택의 핵심은 모든 단계를 기계에 맡기는 것이 아니라 자료 수집, 필드 인식, 회계 검토, 신고 확인, 기록 보관이 원활하게 인계되고 각 단계에 출처, 상태, 책임자가 있도록 하는 것이다.
일체화의 가치는 반복적인 이동을 줄이면서 검토, 승인, 추적을 보존하는 데 있다. |
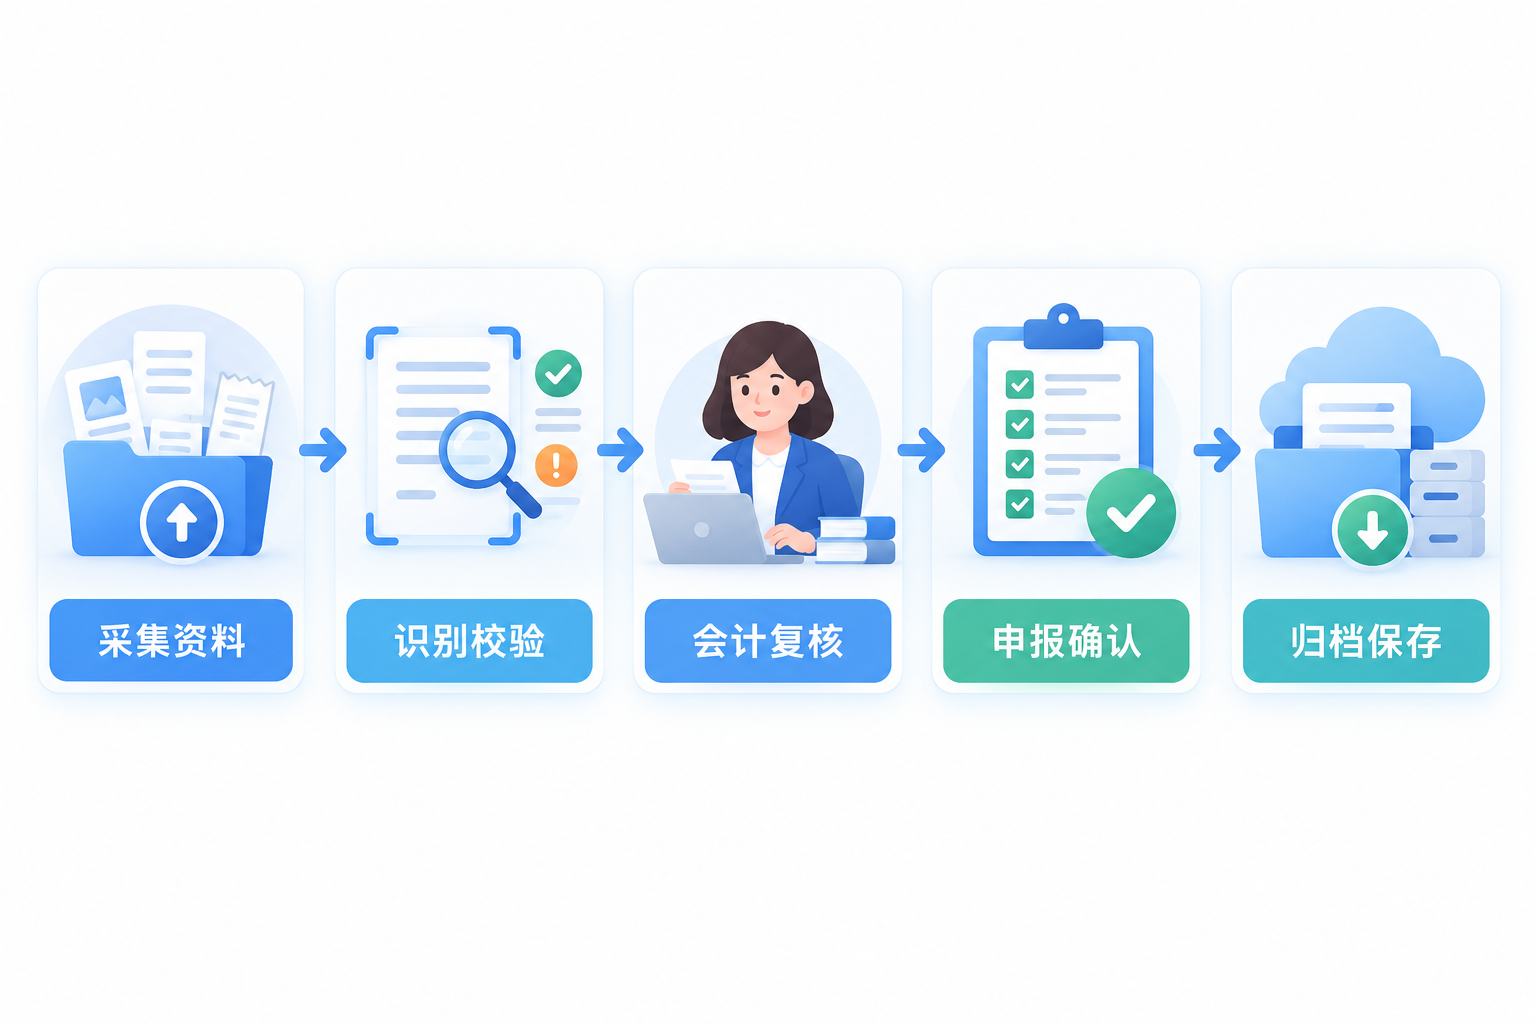
▍1. 자료 수집: 먼저 출처와 권한 범위를 확인하자
세금계산서, 은행 거래명세서, 주문, 비용 처리 자료는 업로드, 인터페이스 또는 업무 시스템 동기화를 통해 처리 대기열로 들어갈 수 있지만, 출처별 개방 범위, 업데이트 빈도, 데이터 필드는 서로 다르다. 매입 부가가치세 계산서 관리는 기업 권한과 인터페이스 지원 범위 내에서 수집, 중복 확인, 상태 추적을 보조할 수 있지만, '모든 세금계산서 출처를 자동으로 획득한다'고 포괄적으로 약속할 수 없다. 선정 시에는 인터페이스 목록, 실패 재시도, 원본 추적, 데이터 내보내기 능력을 확인해야 한다.
▍2. 인식 검증: OCR 출력은 후보 결과일 뿐이다
OCR은 세금계산서, 거래명세서, 계약서, 증명서 등 자료에서 후보 필드를 추출하고 주문 또는 기초 자료와 보조 매칭할 수 있다. 저해상도 이미지, 복잡한 레이아웃, 수기 내용은 모두 인식에 영향을 줄 수 있으므로 시스템은 원본, 신뢰도 표시, 수동 수정 기록을 보존해야 한다. 인식 결과를 곧바로 회계 장부 기입으로 간주할 수 없으며, 규칙 매칭을 실제 업무 증명으로 삼아서는 더욱 안 된다.
▍3. 회계 검토와 신고 확인은 생략할 수 없다
증빙 초안은 업무 실질, 회계 정책, 승인 결과와 결합해 검토해야 한다. 세금계산서 발행 시스템은 주문 데이터 추출, 발행, 전달 상태 기록, 이상 할 일을 보조할 수 있고, 신고 도구는 데이터 추출, 계산, 신고 초안 작성을 보조할 수 있다. 세율 또는 징수율 적용, 회계 계정, 납세 의무, 최종 제출 결과는 여전히 기업이 책임진다. 권한 분리, 작업 로그, 이상 롤백이 단순히 '원클릭'을 추구하는 것보다 더 중요하다.
▍4. 보관 저장: 조건을 충족한 후에야 전자 단일 세트 관리를 할 수 있다
재정회계〔2020〕6호 통지규정에 따르면, 출처가 합법적이고 진실한 전자회계 증빙은 종이 회계 증빙과 동등한 법적 효력을 가진다. 전자회계 증빙만으로 비용 처리, 장부 기입, 보관을 하려면 안전성과 신뢰성, 증빙 및 메타데이터의 완전한 판독, 필요한 심사·서명, 중복 장부 기입 방지, 기록 관리 요건 충족 등의 조건도 만족해야 한다. 기록 시스템은 수집, 연결, 검사, 검색을 보조할 수 있지만, '스캔 즉시 입고' 또는 '인식 즉시 보관'은 이러한 조건과 담당자 검토를 대체할 수 없다.
키워드: 소규모·영세 기업 재무 소프트웨어, 일체형 재무 소프트웨어, 자료 수집, OCR 검증, 회계 검토, 세무 신고, 전자회계기록, Kailing Technology
Kailing Technology는 업무·재무·세무 디지털 종합 솔루션 서비스 제공업체로서 각종 기관, 기구, 대중소형 기업에 업무·재무·세무 관리 디지털 전환 제품과 운영 서비스를 제공하며, 제품 라인에는 판매 계약 관리 시스템, 구매 계약 관리 시스템, 전면 디지털 전자세금계산서·러치 인터페이스 프로젝트, 매출 자동 발행 시스템, 역발행 세금계산서 시스템, 개인 세금계산서 대리발행 시스템, 직원 비용통제 경비정산 시스템, 매입 부가가치세 계산서 관리 시스템, 공급망 협업 대사 시스템, 이미지 AI OCR 인식 시스템, 재무 자동 전표 처리 시스템, 전자회계기록 시스템 등 업무의 솔루션이 포함되어 각 분야의 디지털화를 전방위적으로 촉진합니다.
문의 전화: 18513895936 / 010-60974119 소재지: 베이징