
농산물 매입 계산서의 부가가치세 공제 방법을 한 번에 정리
농산물 매입 계산서의 부가가치세 공제 방법을 한 번에 정리
농산물 매입 계산서의 공제 가능 여부는 계산서 표면의 명칭만 보고 판단할 수 없습니다. 기업은 납세자 신원, 농업 생산자의 자체 생산 속성, 증빙 유형, 매입가격, 실제 용도 및 정액 공제 적용 여부를 동시에 확인해야 합니다. 어떤 시스템도 수집과 이력 기록을 도울 뿐, 업무 진위와 세무 적용 조건에 대한 기업의 판단을 대체할 수 없습니다.
국가세무총국 공개 기준은 명확합니다. 부가가치세 일반 납세자가 농업 생산자가 판매하는 자체 생산 농산물을 매입하고 농산물 판매 계산서, 매입 계산서를 취득 또는 발행한 경우, 통상 계산서에 기재된 매입가격과 9% 공제율로 매입세액을 계산하며, 생산 또는 위탁 가공에 사용되어 13% 세율이 적용되는 화물의 농산물을 매입한 경우 조건을 충족할 때 규정에 따라 1%를 추가 공제합니다. 이미 농산물 매입세액 정액 공제를 시행하는 경우 정액 공제 규정에 따라 집행해야 합니다. 구체적 신고는 여전히 현행 정책과 주관 세무 기관 기준을 따라야 합니다.
▍1. 먼저 누가 매입하고 누구로부터 매입하는지 확인
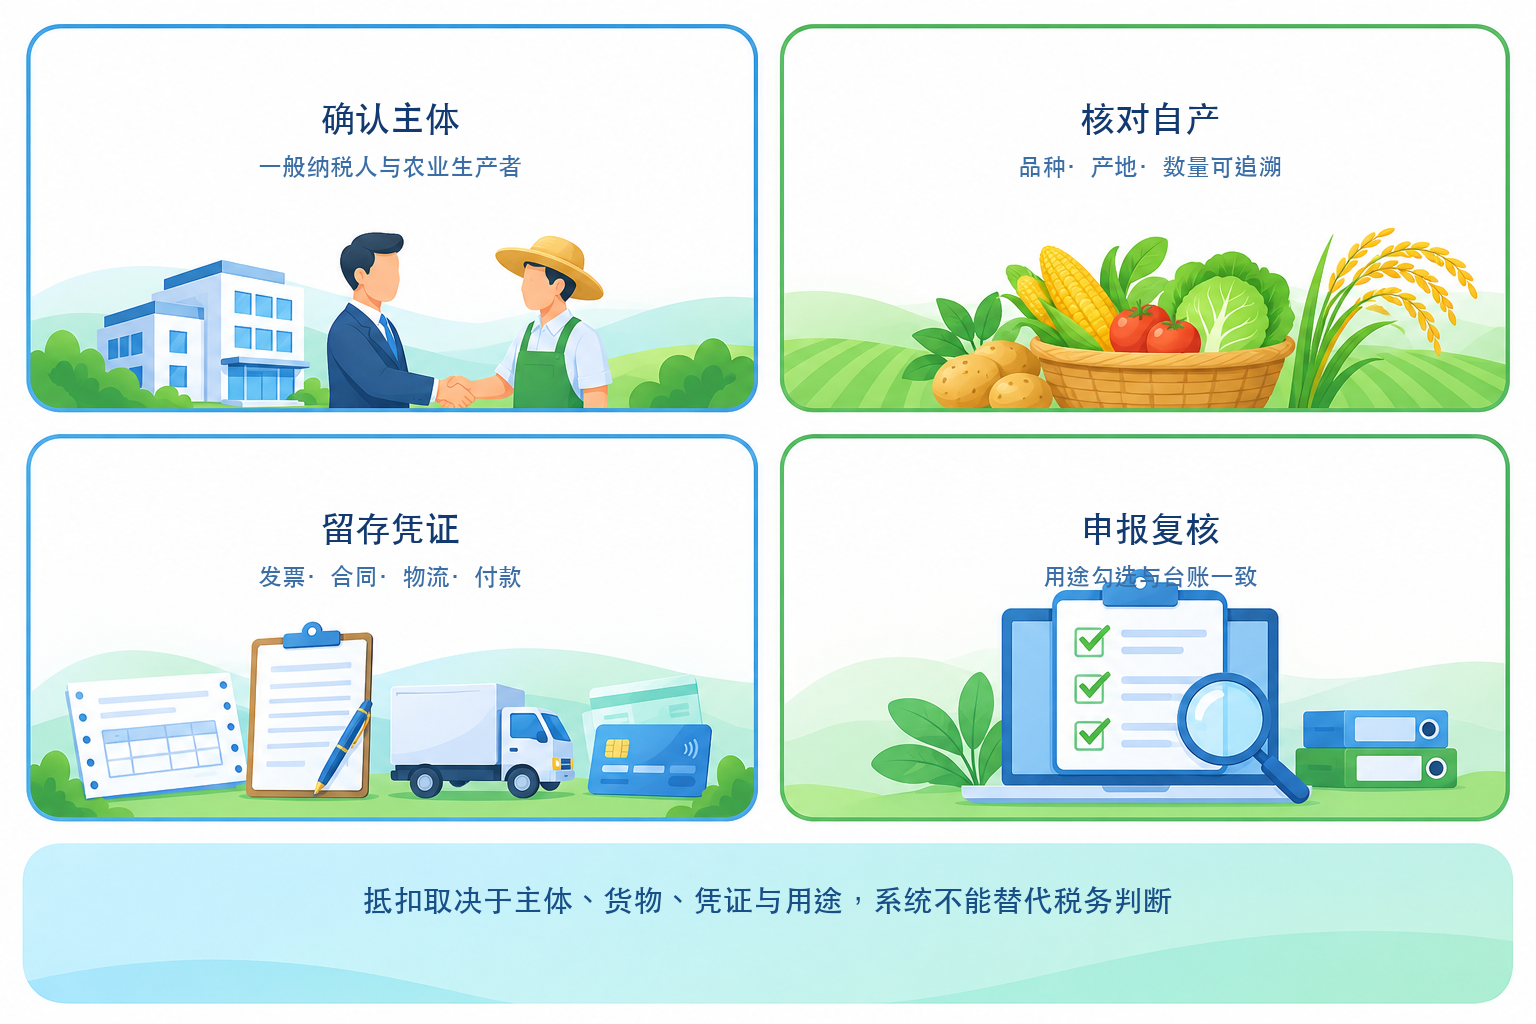
공제 주체는 조건을 충족하는 부가가치세 일반납세자여야 하며, 거래 상대방과 증빙은 실제 매입 관계와 일치해야 합니다. '농업 관련 경영에 종사'를 곧바로 농업 생산자로 동일시할 수 없으며, 신분 증명만으로 화물이 자가 생산품이라고 추정할 수도 없습니다. 기업은 공급자 신분, 생산·경영 상황, 품종, 산지 및 인도 기록을 종합하여 확인해야 합니다.
▍2. 다음으로 자체 생산 농산물인지 확인
정책 조건은 농업 생산자가 자가 생산 농산물을 판매하는 것을 강조합니다. 도매·소매 단계에서 면세 채소를 구매하여 취득한 일반 세금계산서는 당연히 농산물 판매 세금계산서로 공제 계산할 수 있는 것이 아닙니다. 매입 대장은 품종, 수량, 시간, 산지, 검수 및 계량 등의 자료와 대응할 수 있어야 하며, 비정상적인 규모나 빈도에는 재검토 메커니즘이 있어야 합니다.
▍3. 증빙과 매입가격은 반드시 업무 증거와 일치해야 한다
계산에 사용되는 매입가는 규정을 준수하는 농산물 매입 세금계산서 또는 판매 세금계산서, 계약, 검수, 물류 및 지급 기록과 상호 입증되어야 합니다. 매입자가 직접 매입 세금계산서를 발행할 때는 비자가 생산 화물에 대한 발행, 수량·금액과 실물 흐름의 불일치, 동일 업무의 중복 발행 등의 문제를 더욱 방지해야 합니다. 세금계산서는 공제 증빙이지만 실제 거래를 대체할 수는 없습니다.
▍4. 실제 용도에 따라 공제와 추가 공제를 처리
일반적인 경우 현행 공제율로 계산하며, 생산 또는 위탁 가공에 사용되어 13% 세율이 적용되는 화물의 농산물은 조건을 충족할 때 실제 사용 등 규정된 단계에서 추가 공제를 처리합니다. 기업은 매입, 재고, 생산 사용 및 신고 대장이 연결되도록 해야 하며, 매입 시 용도를 구분하지 않고 일괄 추가 공제해서는 안 됩니다.
▍5. 정액 공제 기업은 다른 계산 로직을 적용한다
매입 농산물을 원료로 액체 우유 및 유제품, 주류 및 알코올, 식물성 기름 등을 생산·판매하는 등 이미 정액 공제 범위에 포함된 납세자, 그리고 주관 세무 기관이 규정에 따라 시범에 포함한 기타 기업은 정액 공제 방법으로 처리해야 합니다. 적용 여부, 적용 방법 및 신고 요건은 소재지 정책 및 주관 세무 기관 확인과 결합해야 하며, 소프트웨어가 기업을 대신해 자동으로 선택할 수 없습니다.
▍디지털 도구는 무엇을 해야 하고, 무엇을 약속해서는 안 되는가?
Kailing Technology의 역발행 세금계산서, AI OCR 및 전자회계기록 관련 역량은 프로젝트 구성에 따라 공급자, 계약, 계량, 물류, 지급 및 계산서 자료 수집을 보조하고 연관 대장을 구축하며 작업 이력을 보존할 수 있습니다. 그러나 '자체 생산' 판단, 공제 자격 및 신고 결과는 여전히 업무, 재무 및 세무 담당자의 검토가 필요하며, OCR 인식 결과도 기장 또는 공제 완료를 의미하지 않습니다.
정책 근거:《중화인민공화국 부가가치세 잠행 조례》, 재세〔2017〕37호, 재정부 세무총국 해관총서 공고 2019년 제39호, 그리고 농산물 부가가치세 매입세액 정액 공제 관련 규정. 본문은 일반적인 정보이며 특정 거래에 대한 세무 판단을 대체하지 않습니다.
키워드: 농산물 매입 계산서, 부가가치세 공제, 자체 생산 농산물, 농산물 매입세액, 정액 공제, 역발행 세금계산서, Kailing Technology
Kailing Technology는 업무·재무·세무 디지털 종합 솔루션 서비스 제공업체로서 각종 기관, 기구, 대중소형 기업에 업무·재무·세무 관리 디지털 전환 제품과 운영 서비스를 제공하며, 제품 라인에는 판매 계약 관리 시스템, 구매 계약 관리 시스템, 전면 디지털 전자세금계산서·러치 인터페이스 프로젝트, 매출 자동 발행 시스템, 역발행 세금계산서 시스템, 개인 세금계산서 대리발행 시스템, 직원 비용통제 경비정산 시스템, 매입 부가가치세 계산서 관리 시스템, 공급망 협업 대사 시스템, 이미지 AI OCR 인식 시스템, 재무 자동 전표 처리 시스템, 전자회계기록 시스템 등 업무의 솔루션이 포함되어 각 분야의 디지털화를 전방위적으로 촉진합니다.
문의 전화: 18513895936 / 010-60974119 소재지: 베이징