
供应商对账明细表怎么做?六类差异分类处理
供应商对账明细表怎么做?六类差异分类处理
供应商对账明细表的目标是解释每笔业务与供应商结算单的关系,记录差异原因和处理证据。不能为了让汇总金额相等直接改原始数据,也不能承诺六类差异一定能“一次对平”。先核对订单、收货、退货、发票和付款,再按业务事实处理差异。
一、明细表至少保留哪些字段
建议以采购订单行或收货批次为核对单位,记录供应商、合同或订单号、物料、规格、计量单位、订购数量、实收数量、单价、含税与不含税金额、收货日期、发票号码及状态、付款或预付金额、差异类型、责任人、处理截止日和关闭证据链接。分批交付、合并开票、部分付款时保留一对多关系,不要强行压成一行。对账口径和截止时点应与供应商先确认。
二、从单据关系入手,不把未匹配当成金额错误
把订单、送货或物流单、验收入库、退货、供应商结算单、发票与付款记录逐项关联。编号不一致、批次未回写或发票未到时,可先标为“待匹配”,再查原件和业务状态。对实物数量、单价、税额与结算金额分列比较,记录差异发生在哪个环节。原始凭证应按规定审核;OCR识别出的字段只是候选数据,不能直接视为审核无误或自动入账。
三、六类常见差异如何核对
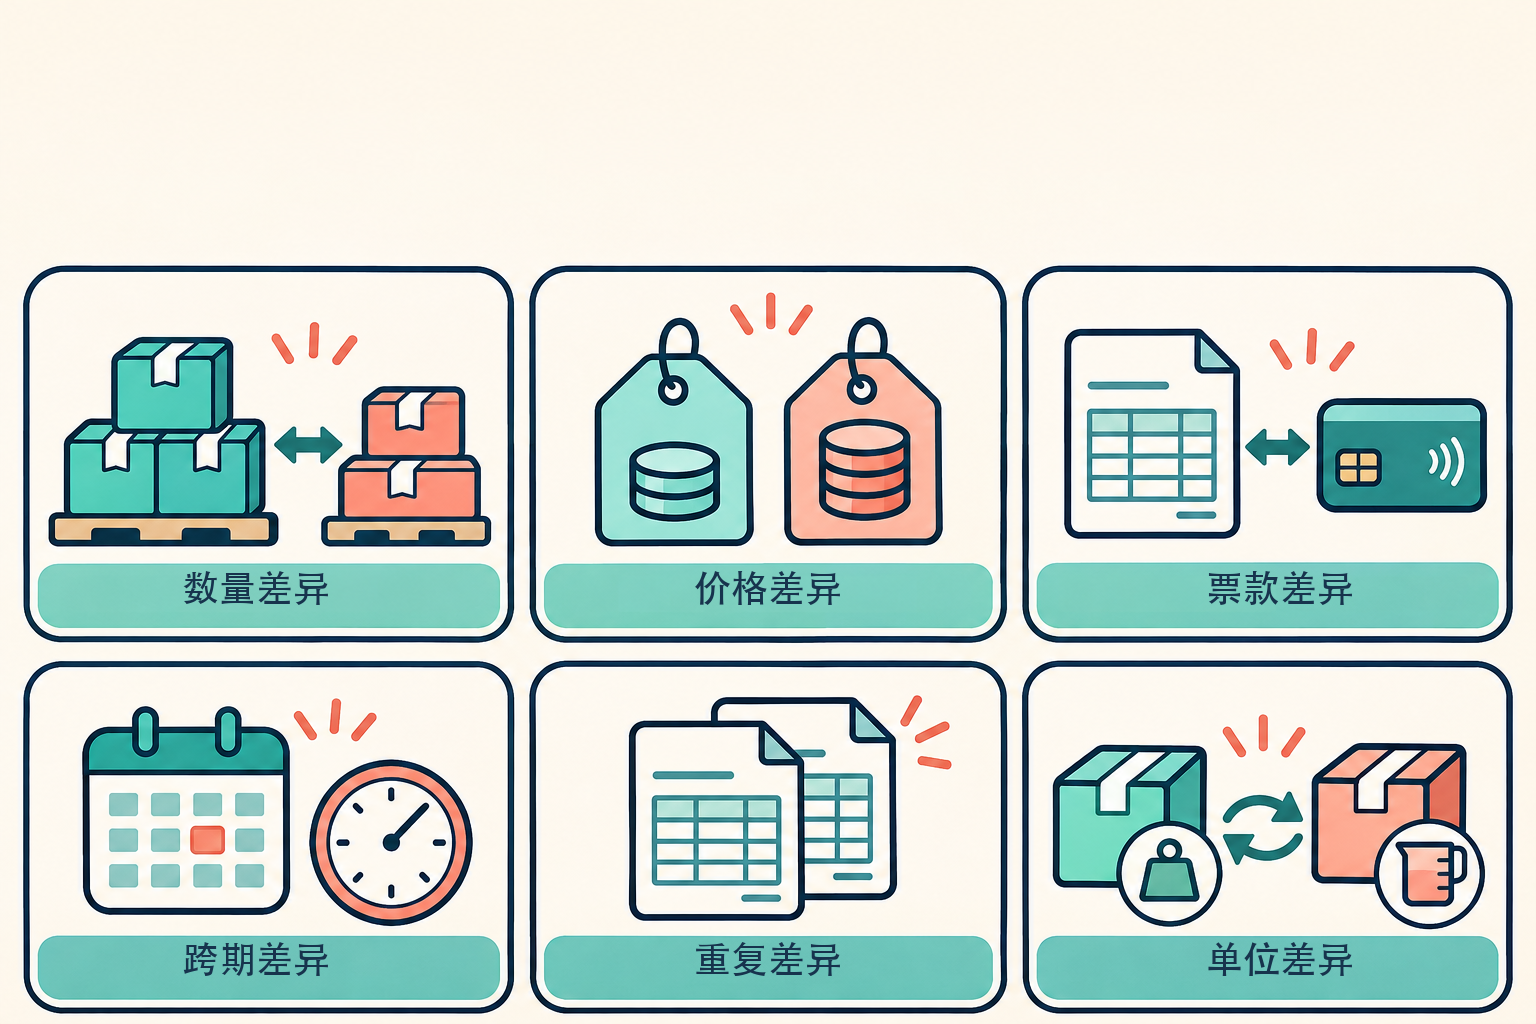
数量差异查短装、超收、拒收、退货及分批交付;价格差异查合同调价、折扣和结算口径;票款差异查部分开票、红字发票、预付款与质保金;跨期差异查收货、开票和入账时点;重复差异查同一业务或同一发票是否重复导入;单位差异查采购、仓储与结算单位的换算。六类只是实务分类,并非穷尽或法定分类。每项差异都应写明责任人、处理动作和可核验的关闭材料。
四、关闭差异后再核对付款和归档
对已确认差异,按照合同、验收结果和会计政策决定补单、调整结算、退货或更正账务;需要供应商确认的,保留往来记录。付款审批应核对已确认的结算金额和付款条件,未解决事项单列跟踪。原始凭证、对账表、处理记录和电子附件应按单位档案制度整理保存;扫描件或自动关联本身不等于符合电子会计档案全部条件。
五、软件能帮什么,哪些仍要复核
开灵科技的AI-OCR、进项发票管理及电子会计档案相关产品可作为单据提取、查重、关联与留痕的候选工具。实际可接入的数据源、发票查验、系统联动和自动化程度,须按产品版本、授权、地区、接口及项目验收确认。会计人员仍需审核原始凭证、判断差异原因并批准账务处理。
先做一份能追溯原单的明细表,再以六类差异安排处理。对账完成的标准是双方确认口径、差异处理有证据、余额可解释,而不是表格颜色全部变绿。
核验依据
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京