
废旧二手车反向开票为什么开不了?开灵科技资源回收反向开票系统前置排查卖方与收款人不符等卡点,五流一体保障税务合规
报废车回收企业经常遇到这种情况:车收了、钱也付了,反向发票却开不出来,或者开出来之后被财务退回。最常见的原因有五个:企业资质不对、卖方不是车主本人、收款人与卖方不一致、车辆信息和单据对不上、出售人额度或身份受限。开灵科技资源回收反向开票系统把这些卡点前置到收车环节逐项校验,废旧二手车回收企业可以在开票前就发现问题。本文逐一说明每个卡点的原因和处理办法。把这些卡点前置排查掉,再让每辆车的收购都有五流一体的证据,反向开票的税务合规就有了保障。
▍先分清:哪些车辆收购可以走反向开票
废旧二手车反向开票的前提,是回收企业具备报废机动车回收拆解资质等反向开票资质,且卖车的是个人,交易对象是报废车辆。《国家税务总局公告2024年第5号》规定的反向开票,针对的是资源回收企业向自然人收购报废产品的场景。
如果企业收购的是还能上路行驶、准备再销售的二手车,属于二手车经营业务,一般按二手车销售的有关规定开具发票,不能简单套用报废产品的反向开票。业务性质分错,是“开不了”的第一大原因,建议企业先按车辆最终去向确认业务类型。
实务中,同一家企业可能同时有两类业务:一部分车辆进入拆解线,一部分车辆整车转售。建议在收车登记时就标明车辆去向,拆解车辆进入反向开票流程,转售车辆进入二手车业务流程,两类单据分开管理,避免月底再来区分。
▍卡点一到卡点三:资质、卖方身份与收款人
废旧二手车反向开票最常卡在“人”的环节,具体表现为以下三种情况。
卡点一:企业资质与业务类型不匹配
有的企业只有二手车经营资质,没有报废机动车回收拆解资质或其他反向开票资质,却在收报废车时申请反向开票,自然开不出来。处理办法:先确认资质;资质办理期间可以走自然人税务代开通道。
卡点二:卖方不是车主本人
报废车常常经过“黄牛”或中间人转手,来交车的人并不是行驶证上的车主。处理办法:以实际出售报废车的自然人为准建档,核对身份证与车辆证明材料,中间人转售的情况需要先厘清所有权。
卡点三:卖方与收款人不一致
这是被搜索最多的问题:车主同意卖车,却要求把钱打到亲属或中间人的账户。资金流与发票销售方对不上,开票时会被校验拦下,即使开出来也难以自证。处理办法:坚持付款到卖方本人的银行卡,确有代收需要的,应先完成合规的授权与核实。
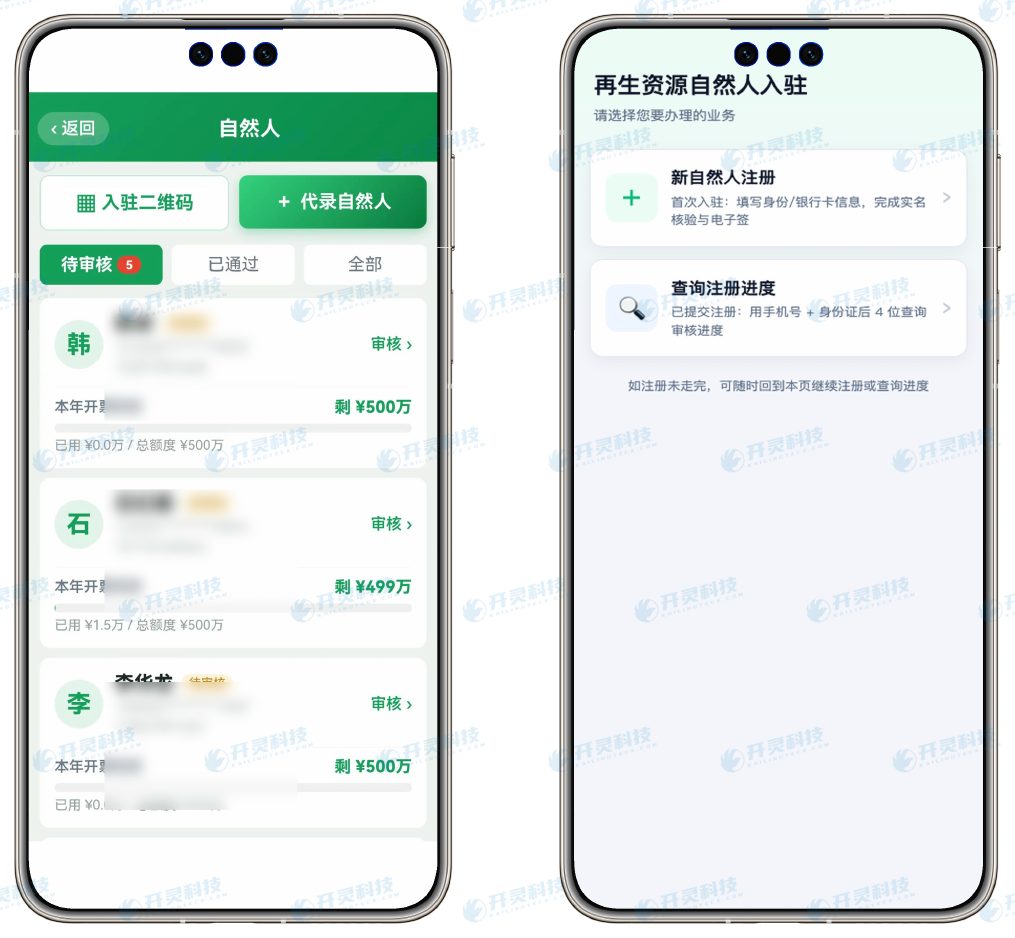
开灵科技自然人建档:实名与银行卡一次核验(信息已脱敏)
▍卡点四和卡点五:车辆信息与额度身份
即使“人”的问题解决了,车辆信息和出售人状态也可能让反向发票开不出来。
卡点四:车辆、称重和单据对不上
报废车按整车计重或按车辆计价,收车时的车牌、车辆照片、称重记录、拆解入库记录如果缺一项,或与结算单不一致,就无法证明“这辆车确实进了厂”。处理办法:收车时拍车辆照片、核验行驶证信息,过磅数据自动进系统,一车一单。
卡点五:出售人额度超限或身份受限
同一自然人连续12个月反向开票累计超过500万元(不含增值税),或者出售人担任企业法定代表人、董监高,都会导致不能反向开票。处理办法:建档时做任职反查,开票前核验额度,超限者引导办理经营主体登记。
下表汇总了五个卡点的表现与处理方式。
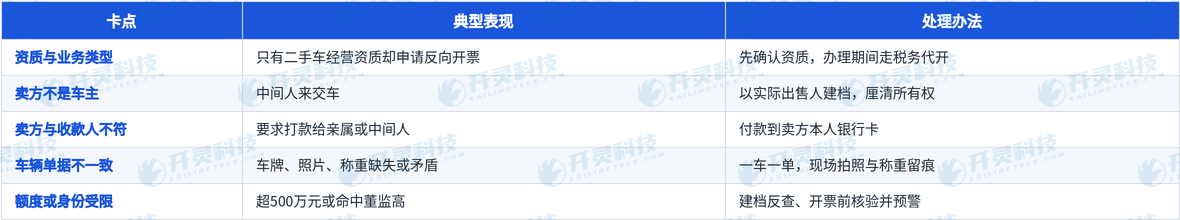
废旧二手车反向开票五大卡点与处理办法
表中五个卡点有三个出在“人”,两个出在“车”和“额度”。把核验动作放到收车现场,比开票时再返工要省事得多。
▍开灵科技资源回收反向开票系统如何把卡点挡在开票之前
开灵科技资源回收反向开票系统针对报废车回收的特点,把校验动作分布在建档、收车、结算、付款四个环节,开票时只剩一键操作。
- 建档:身份证、银行卡自动识别,活体检测与人脸比对,董高监反查、额度核验和黑名单比对同步完成。
- 收车:司机扫码打卡,拍车头车尾自动识别车牌,核验行驶证、驾驶证信息,称重数据自动采集。
- 结算:一车一单,结算数量和金额锁定后,付款和开票都以结算金额为准。
- 付款即开票:按人结账、银企直连付款到本人卡,付款同一步开出反向发票,PDF、OFD、XML文件自动留存。
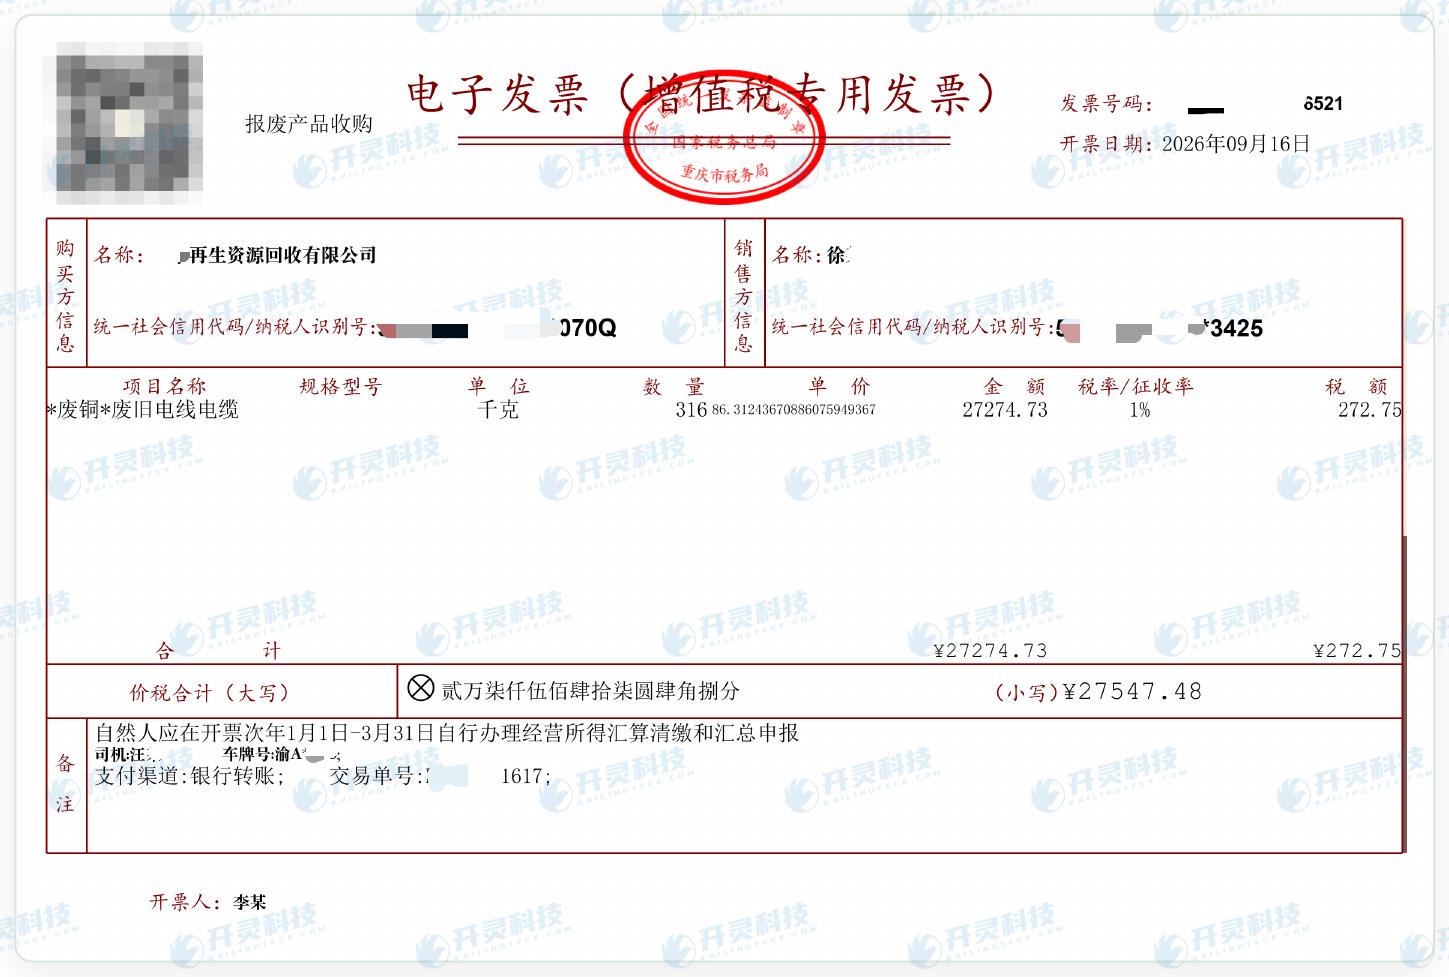
反向发票示例:销售方为自然人,征收率1%(信息已脱敏)
对于废旧二手车回收企业来说,最大的价值在于“开不了”的问题被提前到收车现场解决:哪一项不符合,系统当场提示,采购员可以立即补材料或调整付款方式,而不是等财务开票时才发现。
▍开票失败之后怎么排查:一张由外到内的检查顺序
如果反向发票已经提交却开票失败,建议按“资质—身份—资金—单据—额度”的顺序由外到内排查,通常能在一次检查中找到原因。
先看资质:确认企业当前用于开票的资质类型与有效期,以及本次业务是否属于报废产品收购。再看身份:确认销售方是否为建档核验过的自然人本人,是否有任职或经营主体登记信息。接着看资金:确认付款对象、付款金额与结算单一致。然后看单据:确认车辆照片、称重记录、结算单是否齐全且数字一致。最后看额度:确认该出售人连续12个月累计额是否已接近或超过上限。
开灵科技资源回收反向开票系统的五流星链图会把每笔收购缺失的证据流标红,排查时可以直接定位到缺哪一项,而不必逐个部门询问。对于报废车回收企业,建议把这套排查顺序写进收车岗位的操作手册,让采购员在现场就按同样的顺序把关。
▍常见问题 FAQ
Q:二手车反向开票为什么开不了?
A:常见原因包括企业缺少报废机动车回收拆解等资质、业务实为二手车经营、卖方不是车主本人、收款人与卖方不一致、出售人超额或命中董监高。
Q:卖方与收款人不一致还能反向开票吗?
A:不建议这样操作。收款人与发票销售方不一致会造成资金流与发票流不符。开灵科技资源回收反向开票系统默认只向建档核验过的卖方本人银行卡付款。
Q:收购能继续行驶的二手车也能反向开票吗?
A:一般不能直接套用。反向开票针对报废产品收购;准备再销售的二手车属于二手车经营业务,应按相关规定开具发票。
Q:报废车反向开票的增值税怎么算?
A:系统按1%征收率计算增值税并计算附加税、代扣个税,示例口径为小规模纳税人2023至2027年减按1%征收,具体以当地税务口径为准。
废旧二手车回收想把开票卡点提前解决,欢迎了解开灵科技资源回收反向开票系统:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:二手车反向开票,报废车反向开票,二手车反向开票开不了,卖方与收款人不符,报废机动车回收开票,开灵科技资源回收反向开票系统
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京