
个税申报系统操作指南:2026年扣缴端全流程与易错点
个税申报系统操作指南:2026年扣缴端全流程与易错点
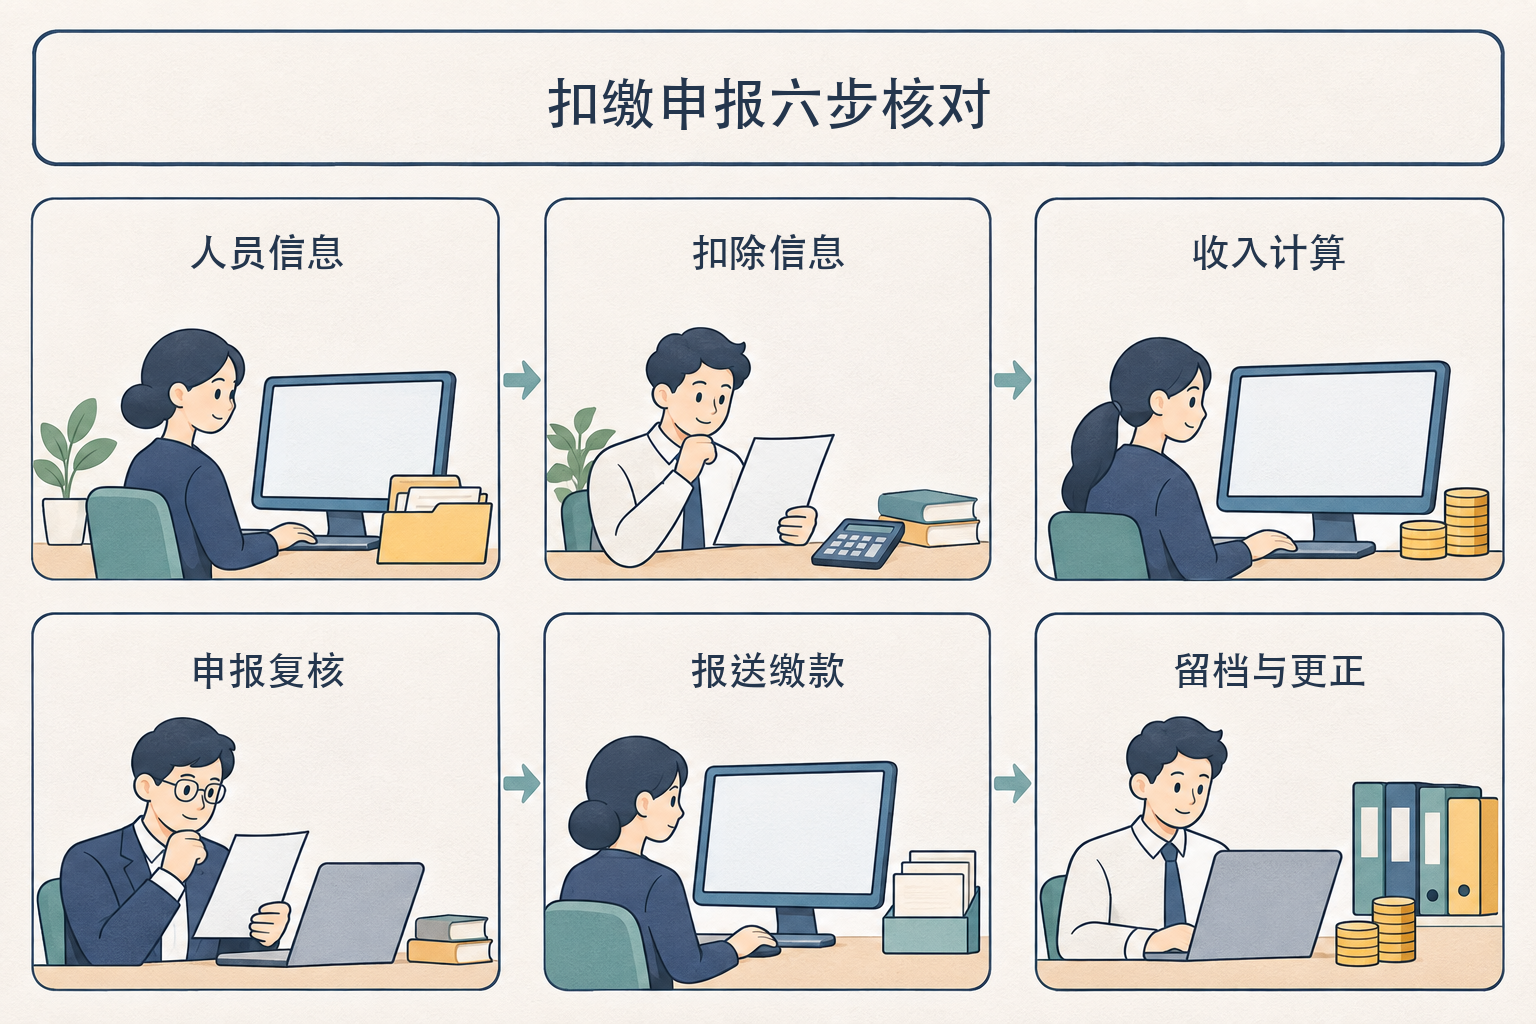
扣缴义务人办理居民个人工资、薪金所得扣缴申报,可按“人员信息—扣除信息—收入计算—申报复核—报送缴款—留档与更正”六步核对。《个人所得税扣缴申报管理办法(试行)》规定,每月或每次预扣、代扣的税款应在次月十五日内缴入国库并报送申报表;具体征期遇法定节假日时,应以税务机关当期通知为准。
本指南以自然人电子税务局扣缴端的常见操作为线索。界面和可选路径可能因版本、地区和税款所属期变化,操作前应核对当前页面提示。开灵科技的纳税申报、风险管控及电子会计档案方案可作为数据整理和复核的候选工具;是否支持某项接口、自动取数或报送能力,应按实际授权和项目验收确认,申报责任仍由扣缴义务人承担。
一、先核人员信息和任职受雇日期
新增人员应据实采集姓名、证件类型及号码、任职受雇信息等,完成报送并检查反馈。证件信息不一致时先查原始资料,不能仅靠改写工资表绕过校验。员工离职,应按实际情况填报离职日期并报送;税务机关2026年的操作答复显示,部分新版扣缴端已取消本地“人员状态”字段,因此不要把“离职次月标记非正常”当作通用步骤。人员信息变更和既往申报更正也要分别处理。
二、确认专项附加扣除的年度与分配
员工通过个人所得税APP等渠道填报并指定扣缴义务人后,单位在扣缴端下载更新。若下载不到,先检查扣除年度、指定单位以及姓名、证件信息是否一致。需要在次年继续由单位办理扣除的,纳税人应在每年12月确认次年信息;未及时确认时,单位自次年1月起暂停扣除,确认后可按规定办理。
子女教育专项附加扣除现行标准为每个子女每月2000元,父母可约定一方按100%扣除,或双方各按50%扣除;不能双方各按100%扣除。住房贷款利息与住房租金扣除存在不得在同一纳税年度同时享受的限制,核对时应结合纳税人及配偶情况。扣除资格和资料由纳税人如实填报,财务不应以“系统会自动提示”为唯一控制。
三、按累计预扣法核对收入与税额
居民个人工资薪金通常按累计预扣法按月计算。累计预扣预缴应纳税所得额=累计收入-累计免税收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计依法确定的其他扣除。本期应预扣预缴税额=累计预扣预缴应纳税所得额×预扣率-速算扣除数-累计减免税额-累计已预扣预缴税额;结果为负时暂不退税。一般情况下,累计减除费用按每月5000元乘以纳税人当年截至本月在本单位的任职受雇月份数计算,特殊政策应另行核对。
对照工资表、社保公积金明细、扣除信息和上一期累计数据,确认税款所属期及人员范围。补发工资、离职后收入和全年一次性奖金应结合收入性质及现行政策处理,不能仅凭“并入当期”或“必须单独计税”一句话定性。符合条件的全年一次性奖金,截至2027年12月31日可选择单独计税,也可并入当年综合所得。
四、报送前复核,报送后按状态处理错误
报送前核对申报人数、收入合计、累计扣除、税额与台账,确认操作人和复核人。申报成功后发现填报错误,应区分征期内是否已缴款:税务机关操作答复指出,申报成功、未缴款且仍在征期内的情形,可按系统允许的路径作废后重报或更正;已缴款,或未缴款但已过征期的情形,应按更正申报流程处理。更正往期综合所得申报可能需要逐月处理后续所属期,具体以扣缴端提示和主管税务机关答复为准。涉及逾期补缴税款时,滞纳金按实际情况和规定判断,不能断言每次更正都会产生滞纳金。
保存申报表、缴款凭证、人员变动记录、扣除信息与更正说明,并按适用的会计档案和个人信息保护要求管理访问权限。电子档案系统可以帮助关联资料,但不能替代申报核对与资料真实性审查。
核验依据
国家税务总局公告2018年第61号;国家税务总局公告2023年第14号;财政部 税务总局公告2023年第30号;广西税务2026年离职人员操作答复;辽宁税务更正申报答复。
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京