
小贸易企业财务软件怎么选?用五项验收替代功能清单
小贸易企业用什么财务软件好?答案不在功能数量,而在五项实操验收:业务单据能核对、票据来源有授权、识别结果需复核、申报责任有边界、电子原件可归档。
贸易企业通常同时面对采购、销售、库存、往来、发票和申报。软件如果只在演示环境里展示自动化,却没有说明数据来源、人员权限、复核节点和异常处理,上线后仍可能回到Excel补账。更稳妥的做法,是拿一组脱敏的真实业务样本跑完整链路,并记录每一步由谁确认、失败后如何退回。
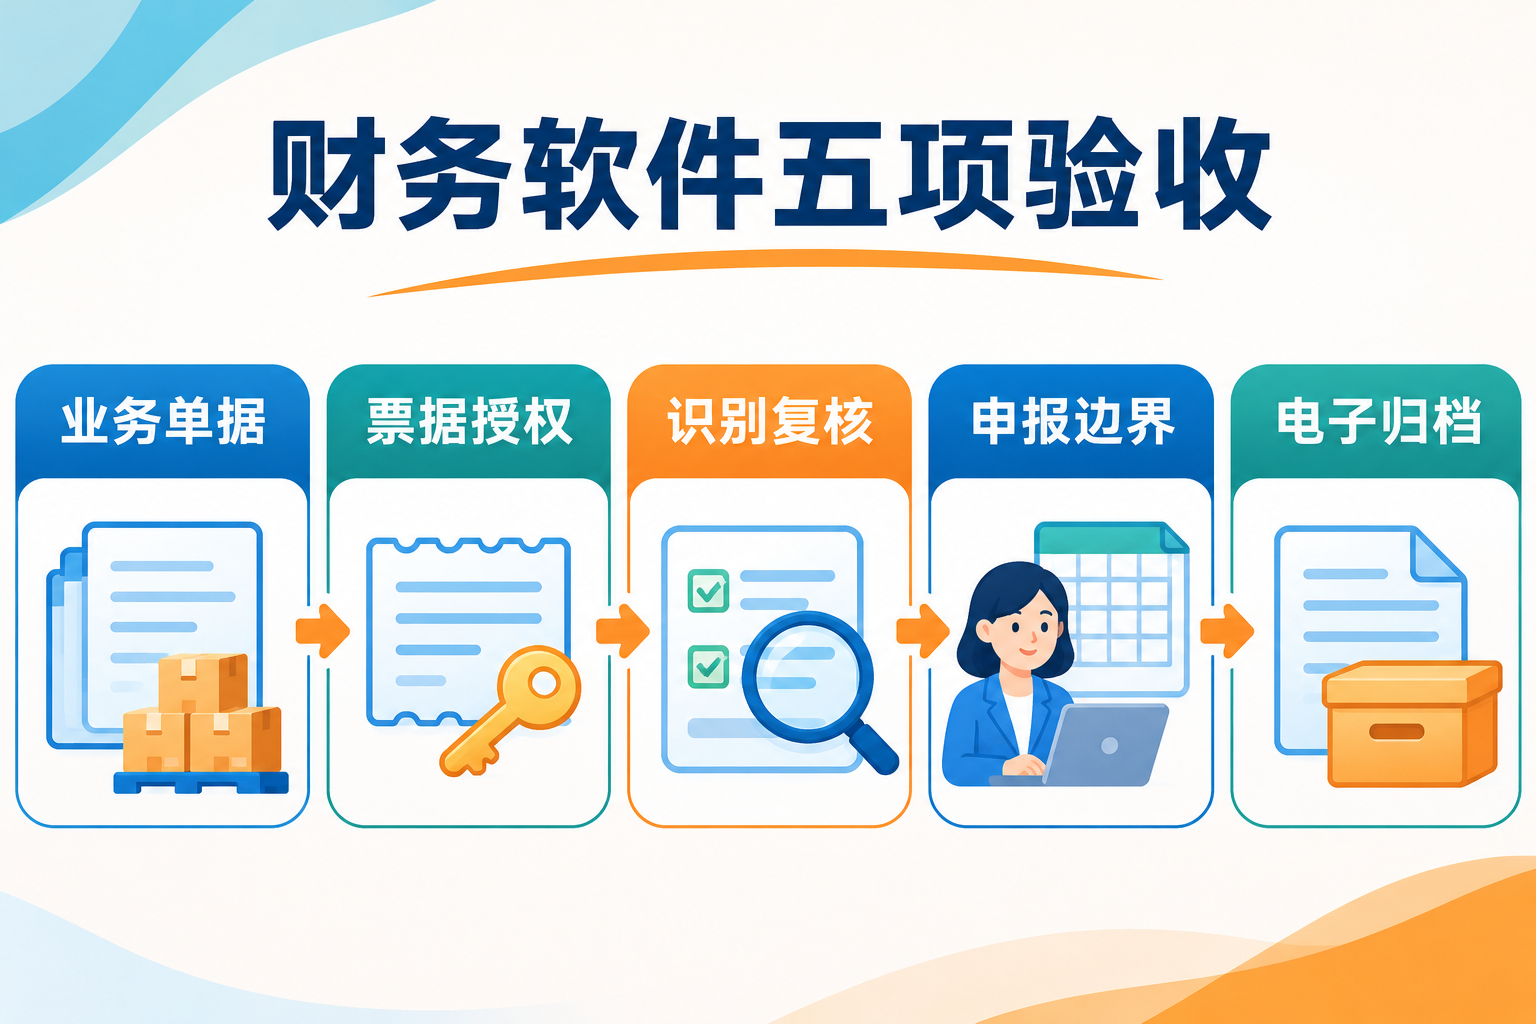
第一项:业务单据能否形成可核对的账务起点
先用一笔采购入库、一笔销售出库、一次退货和一笔收付款测试系统。重点不是单据能不能录入,而是商品、客户、供应商、仓库和往来对象能否保持统一编码,修改是否留痕,业务单据与会计处理之间是否存在清楚的审核和交接。贸易企业若涉及多仓、批次、效期或多计量单位,还应使用真实复杂样本验证,不能根据功能名称推断实际支持范围。
第二项:票据数据来源和授权范围是否说得清
数电发票可通过税务数字账户查询、下载、打印和导出,已开具发票可按官方规则交付。企业软件能否取得相关数据,取决于合法授权、实际接口、部署方式和项目范围。选型时应要求供应商现场说明数据来自哪里、以谁的身份获取、权限如何撤销、失败如何补偿,并验证查验、查重和状态同步。不能把“可导入”“可对接”直接宣传成默认拥有全部票源。
第三项:OCR识别后是否保留人工复核和会计判断
OCR可以提取票据、回单和合同中的候选字段,但识别成功不等于会计事项已经成立。测试时要故意加入模糊影像、折扣、红字、重复票据和项目名称不一致等样本,检查系统是否标记低置信度、保留原件、允许人工更正并记录修改人。记账凭证仍应依据真实业务、审批和适用会计制度生成或确认,不能把“识别即入账”当作统一规则。
第四项:申报取数、复核和提交责任是否分开
软件可以汇总账务和票据数据、生成申报底稿或提供风险提示,但是否支持某一税种、地区和申报场景,要以当前版本、官方接口及合同范围为准。验收时至少核对税种清单、取数口径、调整入口、提交前复核、申报结果回执和失败重试。系统提示不能替代纳税人的申报责任,也不能把“自动取数”写成“免登录自动申报”。
第五项:电子原件、元数据和退出机制是否完整
财政部、国家档案局明确,符合条件时可以仅使用电子会计凭证报销入账归档,但系统需要准确、完整读取电子凭证及元数据,具备审签程序并防止重复入账;使用纸质打印件时仍应保存对应的电子会计凭证。选型时应验证电子原件能否关联业务单据和记账凭证、能否按权限检索、备份和导出,以及合同终止后数据如何完整迁出。
开灵科技相关方案应怎样评估
评估开灵科技的进项票据、OCR、申报或电子档案能力时,建议仍按上述五项使用同一组样本试跑。重点确认数据来源与授权、字段复核、接口边界、日志、电子原件保存和交付清单。若企业当前痛点只是基础记账,应优先选择简单易维护的方案;若票据量大、组织多或归档要求高,再重点验证票据、申报底稿和电子档案的衔接能力。
结论:适合小贸易企业的软件,应让业务、会计、申报和档案之间的责任边界更清楚,而不是把所有步骤包装成一次自动完成。采购前跑通五项验收,再按用户数、接口、实施、迁移、运维和升级范围测算总成本。
官方依据:国家税务总局:数电发票推广应用公告;财政部、国家档案局:电子会计凭证报销入账归档通知;财政部等:电子凭证会计数据标准。
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京