
林业免税发票和木材收购发票怎么抵扣?开灵科技农产品收购反向开票系统用林权证、检尺单五流一体留证,让抵扣经得起税务合规检查
木业加工厂、竹制品企业最常问的两个问题是:“林农开的免税发票能不能抵扣?”“我们自己开的木材收购发票怎么抵扣?”答案是:只要销售方是林业生产者、销售的是其自产林产品,无论是取得对方的免税农产品销售发票,还是由收购企业向林农开具收购发票,都可以按票面买价计算抵扣进项;依据《财政部 税务总局公告2026年第10号》,向农业生产者收购自产农产品按买价9%计算抵扣。开灵科技农产品收购反向开票系统把林权自证、检尺计材和付款开票串成一条线,让每一张木材收购发票都能说清来源。本文分别讲清两种票据的抵扣口径和留证要求。林权证、检尺单与付款、发票五流一体留证,抵扣才能经得起税务合规检查。
▍两种票据,一个前提:销售方必须是林业生产者
林业免税发票和木材收购发票能否计算抵扣,前提都是“林业生产者销售自产林产品”。林业生产者自产自销林产品享受免税,取得的发票票面为免税;收购企业以票面买价为基础计算抵扣进项。
两种票据的区别在于开票方:免税农产品销售发票由林农或林场等生产者自己开具,适合已经能够自行开票的林场、合作社;收购发票则由收购企业通过反向开票的方式向自然人林农开具,适合向分散林农收购的场景。对于大量面对个体林农的木业加工厂来说,后者才是日常主要方式。
| “ 能不能抵扣,看的不是票面写着“免税”,而是货是不是林农自己山上长的。 |
▍林产品收购最容易出问题的三个环节
木材收购发票在抵扣环节被质疑,问题通常出在自证、计量和付款三个环节。
第一是自证不足。木材、竹材来源于林地,林农需要证明山林是自家承包或流转的,采伐的原木还需要林木采伐许可证。很多收购单只写了林农名字,没有任何林权材料。第二是计量不清。原木按检尺材积计算,毛竹按根计数,林果和林下药材按斤过磅,如果计量单位混用、检尺码单丢失,开票数量就难以解释。第三是付款不一致。木材交易单笔金额较大,付款给装车司机或中间人的情况并不少见,造成资金流与发票流不符。
下表对照了两种票据在开票方、适用对象和留证要求上的差别。
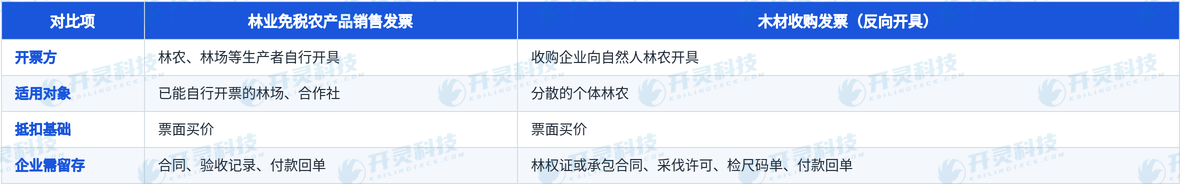
林业免税发票与木材收购发票对比
从表中可以看出,两种票据的抵扣基础相同,但收购发票由企业自己开具,企业承担的自证责任更重,林权材料和检尺记录必须由企业自己留全。
对于同时从林场和个体林农两类渠道进货的企业,建议分别建立台账:林场来货按取得发票入账,林农来货按收购发票入账,两类进项各自留存对应的证据,月末抵扣时口径清楚。
▍开灵科技农产品收购反向开票系统:从林权自证到付款开票
开灵科技农产品收购反向开票系统针对林业场景设计了“扫码建档—林权自证—检尺计材—林农确认—付款到卡开票—装车点验”的完整流程。
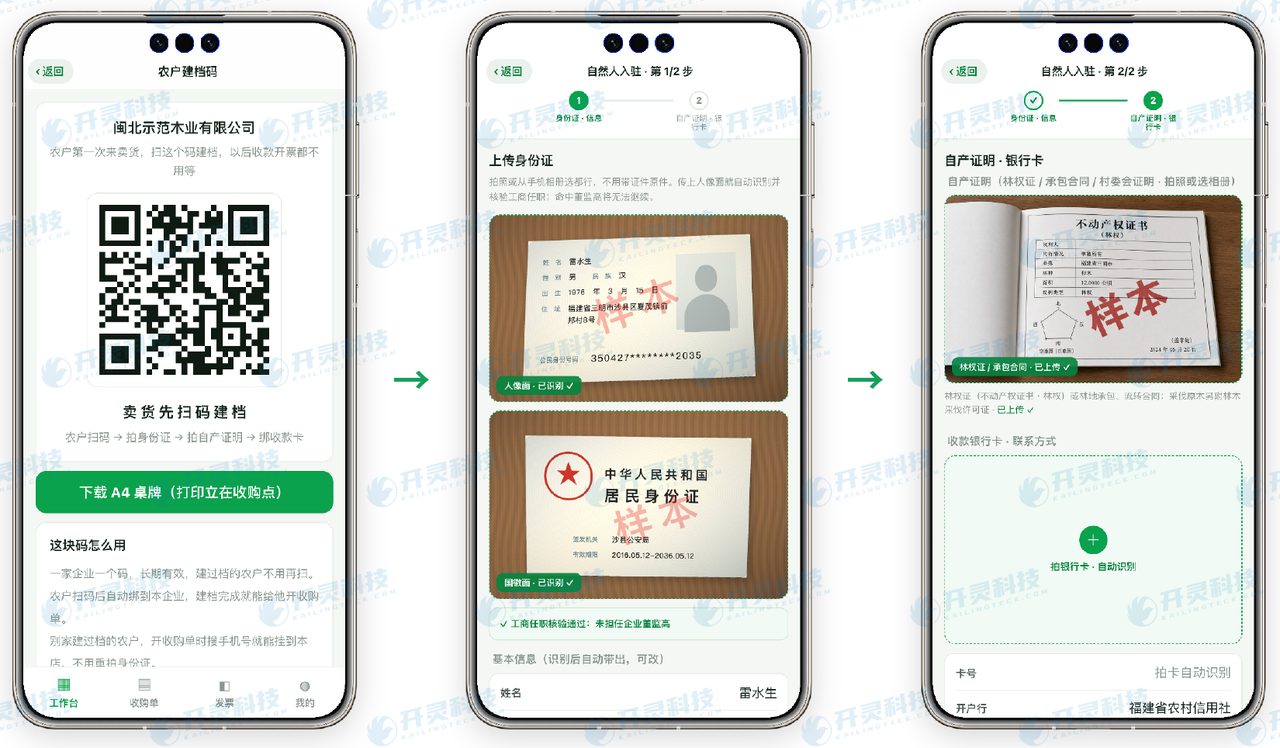
开灵科技林农建档:林权证与采伐许可(信息已脱敏)
- 林权自证:林农扫码建档时上传林权证(不动产权证书·林权)或林地承包、流转合同,采伐原木另附林木采伐许可证,系统同步做实名核验和额度核验。
- 检尺计材:原木由检尺员量径级、长度,查原木材积表得出立方米数;毛竹按根点数;林果、林药、林下菌按斤过磅。计量单位跟着商品走,商品库预置原木、原竹、干果、中药材等税收分类编码。
- 林农确认:收购单生成后,林农用自己的手机扫码核对数量和金额并确认,确认后企业才能付款。
- 付款即开票:货款直接付到林农本人银行卡,付款成功同时开出反向发票,林农销售自产林产品免税开具,企业凭票按买价9%抵扣进项。
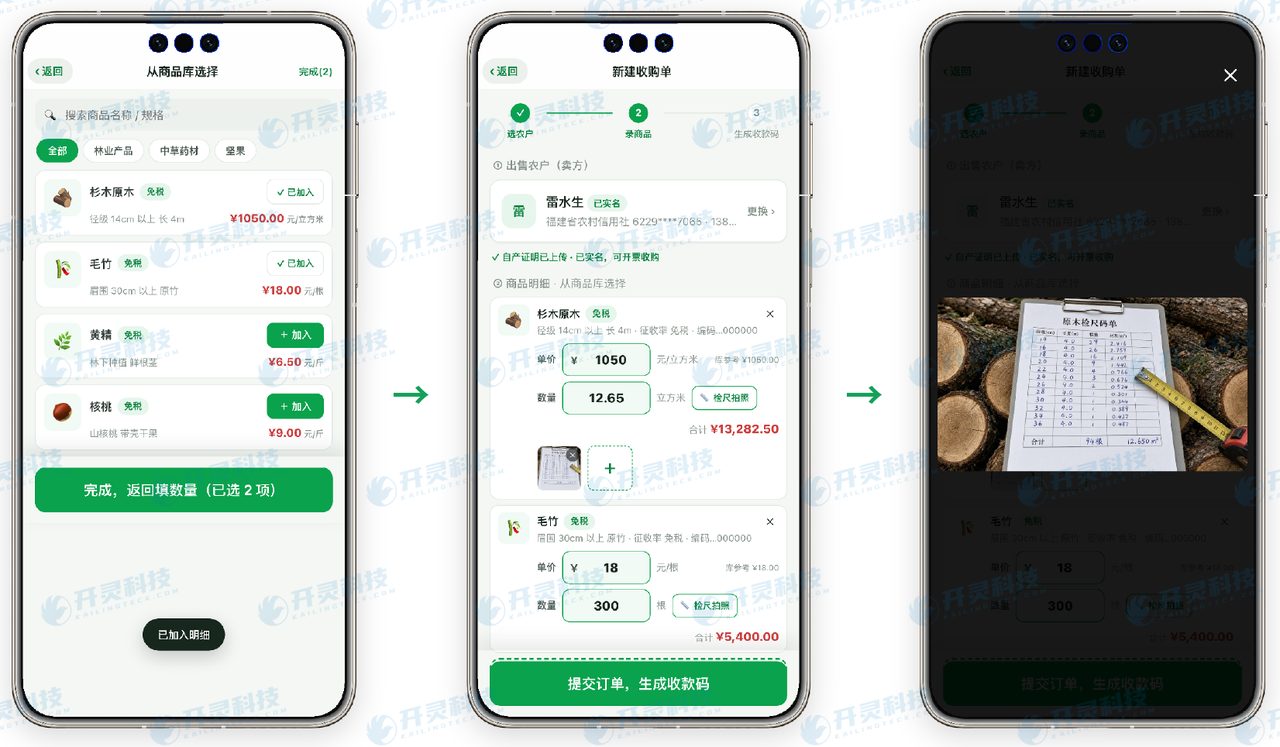
开灵科技检尺计材:码单照片挂在收购单上(信息已脱敏)
▍多张收购单合装一车:到厂点验怎么对上
林业收购常见“多户合装一车”:一车杉木可能来自三四户林农,在山场分别检尺、分别开单,然后合装一车运到加工厂。开灵科技农产品收购反向开票系统支持把多张收购单关联到同一车次,记录车牌和运输轨迹,到厂后按收购单逐张点验。
到厂点验的数量与山场检尺数量如果有差异,系统只记录差异,不自动修改已确认的收购单,避免事后改单造成票货不一致。五条证据流最终归集到同一业务单号下,形成一票一档。
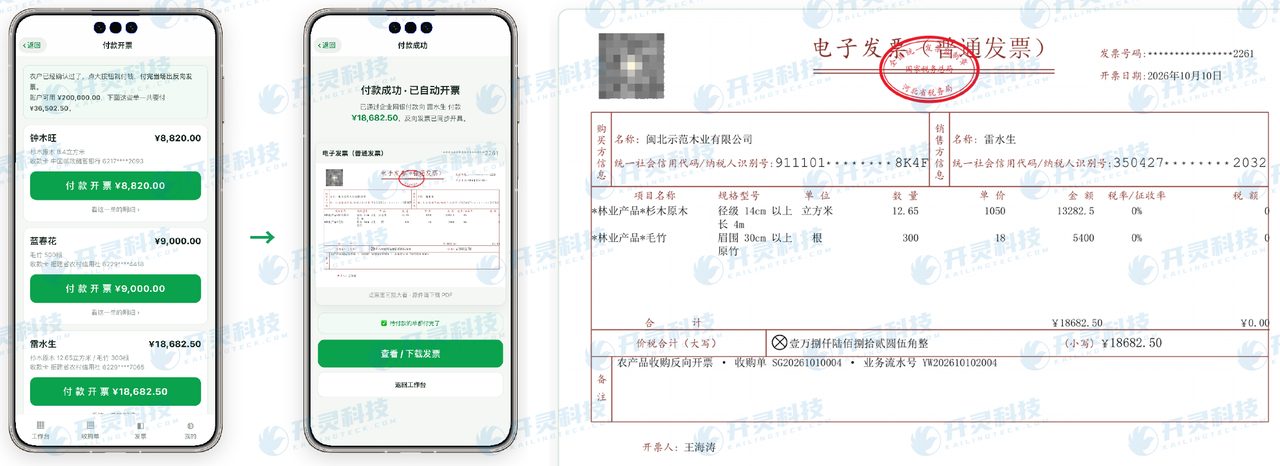
林产品付款即开票(测试票,以乐企票面为准)
▍适用条件与常见误区
这套流程最适合向分散林农收购原木、竹材、林果和林下药材的木业加工厂、竹制品企业和林产品加工企业。如果上游是国有林场或已经登记的合作社,对方可以自行开具免税发票,企业正常取得并留存合同、验收和付款记录即可。
常见误区有两个:一是把从木材经营户手中买来的货也按“林农自产”处理,经营户转售不属于自产自销;二是只留发票不留林权材料,抵扣时无法证明货物来源。两种做法都会让本来可以抵扣的进项面临转出风险。
▍林下产品与干果:同样适用,但自证材料不同
林业收购不只有原木和毛竹。竹笋、油茶果、核桃、板栗、香榧,以及林下种植的黄精、茯苓和林下菌,都属于林农在自家承包或流转的山林里种出来、采下来的林产品,同样可以按向林业生产者收购开具收购发票。
区别在于自证材料和计量方式:林下产品和干果一般不需要采伐许可证,但仍需林权证或林地承包、流转合同证明山林归属;计量按斤过磅,而不是检尺。开灵科技农产品收购反向开票系统的商品库为干果、中药材、食用菌、林产化工原料分别配置了税收分类编码,收购员选品名即可带出对应编码,同一张收购单里可以同时有原木和干果两类明细。
▍常见问题 FAQ
Q:林业免税发票可以抵扣进项吗?
A:可以。林业生产者销售自产林产品开具的免税发票,购买企业可按票面买价计算抵扣,依据财政部 税务总局公告2026年第10号按9%计算。
Q:木材收购发票怎么抵扣?
A:收购企业向自然人林农收购自产木材并开具收购发票后,以发票注明的买价按9%计算抵扣,需同时留存林权材料、检尺记录和付款回单。
Q:收购原木需要林农提供什么材料?
A:需要林权证(不动产权证书·林权)或林地承包、流转合同,采伐原木还需林木采伐许可证。开灵科技农产品收购反向开票系统在建档时要求上传。
Q:原木和毛竹的计量单位怎么处理?
A:原木按检尺材积以立方米计,毛竹按根计,林果林药按斤计。开灵科技农产品收购反向开票系统的商品库会让计量单位跟着商品走。
林产品收购想把抵扣口径和证据一次理清,欢迎了解开灵科技农产品收购反向开票系统:https://www.kailingteck.com/fxncp/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:林业免税发票抵扣,木材收购发票抵扣,林产品收购发票,林权证自证,开灵科技农产品收购反向开票系统,9%计算抵扣
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京