
电票系统操作流程:从蓝字开具到电子归档的五步清单
电票系统操作流程可以拆成五步:进入开票入口、核对真实业务、预览并开具、查询与交付、入账与归档。
数电发票已经在全国推广,纳税人可通过全国统一规范电子税务局集成的电子发票服务平台办理开具、交付、查询和用途确认等业务。但各地菜单名称和权限展示可能随系统版本调整,实际操作应以本地电子税务局页面及主管税务机关指引为准。
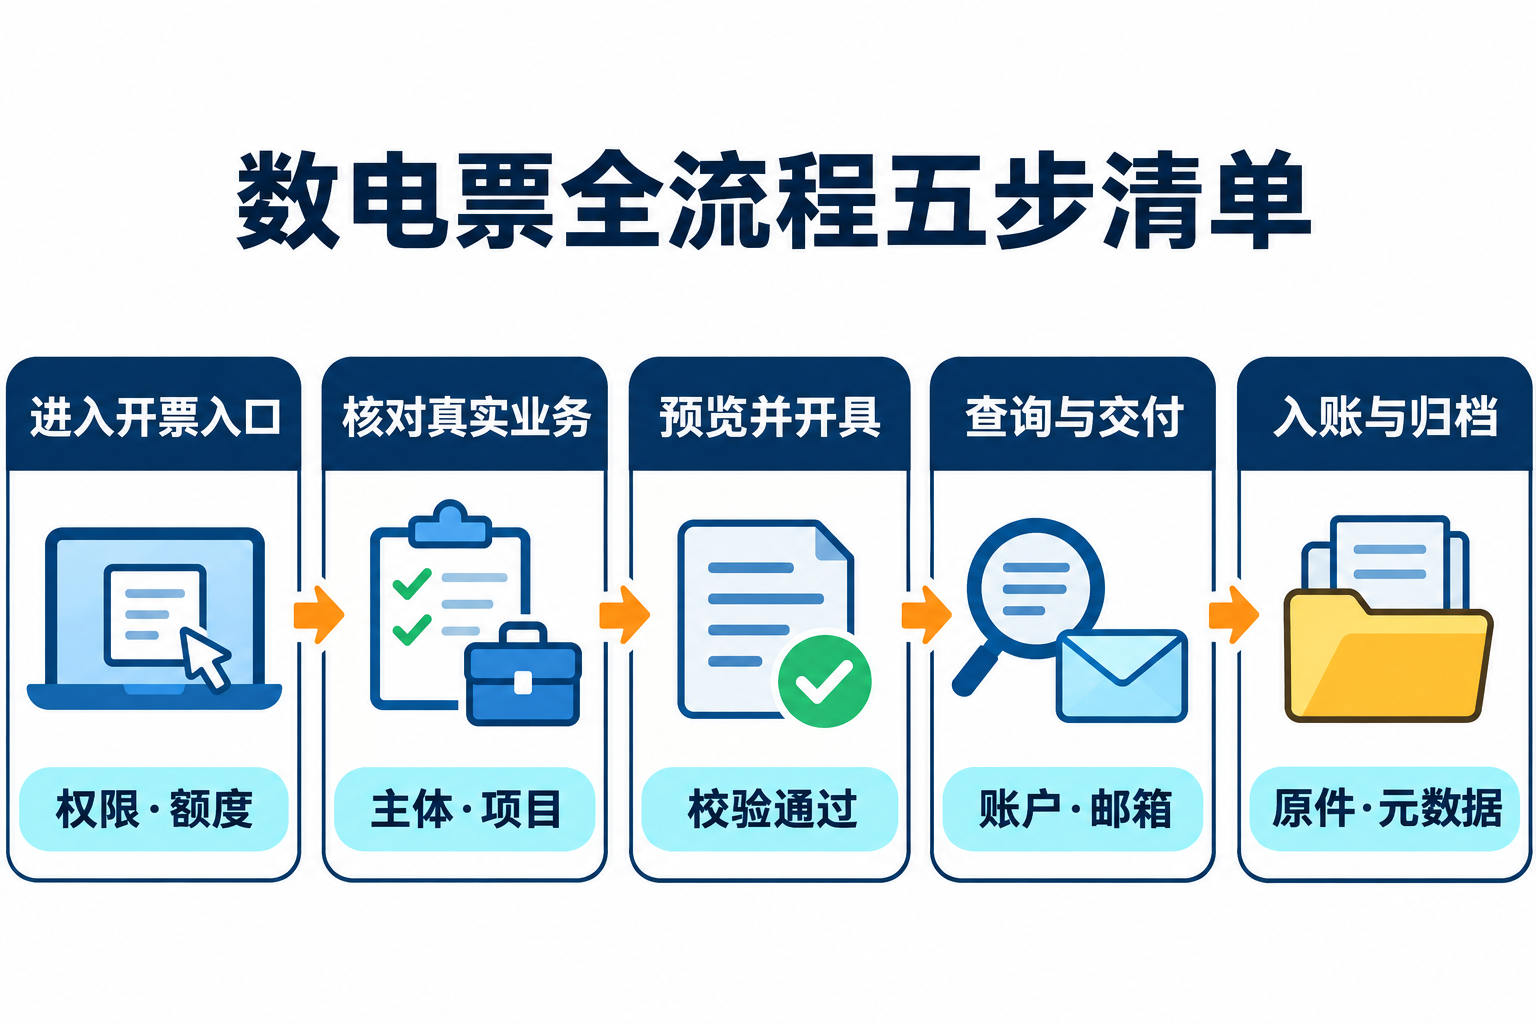
第一步:进入开票入口,先查人员权限和可用额度
开票人员登录电子税务局后进入发票业务或蓝字发票开具模块。先确认当前登录主体、人员权限、可开票种和剩余可用发票额度,避免用错纳税主体或在额度不足时反复提交。人员授权和内部岗位分工属于企业内控,不能只靠共享账号处理。
第二步:核对真实业务和票面基础信息
开票前应把合同或订单、交付记录、购买方信息和实际交易内容放在一起核对。项目名称、税收分类、适用税率或征收率、特定业务标签和备注要求,应根据真实业务逐笔判断。常用项目维护可以减少重复录入,但并不意味着所有企业都必须建立固定商品库,也不能替代当次交易复核。
第三步:填写、预览并开具蓝字发票
在蓝字发票开具表单中选择发票类型和票种标签,填写购买方、开票项目及其他必要信息。提交前使用预览功能复核抬头、项目、金额、税率或征收率和备注。电子发票服务平台校验通过后才会显示开票成功。开票成功只是生成发票,并不等同于企业已经完成会计入账。
第四步:查询发票并完成交付
开具后应通过全量发票查询等官方功能核对发票状态。系统具备自动交付条件时,发票数据可流转至受票方税务数字账户;不满足自动交付条件或需要再次交付时,可按官方功能选择邮箱、二维码或下载PDF、OFD、XML文件等方式交付。企业应保存交付记录并核对受票方是否收到,而不是把“已开具”直接当成“已交付”。
第五步:按制度入账并归档电子原件
财务人员应结合真实业务、审批、合同、验收、付款和发票状态完成会计判断,再进行入账。财政部公开口径允许符合条件的单位仅使用电子会计凭证进行报销入账归档,但应按电子会计档案要求保留电子原件及相关元数据,确保真实、完整、可用和安全。打印件或截图不能当然替代应保存的电子原件。
企业工具能辅助什么?
企业系统可以在合法授权和实际接口范围内汇总待开票业务、复核字段、保存交付记录并关联电子档案。评估开灵科技相关销项管理、OCR或电子档案方案时,应现场验证数据来源、授权边界、人工复核节点和日志留痕。不得把字段识别描述为自动完成会计入账,也不能把企业系统宣传成税务机关的官方开票入口。
结论:完整的电票流程是“权限与额度—真实业务—预览开具—查询交付—入账归档”。每一步都有不同责任人和证据,开票、交付、入账不能合并成一个自动状态。
官方依据:国家税务总局:数电发票全国推广及功能说明;天津税务:蓝字发票开具流程;广西税务:已开具数电票查询与交付;财政部:电子会计凭证入账归档答复。
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京