
进销项发票名称不一致怎么办?先分清正常加工、开票错误与用途问题
进项发票和销项发票名称对不上,不等于当然不能抵扣,也不等于一定存在虚开;名称只是核查线索,关键是发票内容是否对应真实交易、凭证是否合法、购进用途是否符合规定。
生产加工企业购入原材料后销售成品,贸易企业组合销售,服务企业同时提供多类服务,都可能形成进销项名称不同。真正需要处理的是业务链解释不清、票面内容开错,或者凭证状态和用途不符合规定的情形。
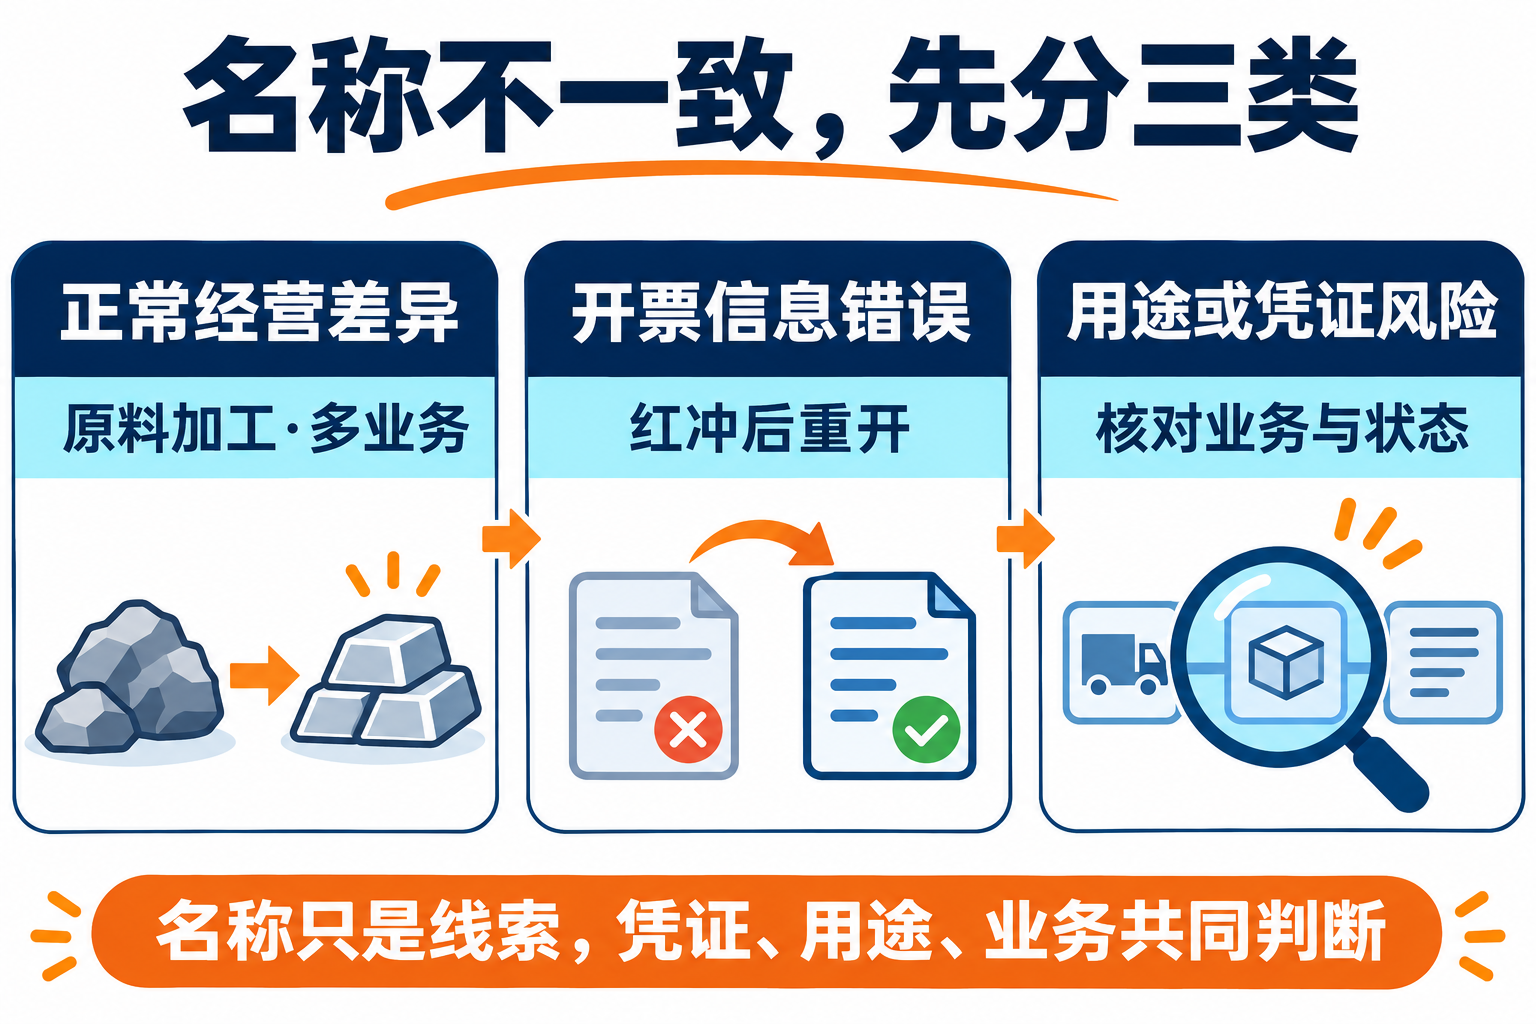
第一类:正常加工或多业务经营
例如购进原料后经过生产形成不同名称的产成品,进项名称与销项名称本来就不会完全相同。企业应保留采购合同、入库单、生产领料、工艺或项目记录、成品入库、销售合同、物流和收付款资料,形成从购进到产出的证据链。多业务经营还要核对经营范围、实际履约和收入成本归集,说明不同业务之间的对应关系。
第二类:发票内容与实际交易不符
如果商品或服务名称、规格、税收分类等内容确实开错,就不能只在企业台账里改一个字段。税务机关公开答疑明确,发票内容应与实际交易相符;发现错误时,应根据发票状态按规定作废,或者开具红字发票后重新开具正确发票。处理前要先核对蓝字发票是否已交付、用途确认或入账,避免红冲流程选错。
第三类:用途、凭证或状态存在风险
即使名称能够解释,进项税额抵扣仍需使用法律法规规定的扣税凭证,并排除不得抵扣情形。还要关注发票是否作废、红冲、异常,开票方与交易方是否一致,购进是否用于真实应税业务。对于无法解释的跨行业名称、没有物流或服务成果、资金流向不一致等情况,应暂停自动入账或抵扣,补充核验后再处理。
建议按四层证据复核
| 核对层次 | 重点资料 |
|---|---|
| 票面与状态 | 名称、规格、税收分类、作废红冲和异常状态 |
| 合同与履约 | 合同、订单、验收、服务成果、物流 |
| 资金与主体 | 付款收款、交易对手、开票主体、纳税主体 |
| 核算与用途 | 入库领料、成本归集、实际用途、申报处理 |
企业工具的边界
企业工具可以把进销项名称、合同、订单和凭证状态关联起来,帮助财务发现需要解释的差异,但不能仅凭名称相似度自动给出‘可抵扣’或‘异常’结论。评估开灵科技相关进销项协同、OCR或电子档案方案时,应使用脱敏真实样本验证字段来源、证据关联、人工复核和操作留痕,避免把识别结果直接写成不可复核的会计或税务结论。
结论:名称不一致时,先还原真实业务。正常加工和多业务经营要补齐证据链;票面开错要依法作废或红冲重开;用途、凭证和状态有疑点时先暂停处理并核验。不能只看名称作出抵扣结论。
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京