
个体户开票额度超了怎么办?先分清额度、销售额与纳税身份
个体户说‘开票额度超了’,通常可能指三件不同的事:本月可用发票额度不足、连续经营期间销售额增长,或者纳税人登记身份需要重新判断。
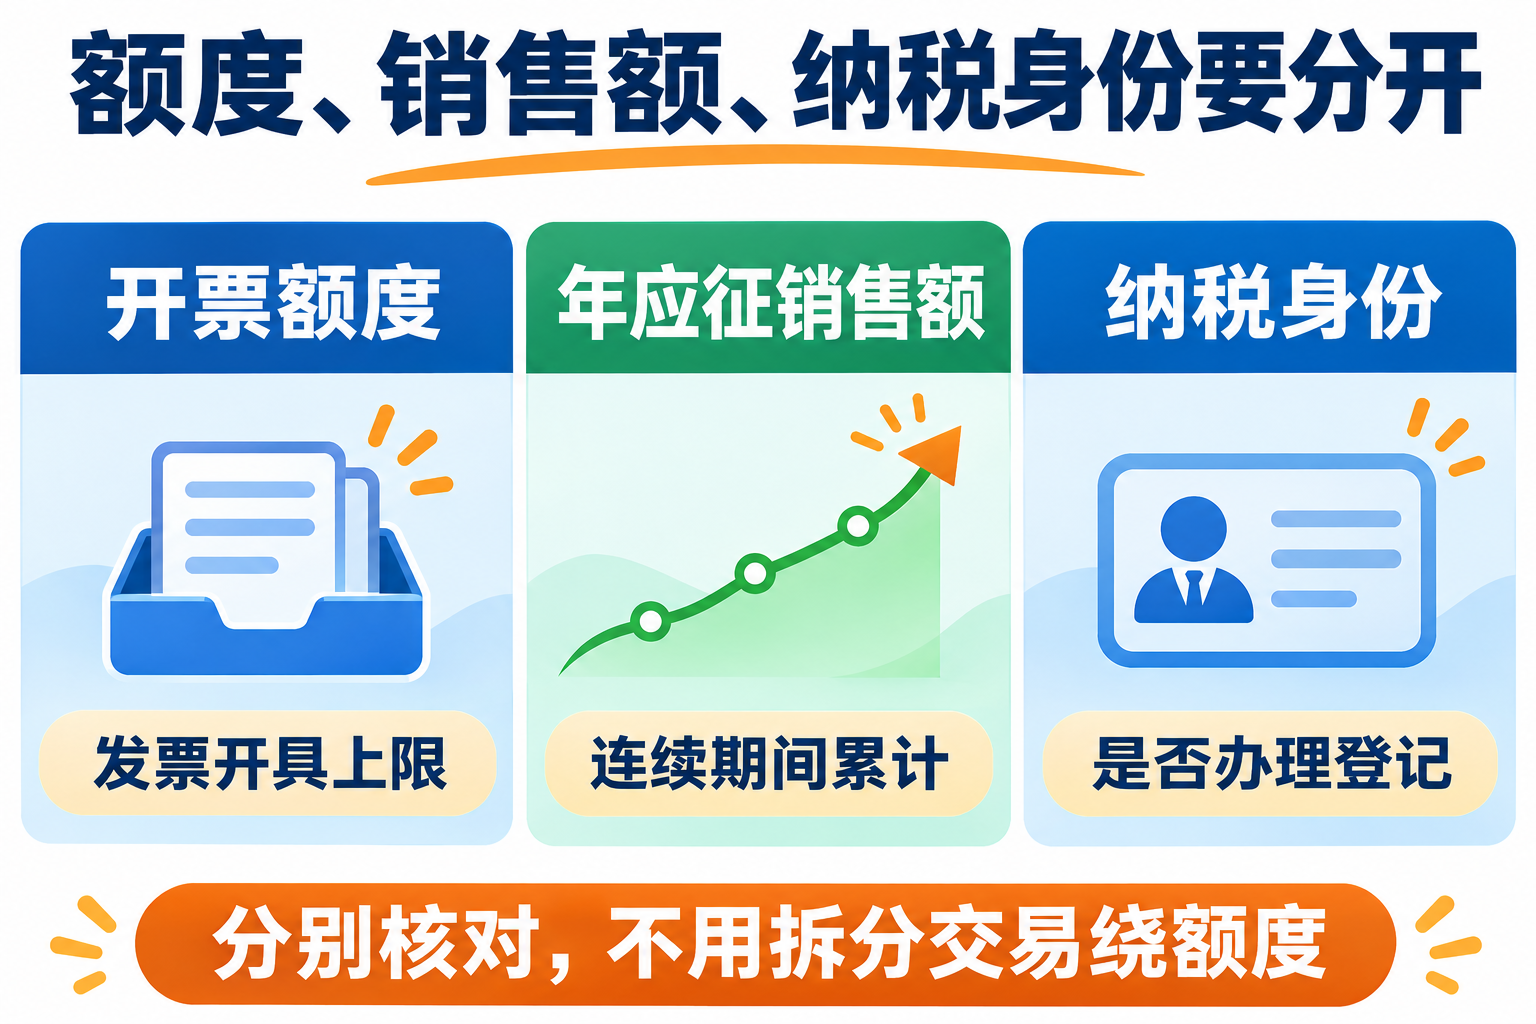
这三项相互关联,但不是同一个指标。发票总额度解决‘本月还能开多少票’,年应征增值税销售额用于判断经营规模,纳税人身份则关系到是否应按规定办理一般纳税人登记。处理前先把问题归类,才能避免错误地把调额当成身份变更,或用拆分交易掩盖真实经营规模。
情形一:只是本月可用发票额度不足
先查看电子税务局中的发票总额度、已使用额度、剩余可用额度及调整记录。系统存在月初、临时、定期和人工等动态调整方式;若自动调整后仍不能满足真实经营需求,可按当地电子税务局实际入口申请人工调整,并提交能够证明业务真实性和开票需求的材料。调额结果由税务机关结合实际情况核实,不等于销售额或纳税人身份自动发生变化。
情形二:连续经营期间的销售额已经明显增长
一般纳税人登记规则关注的是年应征增值税销售额。国家税务总局2026年公开规则明确,年应税销售额按连续不超过十二个月或者四个季度的经营期累计计算,并按现行标准判断是否办理登记。个体工商户不能只看某一个月、某一张发票或某一次调额结果。应把申报、未开票收入、发票、合同和账簿放在一起核对,确认累计口径是否完整。
情形三:可能达到一般纳税人登记标准
如果年应征增值税销售额达到现行登记标准,应按规定判断并办理一般纳税人登记;是否符合例外情形、何时登记以及从何时按一般计税方法处理,应以现行法规和主管税务机关答复为准。反过来,即使尚未达到登记标准,也不代表可以在没有真实交易的情况下拆分合同、转移收入或借用其他主体开票。
为什么不能靠拆分主体绕额度?
真实经营主体、合同履约、收付款、货物或服务交付和纳税申报应当一致。为了规避额度或登记要求而人为拆分交易,可能造成发票内容与实际业务不符、收入漏报或主体错配。合规路径应是先还原真实业务,再分别处理额度申请、收入申报和纳税人登记。
企业系统怎样提供可验证的帮助?
内部系统可把额度余额、连续期间销售额、未开票收入、合同和开票任务放入同一核对清单,提示异常但保留人工判断。评估开灵科技相关方案时,应要求现场展示数据来源、授权边界、口径说明和修改日志,不能把系统提示当作税务机关的登记结论,也不能宣传为自动规避额度。
结论:额度、销售额和纳税身份要分别核对、分别处理。开票需求超过可用额度时先看动态调额;经营规模增长时同步核对连续期间销售额;达到标准时再依法处理登记,不能通过拆分交易绕开。
官方依据:国家税务总局:发票总额度动态调整;国家税务总局:增值税一般纳税人登记管理有关事项;天津税务:年应税销售额连续期间口径。
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京