
进项票认证系统怎么选?先验证四个环节能否闭环
进项票认证系统怎么选?不要只数功能按钮,先用一张真实业务凭证跑完“企业归集—企业核验—官方确认—状态回写”四个环节。
日常所说的“认证系统”往往混合了两个概念:税务机关提供的发票用途确认功能,以及企业采购、报销、核算和档案环节使用的内部管理工具。前者决定凭证用途,后者负责把数据和证据整理成可核对、可追溯的状态链。选型时如果不先划清边界,很容易把“采集到一张票”误当成“已经完成抵扣确认”。
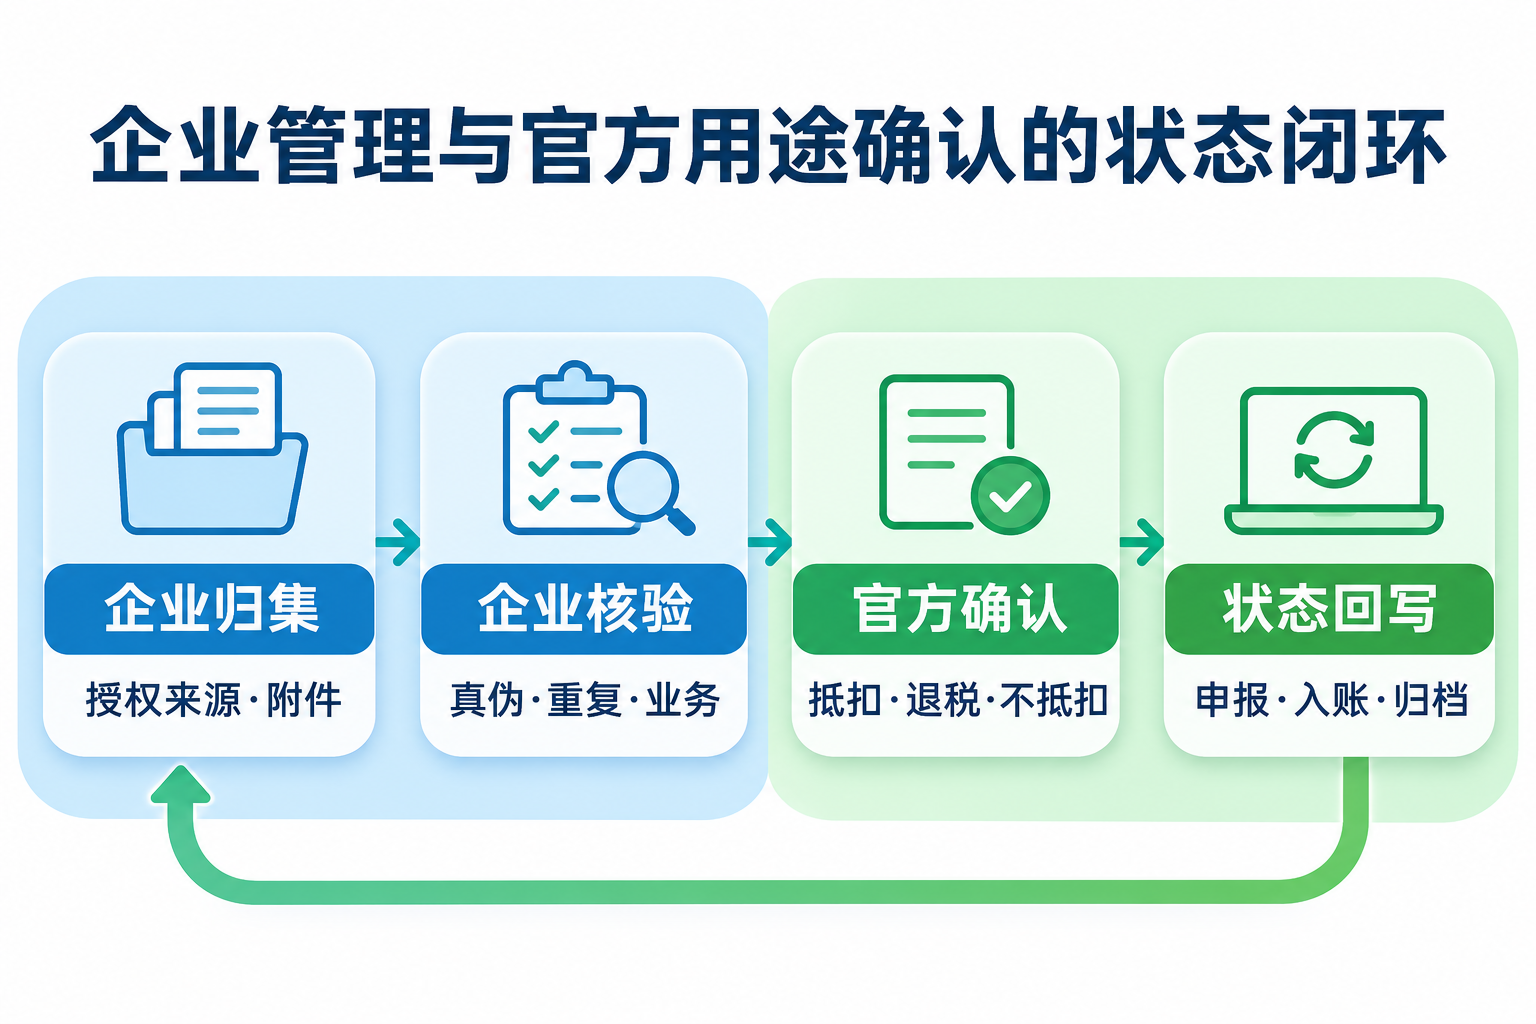
环节一:企业归集——先证明数据从哪里来
测试时不要只看演示库。应选一张真实业务凭证,核对系统记录的数据来源、取得时间、授权主体、原始文件和业务附件。邮箱、员工上传、供应商交付、电子税务局授权数据等来源的覆盖范围不同,不能用“全票源”概括所有企业和票种。合格的系统应能保留原始凭证及来源信息,让财务知道哪些票已进入内部台账、哪些仍需补充。
环节二:企业核验——真伪、重复和可抵扣是三件事
查验结果正常,只能说明相应票面和状态信息通过核对,并不自动证明这笔进项符合抵扣条件。企业还要关联采购、合同、验收、付款、报销人和实际用途。系统可以按发票要素识别重复提交、提示作废红冲或异常状态,但不得仅凭OCR结果直接生成不可复核的入账结论,更不能把“查验通过”写成“必然可抵扣”。
环节三:官方确认——用途选择必须回到法定渠道
国家税务总局明确,符合规定的增值税扣税凭证如需用于申报抵扣、出口退税或代办退税,应通过税务数字账户或增值税发票综合服务平台确认用途。企业系统可以把待处理清单和证据准备好,也可以在授权和实际接口范围内辅助操作,但不能冒充官方入口,也不能绕过纳税人对主体、所属期和用途的复核。
环节四:状态回写——确认结果要能与申报、入账和归档对上
完成官方用途确认后,应把确认用途、所属期、处理时间、操作人和异常说明回写内部台账,再与账务处理、纳税申报和电子会计档案进行核对。系统验收时要检查状态是否可追溯、修改是否留痕、异常是否形成待办,而不是只看页面上是否出现一个绿色对勾。
| 验收问题 | 通过标准 |
|---|---|
| 数据来源能否说明 | 展示授权主体、来源、原件和取得时间 |
| 重复与异常能否追溯 | 保留判定依据、处理记录和责任人 |
| 官方确认边界是否清楚 | 不把企业系统描述成法定用途确认平台 |
| 状态能否闭环 | 确认结果与申报、入账、档案可以核对 |
开灵科技方案应怎样评估?
如果企业准备评估开灵科技相关进项管理、OCR或电子会计档案方案,建议使用脱敏真实样本现场试跑以上四个环节,并把数据来源、授权方式、票种范围、人工复核节点、异常处理和日志留存写入实施清单。能在约定范围内形成清晰状态链,才说明方案适合当前业务;宣传材料中的自动化描述不能替代现场验证。
结论:选进项票认证系统,真正要验收的是四个环节的交接证据。企业工具把票据和业务整理好,官方平台完成用途确认,结果再回到企业台账形成闭环,才能同时降低漏处理、重复处理和状态不一致的风险。
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京