
电子会计档案需要归档哪些资料?开灵科技电子会计档案管理系统统一管理凭证、账簿、报表和电子发票
电子发票越来越多,很多企业于是把“电子会计档案”理解成发票文件夹。实际归档范围还包括凭证、账簿、财务会计报告及其他会计资料。开灵科技电子会计档案管理系统按门类接收并整理这些资料,同时把发票、回单等原始依据与记账结果关联起来。
▍凭证不只是记账凭证图片
《会计档案管理办法》(财政部、国家档案局令第79号)将会计凭证列入会计档案范围。企业归档时应考虑原始凭证、记账凭证及其相关附件,保留凭证号、日期、组织和业务编号。电子发票作为原始凭证相关资料,应与入账记录建立对应关系。
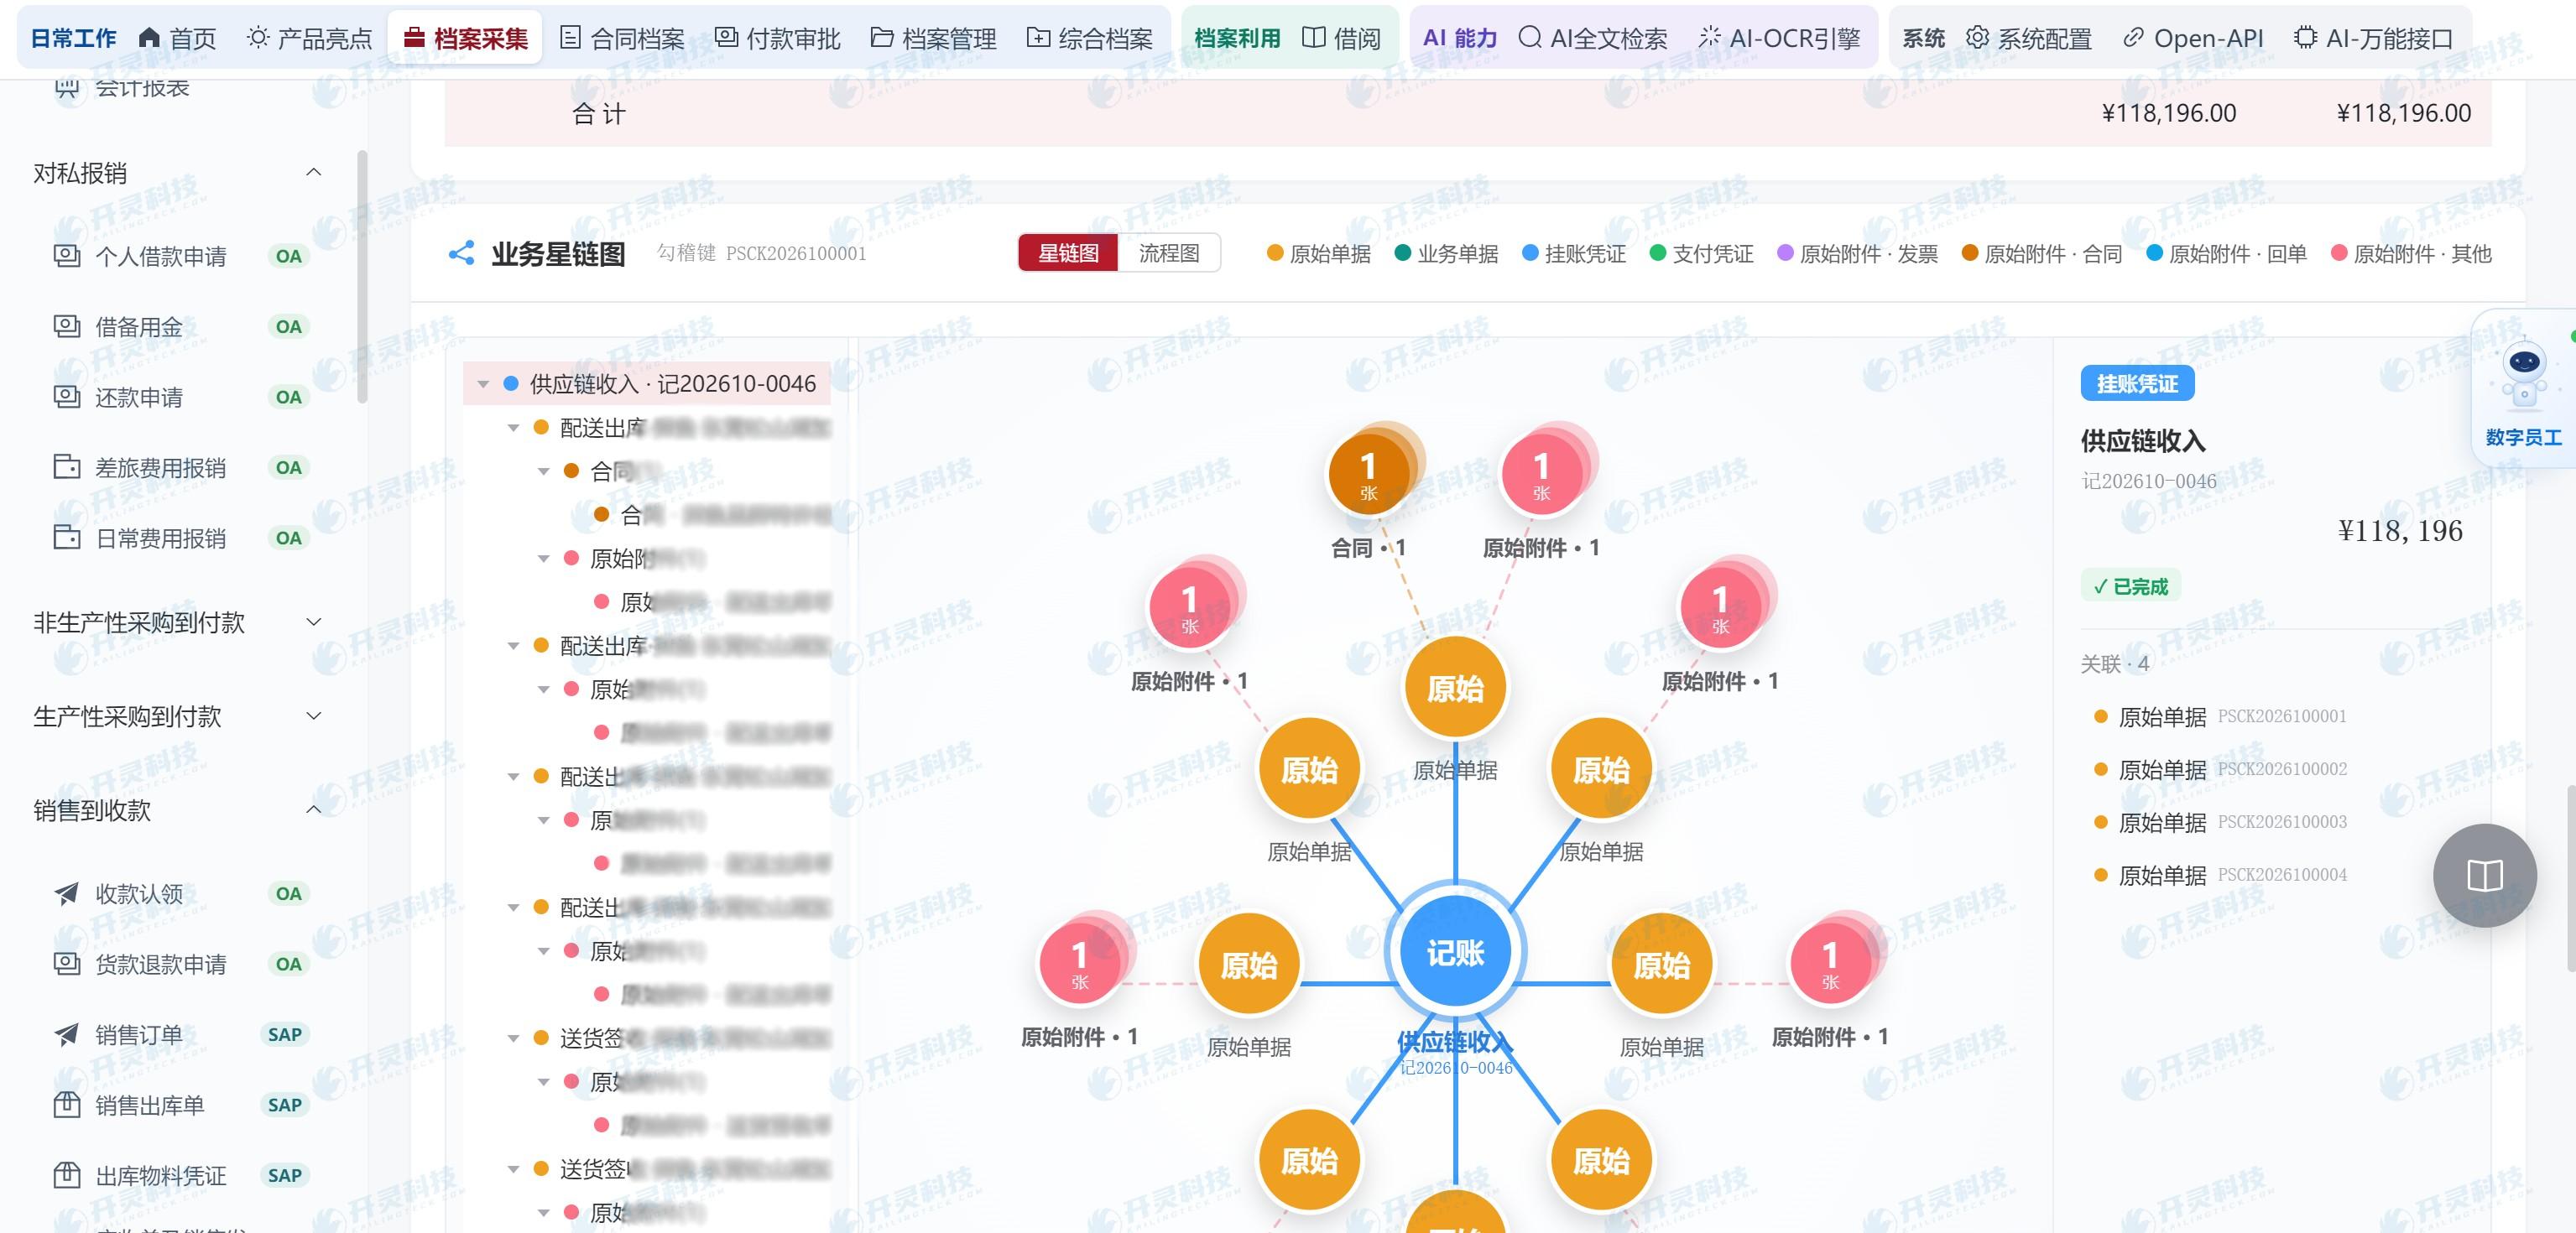
发票、报销单、付款回单可能分别在不同系统形成,档案系统需要接收实际文件并按业务单号挂接。只保存一张凭证封面,后续难以说明记账依据。
▍账簿和报表有自己的整理口径
会计账簿包括总账、明细账、日记账等适用资料;财务会计报告包括月度、季度、年度报表及有关资料。企业应按会计年度、组织、账套和门类整理,保留形成与批准信息。账簿报表不是把ERP界面截图存一张就完成归档。
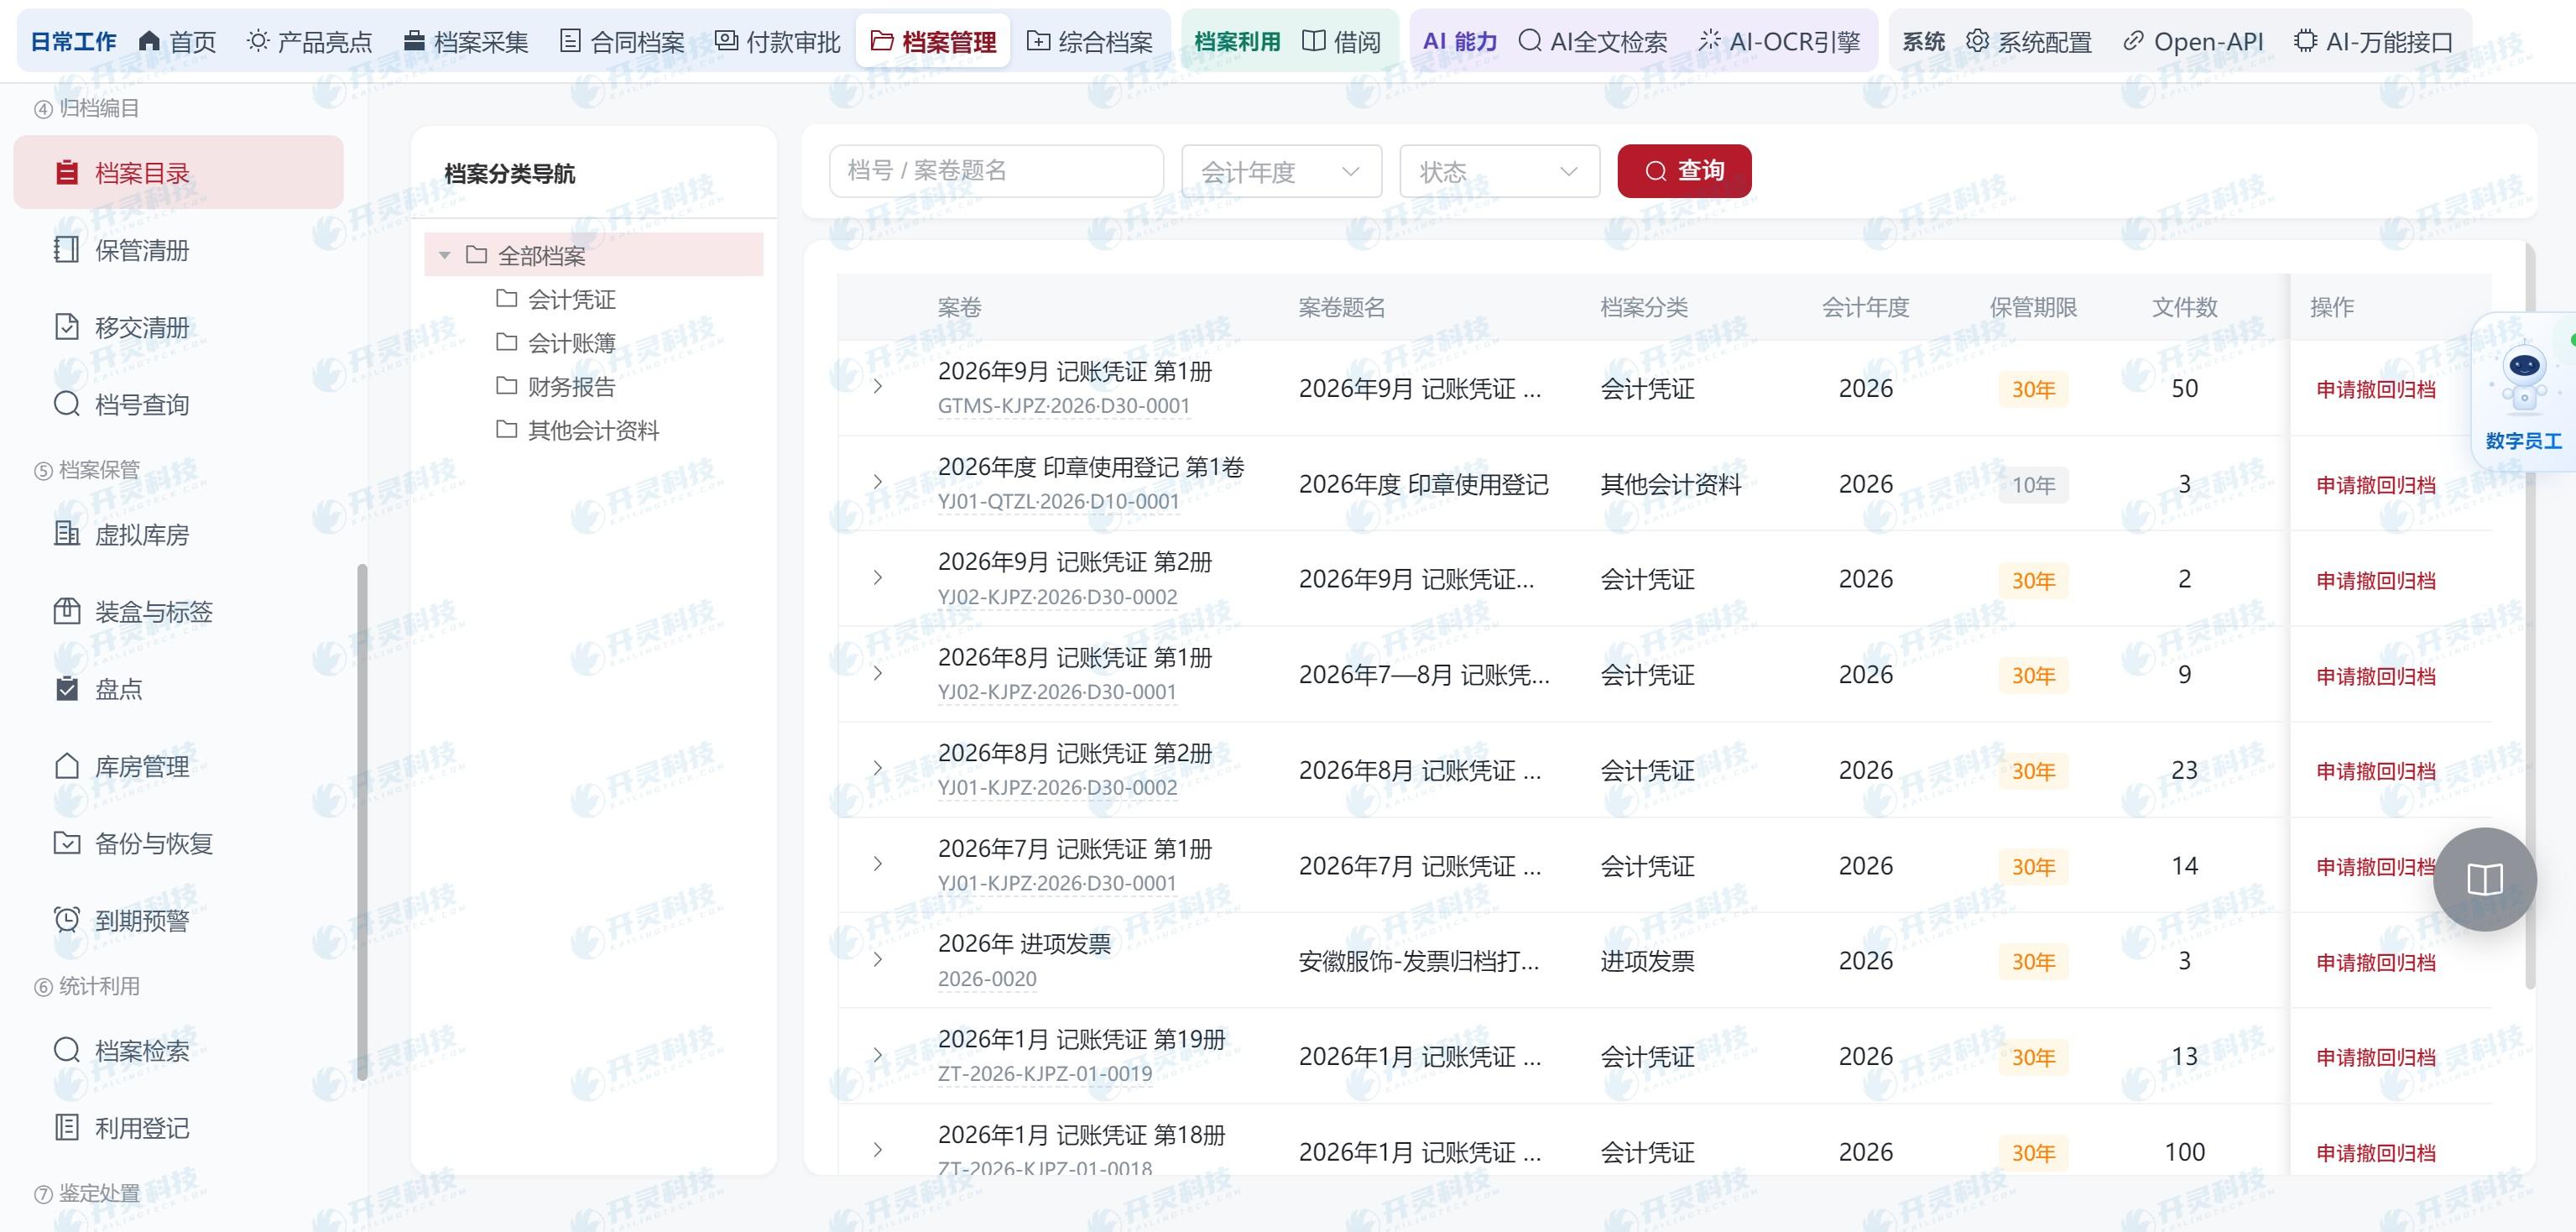
开灵科技系统可从财务系统接收账簿和报表资料,与凭证、原始附件共同纳入档案目录。各类资料的保管期限按第79号令附表和企业适用规则确定,不应一律设为同一个年限。
▍其他资料按实际业务纳入
会计档案还包括银行存款余额调节表、银行对账单、会计档案移交清册、保管清册、销毁清册、鉴定意见书等其他应保存资料。企业可以依据业务与制度列出本单位归档清单,再明确由哪个系统或部门提供。
电子会计档案管理系统按类别管理接收、整理、保管和利用。资料范围确定后,补件规则才有依据:一张付款凭证若缺银行回单,应提示具体缺项,而不是笼统地说附件不足。
▍电子发票要保存实际取得的文件
根据财会〔2020〕6号等规定,使用电子会计凭证报销、入账、归档,应满足相应条件并妥善保存电子凭证。PDF、OFD、XML等格式应按实际取得情况及业务要求管理,不能把打印件当作唯一档案,也不必假设每张票都同时有三种文件。
开灵科技系统把电子发票与报销、凭证和付款资料关联。发生红冲或重开时,保留原票与后续票据的关系,方便财务解释账务调整。
▍用清单检查归档覆盖率
可先按“凭证、账簿、报表、其他资料”列出上游系统、文件类型、责任人、移交时点和保管期限,再逐类抽样。查一张记账凭证是否有原始发票与回单,查一份报表是否能追到对应期间和组织。
开灵科技电子会计档案管理系统把不同门类放到统一目录,又保留各自的档号和管理规则。企业由此能从“文件存了多少”转向“该归的资料是否按期归齐、是否可调阅”。
▍归档清单如何落实到责任人
列清凭证、账簿、报表和其他会计资料后,为每类指定上游系统、形成岗位、移交周期与档案管理员。发票、回单、合同附件等也需确定与哪张业务单或凭证关联。
同一种资料在不同公司或账套中格式可能不同,清单应分别说明。开灵科技系统按门类接收,缺项清单才能准确提示某一组织某一期间的具体资料。
对纸电并存业务,登记纸质件保管位置和电子文件关系,不把扫描件直接当成可销毁原件的许可。
▍期限与编号按类别配置
会计凭证、账簿、报表、对账单和各类清册的保管期限可能不同。系统按适用附表和企业制度配置永久、10年、30年等规则,再按年度、组织和门类形成档号。
到期提醒用于启动鉴定,存在未了事项的资料应按规定续存。企业不应因为“电子文件容易复制”就忽略保管期限和处置程序。
档号与目录使资料能够长期定位,业务关联使发票、回单与凭证能一起调阅,两种管理方式互为补充。
▍抽样检查能发现遗漏门类
很多企业先把发票与凭证归档,却忘了账簿、报表、银行对账单或档案移交清册。可按年度抽取一份资料清单,对照各门类是否接收、能否打开、能否按权限调阅。
若某类资料尚未电子化,也应在制度中说明保管方式与责任人。系统可分阶段扩展接收范围,已经接入的门类先保证编号、检测与期限准确。
开灵科技电子会计档案管理系统提供统一目录和关联管理,让企业从单一发票文件夹走向完整的会计资料管理。
▍从业务流检查归档范围
一笔采购付款可生成合同、验收、发票、付款回单和记账凭证;一段会计期间还会形成账簿和报表。按业务流梳理资料,有助于发现只归档发票而漏掉回单、只归档凭证而漏掉报表的问题。
企业可在归档清单中写明文件形成系统、保管期限、接收时点和档案门类,并对纸质与电子资料分别标注。电子文件还应检查格式与可读性,纸质原件按其适用要求保管。
年度归档结束后,财务与档案管理员抽样从凭证查发票、从账簿查期间、从报表查组织。遗漏门类进入补件计划,不能只看系统中的文件总数。
开灵科技电子会计档案管理系统把凭证、账簿、报表及电子发票放进统一管理路径,同时允许按各类资料的规则分别整理、检索和利用。。
▍常见的漏归档情形
企业常把数电票完整保存,却忘记同笔付款的银行回单;或者保存了记账凭证,却没有导出对应期间的账簿与报表。
年度检查可从档案清单反查上游系统,再从几笔实际业务正向查档案。两个方向都能发现缺门类和错关联。
资料补齐后重新进行必要检测、整理与编号,使档案目录反映真实的归档状态。
清单一旦确定,应随会计制度、业务系统和票据形式变化更新。新增一种电子凭证时,先确认原文件如何取得、与哪个业务编号关联、归入哪类档案和保存多久,再接入归档流程。归档后定期抽查。
▍常见问题 FAQ
Q:电子发票就是全部电子会计档案吗?
A:不是,还包括凭证、账簿、财务会计报告及其他适用资料。
Q:所有会计档案都保管30年吗?
A:不是,具体按资料门类和第79号令附表等适用规定确定。
Q:只保存发票打印件可以吗?
A:电子凭证的保存应满足相应规定,打印件不能替代应保存的电子文件。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/eaa/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
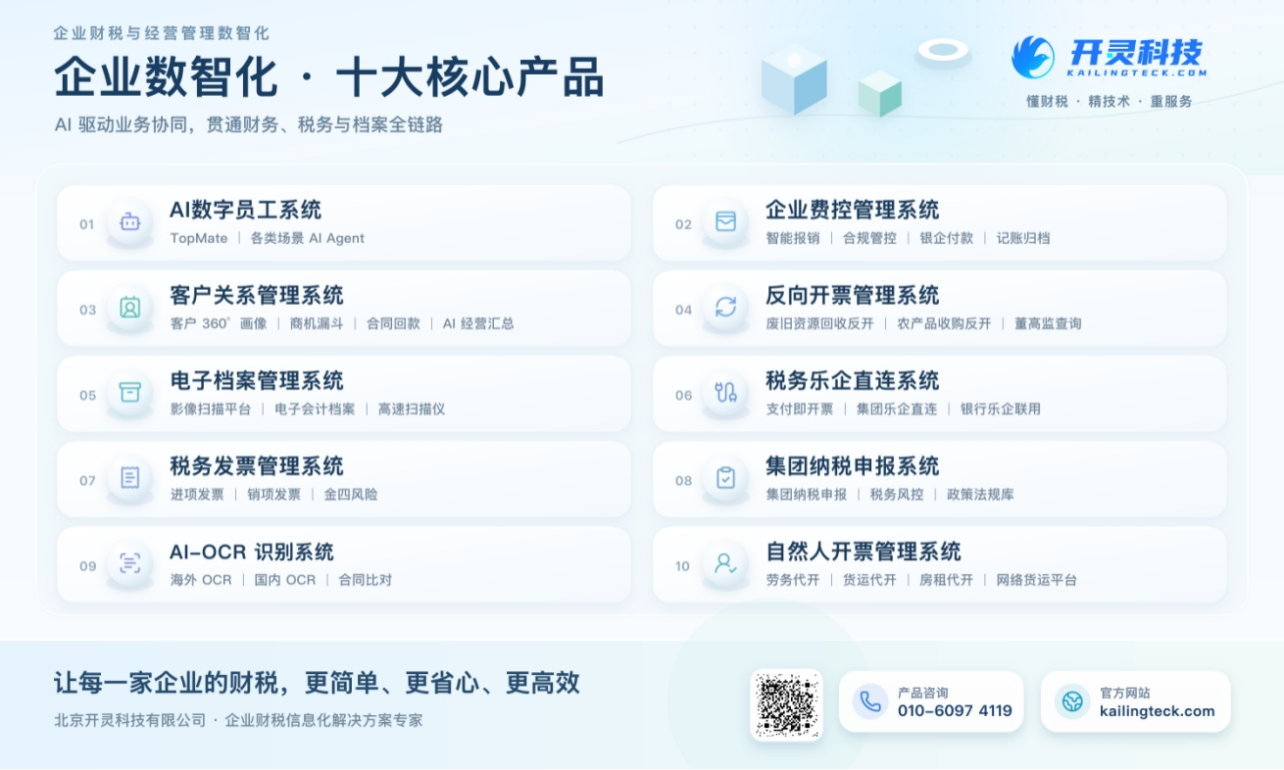
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:电子会计档案归档范围、会计凭证账簿报表、电子发票归档、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京