
进项销项发票不一致影响抵扣吗?先看凭证、用途与真实业务
进项销项发票不一致影响抵扣吗?先看凭证、用途与真实业务
进项和销项发票的品名、金额、数量或开票时间对不上,不等于直接失去抵扣资格;完全对得上,也不自动证明可以抵扣。2026年应依据增值税法,核对是否取得合法有效的增值税扣税凭证、购进项目的实际用途、用途确认与申报情况,以及交易是否真实。所谓“四流一致”可以作为证据管理思路,但不是替代税法条件的单一判定公式。
原稿引用已经于2026年1月1日废止的《增值税暂行条例》,又把“金税四期全面推行”和“进销项不一致就可能转出”写成笼统结论。更稳妥的做法是把正常经营差异、票面开具错误、不得抵扣用途和异常扣税凭证分开处理。
▍一、为什么进项和销项本来就可能不同
采购与销售不一定是一一对应关系。制造企业购进原材料后形成产成品,零售企业存在库存周转,服务企业会采购软件、办公或外包服务,多批采购也可能对应一笔销售。采购入库、取得发票、生产加工、发货和开具销项发票还可能处于不同期间。因此,不能仅凭进销项品名或金额无法逐票匹配,就否定真实业务。
▍二、能否抵扣先看法定条件
《中华人民共和国增值税法》规定,进项税额是纳税人购进货物、服务、无形资产或不动产支付或者负担的增值税额,纳税人应凭法律、行政法规或者国务院规定的增值税扣税凭证抵扣。企业还要确认自身采用一般计税方法,购进项目没有落入简易计税、免税、消费性服务或其他不得抵扣情形,并按规定完成用途确认和申报。
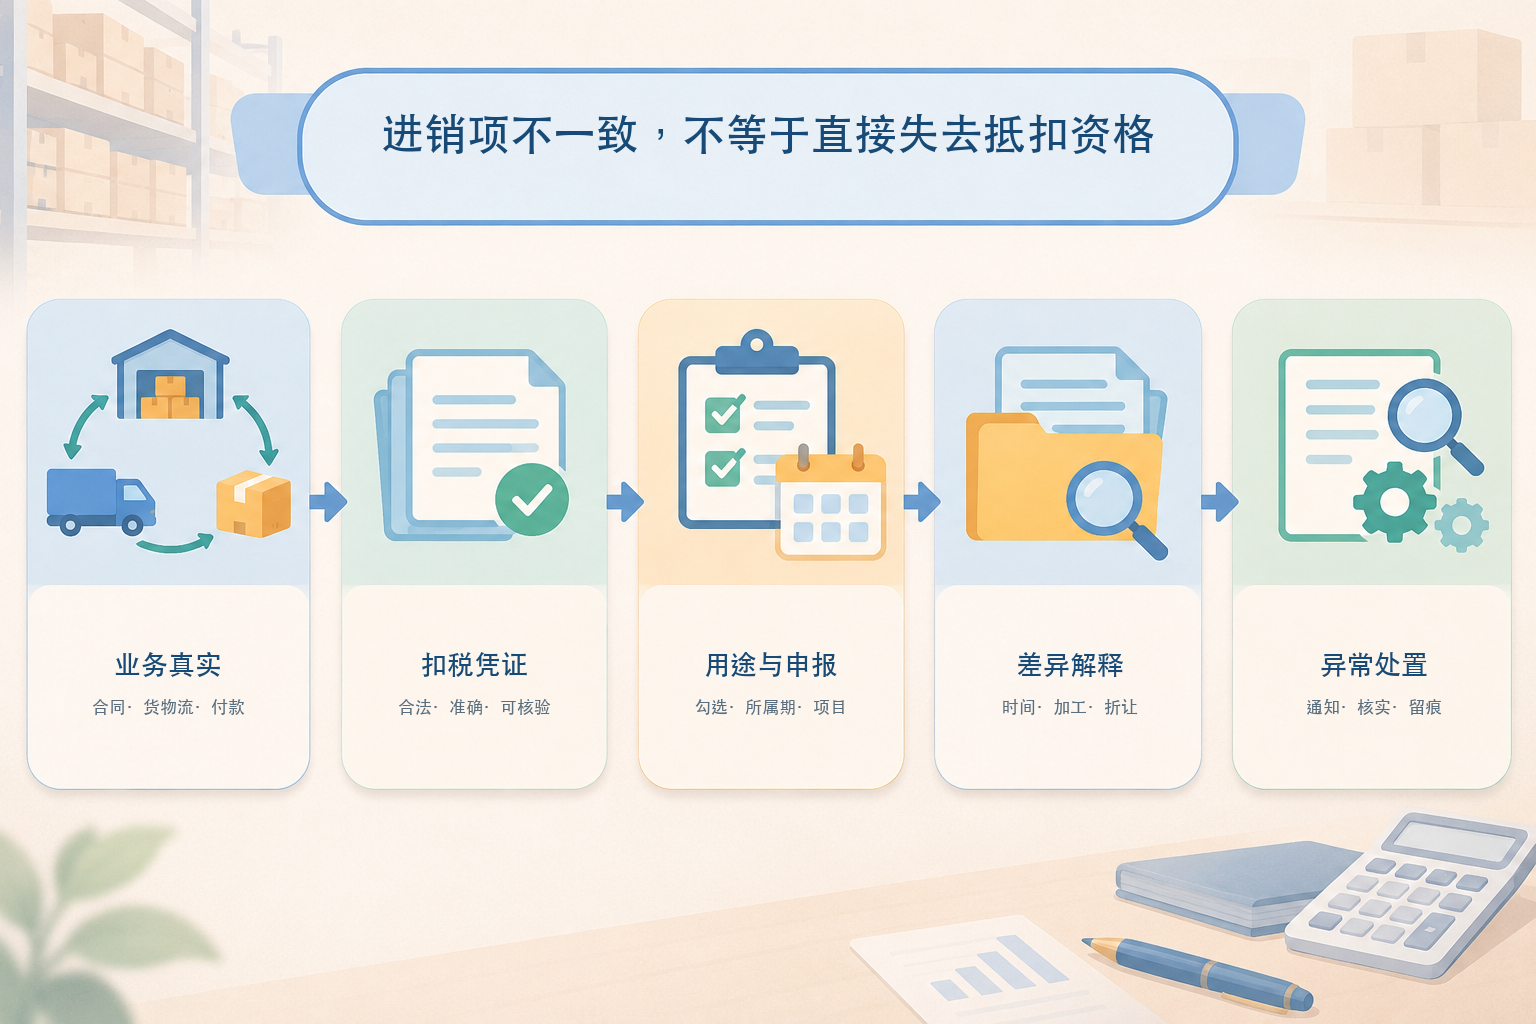
这意味着,抵扣判断的核心不是“进项名称能否在销项中找到同名项目”,而是凭证是否合规、业务是否真实、税额是否由企业实际负担、购进项目用于什么业务,以及抵扣操作是否按规定完成。
▍三、票面信息错误不能用“真实交易”代替修正
如果购买方信息、商品或服务名称、数量、金额、税率、税额等票面内容与实际业务不符,不能因为底层交易真实就直接使用错误发票抵扣。税务机关2026年开票答疑明确,开票有误应按规定作废或红冲,再按真实业务重新开具。企业应把“业务真实”和“发票准确”作为两项分别核对的条件。
▍四、发现差异时准备什么证据
对时间差、库存结转、生产加工、折扣折让、退货红冲、组合销售等正常差异,应保留合同、订单、入出库记录、验收资料、物流或服务交付证据、付款记录、发票、会计凭证及差异说明。证据链的任务是解释交易事实和税务处理,不是机械追求每个字段完全相同。
▍五、异常凭证并非都用同一方式处理
国家税务总局公告2019年第38号对异常增值税扣税凭证的范围及处理程序作了规定。企业收到税务事项通知后,应按凭证状态、是否已经抵扣或退税、纳税信用等级以及通知要求处理;符合条件的A级纳税人可以在规定期限内申请核实,并在核实结果作出前按规则暂不转出。经税务机关核实符合抵扣规定的,可以继续或重新申报抵扣。因此,不能把“异常凭证”简单等同于永久不得抵扣。
▍系统能辅助什么
进项管理和税务风险工具可以辅助归集凭证、查验查重、关联采购与付款、记录用途状态、生成差异清单和保留处理日志,但不能凭进销项相似度自动替代税务判断。开灵科技相关方案若用于上述场景,具体取票、查验、用途确认、异常提示、系统接口和申报范围,应以合法授权、实际版本、演示、合同及交付清单为准。
官方依据:《中华人民共和国增值税法》自2026年1月1日起施行;税务机关2026年进项抵扣答疑说明扣税凭证和不得抵扣项目;国家税务总局公告2019年第38号列示异常凭证及核实处理规则。
关键词:进项销项发票不一致、进项抵扣、增值税扣税凭证、用途确认、异常凭证、进项税额转出、发票查验、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京