
二手手机一批收了多台,质检后怎么对上结算款?开灵科技资源回收五流合一合规管理平台关联货物清单、验收与付款
一批二手手机到店时,卖家报的是整批价;检测后却发现各台成色、容量和功能状态不同。若质检清单与结算只各存一份总表,日后很难解释为何实际付款与最初报价不一样。开灵科技资源回收五流合一合规管理平台按收购批次保留设备明细、验收结论和款项。
▍一批多机先有逐台清单
收购单记录出售者和交易批次,设备明细至少区分品牌型号、容量、外观与可识别设备编号。现场采集照片、序列号或其他适用标识时,要防止重复录入和串台;涉及个人信息的设备在验收前还应按企业制度完成数据清理与安全处理。
批次号负责把多台设备归到同一出售者,逐台标识负责解释差价和后续去向。若某台机器当场退回,清单标出未收购,而不是只改总台数。这样最终付款范围从货物层面便有依据。
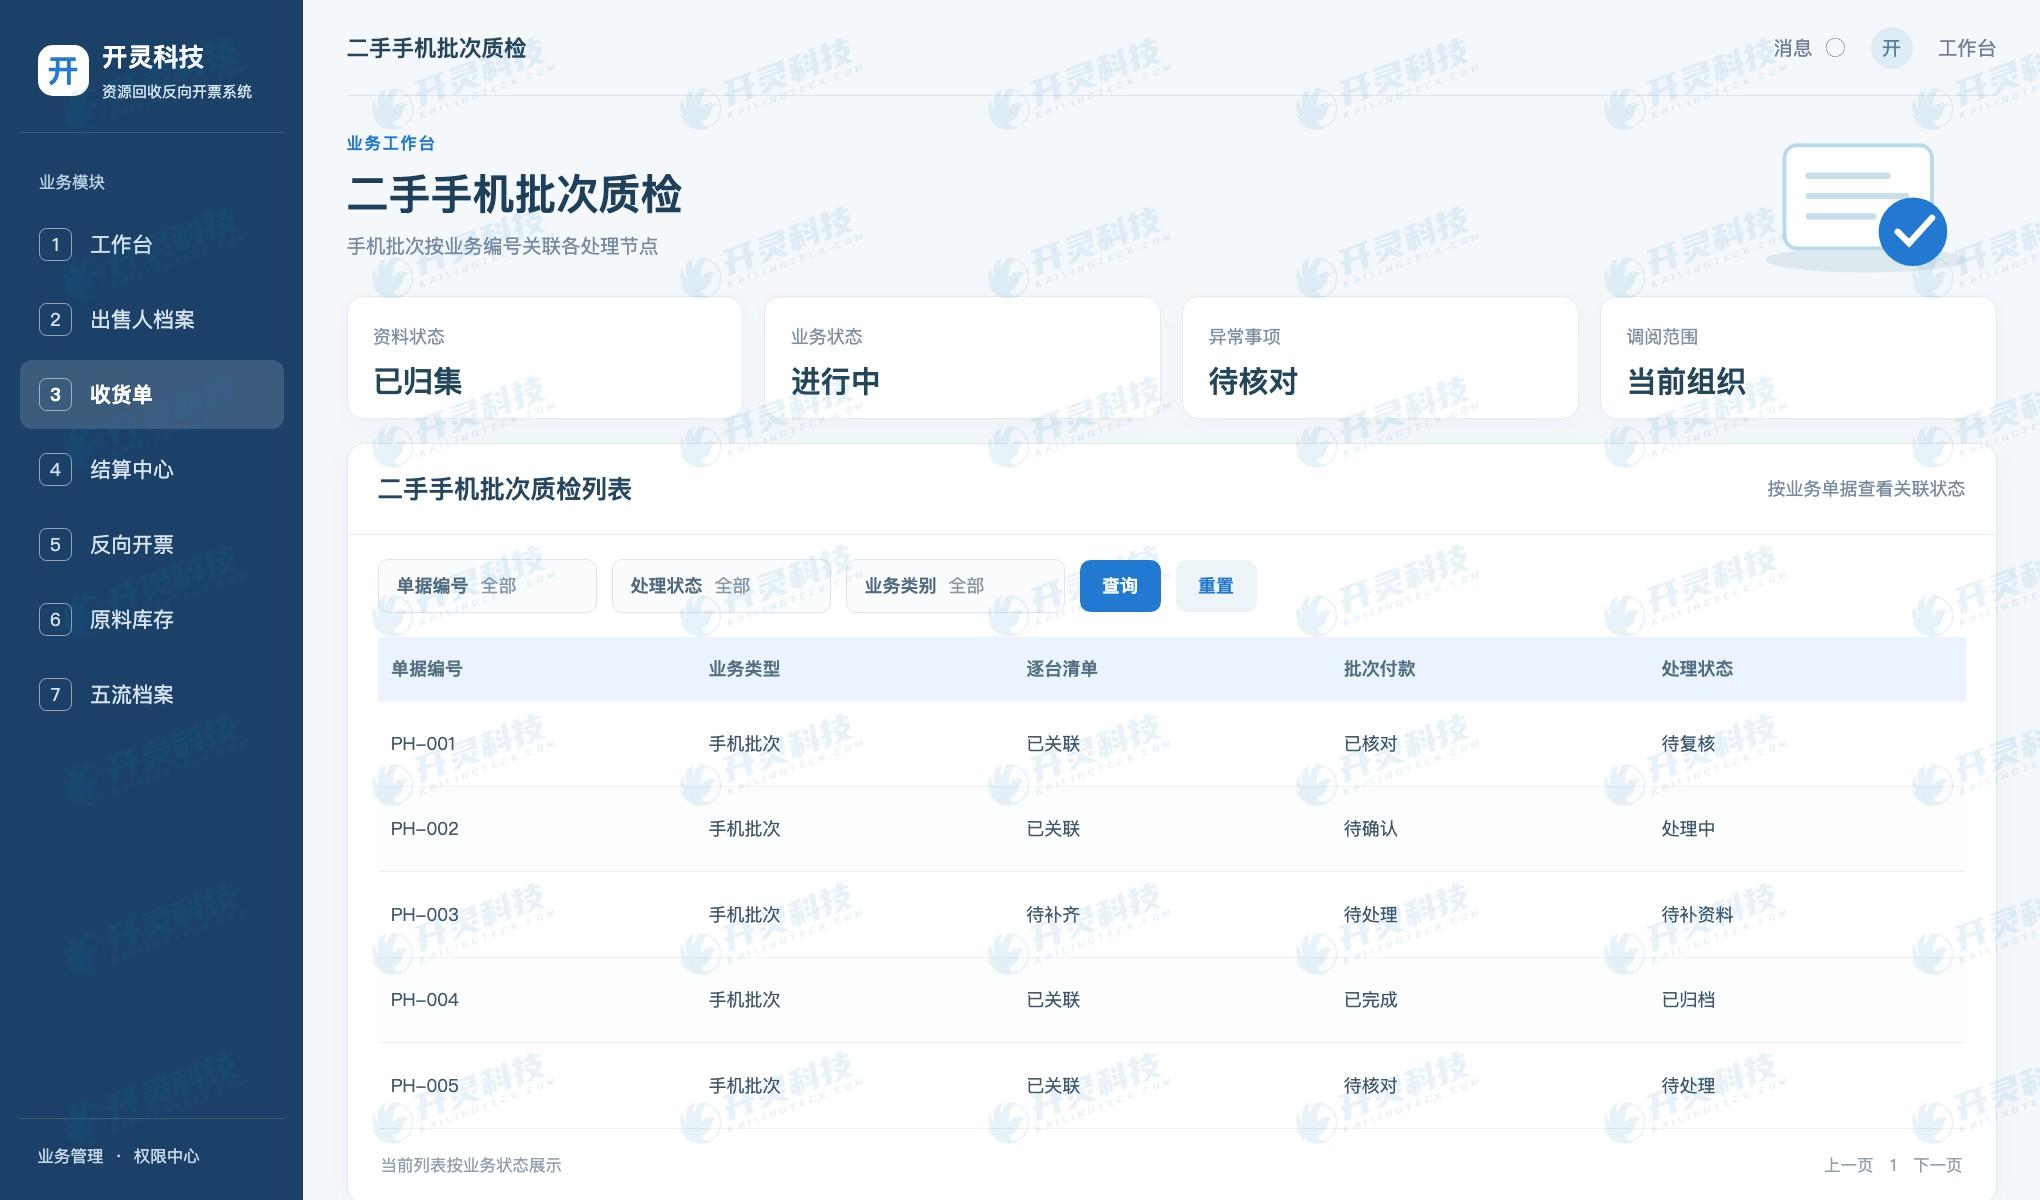
二手手机质检业务列表
▍质检差异进入确认流程
检测可以分别记录屏幕、电池、外观、功能与维修痕迹,形成等级和单台报价。最初报价、检测后报价及变更原因都保留,出售者确认后再汇总应付金额。对无法开机、锁定或来源存疑的设备,应暂停结算并要求补充核验,不能混入其他合格机器的付款。
验收结果属于货物流的核心证据。只有一句“已验收”,财务无法知道批次总额如何形成;逐台检测和价格映射清楚,即使整批一次付款,仍能从总款反算到每台设备。
▍付款只覆盖已确认设备
财务从已确认的收购单形成支付任务,核对实际出售者与收款账户。银行回单回写后,系统记录付款覆盖的批次和金额。若一批中部分设备待复核,可以先按双方确认的已验收部分结算,同时标明未结算设备;不得把整批一键置为已付。
反向开票或适用票据处理要基于真实交易、出售者资格和已确认金额。票面金额若与批次结算不同,应先查是退机、折价还是分次支付,再完成票款复核。
▍五流资料不止一张清单
开灵平台把自然人身份、交易确认、设备及质检、资金与票据按批次关联。查付款时能看到该批实际收了哪些手机,查单台设备时也能回到出售者与付款批次。批次级档案和逐台清单共同发挥作用,避免只在财务层面匹配总额。
后续维修、分级入库、调拨和销售属于库存去向。对应设备继续沿唯一标识记录状态,方便发现一台设备在两个批次出现、已退设备却入库等异常。
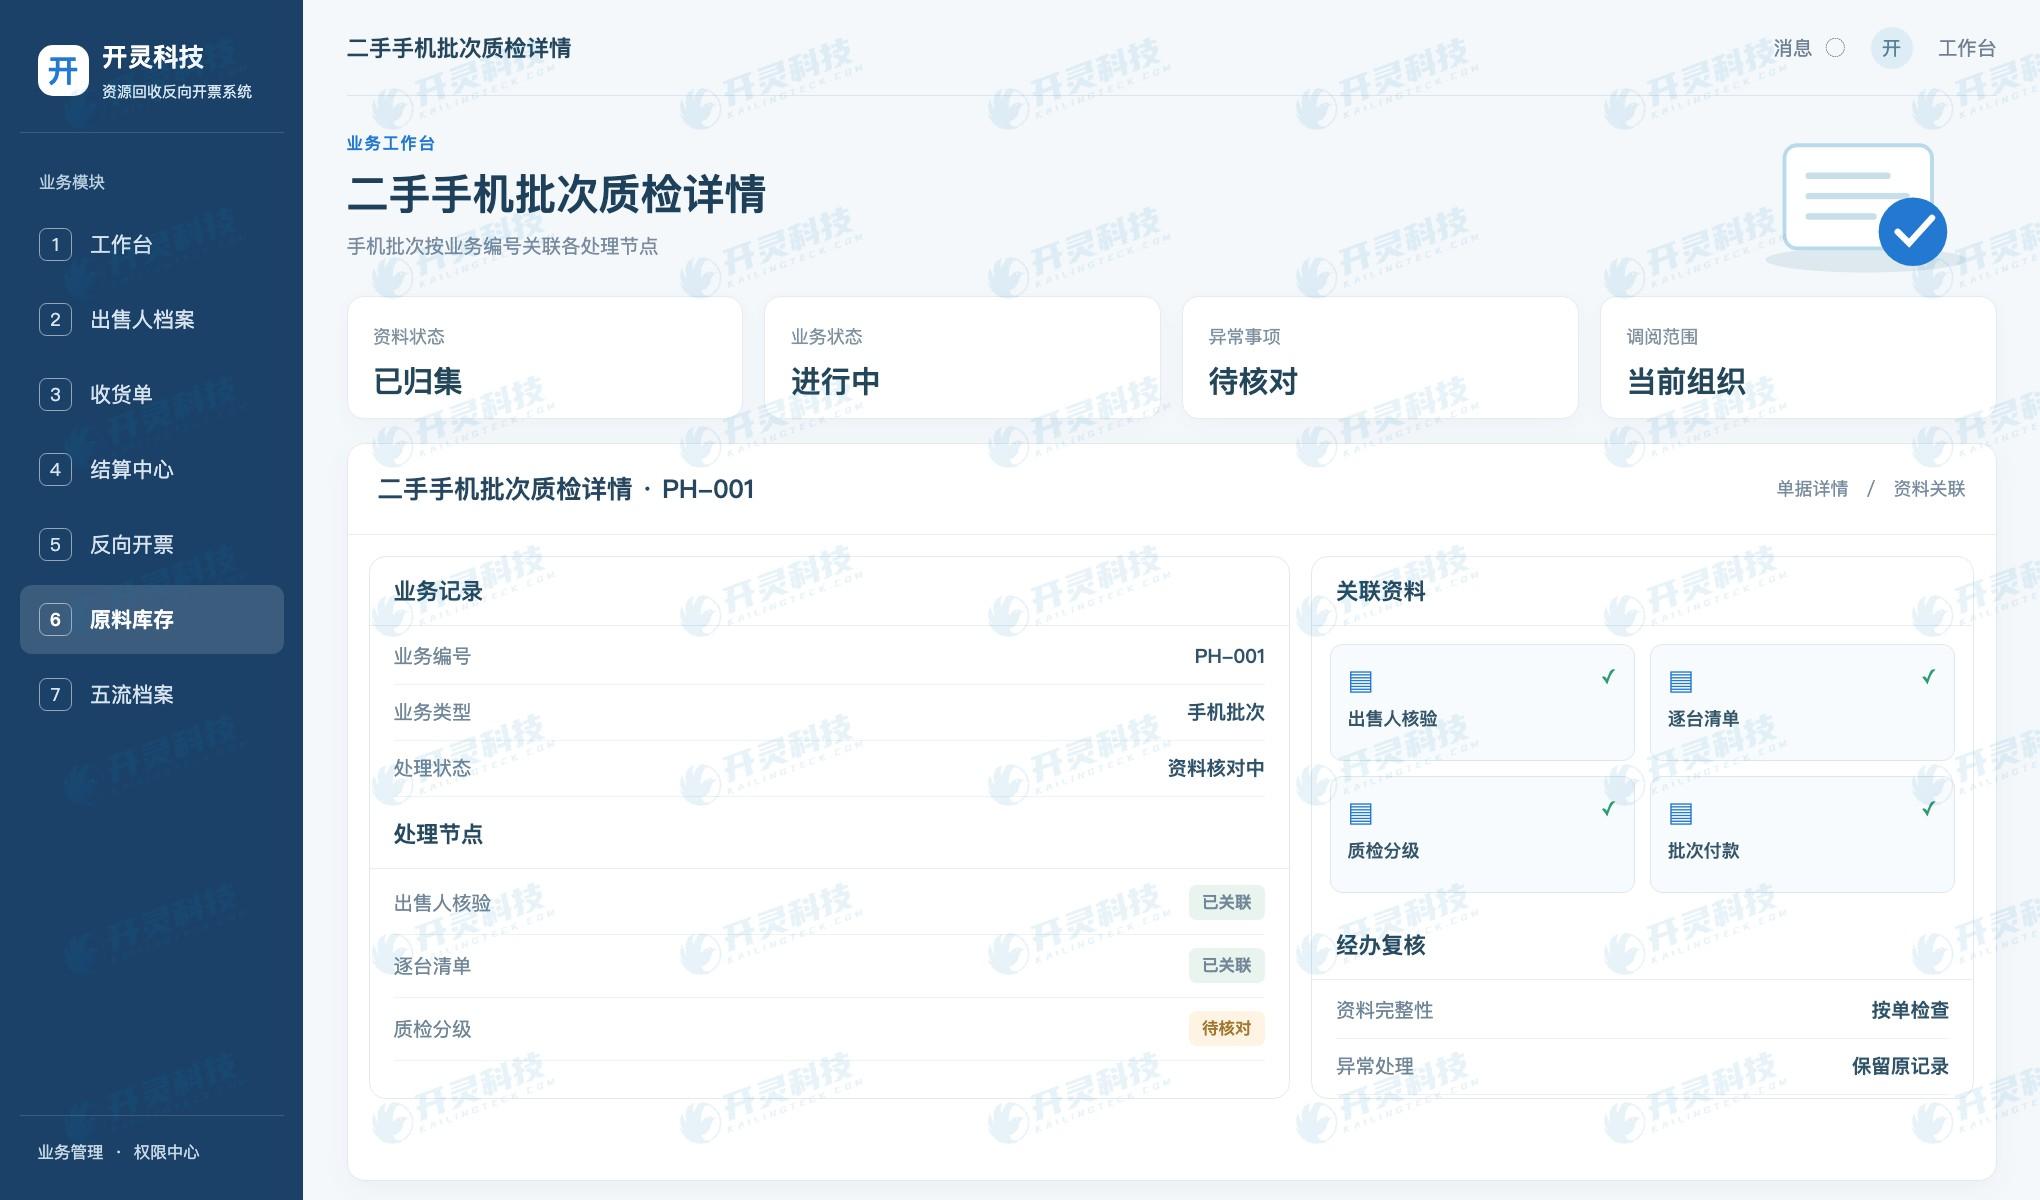
二手手机质检单据与资料关联
▍异常单要能定位到具体设备
企业可按“待质检、待确认、待付款、票款差异、设备重复”分组处理。遇到一台机器降级,只复核该台与整批总额的影响,不必重做所有设备资料;如出售者不同意,记录协商和退回结果。
开灵科技方案的管理价值,是把批量收购拆成可核对的单台事实,再把单台事实汇总为可支付、可开票的交易。它减少的是事后寻找差额的工作,不代替现场真实验机。
▍用整批与单台双向验收
上线时可取一批含正常机、降级机和退回机的测试交易。先从批次付款反查所有已收设备的价格,再从任意设备查到照片、质检结论、结算和库存状态。若总金额正确但一台退回机仍被计入,则业务链尚未闭合。
财务、质检和仓库分别核对自己负责的节点,最终由收购单汇总状态。人员更替后,新的经办人也能顺着编号解释这笔款为何这样支付。
▍报价与终检怎样避免争议
门店可先保存初步报价,再在检测完成后逐台确认最终价格。若屏幕裂纹、维修痕迹或网络锁导致降价,检测项、图片和报价变化要同时留存。出售者只看到一个缩水的整批金额,往往难以接受;逐台明细更容易解释。
批量收购可能由企业客户或自然人交售,不同主体的票据路径应分别核对。五流管理需要核对实际出售者、货物、交易确认、付款和票据关系,并不把所有批次一概按同一反向开票规则处理。
质检员与付款审批人应分工。质检结论修改后,系统重新计算批次总额并提示财务复核,避免旧支付指令仍以初报价发出。
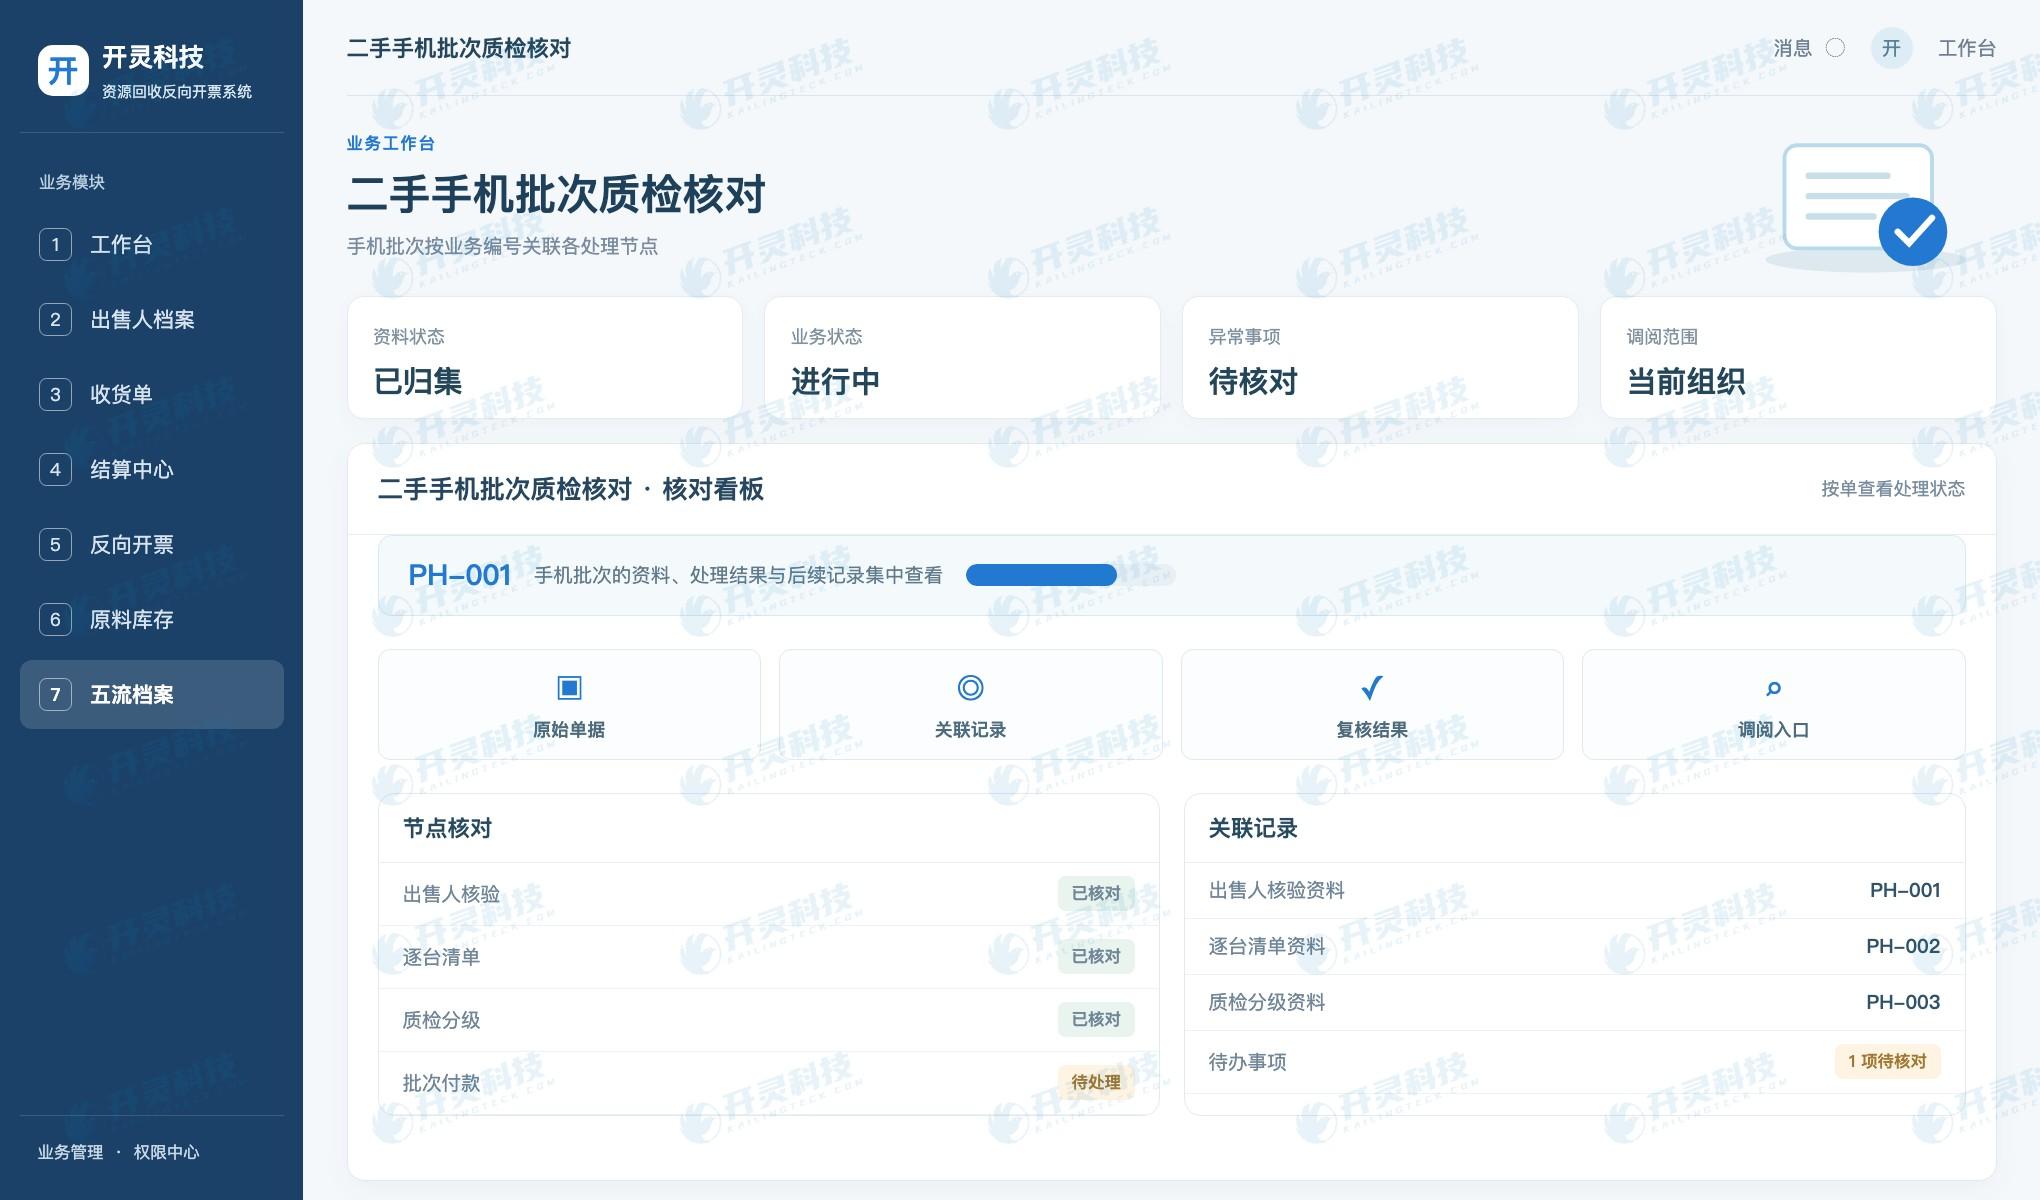
二手手机质检节点核对
▍设备标识把货物去向接起来
每台机器完成验收后进入待清理、维修、分级入库或退回状态。序列号或企业认可的唯一标识贯穿这些环节;一批设备拆成多个销售批次时仍能回到原收购单。
如果设备无法读取标识,现场可以采用照片、封签和临时编号,但要记录不能读取的原因及后续补全。简单用“手机一台”描述,无法支撑重复检测、库存盘点或售后退货。
付款记录关联交易批次,库存记录关联设备;两层关系同时存在,才可以从一笔款解释每台货,也可以从一台货追到付款。
▍异常处理应允许部分完成
例如十台手机中八台合格、一台待核、一台退回。系统应让八台进入已确认结算,待核机保持开放,退回机有交接记录。整批只显示“已完成”或“未完成”都会掩盖真实进度。
财务核对批次应付额时,只计入已经确认的设备;后续补收待核机时在原批次或补充单上记录变化。发票与付款分别核对实际覆盖范围。
开灵科技平台把这种批次与单台并行的结构放在五流档案里,帮助收购、质检、仓库和财务在同一套事实下协作。
▍库存与结算不一致时的复核
一台手机完成付款却仍停在待质检,可能是状态未同步;一台已经退回却显示已入库,则可能是货物范围错了。财务和仓库先按设备标识核对,再决定更正哪一端。
质检照片、检测时间和操作人能帮助解释争议。企业可限制终检确认后的直接修改,确需变更时走复核并留下原结论,防止一笔整批付款在后台被无痕改价。
▍单台差价要能解释
整批付款成功后,若发现个别手机实际未入库,应先核对退回、待修和暂存状态,再按业务约定处理差额。原质检和原付款记录都要保留。
批次总价与逐台价格汇总应能复算一致,不能只靠一张最终付款回单证明每台设备都完成了验收。
▍常见问题 FAQ
Q:整批收购能只留一个总价吗?
A:总价可以用于结算,但应保存逐台设备清单、验收差异与汇总依据。
Q:有一台待复核时能先付其他机器吗?
A:按已确认范围分开记录结算和付款,并保留待复核设备状态。
Q:退回的手机还要进库存吗?
A:不应作为已收购库存;保留退回记录以解释批次数量变化。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:二手手机批量收购、质检结算、五流合一、设备清单、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京