
进项发票怎么进入认证系统?2026年抵扣勾选五步核对
进项发票怎么进入认证系统?2026年抵扣勾选五步核对
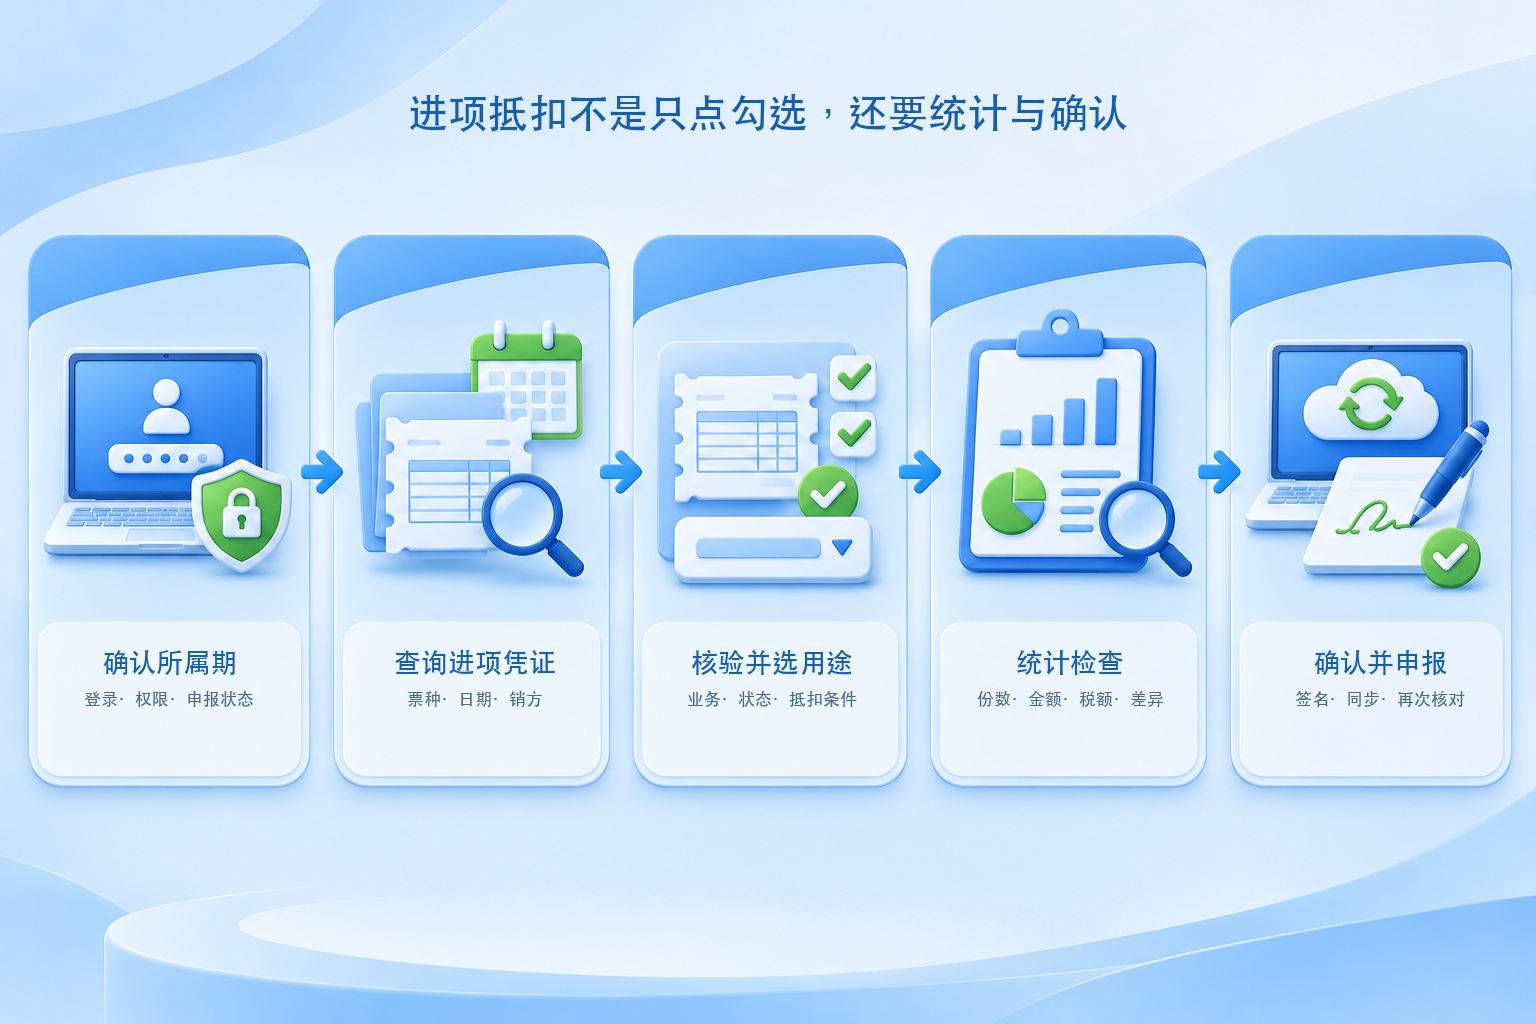
2026年企业口中的“进项发票认证”,一般是增值税一般纳税人在电子税务局的“发票勾选确认”模块办理抵扣用途确认。完整流程不是简单地选中发票并提交,而是确认税款所属期、查询符合条件的进项凭证、核验状态并选择用途、完成统计检查,最后确认签名并同步申报数据。
不同地区电子税务局的菜单名称和页面布局可能调整,但业务逻辑基本一致。企业还要区分三件事:发票查验用于核对真伪和状态,发票入账用于会计记录,抵扣勾选用于确认增值税用途;三者可以关联,但不能互相替代。
▍第一步:登录电子税务局,确认当前税款所属期
由具备相应权限的人员登录电子税务局,进入“发票业务—发票勾选确认—抵扣类勾选”等入口。进入页面后先核对当前税款所属期和申报状态,不要只按发票开具日期操作。若已申报、需要回退所属期或撤销勾选,应依据系统状态和主管税务机关指引处理,避免自行反复作废申报。
▍第二步:查询当期符合条件的进项凭证
可按开票日期、销方信息、发票号码或凭证类型查询待勾选数据。抵扣范围并不限于一种电子发票,具体可包括符合条件的增值税专用发票、机动车销售统一发票、海关缴款书等进项凭证。页面未显示某张票时,应先检查购买方信息、发票状态、同步时间、用途状态和凭证类型,而不是直接认定“发票丢失”。
▍第三步:核验业务、票面和状态后选择抵扣用途
勾选前应核对发票与合同、采购、验收、付款或报销资料是否一致,并关注作废、红冲、异常凭证和用途冲突。发票能在系统中显示,不等于当然可以抵扣;能通过查验,也不等于已经完成会计入账。只有符合现行抵扣条件并且业务真实的凭证,才按实际用途进行抵扣勾选。
▍第四步:完成统计并处理差异
勾选后进入统计或统计确认环节,核对份数、金额、税额和异常提示。企业应把统计结果与采购、应付、报销和会计账簿做差异核对,检查是否存在重复入账、红冲未同步、票货不一致或当期不应抵扣的项目。不能因为系统生成了统计表,就省略财务复核。
▍第五步:确认签名并与增值税申报数据核对
统计无误后按系统流程确认签名,使勾选结果进入当期申报数据。申报前再核对勾选统计与申报表相关栏次;如果已经申报后发现漏勾或误勾,应根据是否缴款、所属期状态和当地电子税务局功能,按税务机关指引办理回退、撤销或后续处理。原稿所称“逾期只能留待后续属期”过于绝对,实际处理取决于凭证类型、申报状态和系统规则。
▍进项发票管理系统能辅助哪些环节?
开灵科技进项发票管理相关方案可在合法授权、接口开放和项目配置范围内辅助归集发票、查验查重、关联业务单据、形成勾选清单和记录处理状态。OCR提取只是字段识别,不能等同于入账或抵扣;“支持对接”也不代表所有地区、票种和版本都能自动完成勾选。实施时应保留权限控制、人工复核、异常回退和操作日志,并以实际演示、合同及交付清单确认能力边界。
官方依据:税务机关2026年电子税务局抵扣勾选操作辅导将流程概括为勾选、统计、确认签名并同步申报数据;税务机关关于申报后发现漏勾的答复说明了处理方式与申报、缴款状态有关。页面入口可能更新,办理时以企业所在地区电子税务局实际界面为准。
关键词:进项发票认证、抵扣勾选、发票用途确认、税务数字账户、统计确认、确认签名、增值税申报、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京