
再生资源不反向开票,税率怎么判断?先分清主体与计税方法
再生资源不反向开票,税率怎么判断?先分清主体与计税方法
先给结论:是否采用“反向开票”,是资源回收企业在收购端取得发票的一种合法路径,不直接决定回收企业销售再生资源时适用的税率或征收率。2026年判断税负,应先区分谁在销售、对方是什么纳税人,再判断回收企业采用一般计税还是符合条件的简易计税,最后核对是否取得与真实交易一致的合法凭证。
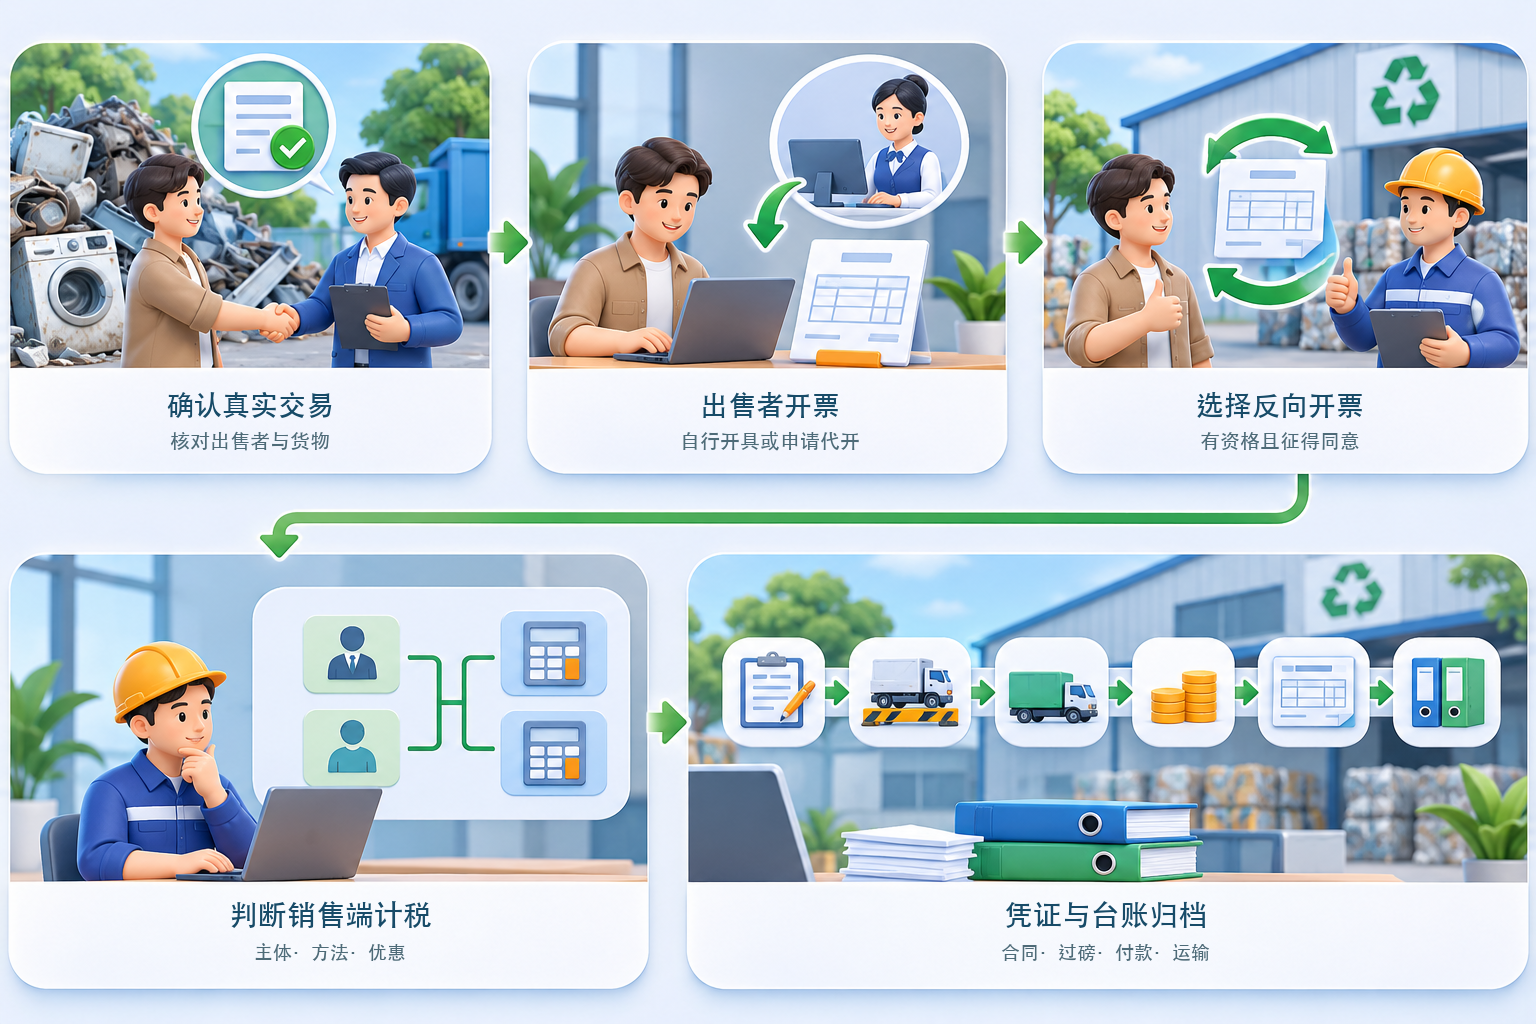
原稿把“不反向开票”等同于“没有合规进项凭证”,也把自然人出售者可享受的小规模纳税人优惠混入回收企业销售端,容易造成误解。国家税务总局2024年第5号公告使用的是“可以”反向开票:出售者可以自行开票,符合条件的自然人也可申请代开;符合条件的回收企业在征得出售者同意后,才可选择反向开票。
▍一、先看销售主体:自然人出售端与回收企业销售端不是一笔税
自然人把报废产品卖给资源回收企业,是收购环节;资源回收企业再把收购的再生资源卖给下游,是销售环节。2024年第5号公告中“月销售额10万元以下免征”和“3%征收率减按1%”等表述,针对的是符合条件的自然人出售者,并不等于回收企业的销售收入一律按1%计算。把两个主体的交易混在一起,是判断税率时最常见的错误。
▍二、回收企业销售端:一般计税与3%简易计税要按条件判断
《中华人民共和国增值税法》自2026年1月1日起施行,销售货物原则税率为13%,法律另有规定的除外。财政部、税务总局公告2021年第40号同时规定:从事再生资源回收的增值税一般纳税人销售其收购的再生资源,符合资质或备案等条件时,可以选择按3%征收率简易计税,也可以适用一般计税。选择简易计税后,除公告规定的过渡情形外,36个月内不得变更;因此不能只比较13%与3%的表面数字,还要结合可抵扣进项、客户受票需求、毛利结构和持续经营安排测算。
▍三、小规模纳税人优惠也要核对适用期间和例外
按照2026年优惠衔接政策,自2026年1月1日至2027年12月31日,小规模纳税人发生适用3%征收率的应税交易,除销售、出租不动产或转让土地使用权等例外外,可减按1%征收。企业仍需先确认自身纳税人身份、交易性质、起征点及其他免税条件,不能把“减按1%”当作所有再生资源交易的固定税率。
▍四、不反向开票时,收购凭证应走哪条合法路径?
不采用反向开票,并不代表可以只留过磅单和付款记录。增值税一般纳税人和小规模纳税人销售报废产品,可以按规定自行开具发票;自然人销售报废产品可以向税务机关申请代开发票。对符合条件、已经取得资格的资源回收企业,首次向出售者反向开票还必须就反向开票和代办税费事项征得出售者同意。回收企业应根据出售者身份和交易条件选择合法路径,不能用员工或无关人员身份虚构开票。
▍五、进项抵扣和企业所得税扣除不能只看“有没有一张票”
一般计税的回收企业,可以按规定抵扣反向开具的增值税专用发票上注明的税款;选择简易计税的回收企业只能反向开具普通发票,相应进项不得用于该简易计税项目抵扣。企业所得税方面,符合规定的反向发票可以作为税前扣除凭证;其他交易仍应按照税前扣除凭证管理办法核对发票、代开发票、收款凭证及内部凭证的适用条件,并留存合同、运输凭证、过磅单、转账记录和收购台账证明真实性。
▍系统落地时重点管什么?
开灵科技反向开票相关方案可按项目配置交易主体、收购单、称重、结算、付款、开票和台账的关联,并在合法授权与实际接口支持范围内辅助开票和状态回写。是否能够反向开具专票、适用何种计税方法以及能否抵扣,仍应由企业结合资格、真实业务和主管税务机关口径判断;上线前应分别用出售者自开、申请代开、反向开票、一般计税和简易计税场景做端到端验证。
官方依据:国家税务总局公告2024年第5号明确反向开票的适用主体、资格、同意要求、票种和台账资料;财政部 税务总局公告2021年第40号明确一般纳税人销售收购的再生资源可按条件选择3%简易计税或一般计税;《中华人民共和国增值税法》规定2026年起销售货物的原则税率;税务机关2026年小规模纳税人优惠答疑说明3%减按1%的适用期间和范围。
关键词:再生资源回收税率、反向开票、一般计税、简易计税、3%征收率、进项抵扣、税前扣除凭证、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京