
废铜收购后还要分拣销售,原收购单怎么追到出库?开灵科技资源回收反向开票系统关联五流证据与库存去向
废铜入厂完成反向开票,只说明收购环节有了票据。后续分拣成不同品级、转入原料库、再按客户订单出库时,企业还需要回答:卖出去的这批铜料来自哪些收购单?开灵科技资源回收反向开票系统把五流档案和库存流水连接起来,给这条追踪链一个可靠起点。
▍原始收购单是追踪起点
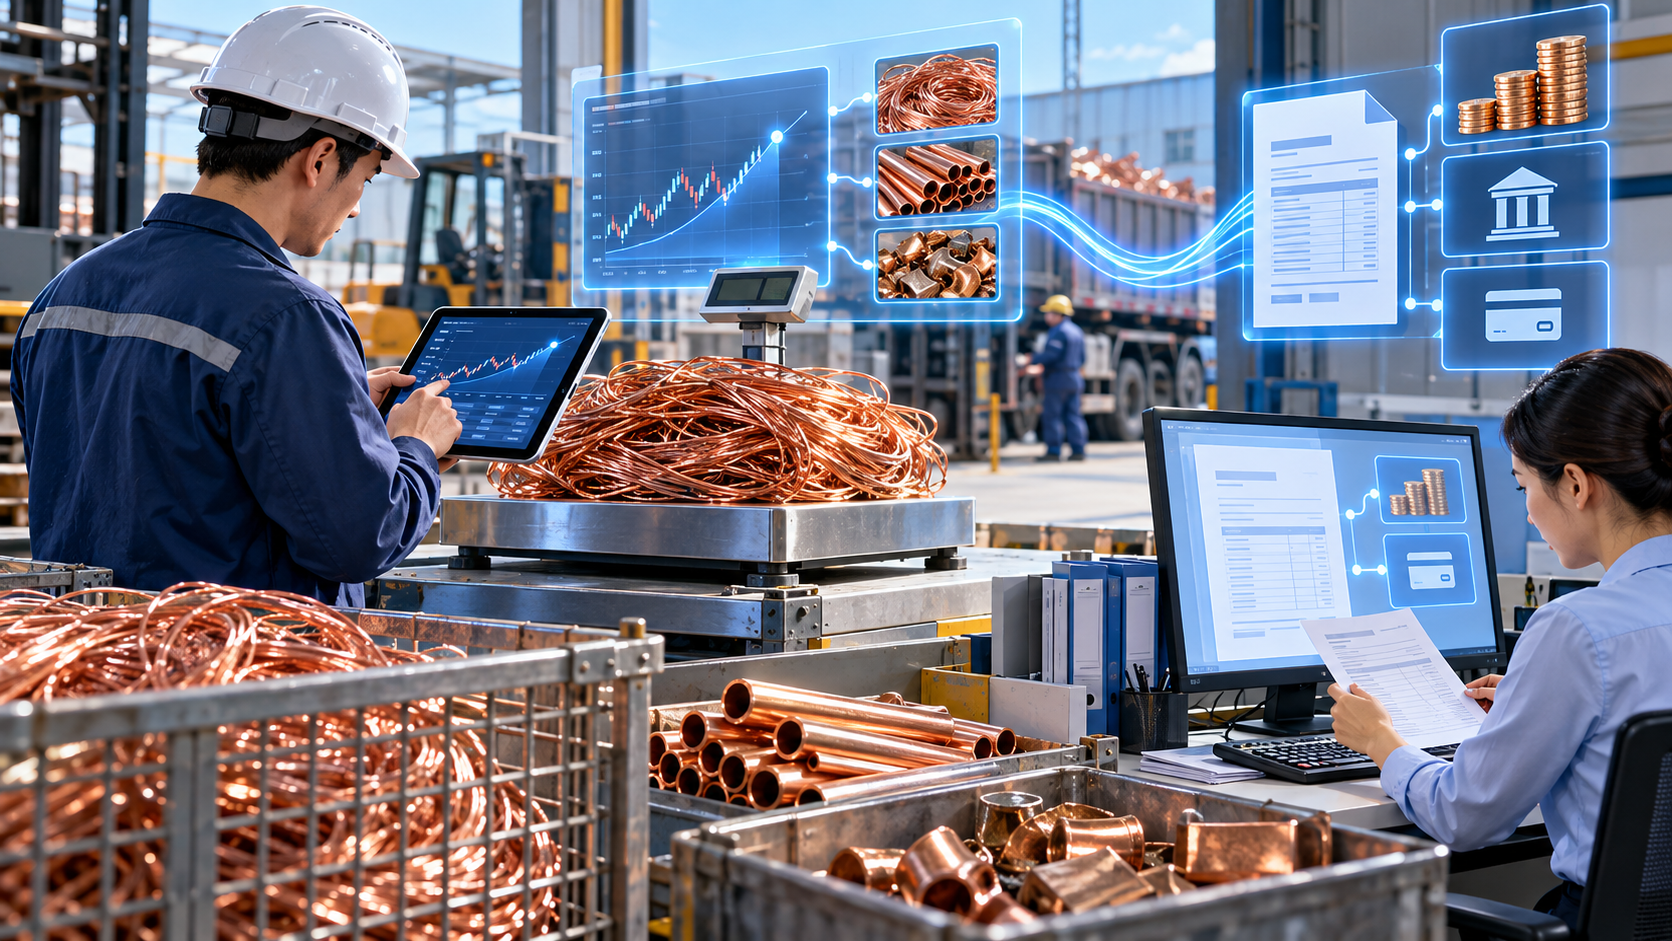
一车废铜可能包含铜线、铜管和混合料。现场先建立收购单,记录实际出售者、车次、过磅、验级、货物照片和最终结算;付款回单及反向发票再挂回同一编号。这样查原料时有明确起点,不会只剩下一张票和一条重量汇总。
遇到复磅、扣杂或退料,保留前后数量与确认记录。进入库存的数量以已确认的实际入库结果为准,票面金额以相应结算为准。若两者存在合理差额,系统记录调整原因及责任人,后续出库才不会把不同口径的重量误当成丢货。
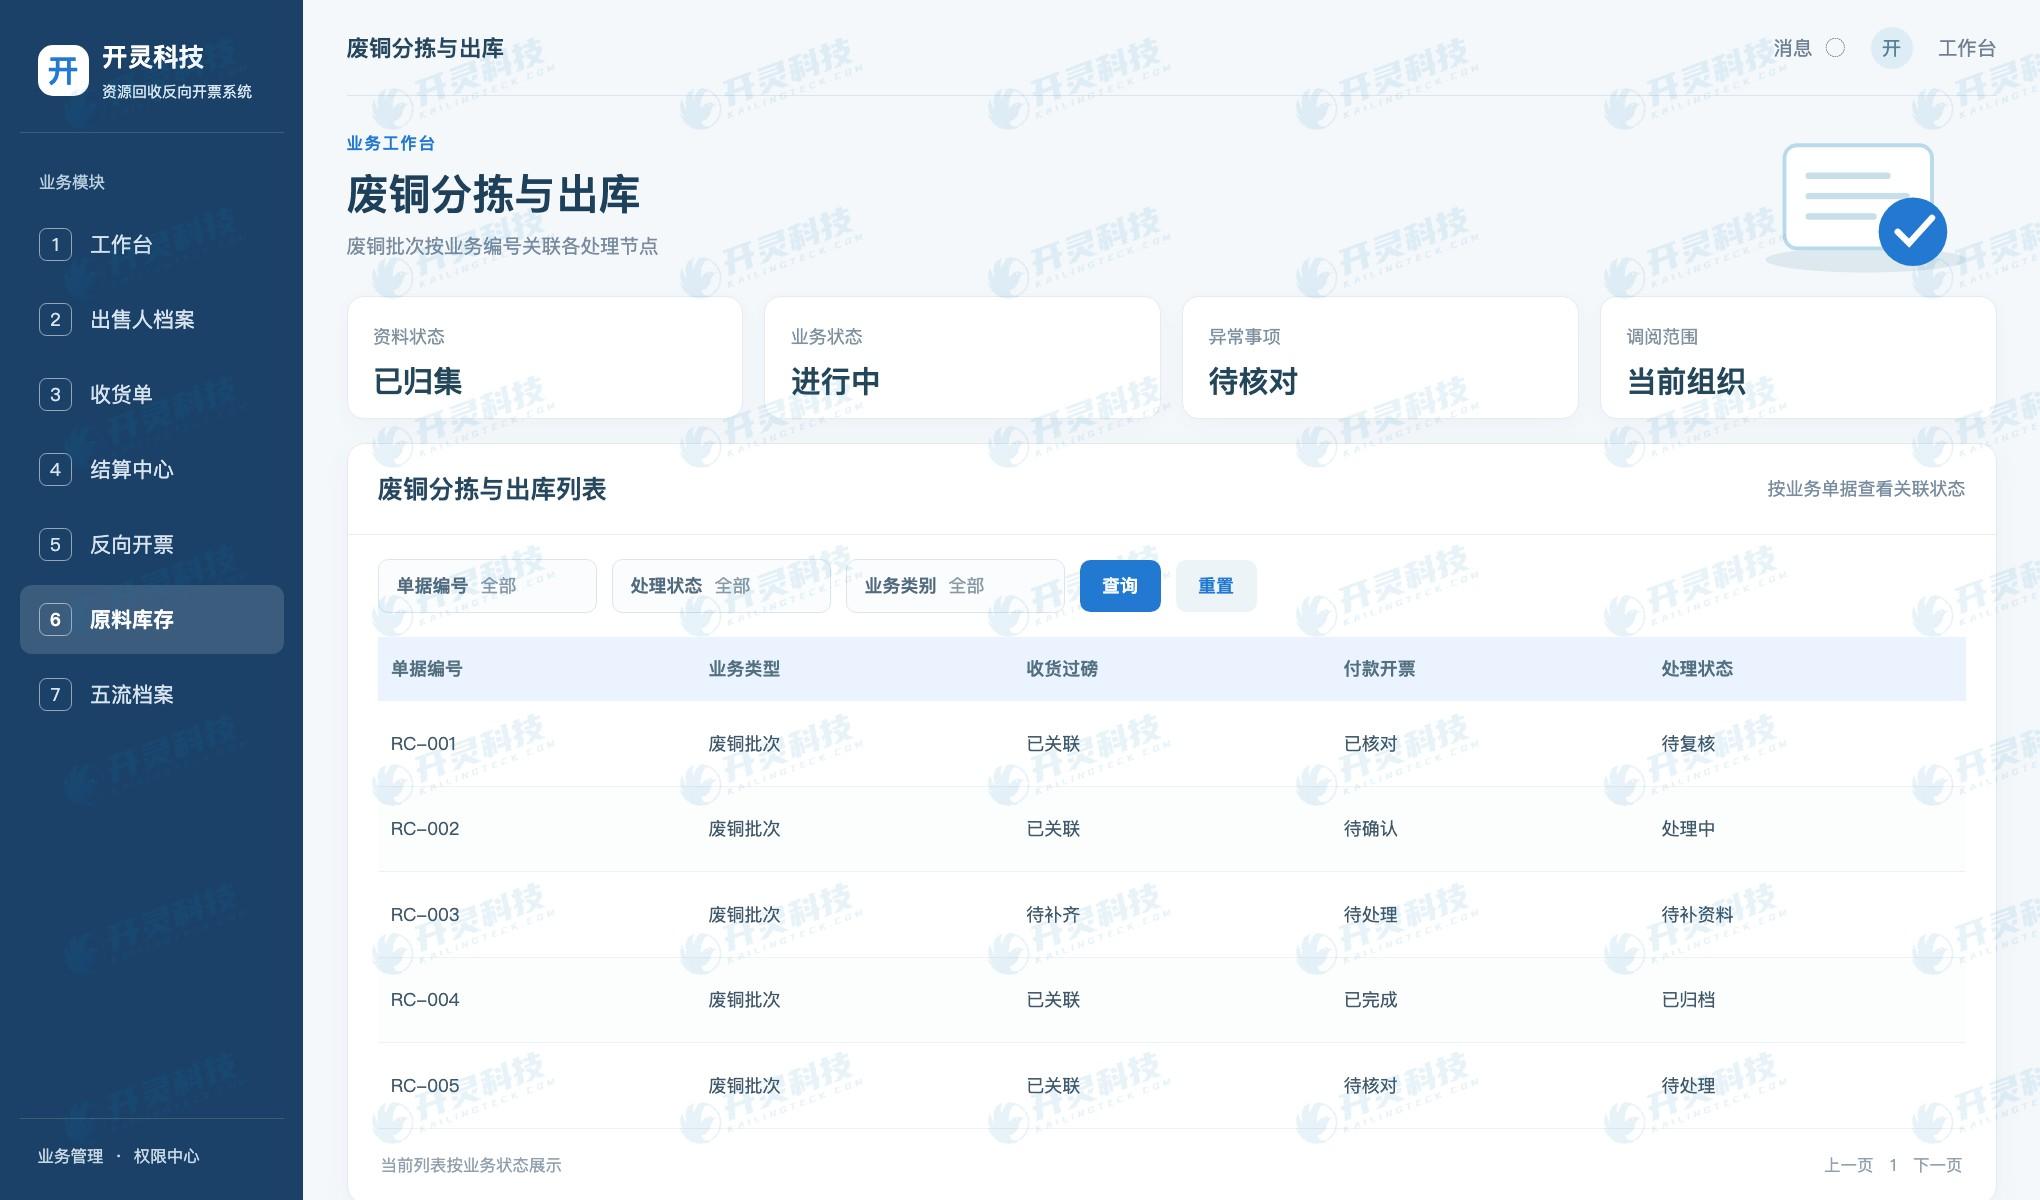
废铜分拣与出库业务列表
▍分拣后建立原料与成品关系
废铜分拣并不是修改原收购单上的名称。原料批次进入分拣任务,产出不同品级的库存批次,连同损耗、杂质和待处理余料记录转换关系。财务从成品批次反查时,可以看到其包含哪些入库批次,也能回到各批次的出售人和票款资料。
若多个收购批次合并分拣,需保留投入量与产出量的分配依据;一批原料拆成多种产品,则分别记录去向。企业可按实际仓储和计量规则配置批次粒度,重点是转换前后的数量有解释,不能在改名后失去原始货源。
▍出库单继续引用库存流水
销售出库应写明产品品级、数量、仓库、领料或销售单号,并扣减对应库存。系统按入库时间和库存规则跟踪批次,使销售端能够由出库单回看原料构成。退货、移库、盘盈盘亏也各自留流水,避免用一笔手工调整掩盖多次业务变化。
销售发票属于后续销项交易,不能与自然人出售者的反向发票混为一张。两种票据通过货物批次发生业务联系,但各自对应不同交易对象、金额和税务处理。把界线分清,库存追踪才不会造成票据错配。
▍五流档案与库存互相核对
开灵科技平台将身份、合同或确认、货物、资金、发票资料按收购单归集,再与入库批次关联。查一张反向发票时可见对应废铜是否入库、分拣后在哪个批次以及目前库存或出库状态;查出库单时也能逐级回到收购记录。
若货物已出库而原收购单缺少付款回单,异常不应因为库存销售完成而自动消失。五流证据侧继续显示待补节点,仓库侧保留真实流转。财务和仓管看到的是同一笔货的不同责任事项。
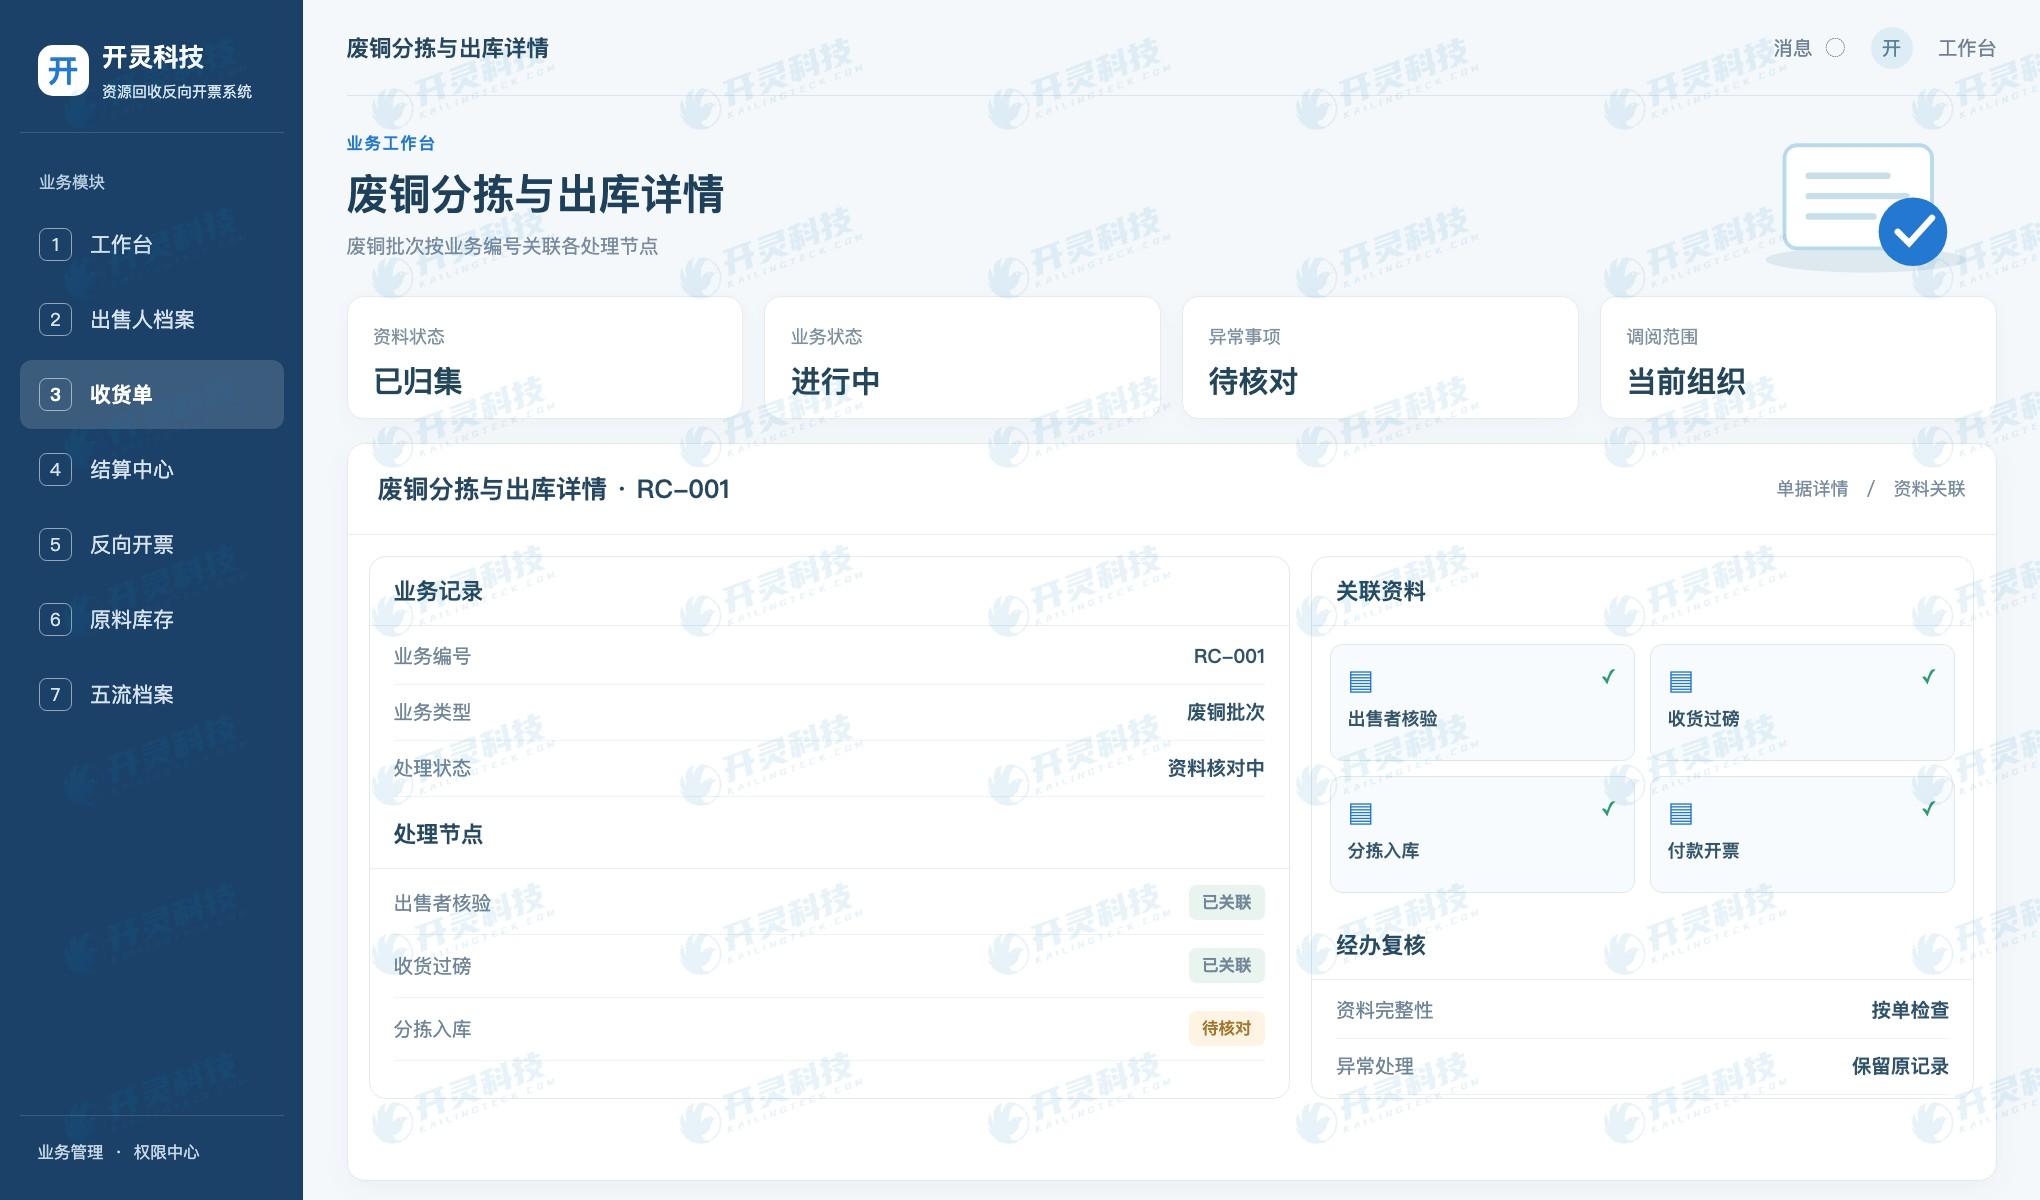
废铜分拣与出库单据与资料关联
▍用三种异常检验追溯链
实施验收可以选一车多品级、两车合并分拣和销售退货三种样本。让未参与原业务的人员从销售出库单独立反查到入库及收购档案,核对投入、产出、损耗与票款;再从原收购单顺查全部后续批次。
如果只能查到一个原料总量,却无法解释其中某个销售批次的来历,应补充批次映射和库存规则;若数量能对上但五流资料缺失,应先处理证据缺口。追踪质量取决于每次转换都留有业务单据。
▍月末对账看两条线
一条线按收购单核对结算、付款和反向发票,另一条线按库存批次核对入库、分拣、出库和结存。两条线在入库节点相交,但对账对象不同。开灵科技方案把交点保留下来,帮助企业发现“有货无单”“有票无货”以及数量变化无法解释的记录。
对高频收购企业,抽查不必把所有附件重新下载。财务从异常单进入星链,仓管从库存差异进入批次,按同一编号协作处理。这样既方便经营统计,也让原始交易有可核查的去向。
▍从收购到销售的编号如何接续
一个收购批次可能经过分拣、加工、移库和销售。实施时为每种业务单据确定上级编号与下级编号:分拣任务引用入库批次,产品入库引用分拣任务,出库单引用产品批次。这样批次改变名称和形态,原始采购关系仍可沿编号回溯。
对同一产品批次混合多个原料来源的情况,企业需要决定按实际投料、先进先出或其他经确认规则分配数量。规则一旦用于库存账,就要在退料与盘点时同样适用;只在审计来时临时选一种算法,无法稳定解释成本与去向。
废铜销售后还可能出现质量退回。退货入库不能直接恢复成最初的废铜收购数量,而要记录销售退货、复检和再入库。原收购单仍是源头,后续每一次转移都通过新业务单据说明。
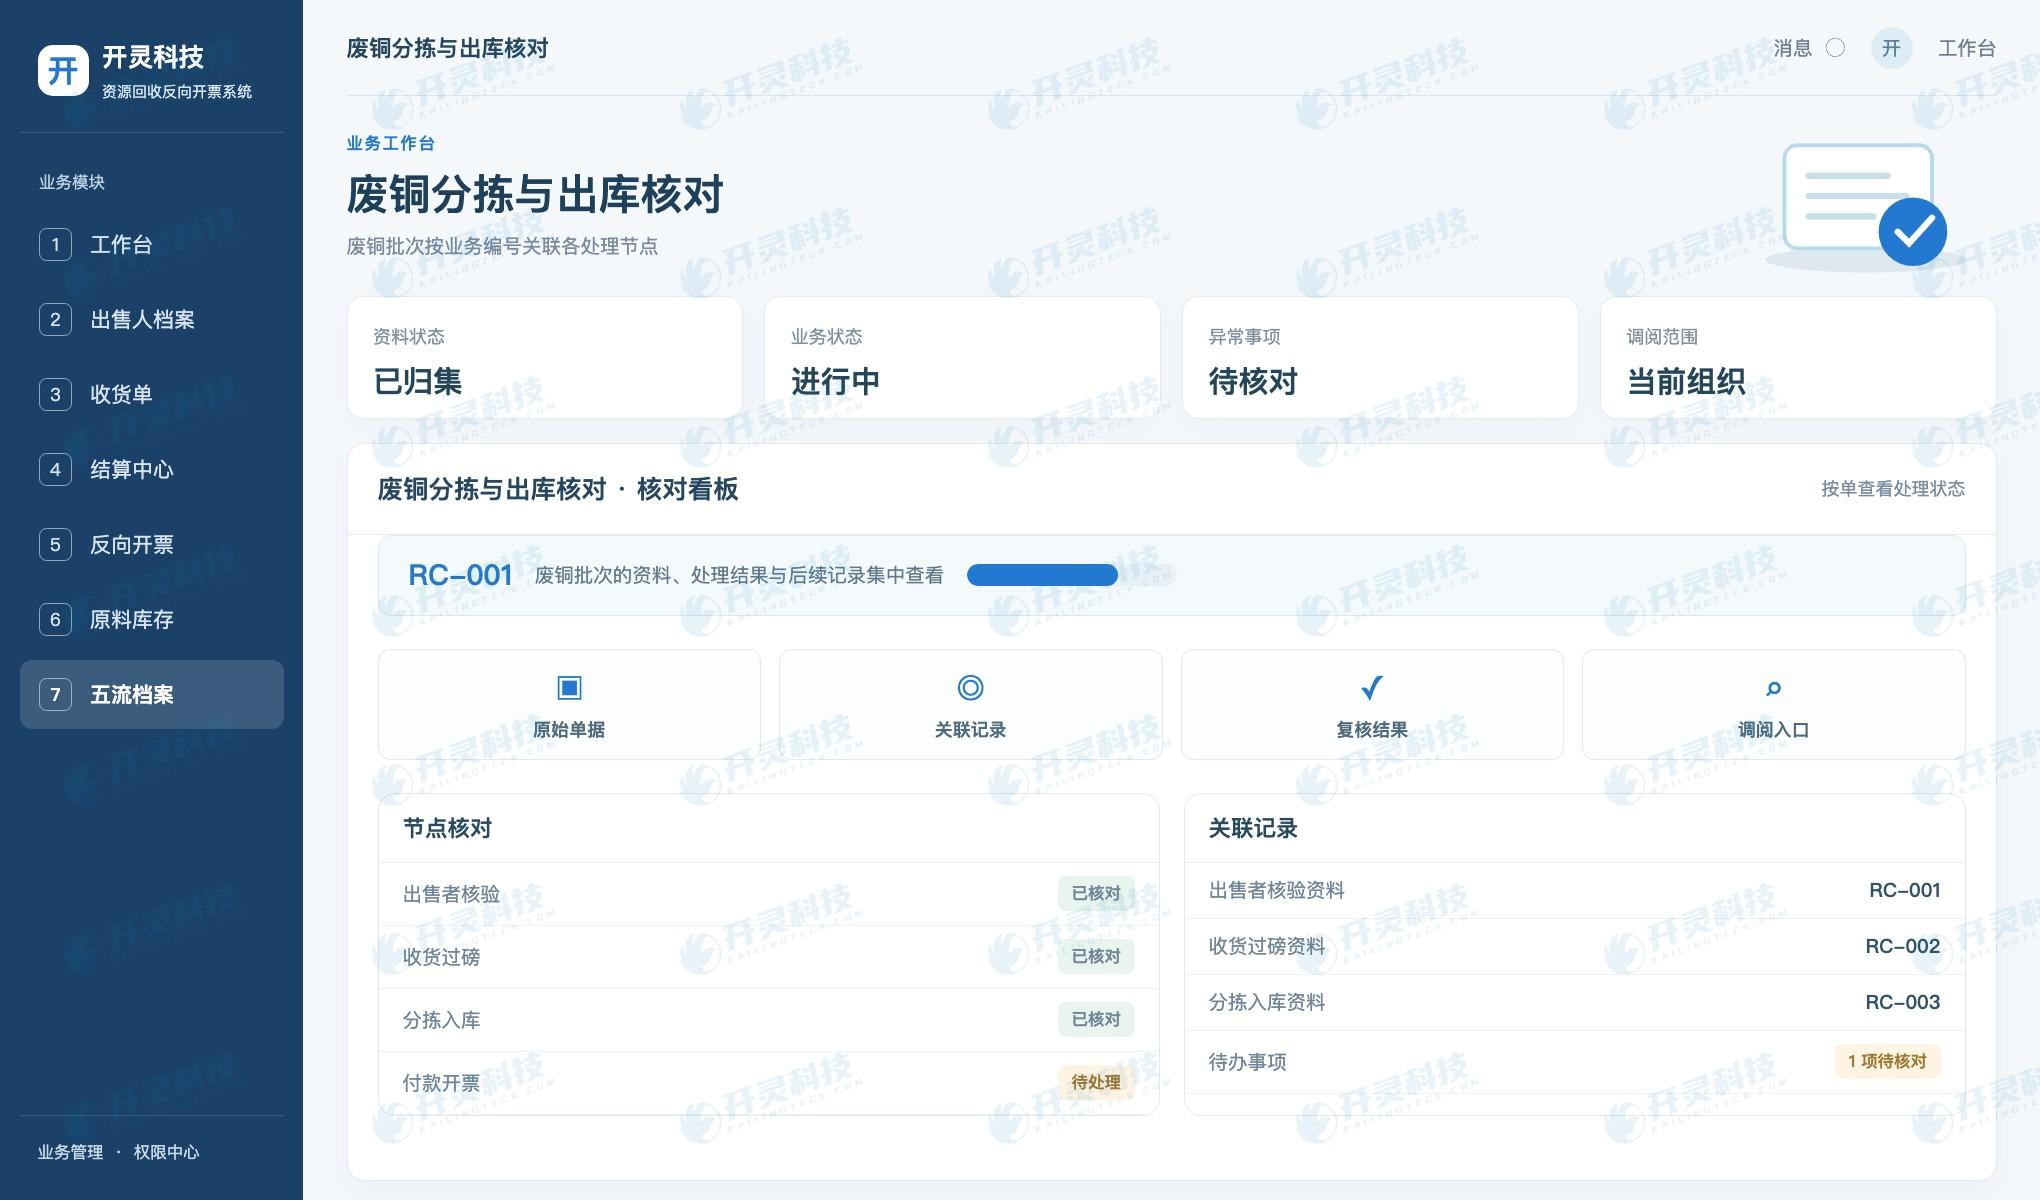
废铜分拣与出库节点核对
▍财务与仓库共同看哪些异常
财务关注已付未票、票额与结算差异、出售者资料缺项;仓库关注入库与分拣投入不符、产出异常、负库存和出库无法定位批次。两个岗位的清单在收购入库处相互连接。
比如废铜已销售但关联的收购款被银行退回,仓库无需改动真实出库记录,财务则需处理资金异常并保留过程。把两条状态分别展示,才能既反映货物事实,也反映票款待办。
月末抽查可从一个已售批次反查全部原料收购单,再随机选一张收购单看其剩余库存和销售去向。正向、反向都走通,比只对一个期末余额更能发现串单。
▍把追溯能力写进验收条件
签收系统时,企业可以要求三类结果:收购单能展开五流附件;成品批次能展开原料投入;销售出库能找到原始收购来源。每类都用真实业务结构的样本验证,而不是只看一张好看的总览图。
若需要将库存与外部ERP衔接,事先约定物料编码、仓库、计量单位和同步时点。对一车多品级和退货场景先测试映射,避免后期一方按车、一方按品级统计而无法对账。
开灵科技资源回收反向开票系统将交易证据置于追溯链起点,企业据此把采购合规与库存经营联系起来。每次业务变化有记录,原收购事实才不会在后续加工中消失。
▍常见问题 FAQ
Q:分拣后原收购单需要改成新品级吗?
A:保留原单记录,并用分拣任务记录原料向新品级批次的转换。
Q:两笔收购合并加工还能反查吗?
A:可以,前提是投入批次、产出批次与数量分配均留有对应关系。
Q:销售发票是否就是原反向发票的延续?
A:两者分别对应收购与销售交易,应通过货物批次关联,不应混同。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:废铜收购反向开票、库存去向、分拣销售、五流合一、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京