
费控管理软件怎么选?先验收五张配置底稿
费控管理软件怎么选?先验收五张配置底稿
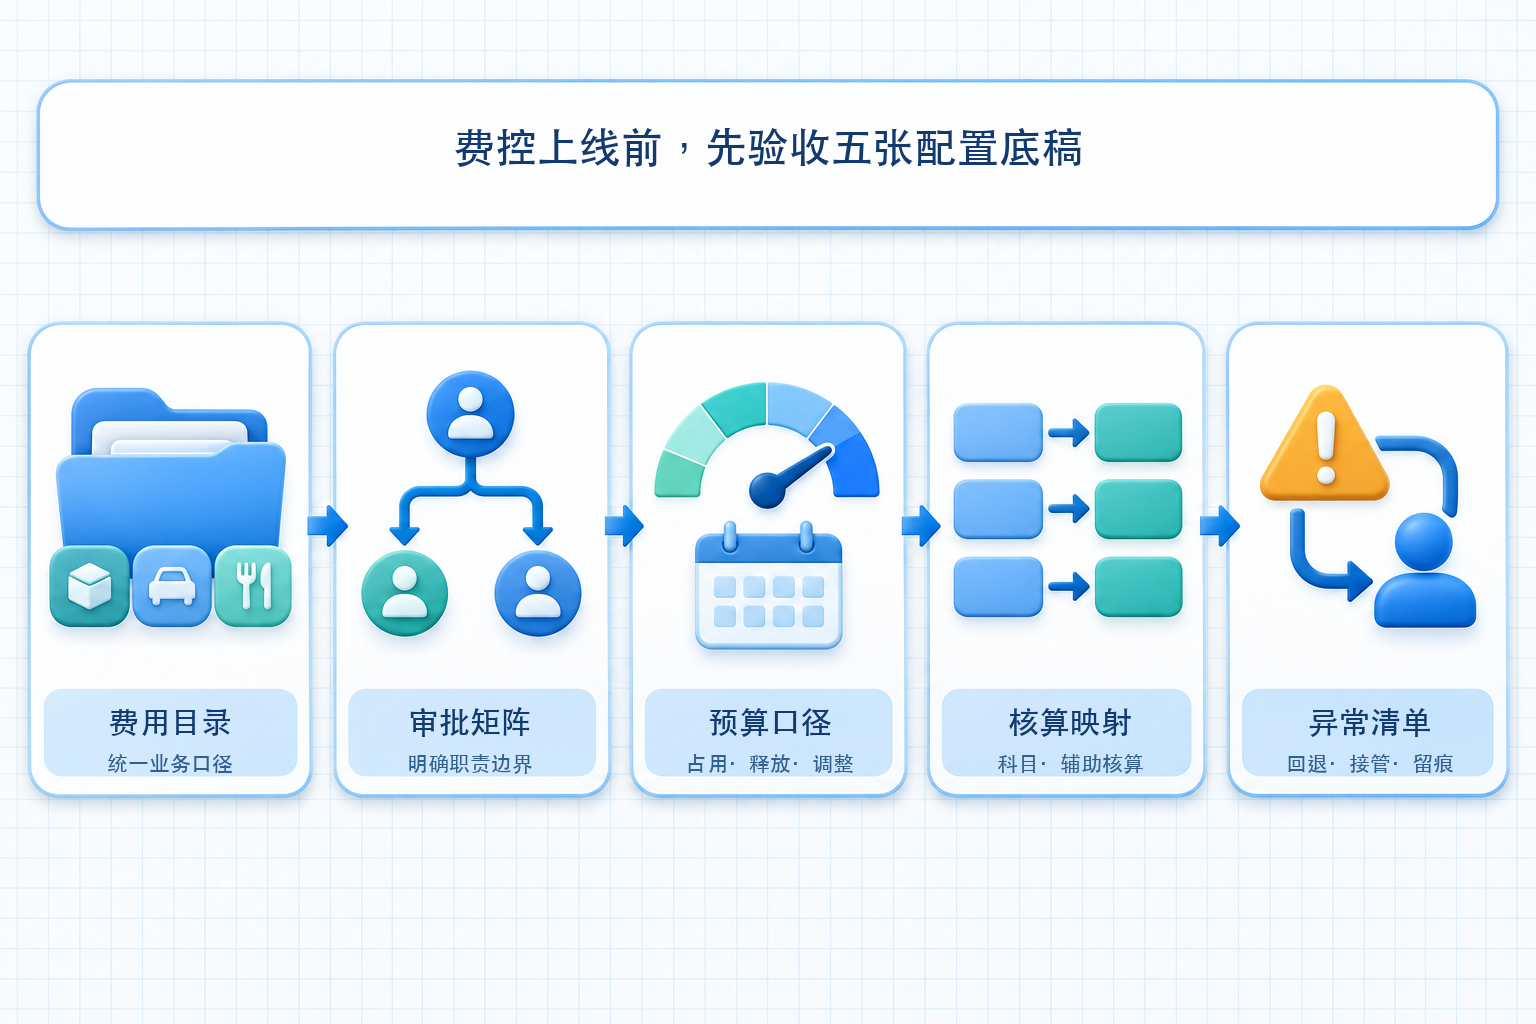
费控管理软件是否好用,不能只看演示页面。真正决定上线效果的,是费用目录、审批矩阵、预算口径、核算映射和异常清单五张配置底稿。它们把企业制度翻译成系统规则,也让‘报销单转凭证不返工’从宣传语变成可以逐项测试的目标。
很多项目上线后仍然反复退单,并不是系统没有审批功能,而是同一种费用在申请、报销、预算和核算环节用了不同名称,或者异常场景没有责任人。选型阶段就要求厂商共同完成这五张底稿,可以更早暴露制度冲突、接口缺口和维护成本。
▍第一张:费用目录,统一业务与财务语言
费用目录不只是差旅、招待、采购几个名称。每一类费用都应写清适用范围、申请前置条件、必填字段、附件要求、是否允许分摊,以及对应的核算口径。目录过粗,财务只能在末端重新判断;目录过细,员工又难以选择。选型演示时应检查目录能否按企业实际维护,历史单据是否保留原口径,调整后是否影响未完成流程。
▍第二张:审批矩阵,明确谁对什么负责
审批矩阵应把金额、部门、项目、费用类型和特殊事项与审批角色对应起来,并说明加签、转交、代办和退回规则。经办、业务审批、财务复核、付款和系统配置等职责宜适当分离。还要验证人员离职、组织调整或临时授权时,待办如何迁移,关键字段修改后是否重新触发必要审批。
▍第三张:预算口径,写清占用、释放与调整时点
同样是预算管控,有的企业在申请时占用,有的在报销或付款时控制。底稿应写明预算维度、期间、币种、占用时点、释放条件、超预算处理和调整权限。正常单通过并不代表预算逻辑正确,还要测试撤回、退回、部分报销、跨期和并发提交,避免预算重复占用或释放不及时。
▍第四张:核算映射,让凭证衔接有可追溯规则
核算映射要逐项定义费用类型如何对应会计科目、成本中心、税额、辅助核算、摘要和冲销规则。OCR识别可用于提取票面字段,识别结果仍可能受票面质量和规则配置影响,需要人工确认与异常复核。系统可依据已确认数据和映射规则生成凭证草稿或传递核算数据,但正式过账前仍应保留有权限会计人员的复核环节。
▍第五张:异常清单,给失败流程安排出口
异常清单至少要覆盖票据模糊或重复、预算不足、分摊不平、收款信息变化、付款失败、接口超时、退票冲销和归档缺件。每个异常都写明发现方式、处理角色、允许修改的字段、是否重新审批和最终留痕。自动化程度越高,异常回退、幂等控制和人工接管越不能省略。
▍验收时再补两项:接口边界与数据退出
如果项目需要连接ERP、银行、外部票据服务或电子档案,应确认合法授权、接口范围、调用频率、状态回写和故障责任。合同期满或更换系统时,还要确认单据、附件、审批日志、凭证关联和主数据能否以约定格式完整导出。软件功能再多,数据带不走或异常无法追溯,也会形成新的管理负担。
▍开灵科技如何参与这套验收?
开灵科技费控管理相关方案可结合移动报销、票据校验、审批、付款与凭证衔接,并与进项发票管理、AI-OCR、电子会计档案产品协同。具体能否自动生成凭证、连接银行或获取外部数据,取决于客户现有系统、接口授权、会计政策和实施配置。建议以五张底稿为共同语言,用企业真实单据完成正常与异常场景POC。
合规依据:财政部《会计信息化工作规范》(财会〔2024〕11号)和《会计软件基本功能和服务规范》(财会〔2024〕12号)自2025年1月1日起施行;财政部、国家档案局财会〔2020〕6号文件明确,电子凭证全流程处理需要查验合法真实、安全存储、必要审签、防重复入账并符合档案要求。
关键词:费控管理软件、费控报销管理系统、费用目录、审批矩阵、预算管控、凭证映射、异常处理、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京