
费控系统业务流程怎么走?2026年报销从提单到入账五步闭环
费控系统业务流程怎么走?2026年报销从提单到入账五步闭环
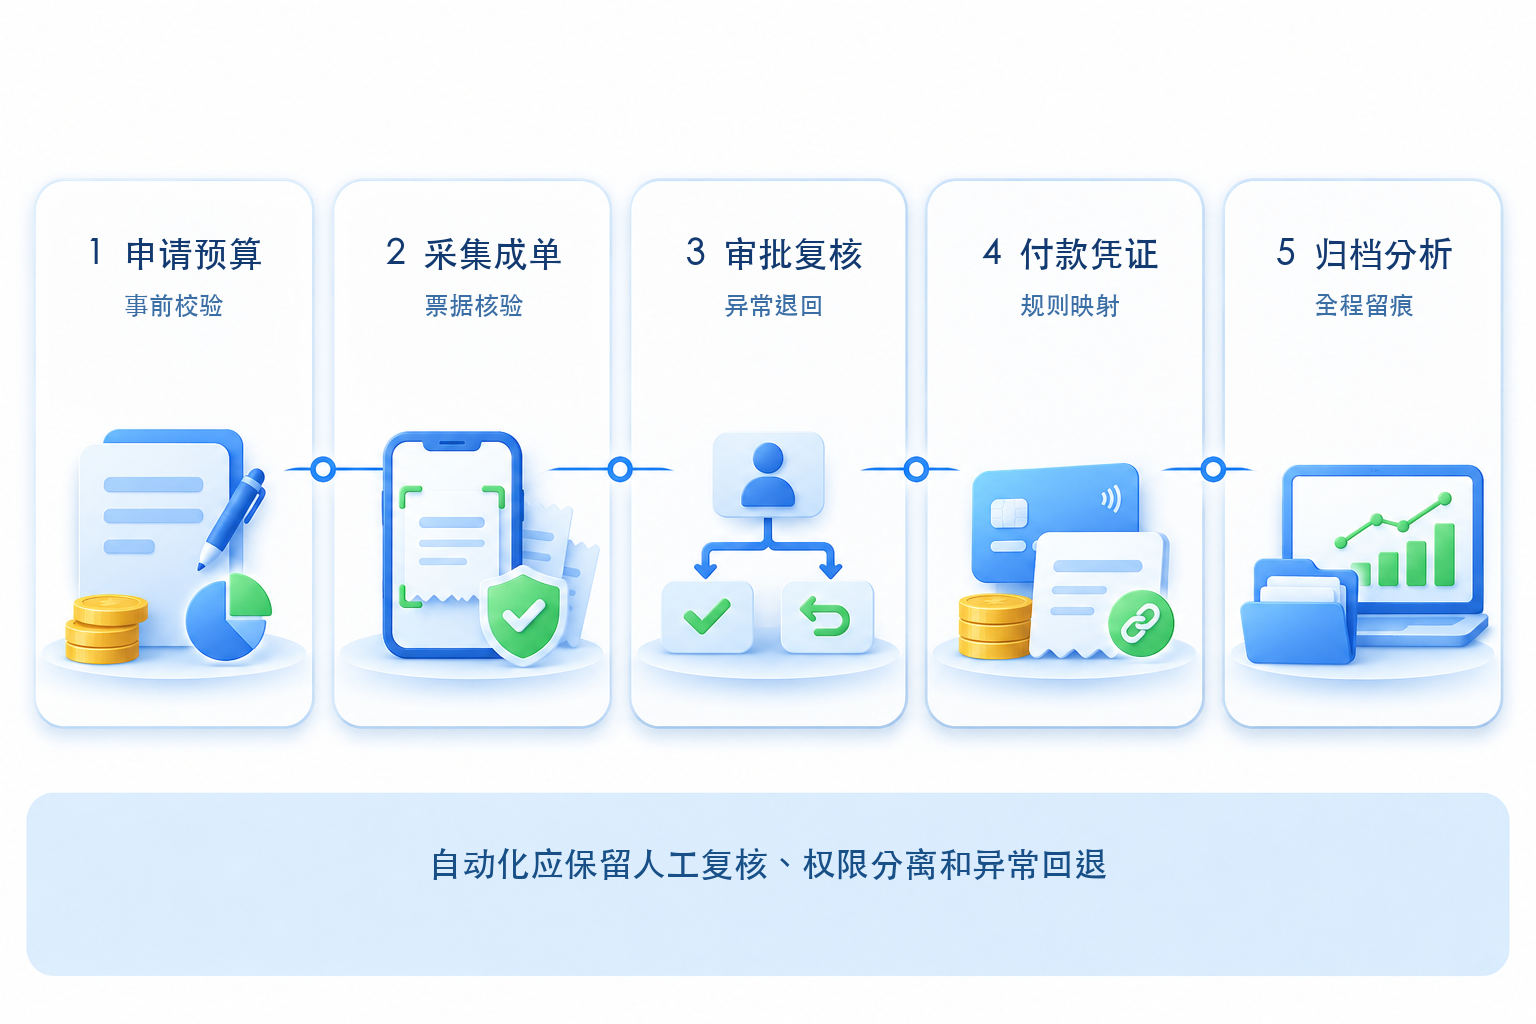
一条可落地的费控流程,可以拆成五步:申请与预算校验、票据采集与单据校验、审批与合规复核、付款与凭证衔接、归档与分析。关键不是把每一步都改成‘无人处理’,而是让票、单、款、账之间的数据可关联,同时保留人工复核、权限分离和异常回退。
很多企业上线了电子审批,员工仍要反复填字段,财务仍要重新核对票据、拆分成本中心、录入凭证。原因通常不是审批节点不够多,而是申请、票据、预算、付款、核算使用了不同口径。2026年的费控建设,更应先统一字段和责任边界,再谈自动化比例。
▍一、申请预算:费用发生前先明确业务目的和额度
流程起点应是业务申请,而不是等票据拿到后再补单。员工提交出差、采购或活动申请时,系统记录事项、项目、部门、费用类型和预计金额,并按预算口径进行校验。超预算不宜简单地全部阻断,可按企业制度提示、加签或退回调整。这样做的价值,是让审批人看到“为什么花、从哪里出、还剩多少”,也为后续报销和核算建立统一主线。
▍二、采集成单:识别结果只能作为数据输入,不能代替判断
电子发票、电子客票和银行回单可以通过上传、票夹或接口进入报销流程,OCR用于提取日期、金额、销售方等字段,并辅助查重和格式校验。但识别结果仍可能受票面质量、字段规则和接口状态影响,报销人应确认业务归属,财务应复核关键字段和异常提示。财政部、国家档案局《关于规范电子会计凭证报销入账归档的通知》也要求电子凭证经查验合法、真实,并设置必要的经办、审核、审批程序。
▍三、审批复核:预算、票据和业务事实使用同一套规则
审批流应根据金额、费用类型、部门和项目配置,而不是所有单据走同一条线路。审批人关注业务真实性和必要性,财务关注票据、制度、科目与税务处理;系统记录每次提交、退回、修改和审批。发生票据异常、预算不足或分摊不平时,应回到明确责任人处理,不能让异常单据绕过规则自动进入付款。
▍四、付款凭证:在已配置规则和复核机制下完成衔接
审批通过后,系统可把收款人、金额、单据号等数据传递至付款环节,并在付款完成后关联回单。报销单转凭证不是“识别后直接入账”,而是依据已配置的费用类型、会计科目、成本中心、税额和辅助核算规则生成凭证草稿或传递核算数据,再由有权限的会计人员复核、过账。涉及冲销、退票、跨期和多币种等异常场景,还要验证能否原路追溯和更正。
▍五、归档分析:原始电子文件、元数据和操作记录一起留存
完成核算后,应按单位制度和档案要求关联报销单、电子凭证原文件、审批记录、付款回单和会计凭证。仅保存票据截图或纸质打印件,不能替代符合要求的电子凭证及元数据。归档完成后,企业才能基于部门、项目、费用类型等维度分析支出,并把问题反馈到预算和制度配置。
▍开灵科技如何落地这条流程?
开灵科技企业费控管理相关方案可覆盖移动报销、票据验真查重、审批、付款和凭证衔接,并与进项发票管理、AI-OCR和电子会计档案产品组合使用。实际项目中,能否自动生成凭证、连接银行或获取外部数据,取决于客户现有系统、接口授权、会计政策与实施配置,建议用真实单据完成端到端验证后再上线。
合规依据:财政部《会计信息化工作规范》(财会〔2024〕11号)和《会计软件基本功能和服务规范》(财会〔2024〕12号)自2025年1月1日起施行;财政部、国家档案局《关于规范电子会计凭证报销入账归档的通知》(财会〔2020〕6号)明确了电子凭证查验、审签、防重复入账和归档条件。
关键词:费控系统业务流程、费控报销管理系统、报销流程、预算管控、报销单转凭证、电子会计档案、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京