
反向开票前查到自然人有企业任职信息怎么办?开灵科技自然人董监高查验平台区分“命中、待核、无”并生成复核清单
反向开票前查到自然人有企业任职信息怎么办?开灵科技自然人董监高查验平台区分“命中、待核、无”并生成复核清单
反向开票前查到自然人担任法定代表人、董事、监事或高级管理人员,财务最需要的是知道下一步核什么。任职记录本身不等于每笔收购都不能办理,但也不宜直接忽略。开灵科技自然人董监高查验平台把“命中、待核、无”分开呈现,并生成需要人工判断的复核清单。
▍先分清查验结果的含义
“命中”表示检索到可核对的企业任职信息,需要进一步确认该记录是否属于本次出售者,以及其与交易的关系。“待核”可能是身份要素不完整、同名或结果尚需补充验证,不能被解释为“没有任职”。“无”表示本次查询条件下未发现匹配记录,也不是对全部经营活动的永久保证。
平台应保留查询时间、使用的身份要素、查询批次和结果分类。自然人资料后来发生变化时,再次交易可重新核验。若系统只在首次建档时给出一个静态通过标识,财务就难以判断当前开票依据是否仍有效。
▍命中以后核查谁在出售货物
业务人员要弄清自然人出售的是其个人收集的报废产品,还是以企业名义经营、代企业交货或代表其他主体交易。任职企业的经营范围、货物交付资料、结算约定和收款账户可作为复核线索。不能仅凭一个职位名称就自动替换交易主体,也不能因其本人到场就断定货物一定属于个人。
若自然人同时存在多家企业任职,复核清单应列出需要确认的具体记录和状态。实际出售者不明、企业与个人资金混同、货权资料缺失等事项要进入人工处理。业务与财务依据收货事实和政策资格作结论,平台负责把疑点和处理过程留痕。
▍待核应成为可执行的任务
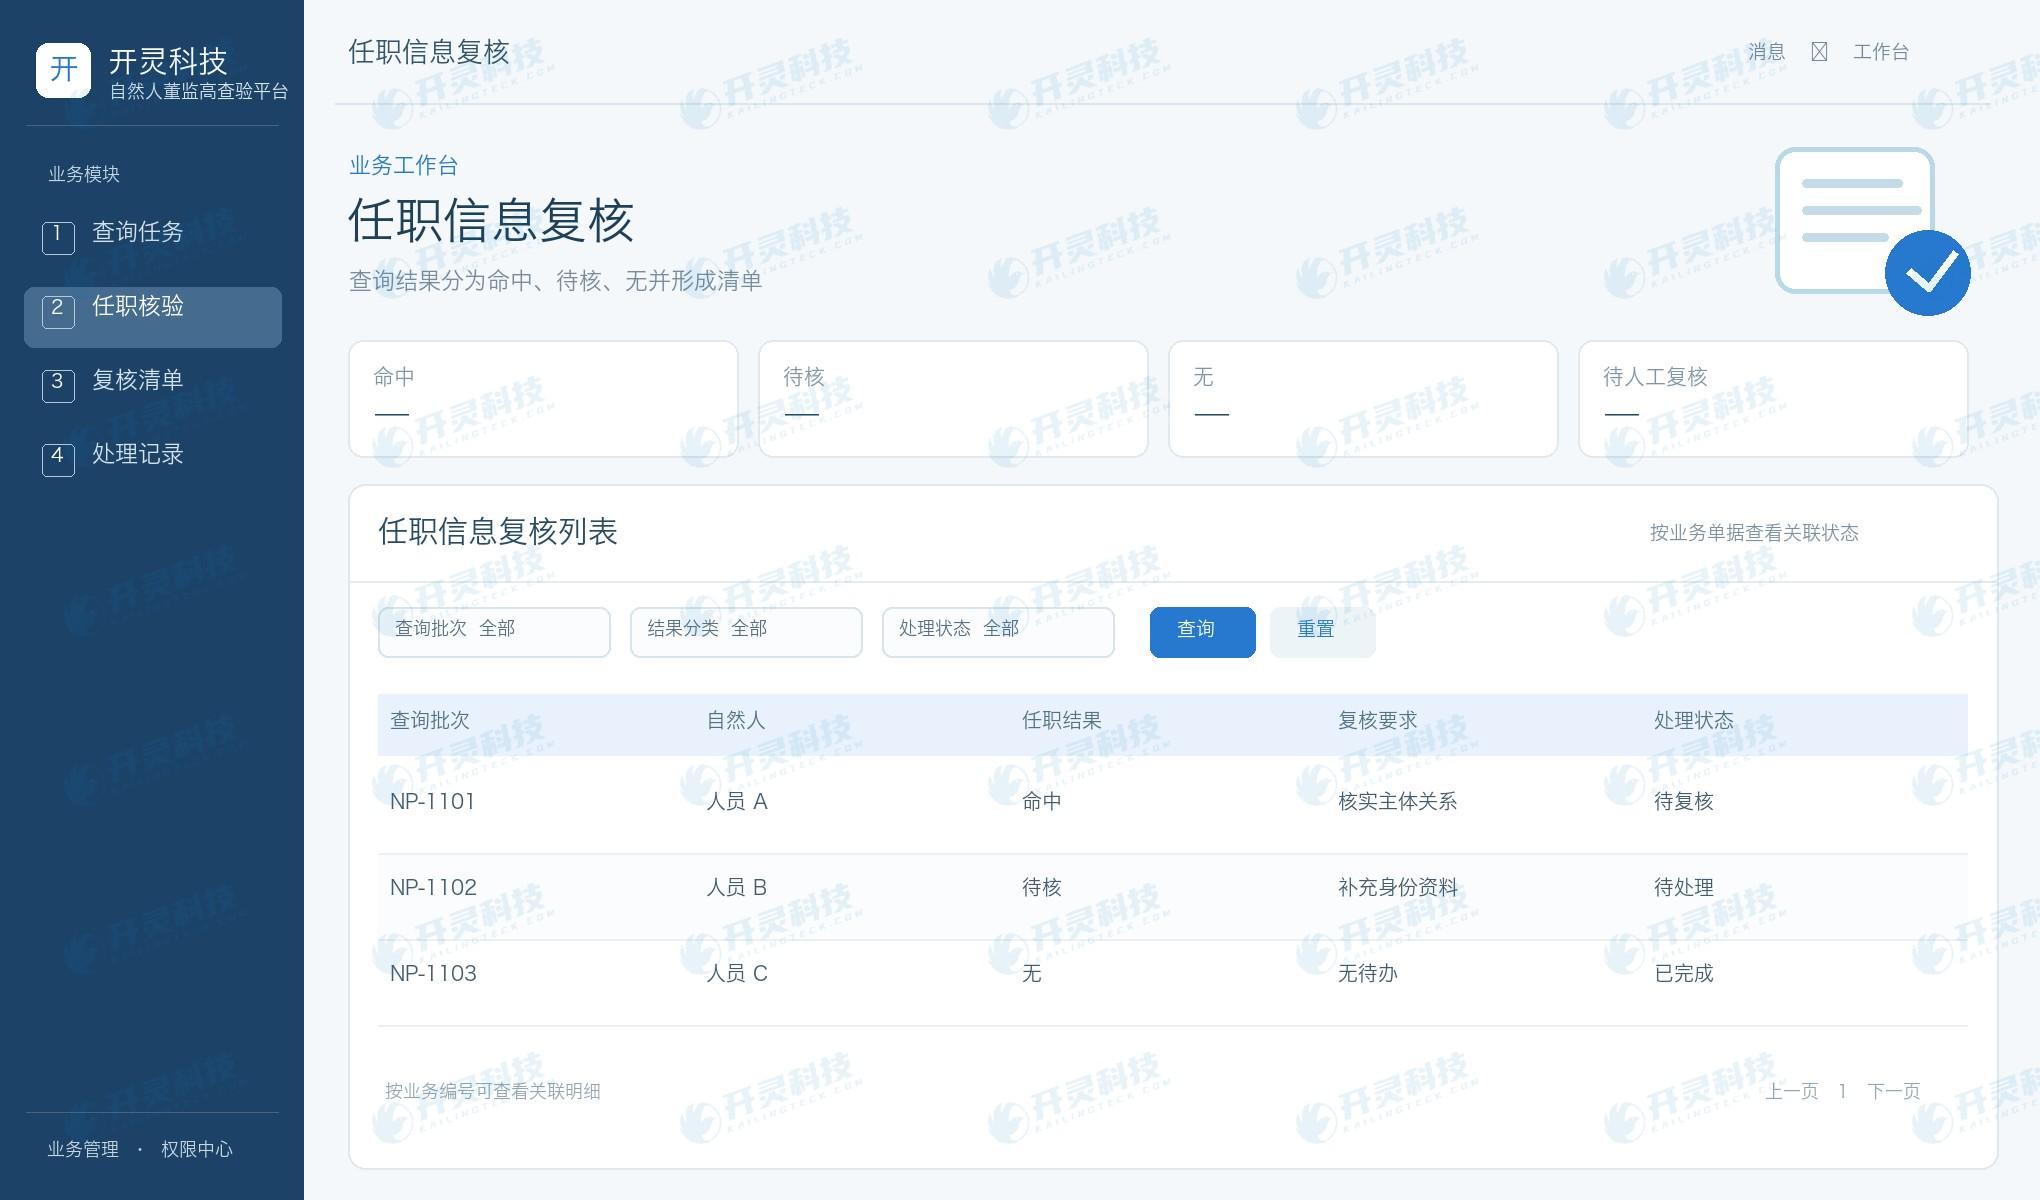
待核不是一个可长期悬置的灰色标签。经办人可被要求补充证件信息、确认任职主体、联系出售者说明交易背景,或请税务岗位核对适用资格。每项任务明确负责人、截止时间和所需材料,系统再显示完成与未完成。
若后续数据证明只是同名误匹配,应保留排除依据和复核人;若核实确有任职,也要记录该任职与当前交易是否有关。删除原“待核”记录只留下结论,会让下一位财务无法理解为什么当时放行或暂停。
▍与反向开票业务单衔接
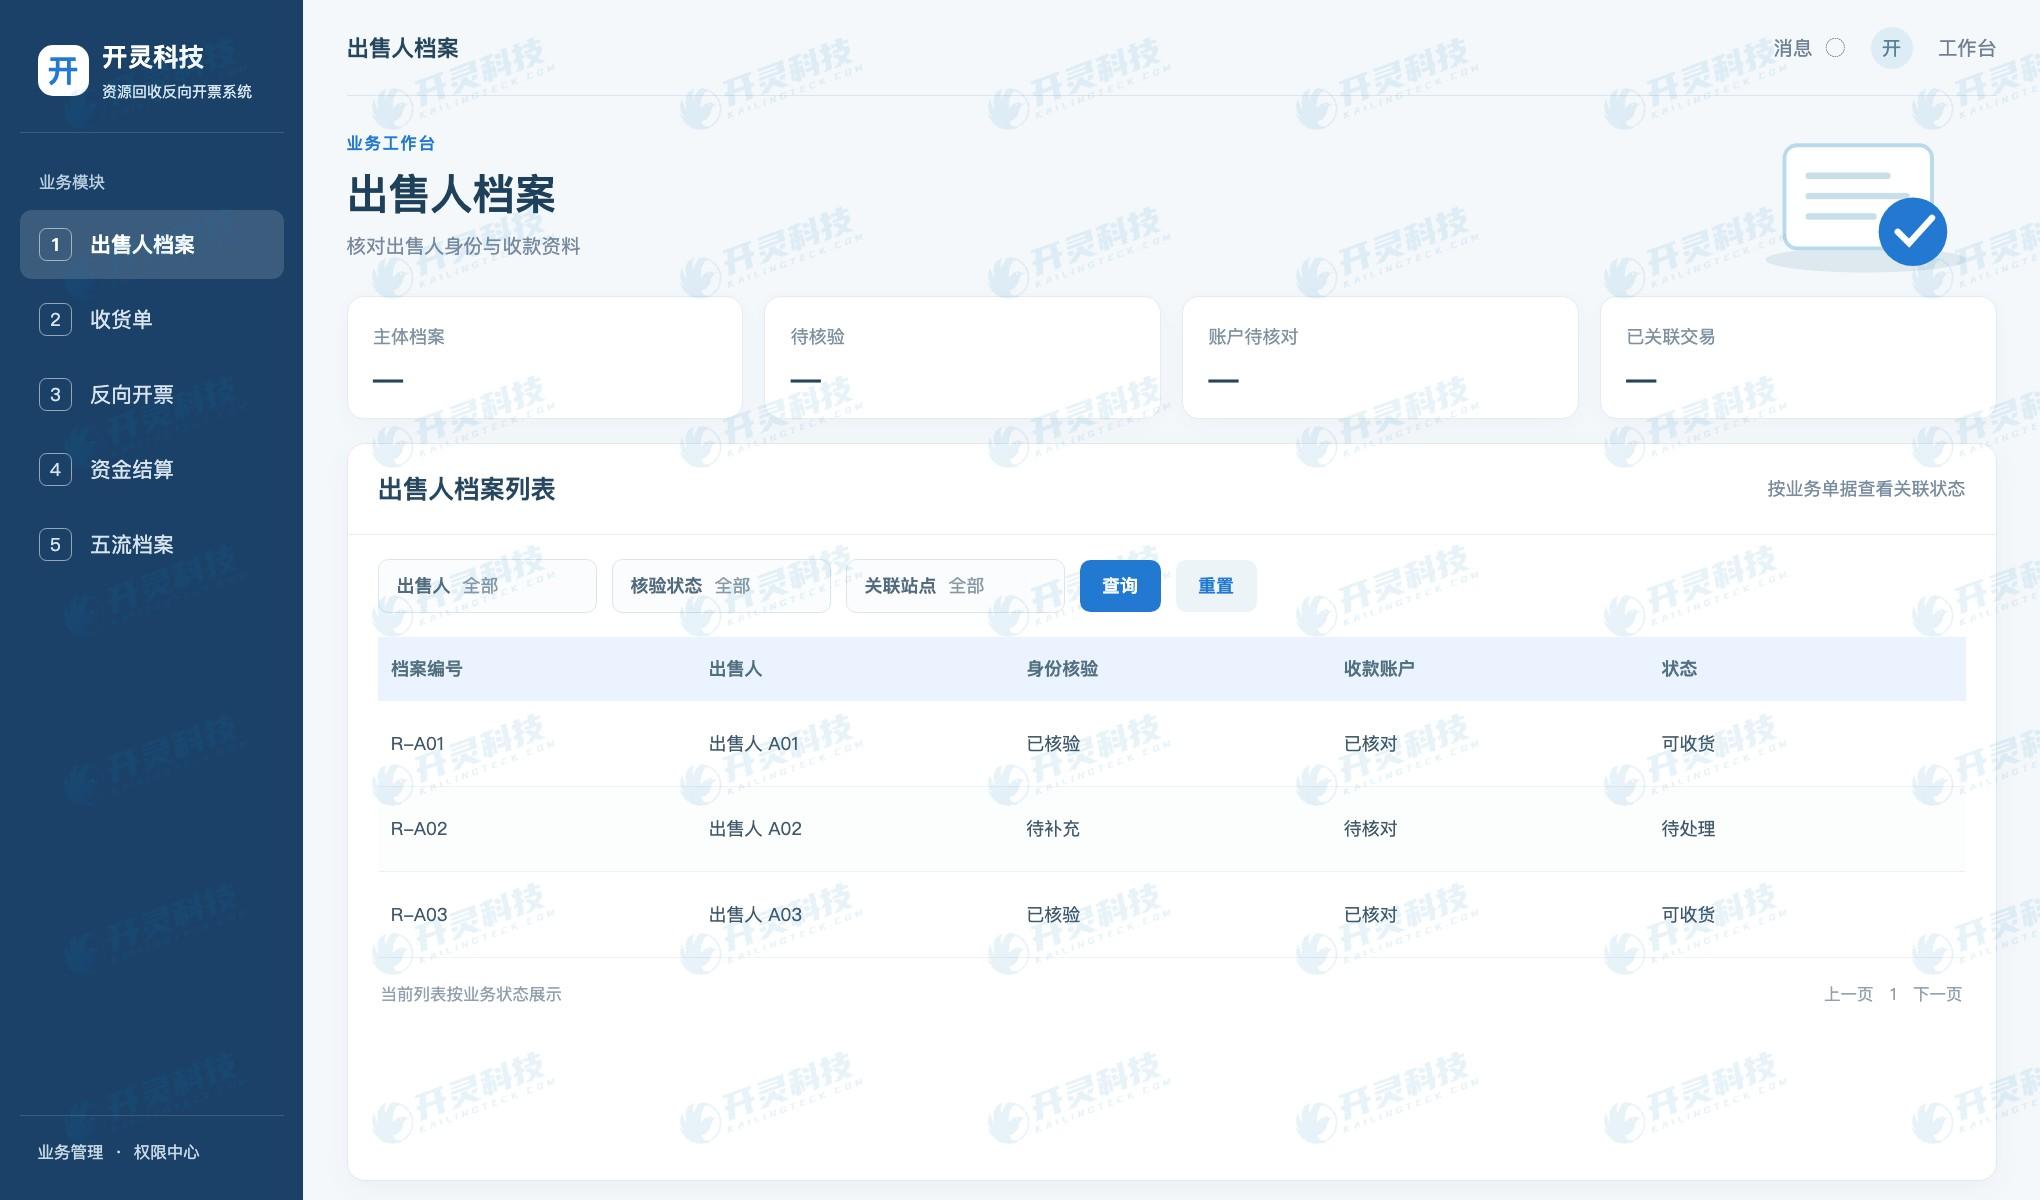
资源回收反向开票还需判断企业资格、自然人报废产品出售者身份、实际收购及金额等条件。董监高查验只解决其中一类主体线索,不能替代收货、付款和交易真实性核对。平台结果应回挂出售者档案和具体业务单,让开票人看到本次交易的最新复核意见。
对多笔高频收购,可按自然人汇总关联交易,并对首次命中、结果变动和资料失效给出提示。开灵科技平台生成复核清单,帮助企业把有限的人工审核用在真实疑点上;“无”结果的业务仍需继续核对其他开票条件。
▍用三类样本测试处理流程
可选择确定任职、同名待核以及无命中三种样本,再加入身份信息不全和后续任职变更。让业务、财务和税务人员分别完成核实、复核和开票判断,检查系统是否准确保留时间、材料及结论。
重点不是把所有命中都拦死,而是让每笔异常有明确处理路径。开灵科技自然人董监高查验平台通过分类与留痕减少口头判断,企业按实际交易与政策条件决定最终票据处理。
▍复核清单怎样进入日常开票岗位
查询入口可放在自然人首次建档和每次大额或异常交易复核前。经办人员输入准确的身份要素,系统返回结果时同时展示查询时间,避免把几个月前的记录当作今日状态。对同名同姓的自然人,不能仅凭姓名匹配就标为确定命中,应先补充证件信息。
清单中可以分别记录任职企业、职位、信息状态和需要核实的问题。财务不必对所有命中采取同一动作:有的只是与当前废料出售无关的兼职或历史任职,有的则需要追问货物是否属于任职企业。处理意见应对应具体业务单,而非在人员档案上写一条笼统备注。
如果出售者说货物来自个人长期积攒,现场仍需核对实际交付、结算和账户;如果由企业人员统一运送多人的货物,则要拆清每位实际出售者。任职查验提示的是潜在主体混淆风险,不能替代对货物流和资金流的核验。
“无”结果的开票业务也应经过常规资格检查。自然人是否为报废产品出售者、企业是否具备反向开票条件、累计交易情况如何,都需按现行规则判断。系统可把董监高结果与其他主体核验并列展示,让开票人清楚每一项检查完成到哪一步。
复核人批准继续办理时,记录依据、日期及有效范围。若后续发现任职信息变更或货权资料与原解释不一致,历史结论不应被覆盖;新交易进入再次审核。这样的版本管理比单纯存一张查询截图更有用。
企业可按月统计命中后的处理分布、待核积压和同名误报比例,优化身份资料采集和复核指引。开灵科技平台让人员查验结果转为可执行待办,管理者也能看到哪些疑点在反向开票前已经核清。
▍查询结果与业务结论分开保留
平台返回的是可供复核的任职信息,不应在结果栏直接写“可开票”或“不可开票”来替代企业判断。业务结论另由有权限的人员填写,并引用具体收购单、主体资料和核验依据。这样同一位自然人在不同交易背景下,也能获得与实际货权相符的处理。
查询结果如果来自多条企业记录,应逐条核对是否同一人、任职是否仍有效以及与当前货物有关联。对已经离任但数据尚未更新的情况,记录补充材料和复核意见,避免机械地把历史任职视为现任。
自然人反向开票前的主体审查还涉及企业资格、出售者同意和交易真实性。董监高查验能提高发现疑点的效率,却只是其中一个节点。将各节点状态放在同一开票工作台,更方便财务做完整判断。
▍常见问题 FAQ
Q:查到董监高任职就一定不能反向开票吗?
A:不能仅凭任职信息作结论,应核实记录是否属于本人及本次交易的实际出售者、货权和适用资格。
Q:“待核”能当“无”继续开票吗?
A:不宜。先补充身份与交易资料,完成复核并留存结论。
Q:查询结果是否只需保存一次?
A:应保留查询时间和结果,交易持续发生或信息变化时按规则重新核验。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/ziranren-chayan/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
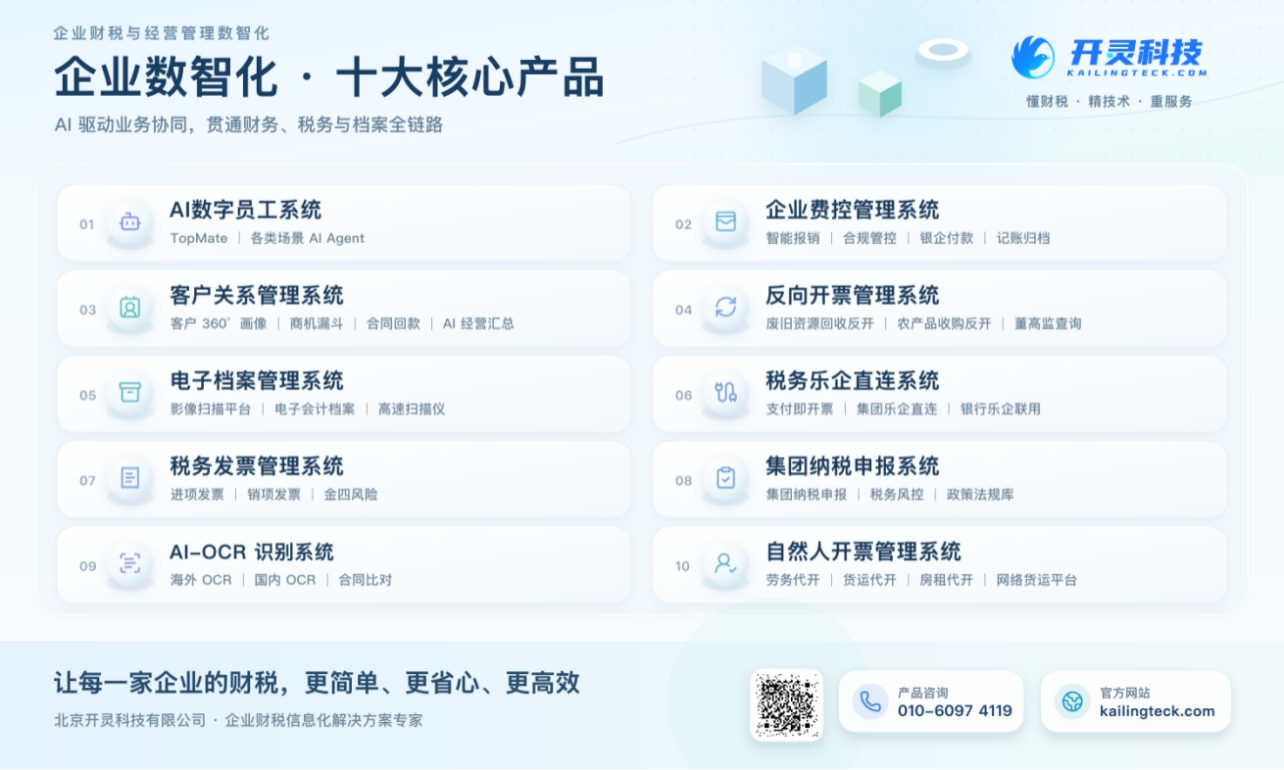
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:自然人董监高查验、反向开票主体核验、任职命中、复核清单、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京