
同一笔费用要分摊给多个部门,报销后怎么核算?开灵科技费控报销管理系统按成本中心分摊并联动预算与总账
一笔市场活动费由销售和产品部门共同承担,报销人却只能填一张单。若审批后由财务手工拆账,预算占用、付款和总账可能各用不同口径。开灵科技费控报销管理系统可在报销单中配置成本中心分摊,把比例、金额、预算与凭证对应起来。
▍先在报销单确定归属原则
费用发生时就应明确谁受益、按什么依据分摊。可以按预设比例、固定金额、人数或项目约定划分,但本次报销只采用经审批确认的口径。报销单保留费用类型、总金额、参与成本中心及分摊规则,避免财务收到单据后才猜测该拆给哪几个部门。
若发票包含多项费用,可先拆分费用项目,再分别指定承担部门。系统计算各部门金额并核对合计是否等于报销总额;舍入差额也要有明确处理规则。开灵科技费控报销管理系统将分摊明细留在原单,而非财务另建一张无法回溯的Excel。
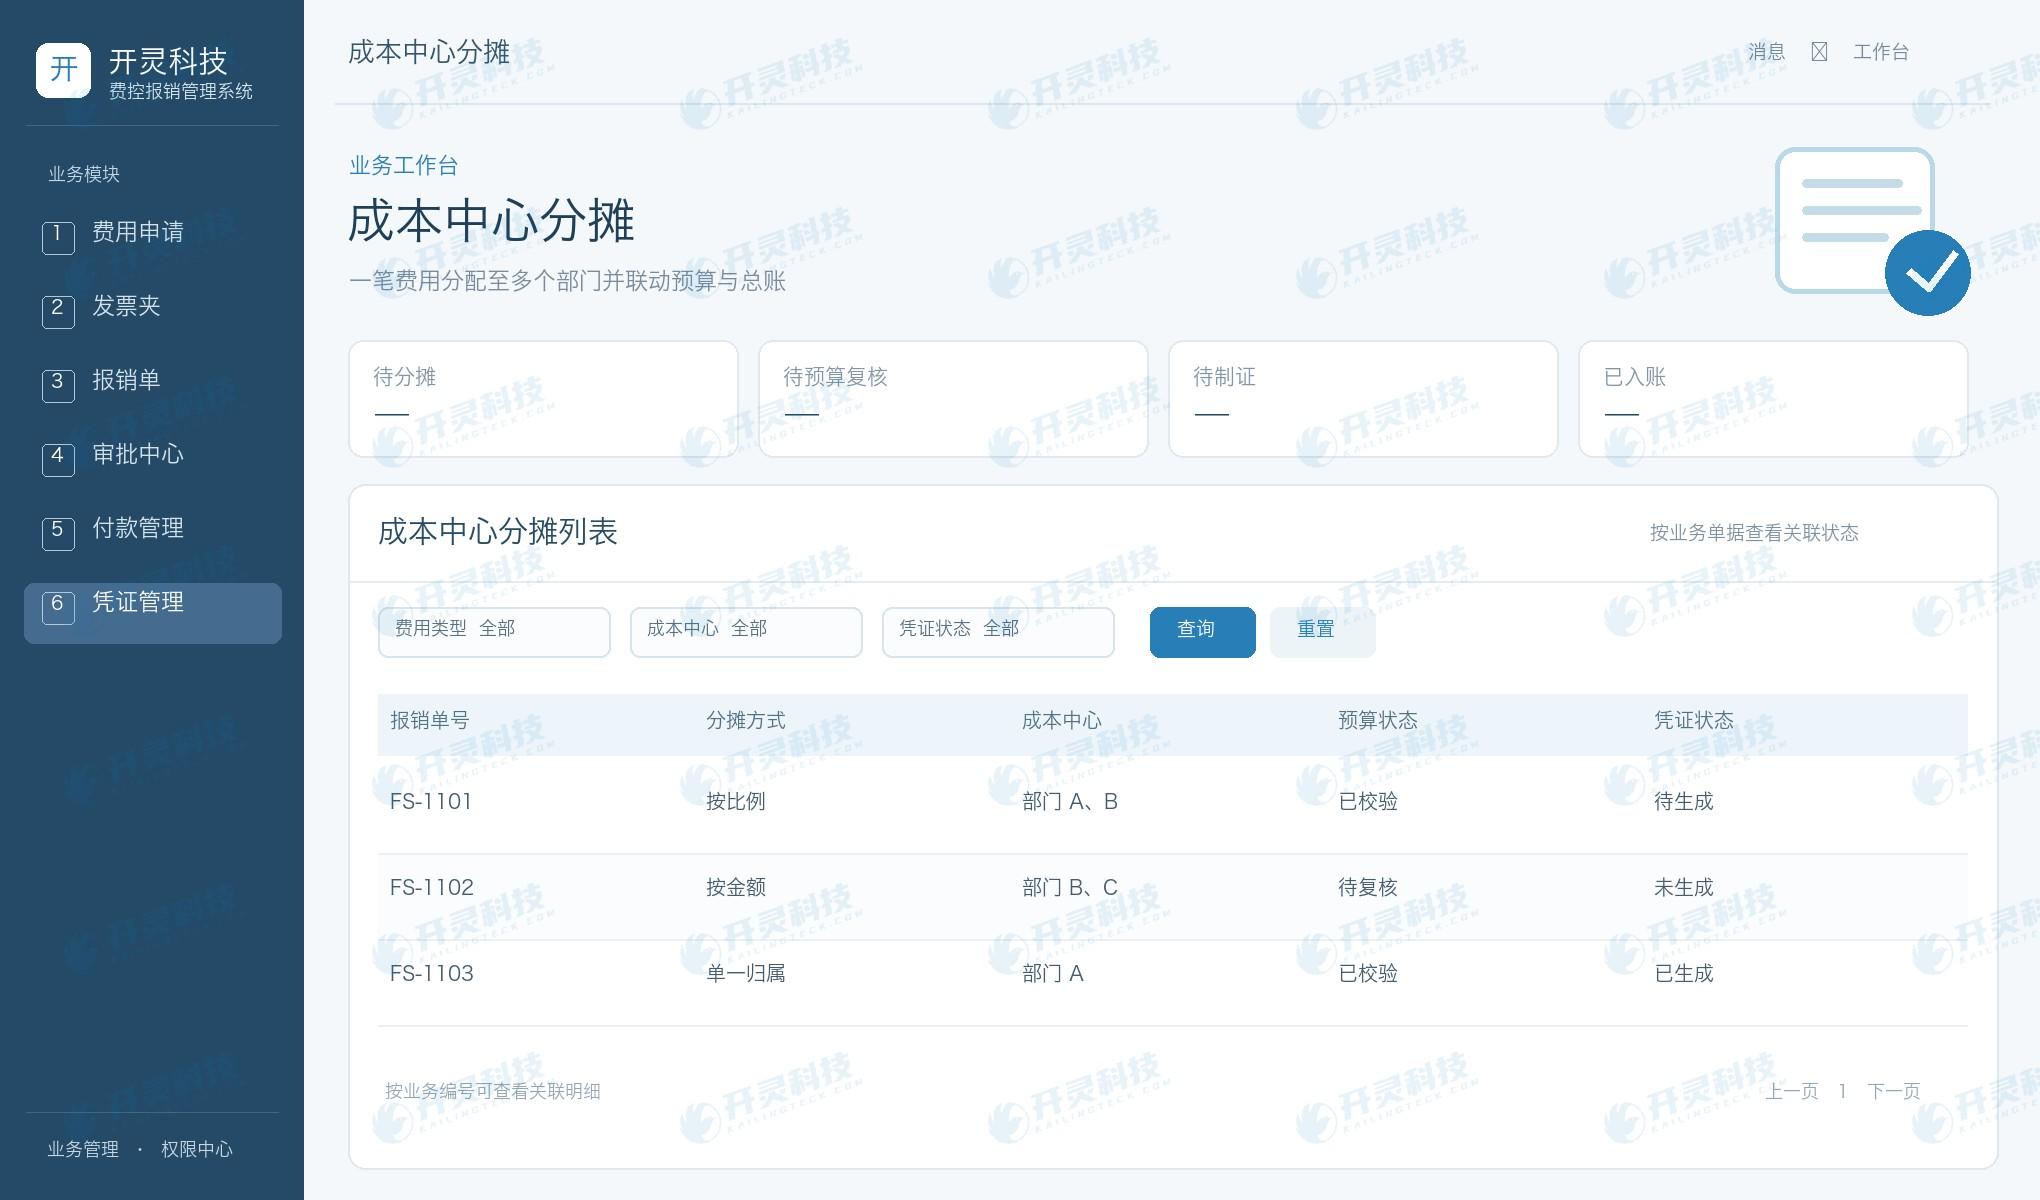
成本中心分摊与凭证状态
▍预算按部门份额分别检查
一个部门预算充足,不代表另一个部门也能承担其分摊额。提交或审批前,系统按成本中心和预算科目检查各自占用情况,显示超预算、科目不符或需追加审批的部分。审批人能够看到整笔费用及本部门承担的金额。
分摊比例在审批中变化时,应重新计算预算影响,并记录修改人和原因。否则审批人看到的是旧预算结果,财务入账却用了新比例。对于集团跨公司分摊,还需结合内部结算和组织权限配置,不能把跨法人费用简单当成同一公司的部门分账。
▍付款仍是一笔业务的资金结果
报销单通过后,可以按实际收款对象生成付款任务。即使会计核算拆到多个成本中心,对员工或供应商的银行支付也可能只发生一笔。资金回单与原报销单关联,分摊明细则作为核算依据;两者不要人为拆成几笔不存在的银行交易。
付款失败、部分付款或金额调整时,先核对原单,再更新分摊与制证所需的状态。开灵科技系统把业务审批、资金结果和核算维度并列保存,财务能说明“谁拿到了钱”和“费用由谁承担”是两个不同问题。
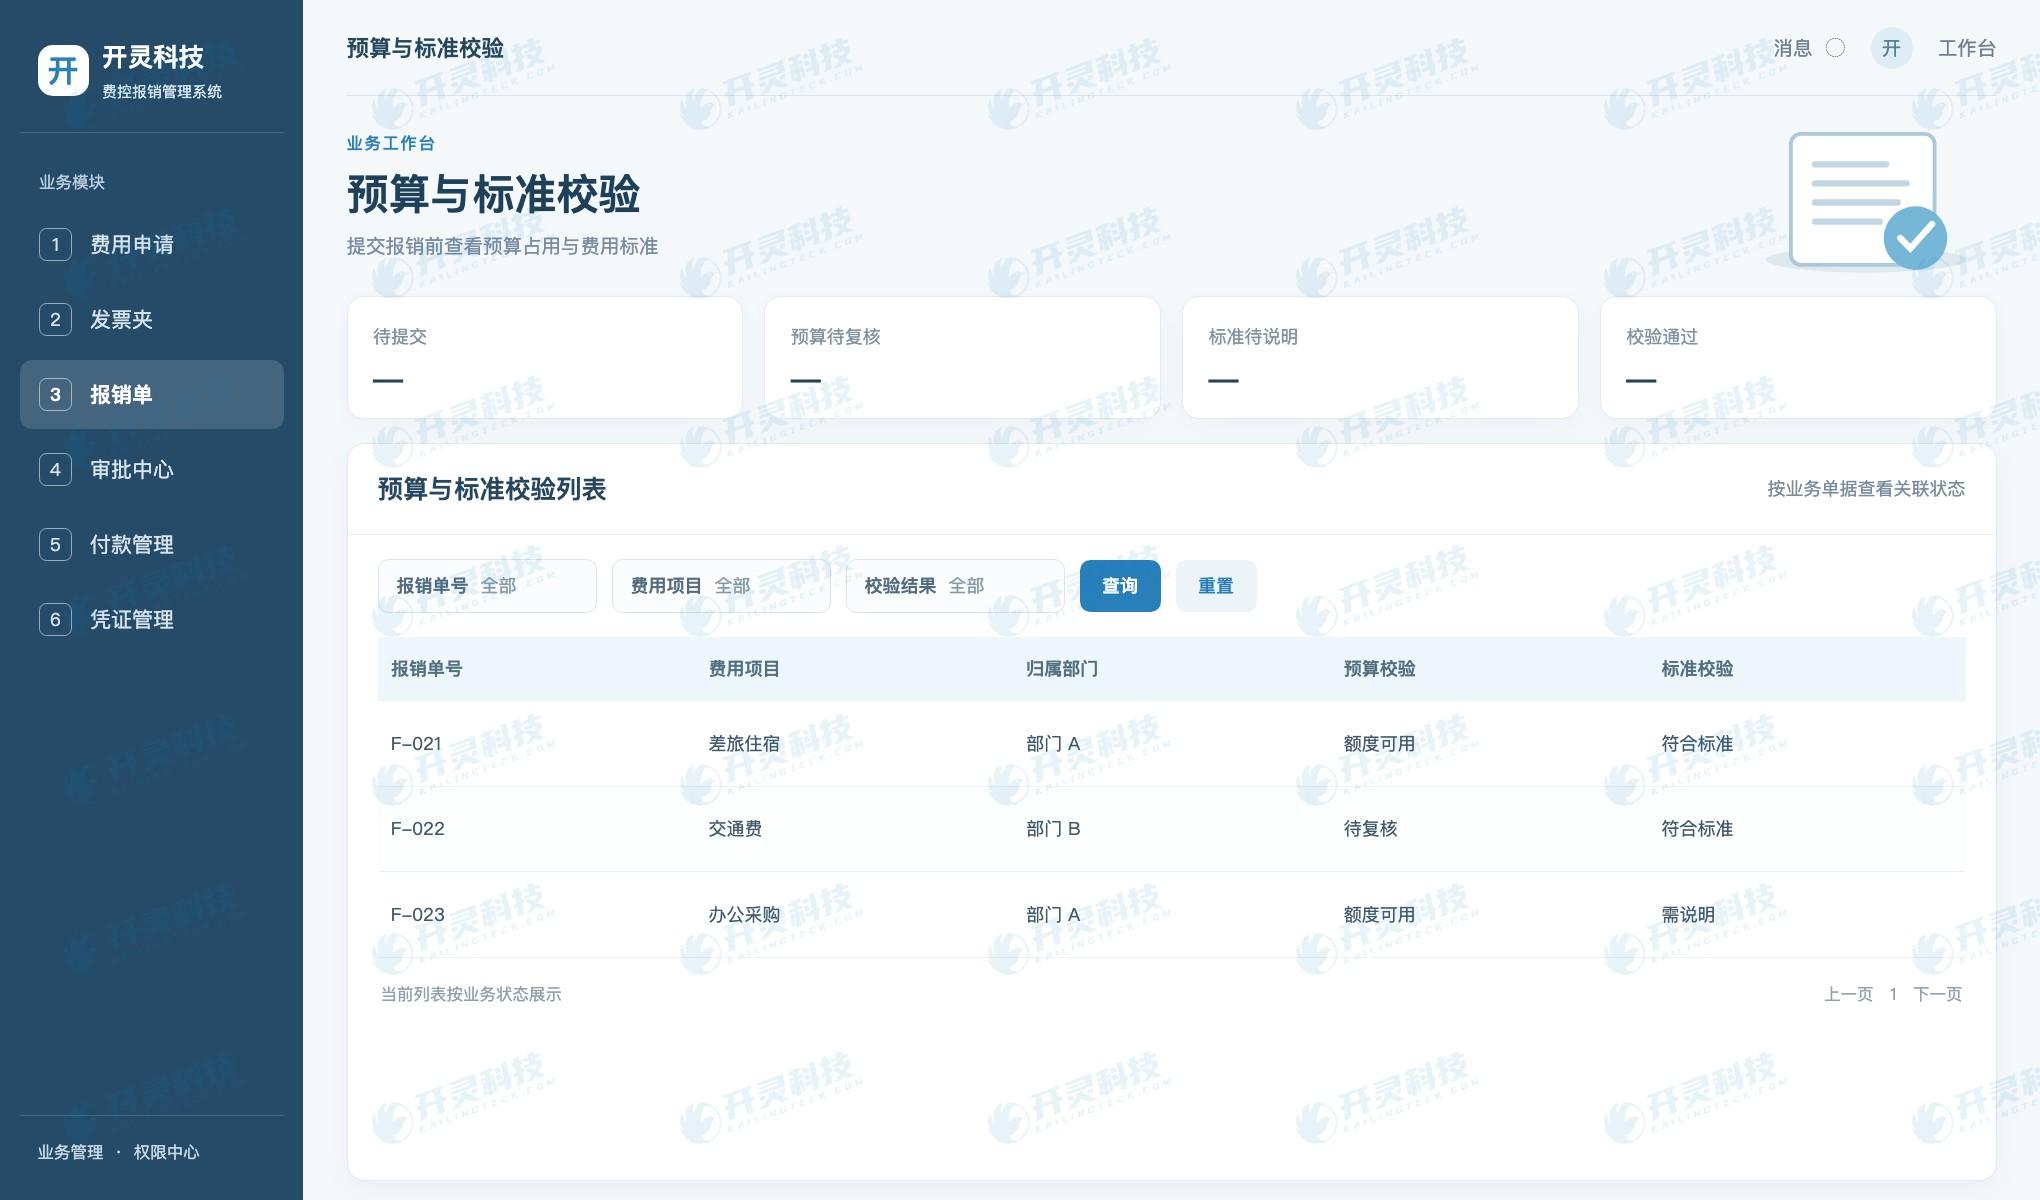
分摊后的预算校验
▍总账凭证体现分摊结果
财务制证时,费用科目、成本中心、税额和应付或银行科目应从已确认的报销及分摊信息生成。系统可按接口规则向总账传递多行费用分录,同时保留同一报销单号和凭证号关系。若财务需要调整科目,应记录调整与复核,不让凭证与原审批单失联。
月末对账从总账凭证可反查报销单、发票、审批、付款及分摊依据;从某成本中心也能汇总所承担费用。这样预算执行和实际入账使用同一份经确认的分摊数据,减少部门对账时的口径争议。
▍用跨部门活动费做样本验收
可准备按比例、按金额、预算不足、审批中改比例和跨公司分摊五类样本。检查合计、预算占用、审批权限、付款与凭证能否一致。尤其关注四舍五入和税额分配,不应出现报销总额与凭证借方合计差一分钱的情况。
开灵科技费控报销管理系统适合把分摊责任前置到业务单据。部门更清楚自己承担多少,财务少做手工拆账,管理层也能从成本中心看到真实费用归属。
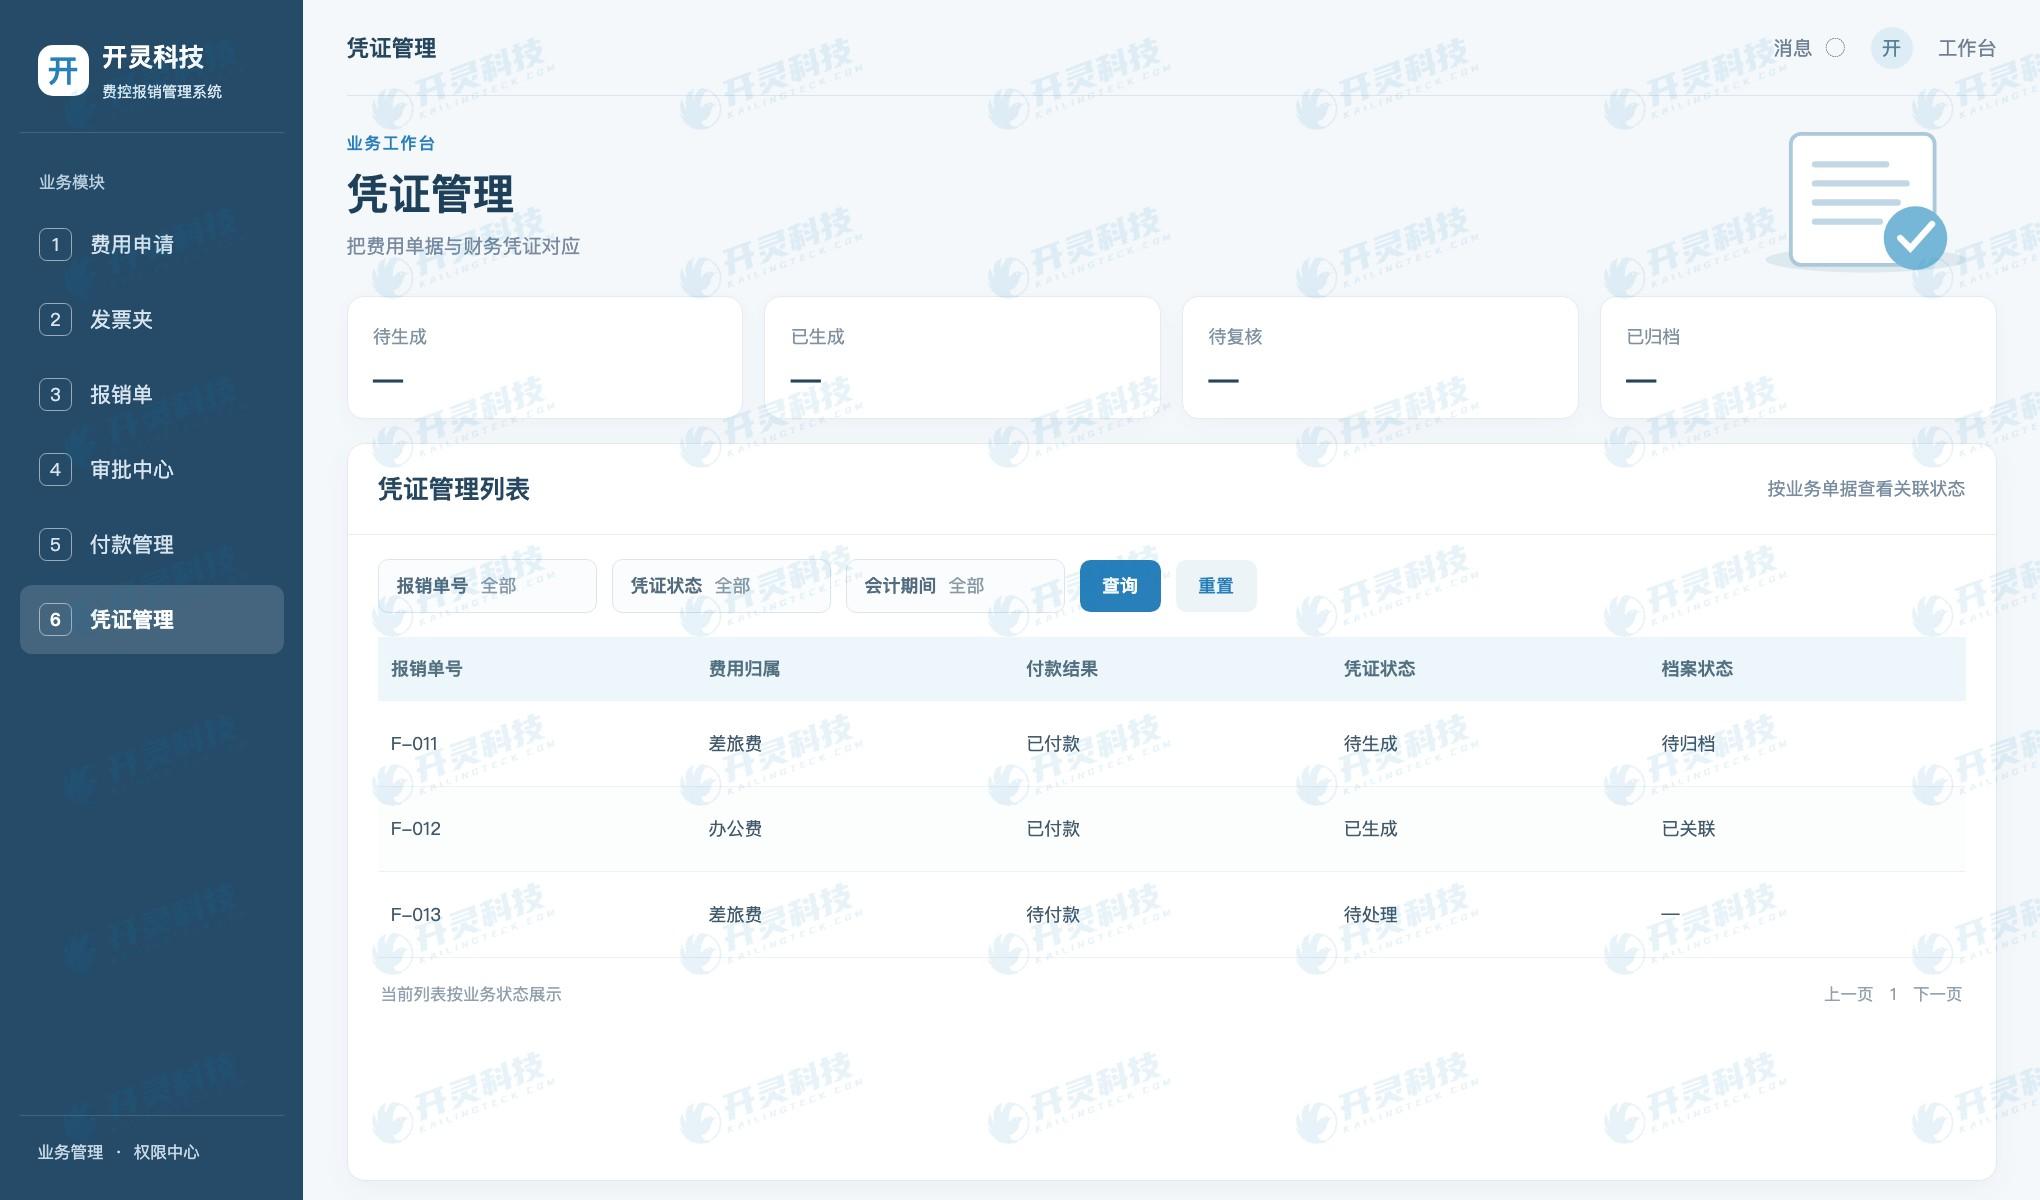
费用凭证与总账关联
▍多部门分摊常见的核算边界
分摊前要明确成本中心与部门名称的映射。组织调整后,旧部门成本中心可能已停用;报销发生日与入账日跨越调整时,应按财务制度选择有效维度并保留历史映射。系统不能因为名称相同,就把费用写到已经撤销的核算单元。
按比例分摊时,百分比合计必须为100%;按金额分摊时,各行金额合计要等于费用可分摊总额。若包含不可抵扣税额或不同税率项目,费用与税额的拆分需按会计和税务规则处理。财务人员应在制证前看到计算明细,而不是只收到一个总数。
预算控制还要考虑占用时点。申请时预占、报销时实占或审批通过后锁定,各企业规则不同。分摊到多个部门时,每个部门的预算变化要与最终报销状态一致;被退回或撤销的单据,应释放相应占用,避免一个部门预算无故减少。
若一笔费用跨公司分摊,可能涉及内部交易、往来和税务处理,不能简单把分录拆为不同法人名下的费用。开灵科技系统可承载组织与成本中心维度,具体跨法人核算需按企业财务方案配置,并通过样本凭证验收。
审批人应看到本部门实际承担的金额,也能查阅整笔费用的背景。若只给每个部门看一部分金额,容易忽略发票总额与业务目的;若所有人都能修改完整分摊,又可能造成责任不清。角色权限和修改范围应与分摊流程一同设计。
月末可从成本中心费用报表抽一笔记录,反查报销、发票、预算占用、付款回单和总账凭证。再从原报销单正向查看所有承担部门,确认分摊额合计一致。双向检验比只看凭证生成成功更能发现成本归属错误。
▍分摊后仍要保持一张单的可追踪性
多部门共同承担费用时,报销单号应贯穿预算、审批、付款与凭证。每个部门可以从自己的费用报表看到分摊份额,但审计人员仍能回到整笔费用和原发票。若财务为每个部门另建一张手工凭证,却没有共同业务索引,后续很难解释其对应的同一笔付款。
分摊规则应保存生效时间和审批记录。对固定比例的长期项目,下一次可以引用规则,但每笔业务仍要确认适用范围;对临时活动,则应按本次实际受益方确定比例。规则复用是减少重复输入,不应让过期组织结构自动带入新单。
财务月末可从总账抽样,检查费用科目、成本中心、税额和付款对象是否对应报销审批结果。发现差异时,系统能说明是业务分摊修改、预算调整还是制证人工修正,减少部门之间来回核对。
▍常见问题 FAQ
Q:一笔报销分摊到两个部门,需要付两次款吗?
A:不一定。付款按实际收款对象执行,成本中心分摊用于内部预算和会计核算。
Q:审批中改了分摊比例怎么办?
A:重新计算各部门份额与预算影响,保留修改和审批记录。
Q:总账如何知道每个部门承担多少?
A:将经确认的分摊明细传递到制证环节,并保留原报销单号。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/feikong/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
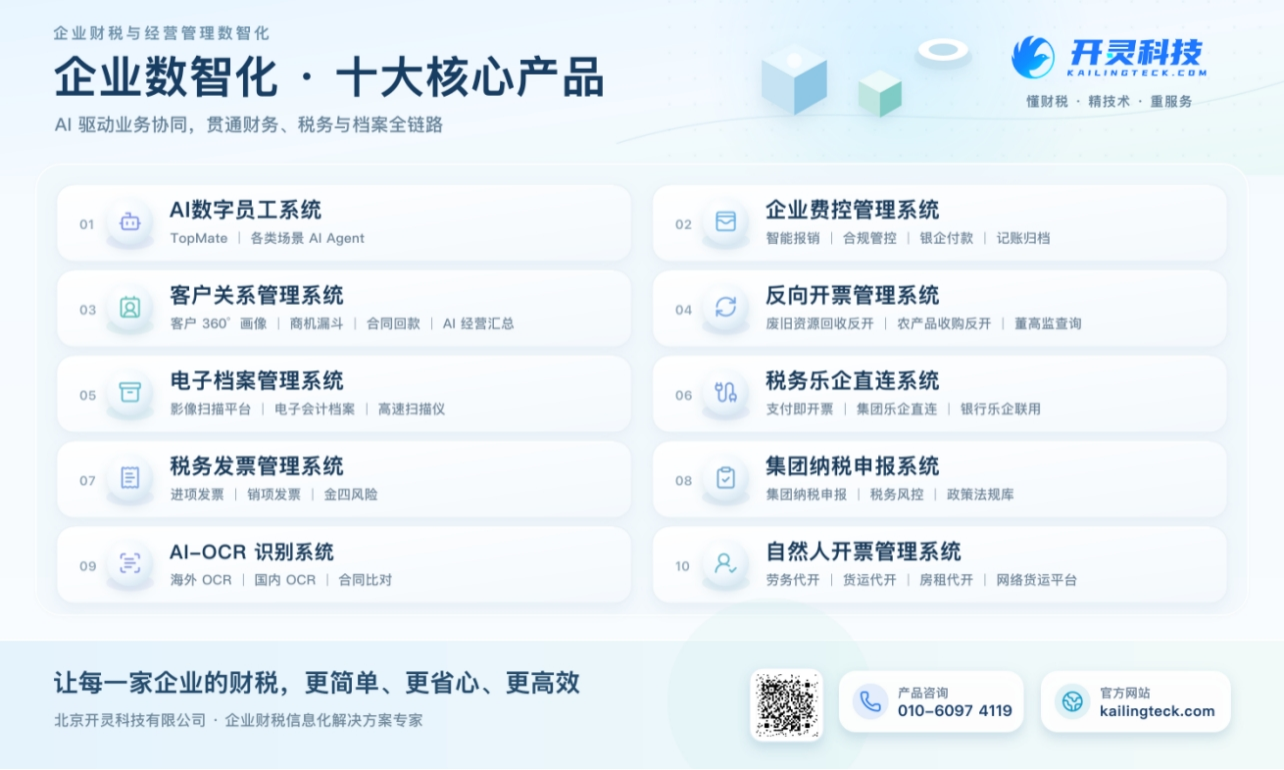
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:成本中心分摊、费控报销、预算联动、总账凭证、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京