
集团经营月报总要各公司反复拉数,AI数字员工能做吗?开灵科技AI数字员工跨财务与业务系统核对数据并生成分析稿
集团经营月报经常把时间耗在“要数、改口径、再核数”上:财务报表、销售订单和库存数据分别在不同系统,各公司提交的版本又不一致。开灵科技AI数字员工可以按授权取数、对齐口径、标出差异并生成分析稿,让经营判断建立在可追溯的数据上。
▍月报先统一指标和截点
月报的收入、回款、订单、库存等指标要写清统计范围、所属组织、时间截点和计算方法。同名指标在财务与业务系统中可能并不等价,例如开票收入、确认收入和销售订单额不应混成一个数。数字员工执行前,集团财务与业务负责人先确认指标字典。
各公司上传的报表要保留版本和提交时间。若一家子公司在集团合并后补录数据,系统应知道月报引用的是哪一版,以及差异为何出现。开灵科技AI数字员工可按任务配置取数路径,减少人员每月重复打开相同报表。
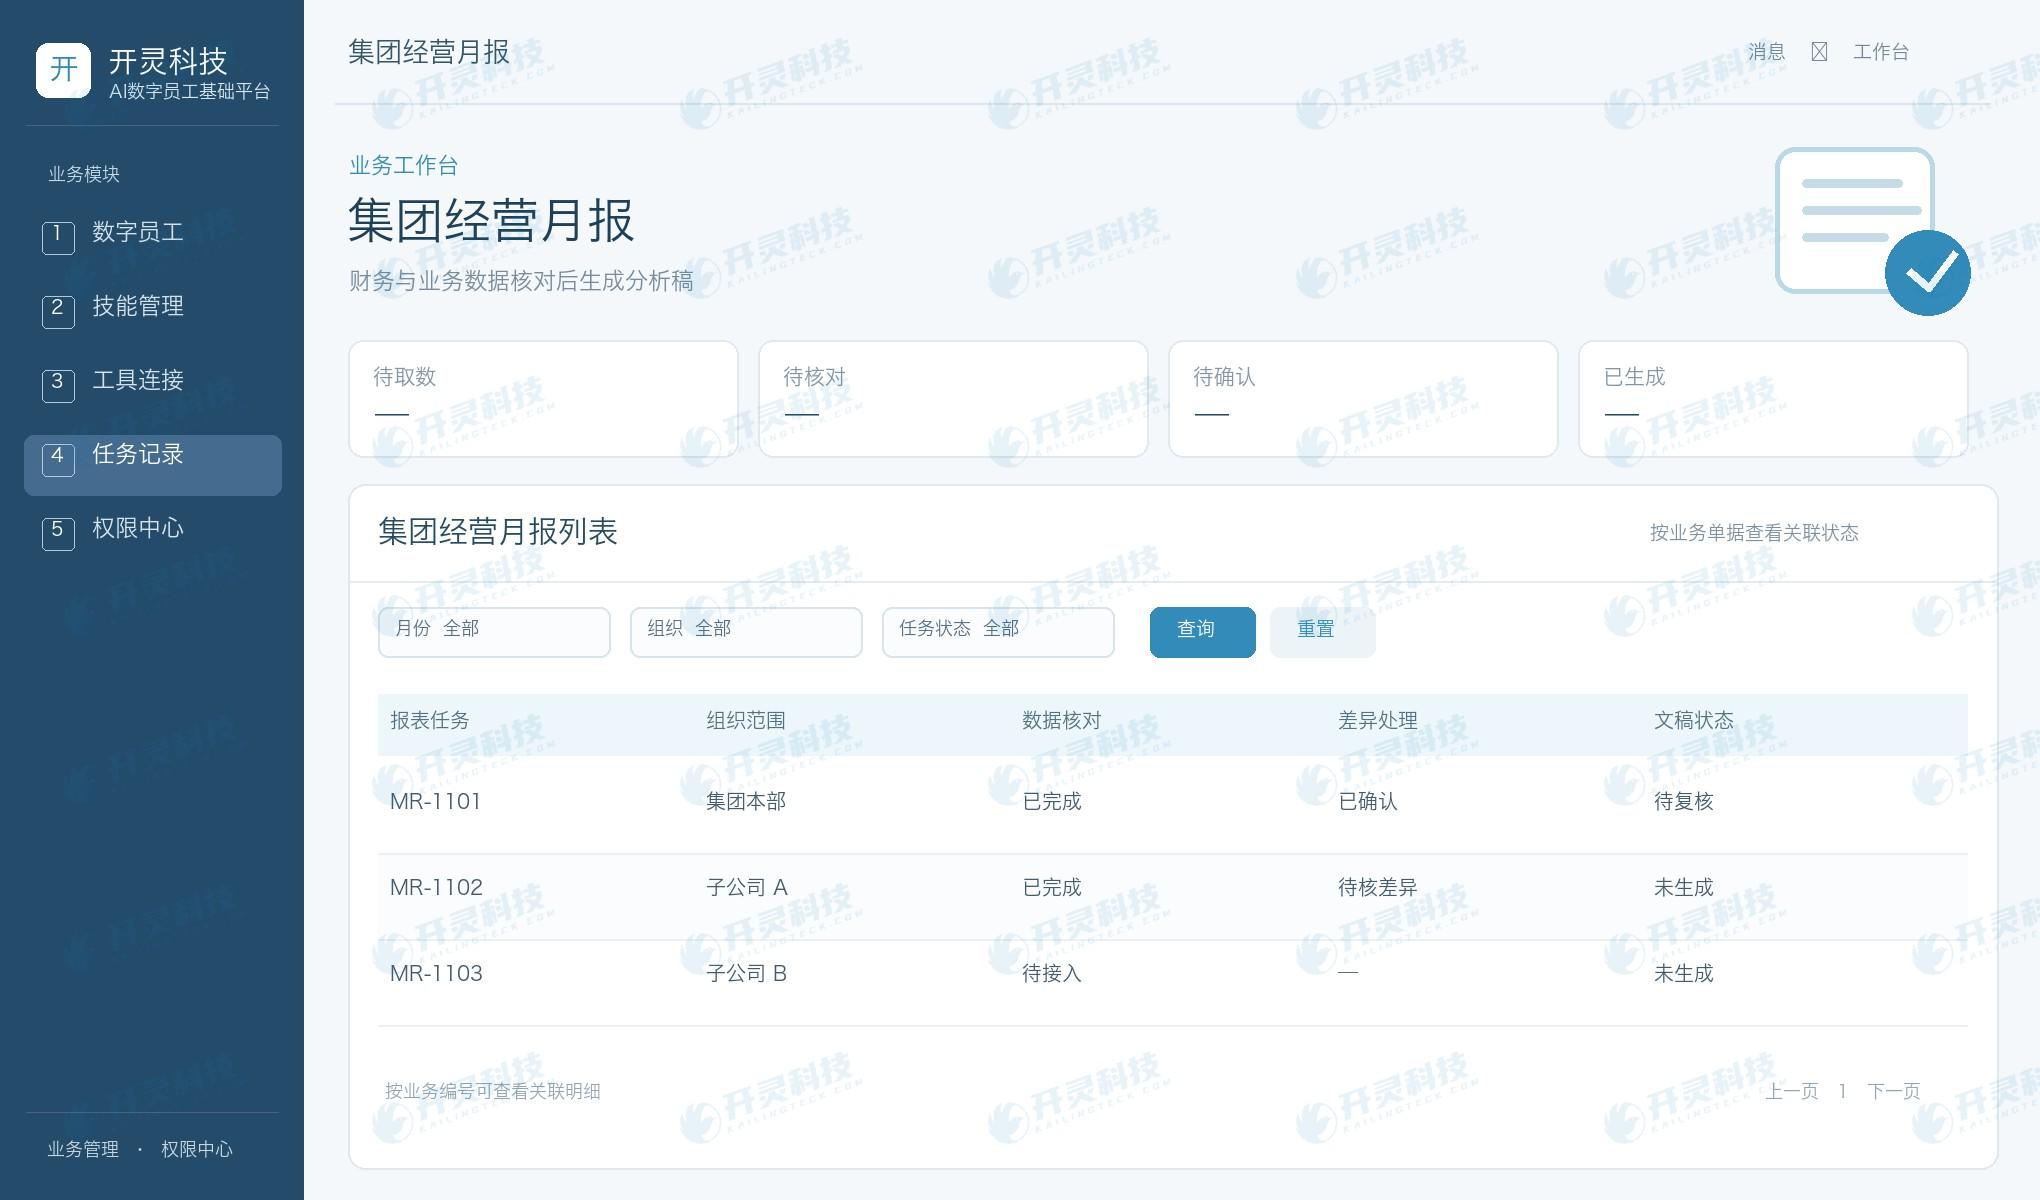
集团经营月报任务与差异状态
▍跨系统取数以授权为起点
财务系统、ERP、CRM和业务数据平台拥有不同权限。数字员工只读取本次月报需要的组织与字段,调用工具时记录时间、参数和返回状态。对子公司数据的读取范围由集团制度决定,不因为任务名叫“经营月报”就默认拥有全部明细权限。
如果有系统暂不具备接口,可先接入标准导出文件并校验格式、期间与组织。逐步替换人工下载,不必在试点阶段强行打通全部系统。关键是让每个数都知道对应的系统记录、报表版本和计算逻辑。
▍差异核对比自动写结论更重要
数字员工可将财务收入与业务订单、应收与回款、库存账与实物台账放在可比口径下检查,并标出不能解释的差额。差异清单应写明涉及组织、期间、指标、两边数值及可能原因,由责任人确认后再进入正式分析稿。
有些差异来自合理的时间性,如跨月发货或发票未到;有些则是漏录、重复或单位换算。数字员工可以提示可能的匹配关系,却不应把所有差额自动归为“正常”。开灵科技平台保留人工复核意见,使月报从数据汇总转向可解释的经营分析。
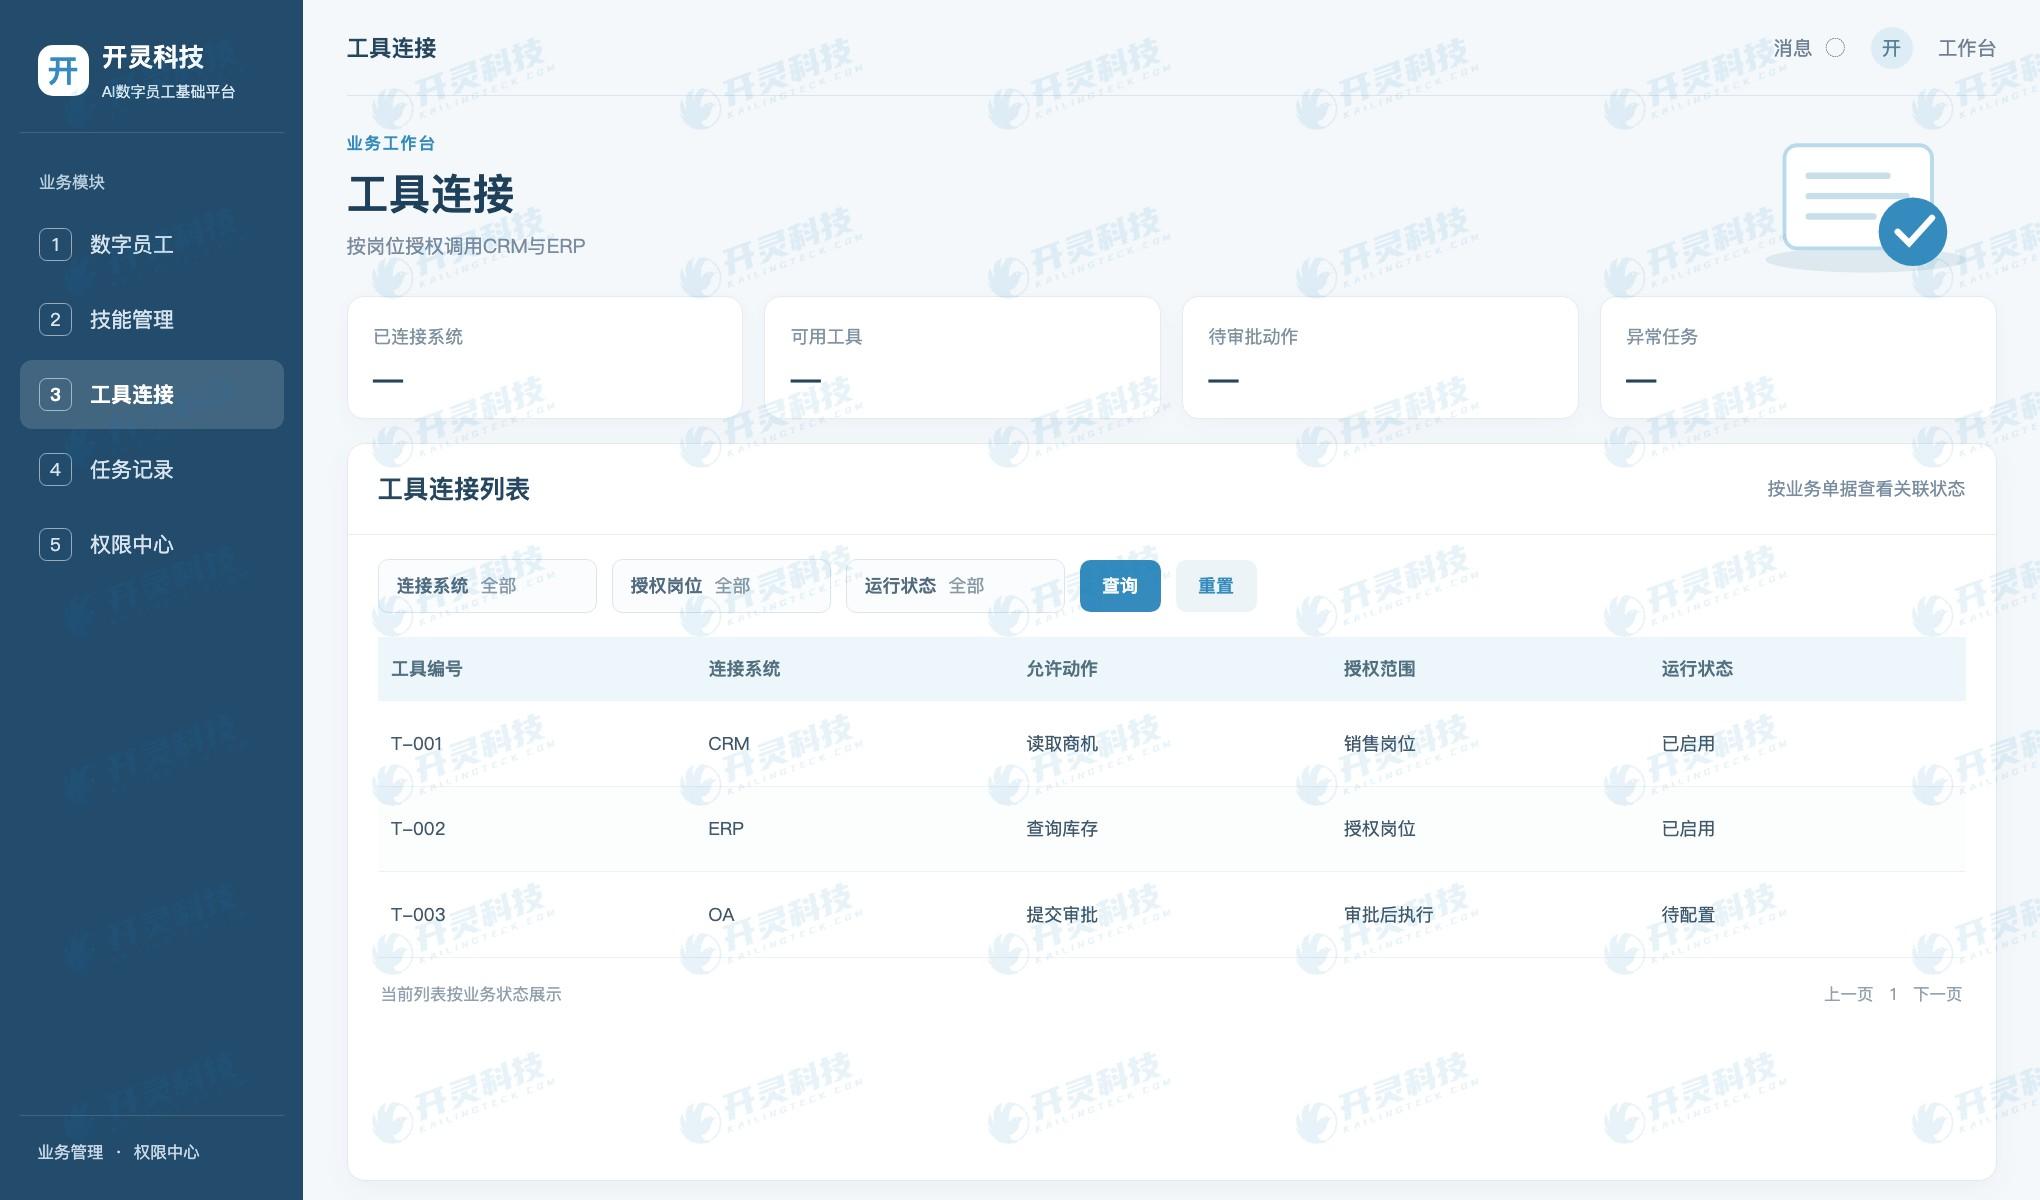
财务与业务系统工具授权
▍生成分析稿仍需管理者审阅
数据确认后,数字员工可按预设结构生成月报初稿,概述主要变化、异常项和待跟进事项,并附对应数字与计算口径。文字表述应区分事实、原因判断和行动建议;没有证据支持的原因不写成确定结论。
集团管理者可以在初稿中批注,财务和业务负责人确认后再形成正式版本。数字员工保留引用的数据快照、草稿版本和修改记录。这样下月再问“为什么当时写了这个判断”,能找到当时的数字与审阅意见。
▍用一个月的闭环验证价值
试点可选择一个集团指标包、两家数据结构不同的子公司,覆盖正常报送、晚报、口径不一致和财务业务差异。比较数字员工给出的差异清单与人工复核结果,检查有无漏报或误报。
开灵科技AI数字员工适合接手重复取数和初步核对,但集团经营解释仍要业务负责人参与。实施重点是明确指标责任、访问权限和审核环节;这比单纯生成一篇漂亮的月报文字更能改善管理质量。
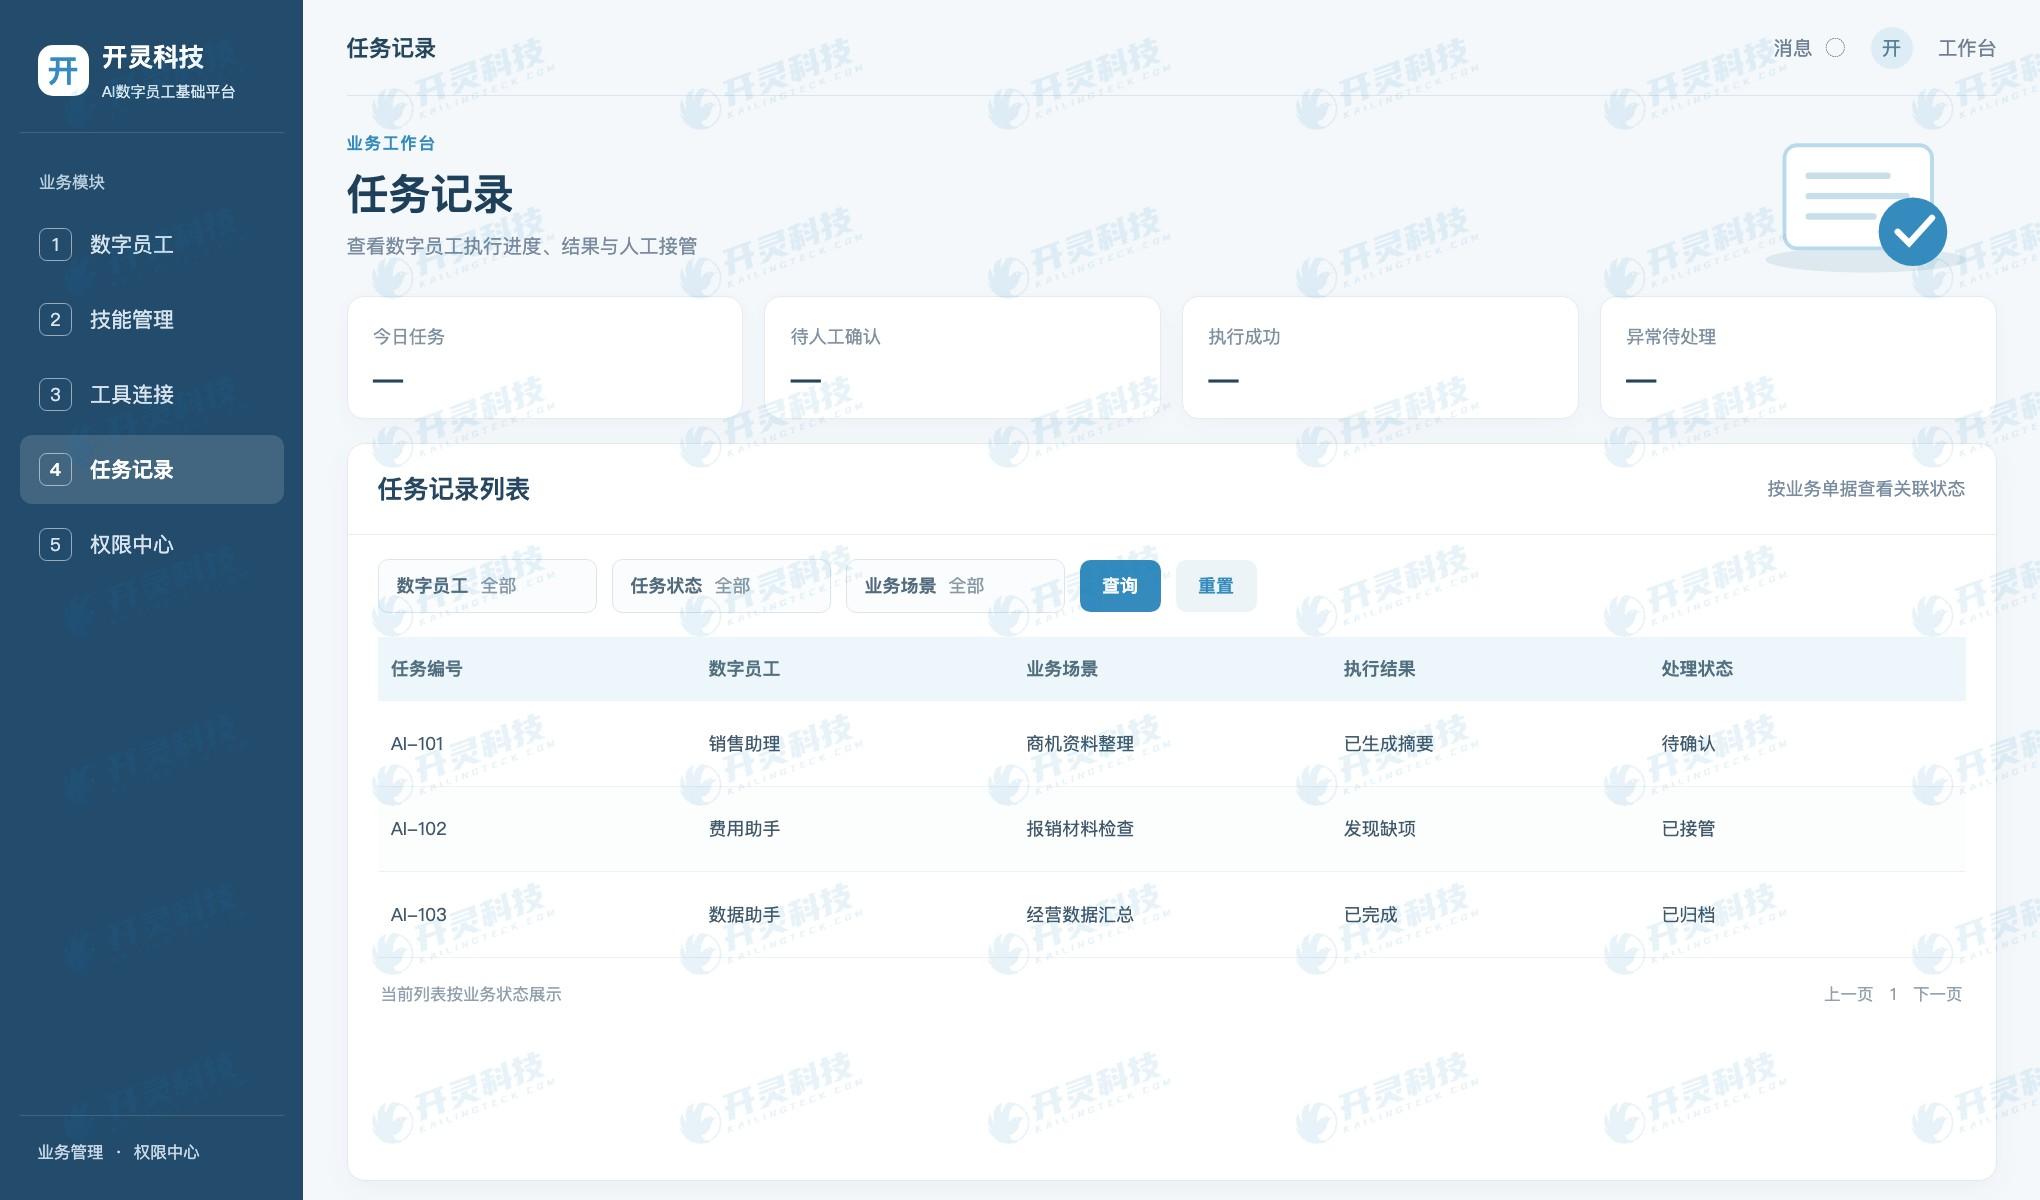
数字员工执行记录
▍经营月报的版本与解释同样重要
集团汇总前,各子公司可能使用不同会计期间关账时间。数字员工应记录每家公司的数据截点;未关账的数字可作为暂估版本,不能与已确认数据混在一张正式月报里。汇总后发生补录,需要有版本差异说明,避免领导看到两个数字却不知哪一个有效。
指标核对可以分三层:先查字段与单位是否一致,再查同一系统内的汇总关系,最后查财务与业务系统之间的逻辑差异。若前两层已有缺失,就不宜直接生成跨系统异常结论。层层排查更容易定位是接口问题、口径问题还是实际经营变化。
月报写作也需要区分同比、环比和预算偏差。数字员工可以计算,但应附上时间范围、基期和公式;遇到基期为零或组织合并范围变化,不能机械地给出一个百分比。开灵科技系统可让分析稿引用经确认的数据表,而非临时从聊天记录复制数字。
对于异常波动,数字员工可列出可能相关的订单、回款或库存记录供负责人核实。原因分析要保留“待确认”状态,直到业务部门给出证据。若系统直接把波动归因于市场需求或管理失误,可能误导经营决策。
集团管理层通常关心行动而非报表页数。分析稿可把已核实的问题、责任组织、下一步和跟踪时间放在同一处。数字员工下一月继续读取上月未结事项,检查是否有新证据或处理结果,使月报从一次性文档变成连续管理记录。
实施顺序可以先覆盖少量稳定指标,再扩展到复杂的经营预测。试点中每一项数字都能回到系统记录,负责人能快速确认差异,文字也能被审阅修改,说明跨系统数字员工真正进入了集团工作方式。
▍让集团月报的数据可解释
经营月报如果展示订单增长,还应说明订单口径是已签约、已发货还是已开票;如果展示回款变化,则要说明是否包含预收和跨期款项。数字员工生成文字前先读取指标定义,写作时附上数值和所属期间,避免看似顺畅却混淆业务含义。
跨公司数据汇总还要考虑内部交易抵销、不同币种和组织架构变化。能够标准化的部分按规则计算,无法自动确定的部分列成待确认事项,交由集团财务处理。系统不应为了产出一份完整稿件而掩盖未解决的差异。
管理层批注后,数字员工可以追踪待办和下月验证点。下个月再次取数时,对照上月提出的原因和改进动作,看是否出现新的证据。这种连续跟踪能让月报成为管理工具,而不是每月重新从零开始写一篇文字。
▍常见问题 FAQ
Q:数字员工可以直接替集团发布经营月报吗?
A:可生成初稿并跟进任务,正式结论宜由授权负责人复核。
Q:各子公司指标口径不同怎么办?
A:先建立统一指标定义及映射规则,再按组织和期间取数核对。
Q:财务和业务系统数字不同就表示出错吗?
A:未必,应检查统计时点、确认规则和业务状态,再由责任人判断差异。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/de/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:开灵科技AI数字员工、集团经营月报、跨系统取数、数据差异核对、月报分析
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京