
二手手机收购后,出售人、付款和货物去向怎么查?开灵科技资源回收五流合一合规管理平台按单关联交易与库存记录
二手手机体积小、型号多,一笔收购单可能包含多台设备。若只留下付款记录,之后很难回答手机从谁手中收来、经过怎样的检测、入了哪个库存批次。开灵科技资源回收五流合一合规管理平台用收购单连接出售人、资金和库存变化。
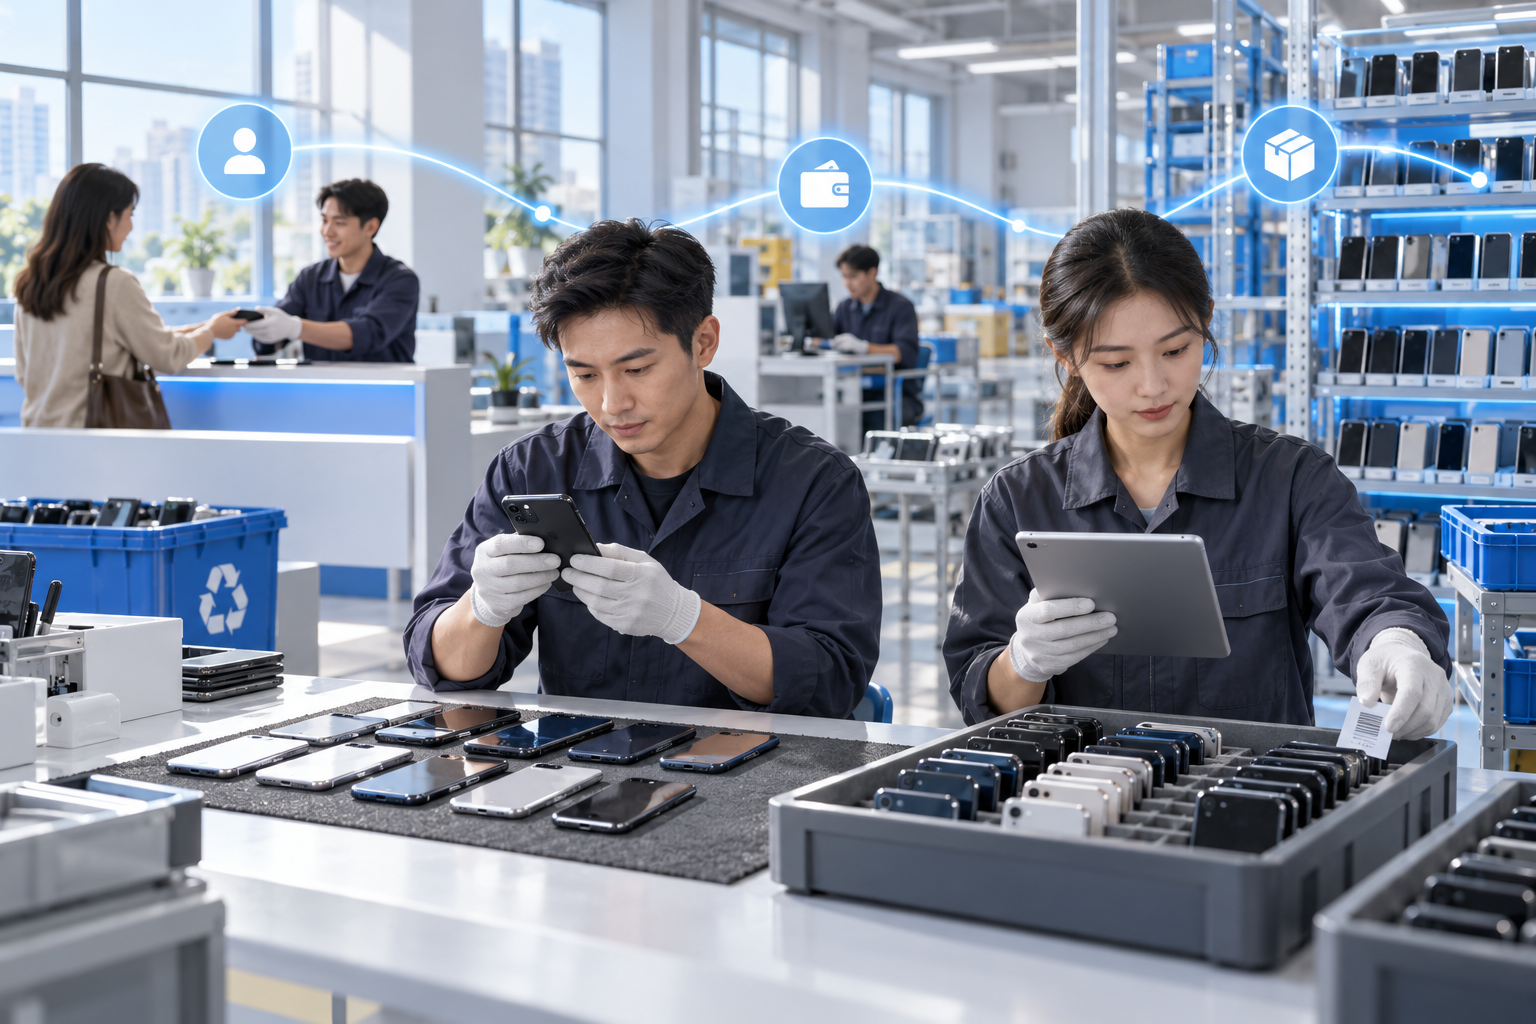
▍收购前辨认出售者与设备
现场接收时,应核对实际出售人身份、联系方式、收款账户和交易确认。代卖、代送或门店集中交付时,更要分清交货人和货物出售者的关系,避免把经手人直接当作交易主体。手机还需记录品牌、型号、数量、外观和能够合法留存的设备识别信息,让后续盘点能回到原收购单。
设备信息的采集应与经营和隐私保护要求相匹配。收购前完成清机、账号退出及来源核查等业务步骤,发现权属或设备状态异常就进入人工处理,不应仅因估价已完成而放行。系统把资料状态和交易状态分开,方便负责人知道哪一项尚未确认。
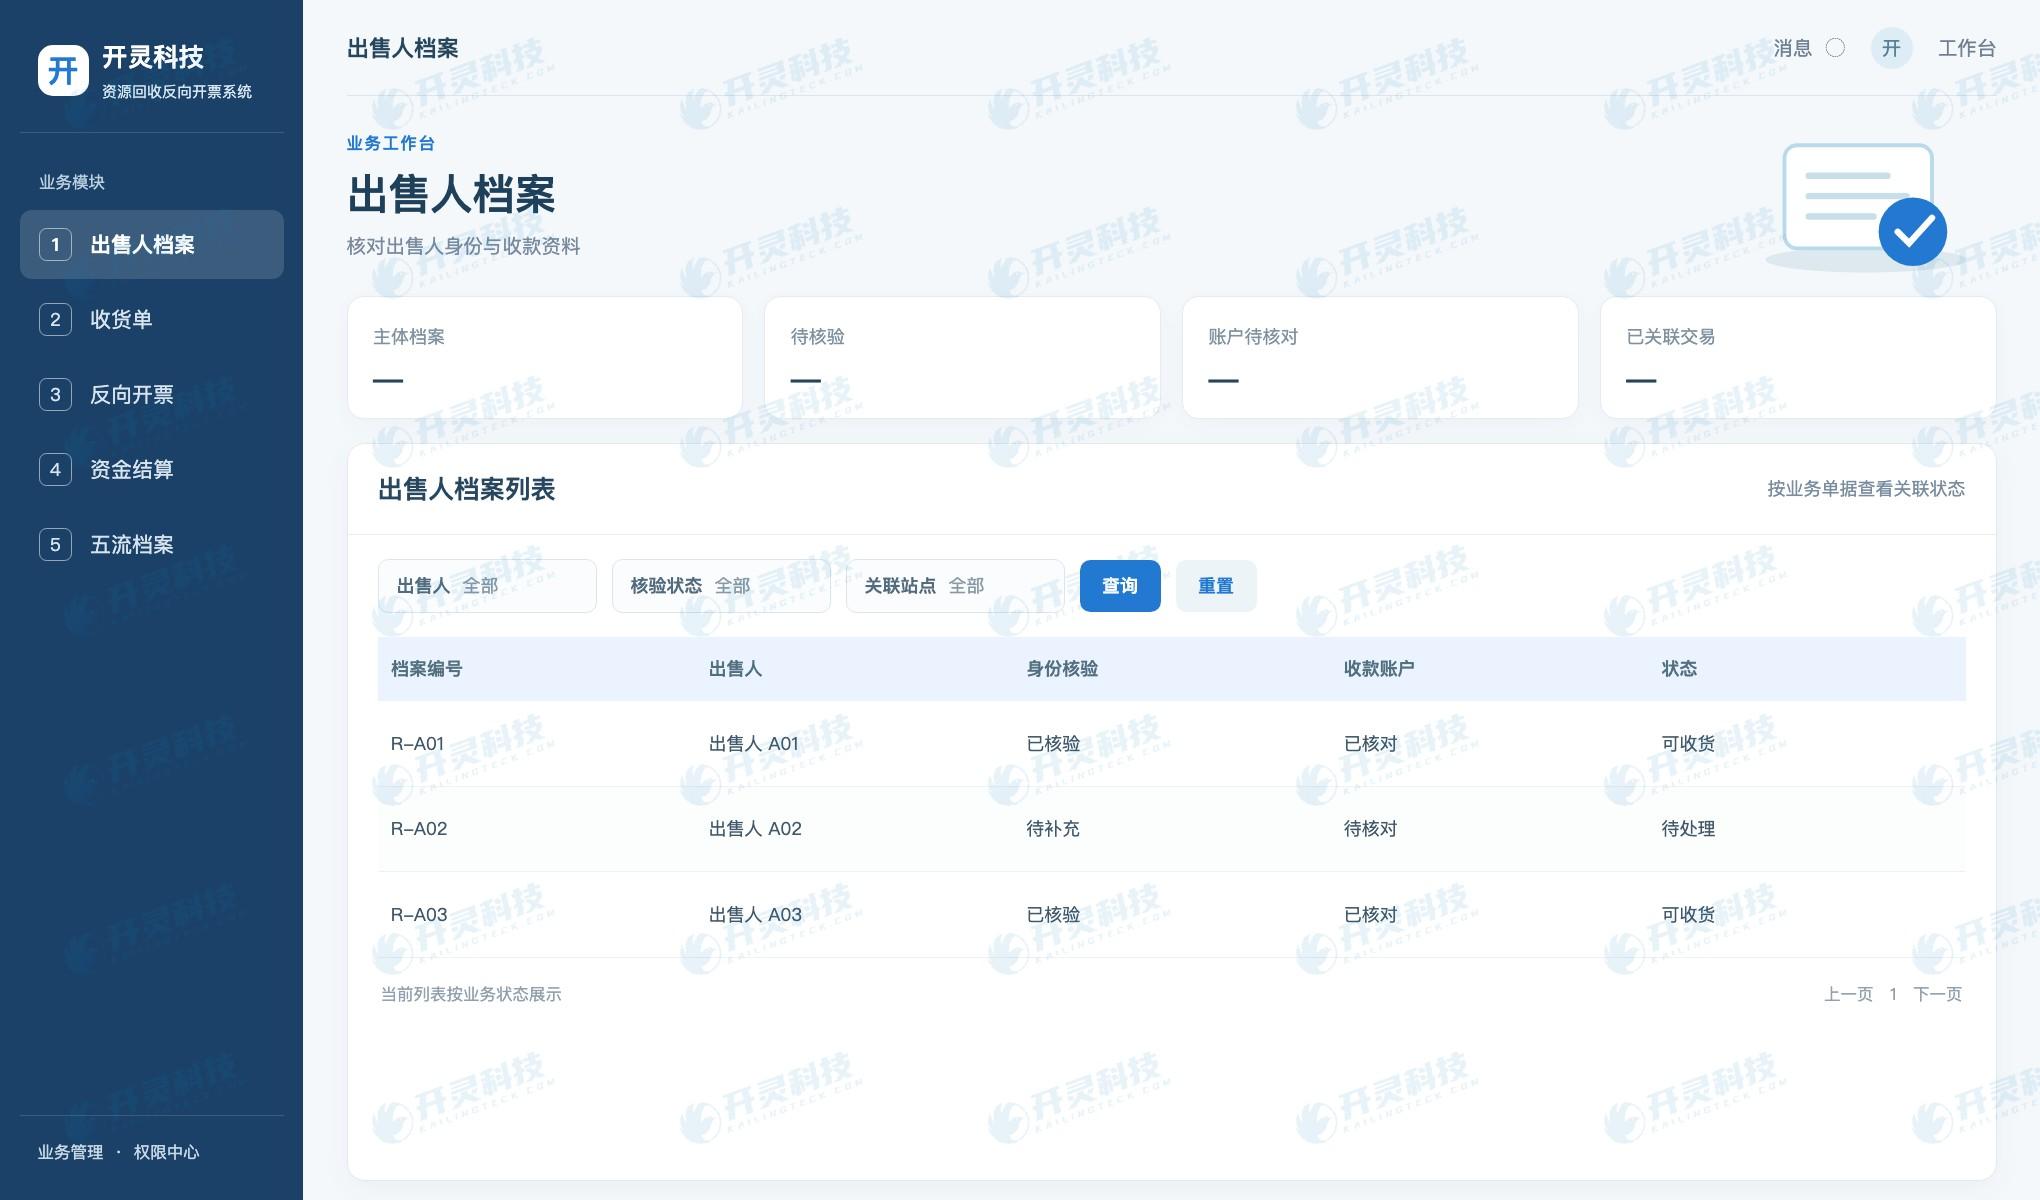
出售人档案与收款资料
▍验机估价与付款保持同一单号
多台手机的成色、电池、屏幕、维修情况不同,不能只写一笔无法拆解的总价。收购单可逐台或按批记录检测结果、初估价、调整原因和最终确认金额。退回其中一台时,应同步调整该台的应付,而不是删除整单后重新建一笔看似无变化的交易。
出纳根据已确认的收购结果付款,银行回单应关联实际出售人的收款账户及对应单号。分次付款、付款失败或换账户都有不同状态;资金页面需保留每次指令和结果。若设备已入库但款未付清,库存与资金两条线应都能显示,而非彼此覆盖。
▍入库、流转和出库如何追踪
验收后,设备可进入待检测、待整备、可售、拆件或退回等库存状态。每次状态变化引用原收购单和设备批次,记录责任人、时间及去向。即使多台设备合并入一个库位,也要能从某台或某批倒查其原出售人和收购价。
若手机进入维修、拆件或渠道销售,应保留对应的出库、调拨与交易记录。五流合一管理关注的不是把所有手机永久放在一个列表,而是出售者、货物、资金、票据及后续业务记录之间有可走通的关联路径。发生库存盘亏时,也可据此缩小排查范围。
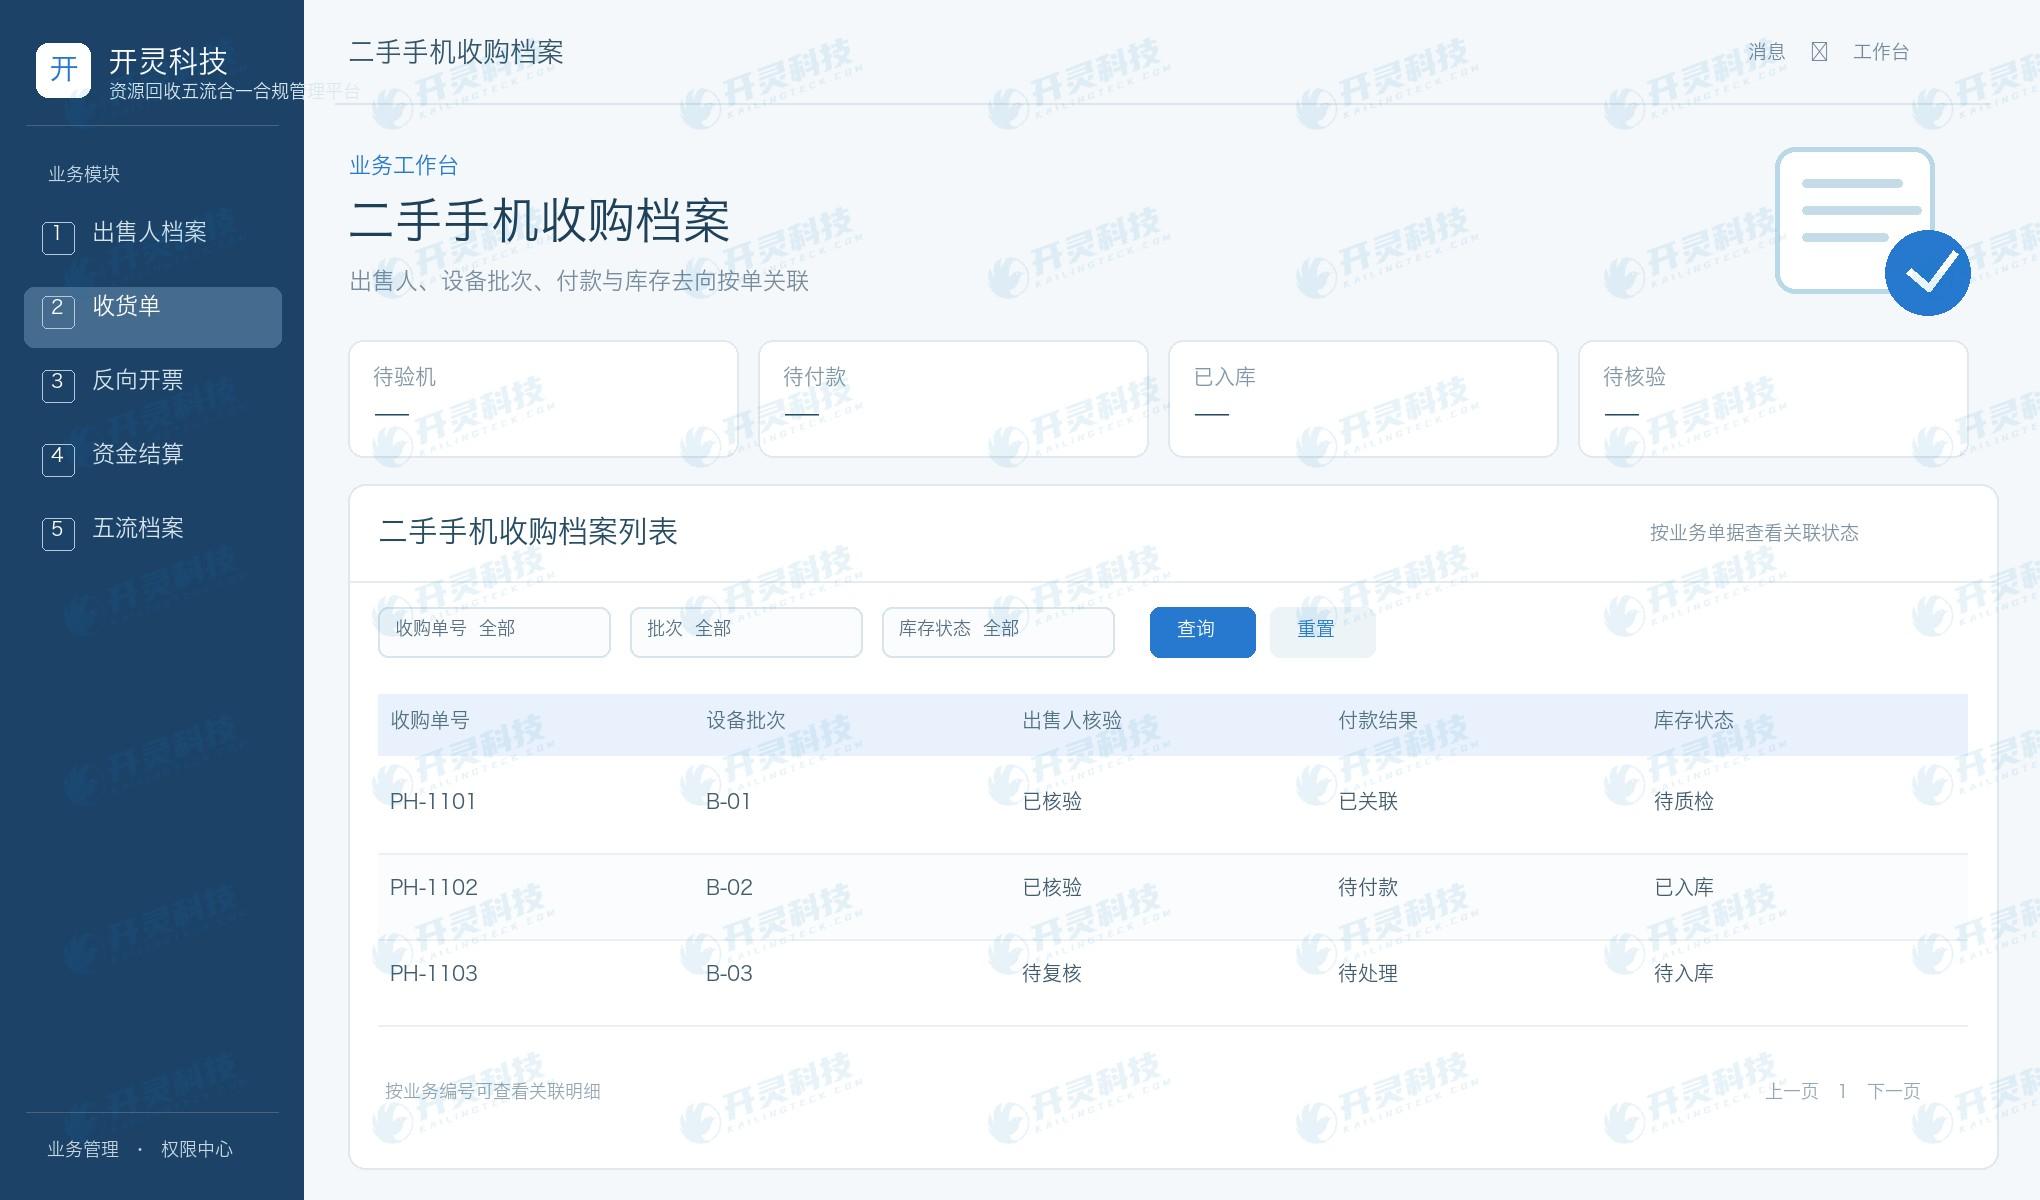
二手手机收购单关联付款与库存
▍票据资格与业务档案分别把关
二手手机收购能否适用特定反向开票规则,应根据企业资质、实际交易对象和现行政策逐笔判断,不能因平台名称含“资源回收”就自动适用。财务在提交票据前核对出售人、物品、结算和付款,再保留票据号码与原单关系。不同交易类型分别采用相应票据处理方式。
开灵科技资源回收五流合一合规管理平台支持按单归集业务证据,也可从库存记录回溯原收购。对需复核的主体、设备或金额,系统应保持待处理状态,让业务和财务明确谁来核验。资料链完整与政策资格判断共同完成,才有可说明的交易档案。
▍把异常设备纳入验收场景
实施时可用一单多机、单台退回、代送手机、付款失败和入库后调拨五类样本试运行。让采购员从设备批次找原出售人,让财务从付款找原单,让仓库从出库找入库记录。每条路径出现断点,都需要补字段或明确责任。
日常复盘重点看“已付款未入库”“已入库但出售人待核”“设备去向不明”等状态。开灵科技平台的业务价值在于把小件高频交易中的关键证据留在一条链上,减少事后依赖人工翻找照片和聊天记录。
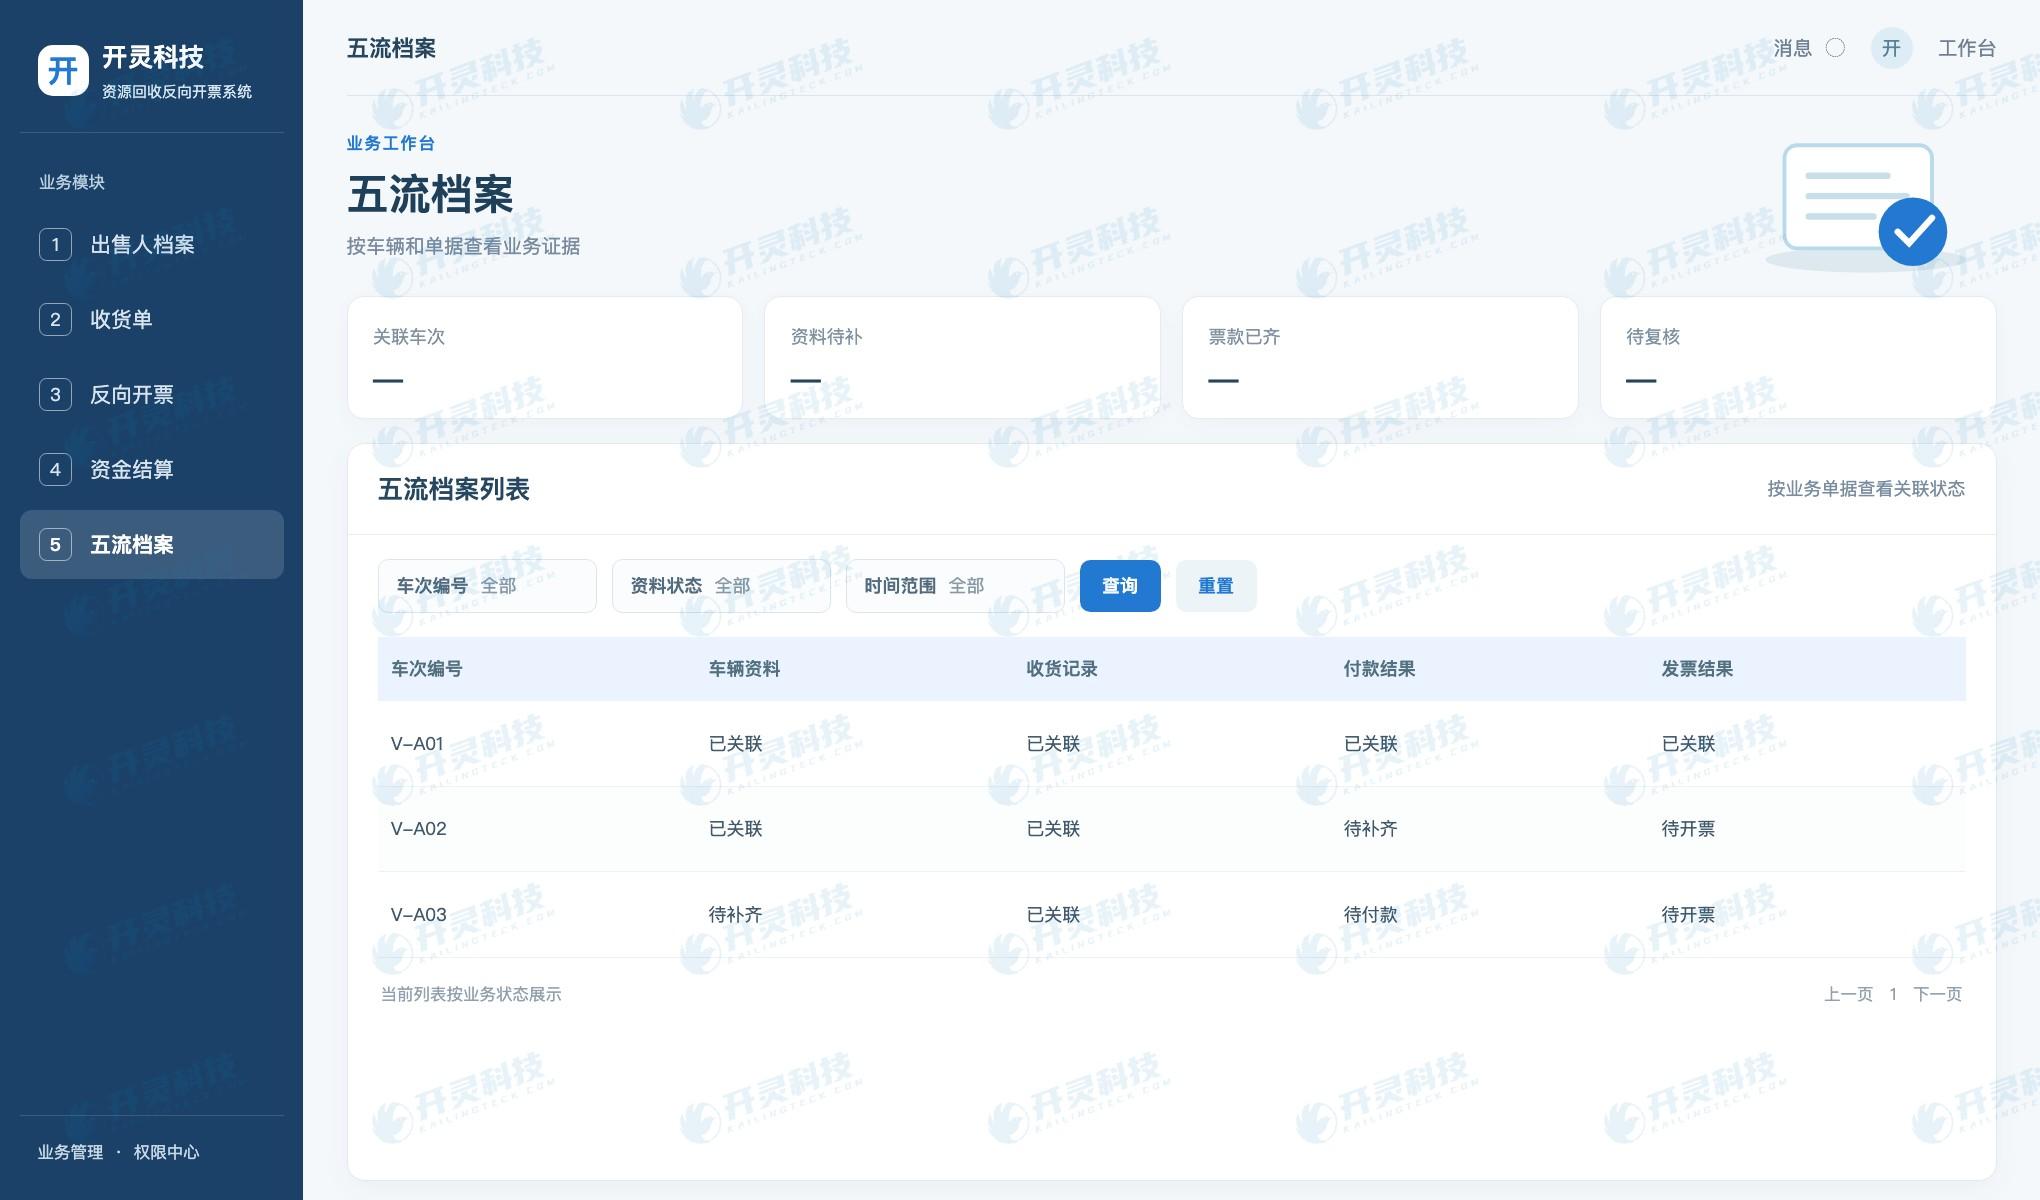
交易证据归集与追踪
▍把小件高频收购的例外管住
手机收购还需要考虑设备状态与售后退回。验机完成前的设备不要直接视为可售库存;发现锁机、功能故障或权属疑点时,状态应切换为待处理,并记录与出售者的沟通。若退回设备,库存数量和应付金额都要同步更新,保留原收购记录。
手机型号相近,靠纸箱编号容易串货。收购单可引用设备序列号、企业内部设备编码或批次标签,但采集和展示要遵守个人信息与设备数据管理要求。仓库扫码入库时核对原收购批次,出库时再记录渠道与单号,使单台或单批手机可以双向追踪。
一名出售者一次出售较多设备,业务人员应关注来源解释、交易频率和实际经营情况,财务再判断适用的票据处理。系统可汇总同一出售者的收购次数、数量和结算情况,提供复核线索,但不能只凭数量自动给出税务结论。
库存流转可能跨仓、跨门店。调拨、整备、拆件、销售和退回各有不同单据,财务不必在每次流转都重新建立出售人档案,但必须让后续库存记录能回到原收购。若设备卖出后出现质量争议,采购、仓储与售后也能沿同一设备链核实。
试点验收应让仓库随机拿起一台已入库手机,反查交货人、实际出售者、验机结果、付款和对应票据;再从一笔付款倒查涉及的设备。双向查询比看单向列表更能发现编号断点,特别适合多门店集中收购场景。
▍设备与资金对账的两个方向
仓库盘点时从设备或批次编码进入,确认该手机是待质检、已整备、在库、已调拨还是已出库,再找到原收购单和出售者。财务对账时从付款流水进入,确认资金覆盖哪些手机、是否有退货或调价。这两条路径要指向同一事实,才能处理小件多批的复杂性。
如果一个出售者在多个门店交易,平台可按自然人归集各笔收购,但仍要保留门店、经办人和设备明细。门店之间借用库存时,调拨记录不能写成一次新的收购;否则原货权和票据关系会被截断。
对疑似重复录入的设备,系统可提示相同设备编码或相近特征,由人工核对是否为退回后再次收购。避免“一见重复就删除”,因为退回、整备和再出售也可能产生合理的多次状态变化。
▍常见问题 FAQ
Q:交货人不是出售人时怎样建档?
A:分别记录角色和关系,并核实实际出售者及其收款资料。
Q:一单收购多台手机可以只留总价吗?
A:建议保留设备或批次明细及估价调整依据,以便退货、库存和结算复核。
Q:所有二手手机收购都能反向开票吗?
A:不能一概而论,应按企业资格、交易对象和适用税务规则判断。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:二手手机收购、五流合一、出售人核验、库存追踪、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京