
自然人开票怎么操作?2026年合规代开三步避坑
自然人开票怎么操作?2026年合规代开三步避坑
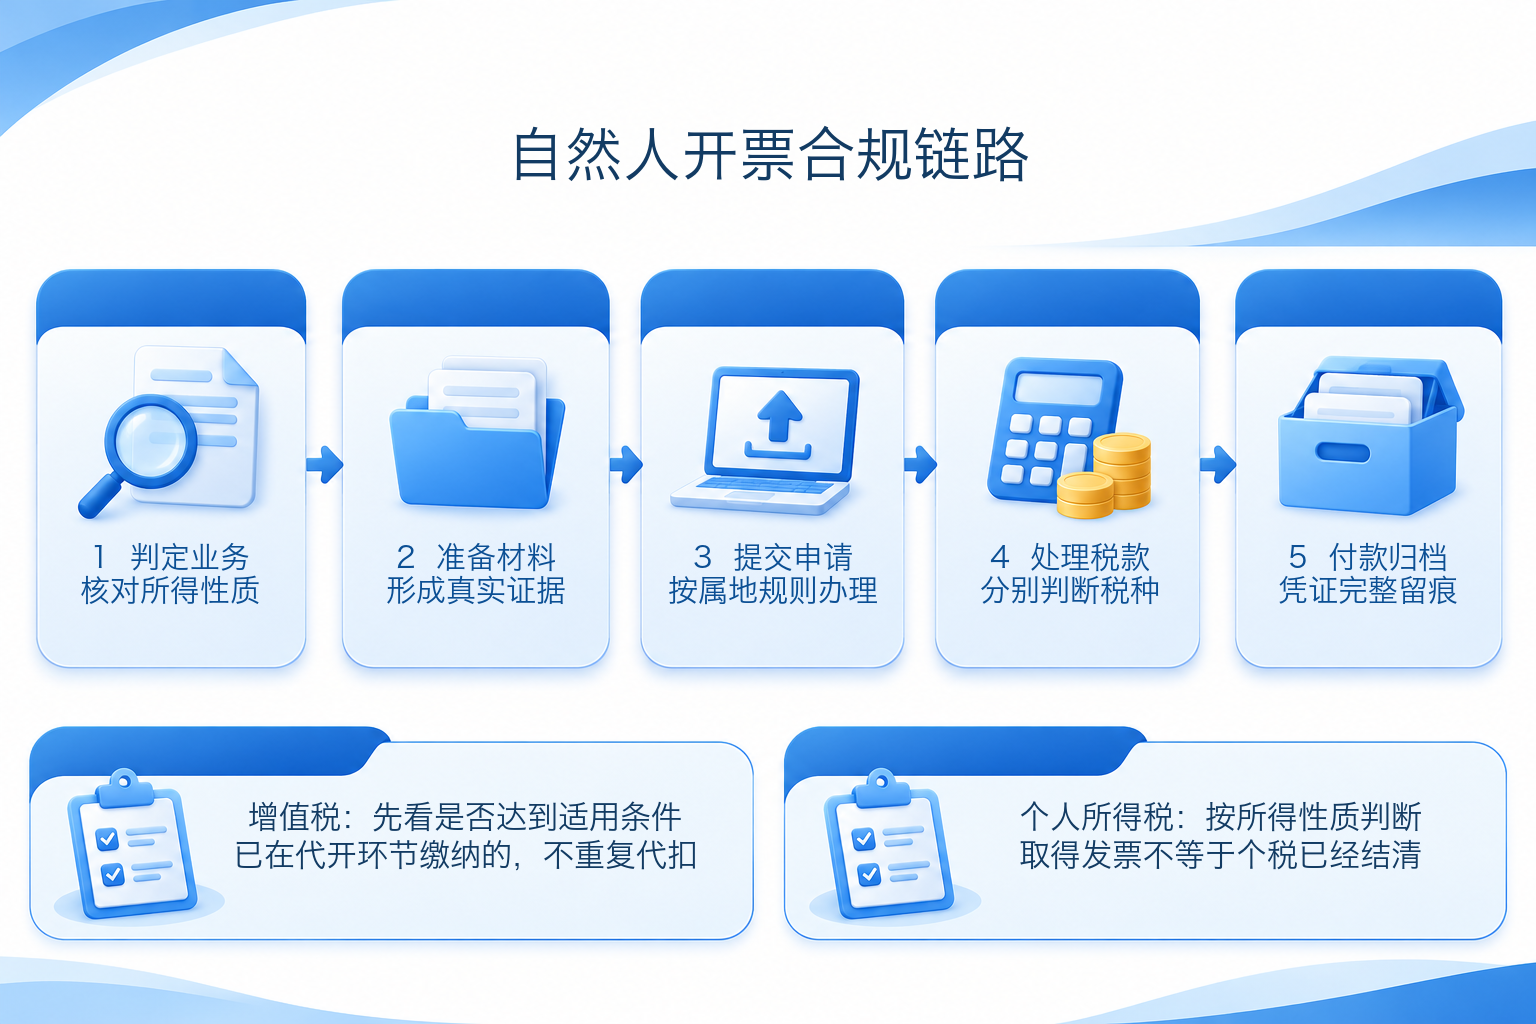
先判断真实业务与所得性质,再按属地税务机关要求准备材料并申请代开,最后由付款方分别核对增值税、个人所得税和会计归档责任。取得发票只是凭证环节完成,不代表所有税款都已结清。
企业向个人采购咨询、设计、运输、租赁等服务时,最容易把“开一张票”误当作全部合规。实际应把合同、履约、开票、付款、扣缴和归档看成一条证据链。入口名称、可代开项目和所需材料可能因地区、业务类型及申请人身份而不同,应以办理地电子税务局或主管税务机关当期要求为准。
▍第一步:先判断交易与所得性质
先确认个人是否与付款方存在任职受雇关系,服务是否独立完成,工具、成本和经营风险由谁承担,以及业务是否具有持续经营特征。工资薪金、劳务报酬和经营所得的判断依据不同,不能只凭发票品名,也不能因为个人申请了发票就直接认定为经营所得。合同名称与实际履约不一致时,应先按真实业务修正合同、验收和结算资料。
▍第二步:准备真实材料并按属地规则申请
通常应准备自然人身份信息、购买方开票信息、合同或订单、服务成果或运输单据等履约证明、结算金额及收款信息。具体资料、办理入口、可开项目和税费处理以主管税务机关要求为准。单笔偶发业务可优先查看电子税务局自然人业务或当地办税指引;批量业务可使用具备真实业务校验、权限留痕和资料归档能力的协同工具,但工具不能替代税务机关的审核与开具权限。
▍第三步:分别判断增值税与个人所得税
自2026年11月1日起,境内单位与自然人发生符合规定的应税交易,自然人与单一扣缴义务人当次(日)销售额达到按次纳税起征点的,境内单位按规定在支付价款时代扣增值税;自然人已在代开发票等环节缴纳增值税的,不再重复代扣。该规则有明确适用条件,不能概括为所有自然人交易一律由付款方代扣。
个人所得税需另行判断。属于劳务报酬、稿酬或特许权使用费的,支付方按现行预扣预缴办法履行义务;是否属于经营所得,应结合登记、经营实质和主管税务机关口径判断。发票、完税凭证和个人所得税扣缴记录不能相互替代。
▍批量办理时,系统应解决什么问题?
高频场景的价值不在“更快开票”,而在业务人员、财务和自然人之间形成统一资料清单,校验身份与交易信息,记录提交、退回、重提和税款处理结果,并把发票、合同、履约、付款和扣缴材料关联归档。开灵科技相关方案可按企业实际流程提供材料协同、批量处理和档案衔接能力,具体支持范围、税务接口与办理地区应在项目实施前以真实业务样本验证。
落地检查:业务定性是否有依据;合同与履约是否一致;开票渠道是否符合属地要求;增值税是否达到扣缴情形;个人所得税是否另行判断;发票、完税、付款与扣缴材料是否完整关联。
免责声明:本文为一般性业务参考,不构成税务意见。各地办理规则和个案事实可能不同,实际处理请以主管税务机关及专业人员意见为准。
官方依据:财政部 税务总局公告2026年第28号;国家税务总局天津市税务局2026年10月29日问答;国家税务总局公告2018年第61号相关预扣预缴指引。
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京