
供应商对账流程五步闭环,告别月底对不平
供应商对账流程五步闭环,告别月底对不平
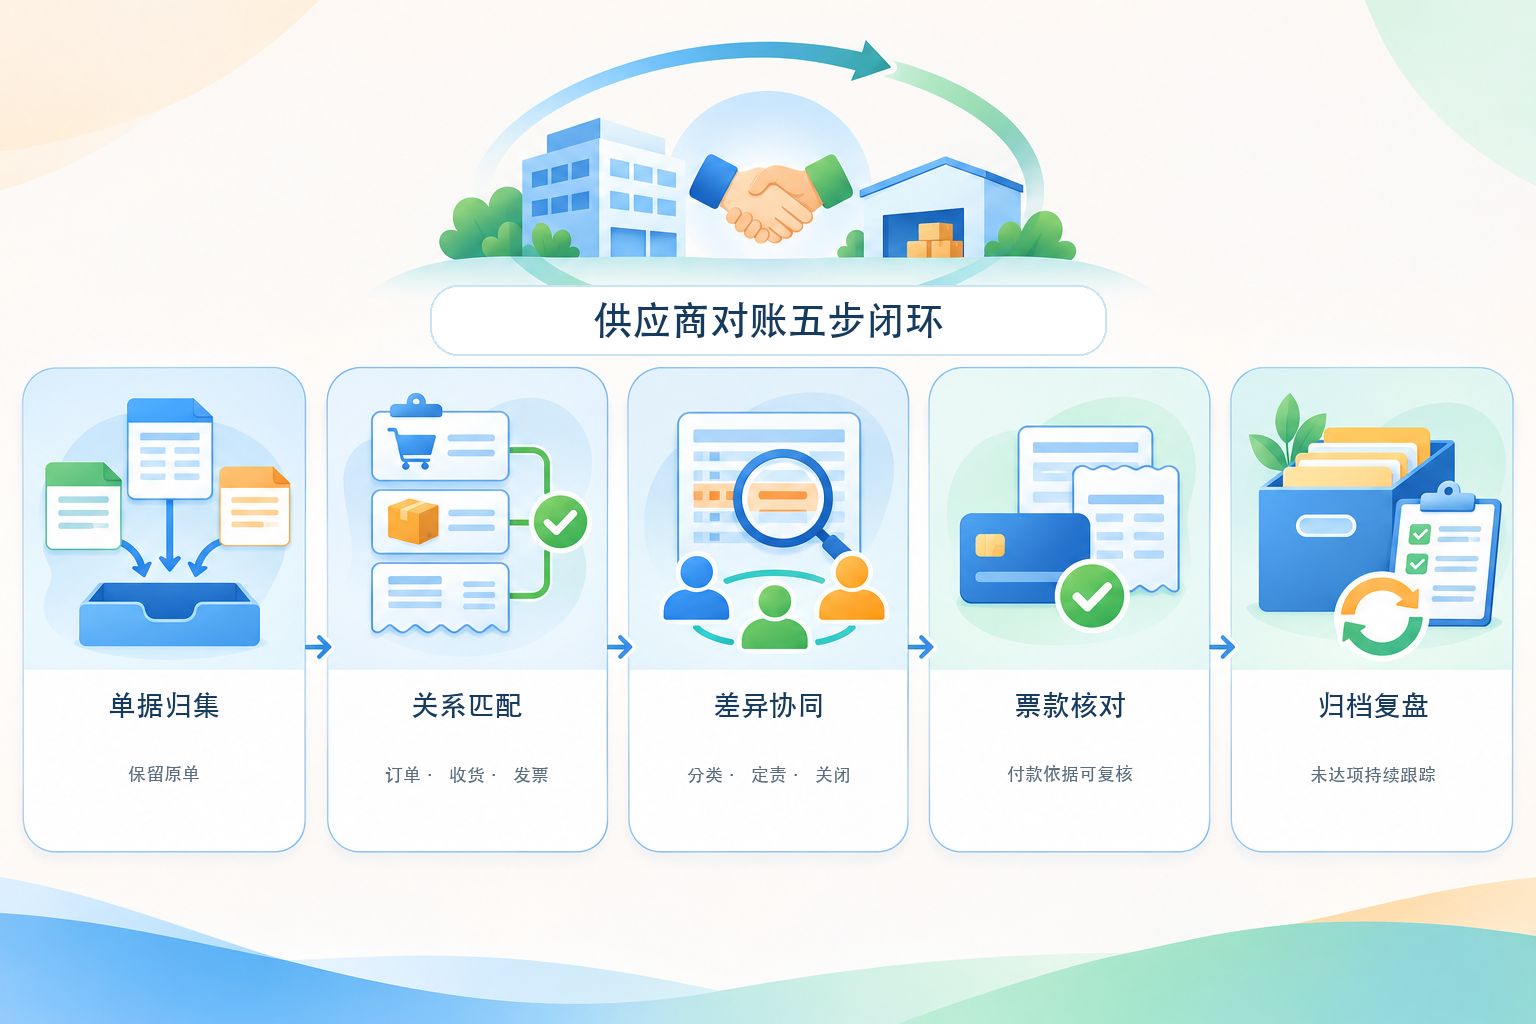
供应商对账不是月底把两个总数调成一致,而是让每笔待结算业务都能回答五个问题:原始单据在哪里、订单与收货及发票如何关联、差异由谁处理、付款依据是否充分、事后能否还原。可执行的流程是单据归集、关系匹配、差异协同、票款核对、归档复盘。
对账反复通常不是缺一张汇总表,而是采购订单、收货验收、退货、供应商结算单、发票和付款申请分散在不同系统与沟通工具中。财务看到发票却找不到收货,采购确认到货但价格调整未留痕,供应商又用自己的口径催款。要解决问题,应先统一证据与状态,再讨论自动化。
▍第一步:单据归集,先保留原单再统一字段
建议纳入采购订单及变更记录、送货或物流信息、收货入库、质量验收、退货单、供应商结算单、发票、付款申请和回单。归集时保留原文件与来源信息,再统一供应商编码、订单号、物料或服务项目、数量单位、含税金额、税额、业务日期和状态。
OCR可辅助提取纸质或影像单据字段,但识别结果需要规则或人员复核,不能把“识别完成”直接当成入账。开灵科技可按项目提供AI-OCR、进项发票管理和系统集成能力,具体数据来源、票种、授权与接口范围应在实施前确认。
▍第二步:关系匹配,按行核对订单、收货和发票
匹配不宜只比较月度总额。应先用订单号、物料或服务、数量、单价和业务日期建立行级关系,再核对含税金额、税额及红字或退货影响。输出至少分为一致项、差异项和未达项;未达项还要区分货到票未到、票到货未到、已退货未冲销等状态。
国家税务总局公告2024年第11号明确,数电发票信息可通过税务数字账户等方式流转。企业取得发票数据后仍需与真实采购、验收及付款记录核对,不能用一张发票替代业务真实性和审批证据。
▍第三步:差异协同,分类、定责、留证、关闭
差异应按数量、价格、税额、期间、重复、退货和单位换算等类别处理。数量差异查收货、验收及退货;价格差异查合同、折扣和调价审批;税额差异查票种、项目和红字处理;跨期差异则明确本期与下期责任。每类差异设置责任人、处理动作、截止时间和关闭证据。
关闭标准不是把状态改成绿色,而是原因可说明、影响可计算、责任可追踪、证据可回看。系统规则可以提示异常,但合同解释、货物验收和会计判断仍需相应岗位确认。
▍第四步:票款核对,付款前完成四项确认
付款前至少确认供应商主体和收款账户、已验收金额、可结算发票及税额、差异关闭或暂挂依据。对预付款、分期付款、质保金和部分到货,要把合同节点与本次付款范围单独列明。付款指令、复核、回单取得与账务处理应遵循企业资金制度和银行侧安全要求。
财政部企业内部控制配套指引要求企业结合实际明确采购、验收、付款等环节的职责和审批程序,并关注不相容岗位分离。开灵科技费控、发票和资金相关能力可按项目与现有系统衔接,是否支持具体银行、账户或自动制证,应以接口和联调验收为准。
▍第五步:归档复盘,未达项不能随结账消失
每期关闭后,应将对账确认、差异处理、发票、审批和付款回单建立可检索关系,同时把未达项带入下期持续跟踪。复盘关注高频差异供应商、长期未达项目、重复退回原因和规则失效点,用事实改进采购与结算流程。
财会〔2020〕6号要求,电子会计凭证用于报销入账归档时,应确保来源合法真实、系统可准确完整读取电子凭证及其元数据、设置必要审签程序并防止重复入账。仅保存打印件或扫描图片,不当然等于完整合规的电子归档。
▍验收时问这五句话
任取一笔付款,能否定位原订单和验收?任取一行发票,能否说明对应业务?任取一个差异,能否看到责任人与关闭证据?任取一个未达项,能否在下期继续跟踪?任取一份电子凭证,能否读取原文件、元数据和审签记录?五个问题都能回答,才算形成闭环。
官方依据:企业内部控制配套指引、国家税务总局公告2024年第11号、财会〔2020〕6号。
了解开灵科技发票、费控与电子档案方案:www.kailingteck.com 。
关于开灵科技
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:供应商对账流程、三单匹配、差异处理、票款核对、进项发票管理、电子会计档案、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京