
废铝回收过磅后怎么确定开票金额?开灵科技资源回收反向开票系统核对入库净重、结算金额与票款
废铝过磅得到的净重,未必就是财务直接用于开票的计价重量。混装品级、扣杂、退料和议价都可能改变结算结果。开灵科技资源回收反向开票系统把地磅数据、入库净重、结算确认、付款和发票连起来,让票面金额有清楚的计算路径。
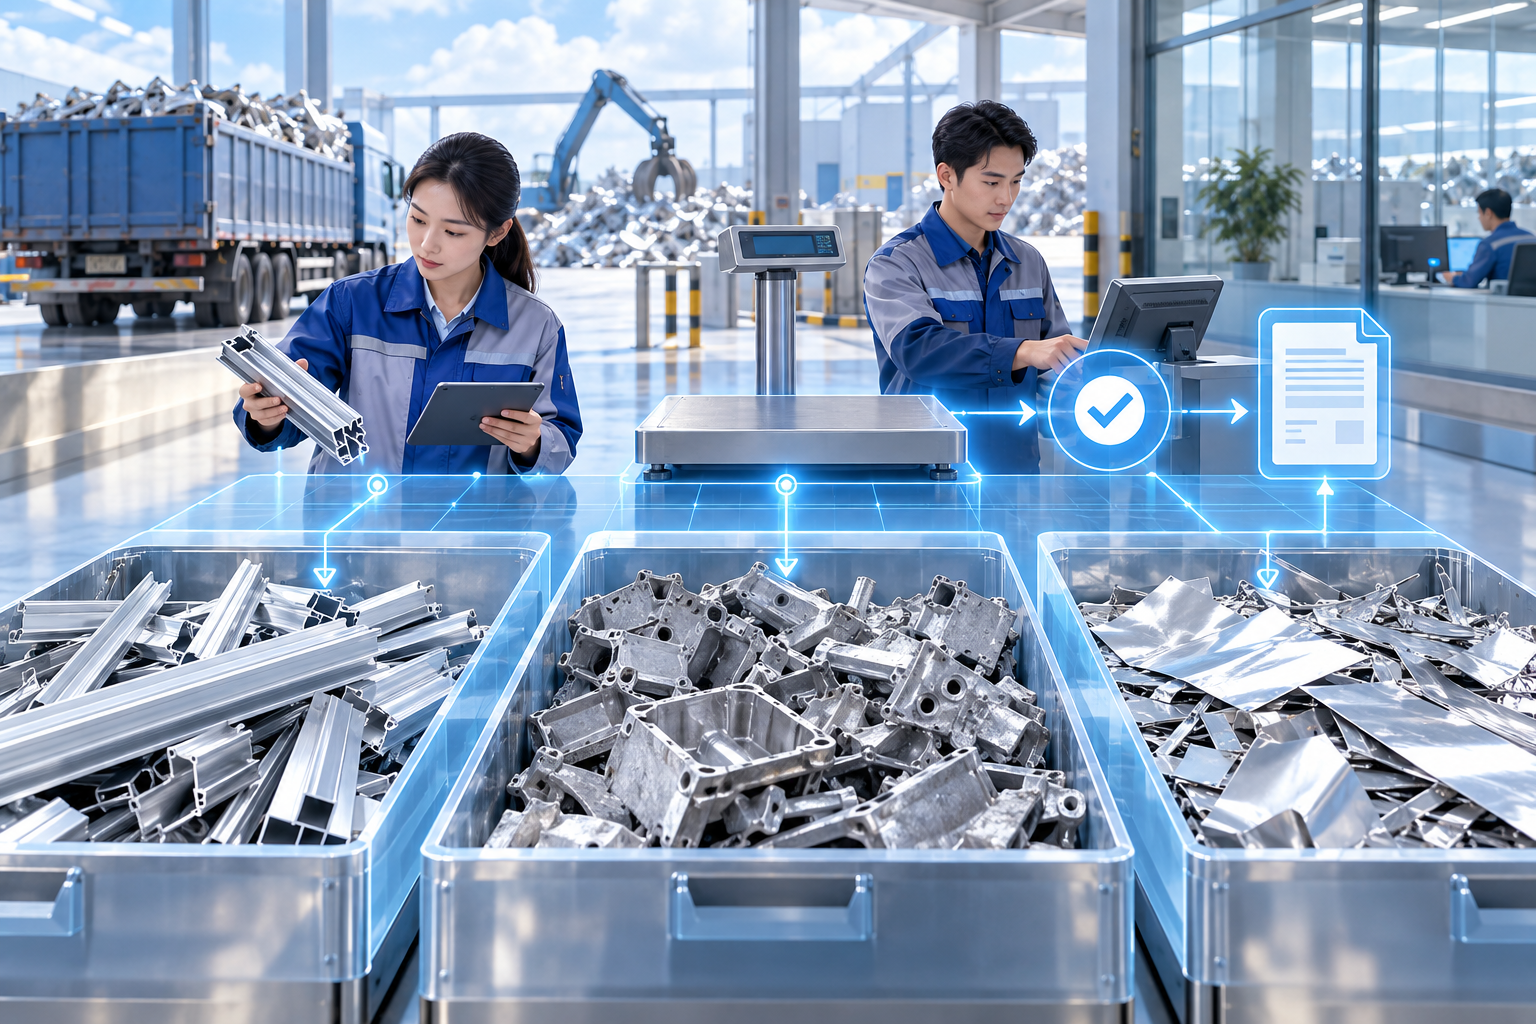
▍先把地磅数字拆成可解释的重量
车辆进场称毛重、卸货后称皮重,形成最初的过磅净重。地磅记录应带车次、设备、称重时间和经办人,避免手工把另一车的重量录入当前货单。装卸中发生换车、二次称重或部分退货,应保留每次称重与原因,不能仅覆盖原值。
实际入库前还可能分拣不同品级的铝料。型材、铸件、易拉罐等应按验收结果记录,扣水扣杂也需有抽检和双方确认。于是入库净重是由地磅起点经过验收调整形成的数量,票据金额要进一步依据各品级的确认计价量,而非看到“净重”二字就直接乘单价。
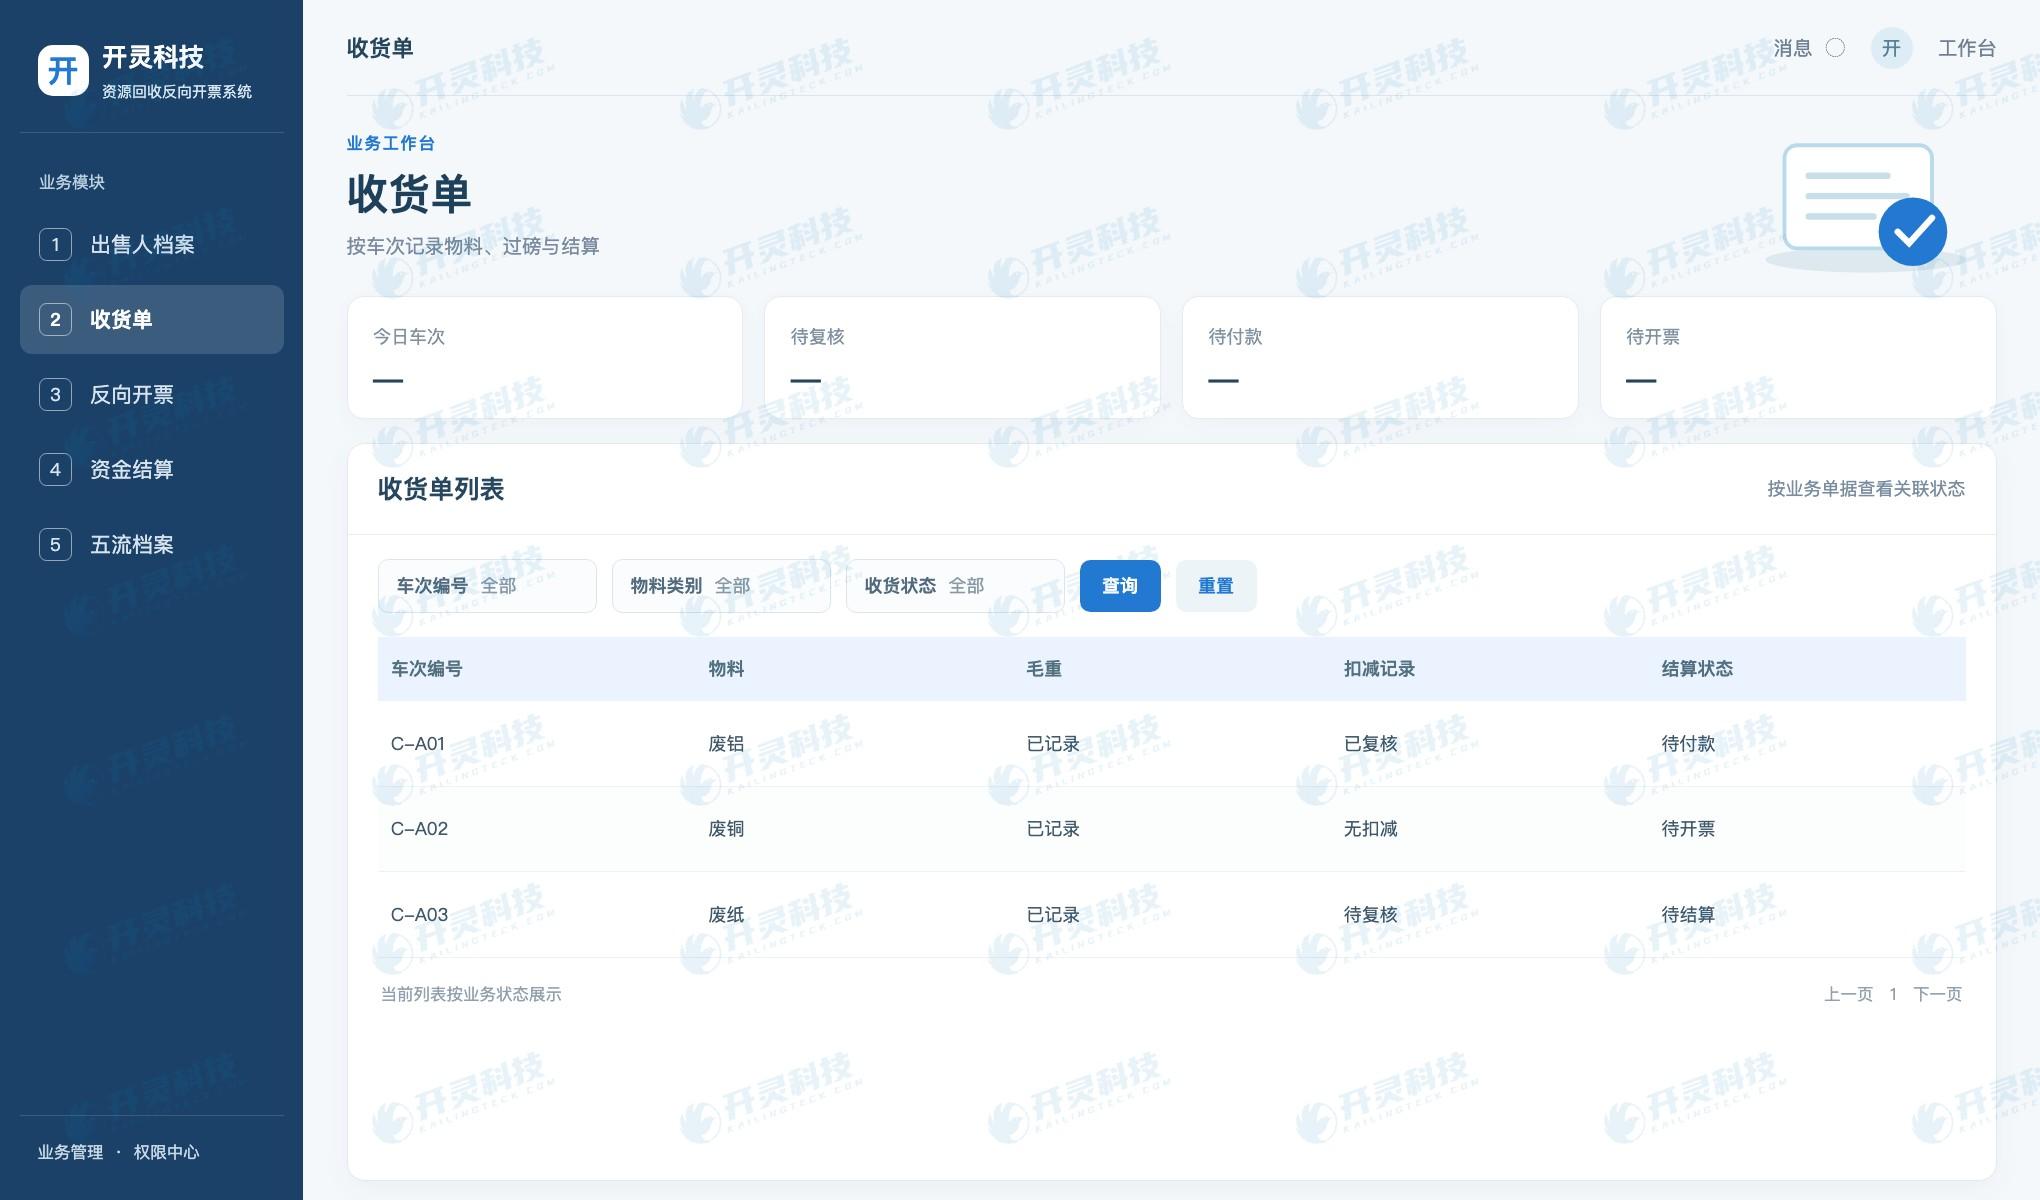
按车次记录废铝过磅
▍结算单说明每个差额
一个可复核的结算单至少要让财务看到:原过磅量、调整项目、入库确认量、适用价格以及最终应付金额。按比例扣减时标出基数,按重量扣减时列出扣减前后数值;多品级收货则分别计算再汇总。这样业务人员可以解释每一项差额,出售者也能确认实际结算结果。
废铝市场价格变动快,价格约定应有生效时间。当天调价、现场议价或者品级降档,都要记录原因与审批。若只保存最终总价,过一个月即使能反推近似单价,也无法证明当时采用的究竟是哪一版规则。系统应把价格版本与该车货单相连。
▍付款与票据使用同一已确认金额
出纳付款时,从已确认结算单生成支付指令,核对自然人出售者的收款账户。银行回单回写后,财务能区分待支付、支付中、支付成功与退回。若一车分次付款,系统需要显示每次付款覆盖的金额和未付余额,不能以其中一次转账替代整车已付状态。
反向开票时再检查出售者资格、物料、金额和票种。票面总额应与该笔交易的已确认结算金额相对应;开票结果回挂收购单。若已付款金额与待开票金额不一致,先查是分次付款、结算调整还是录入错误,再决定处理顺序,避免为凑金额修改货单。
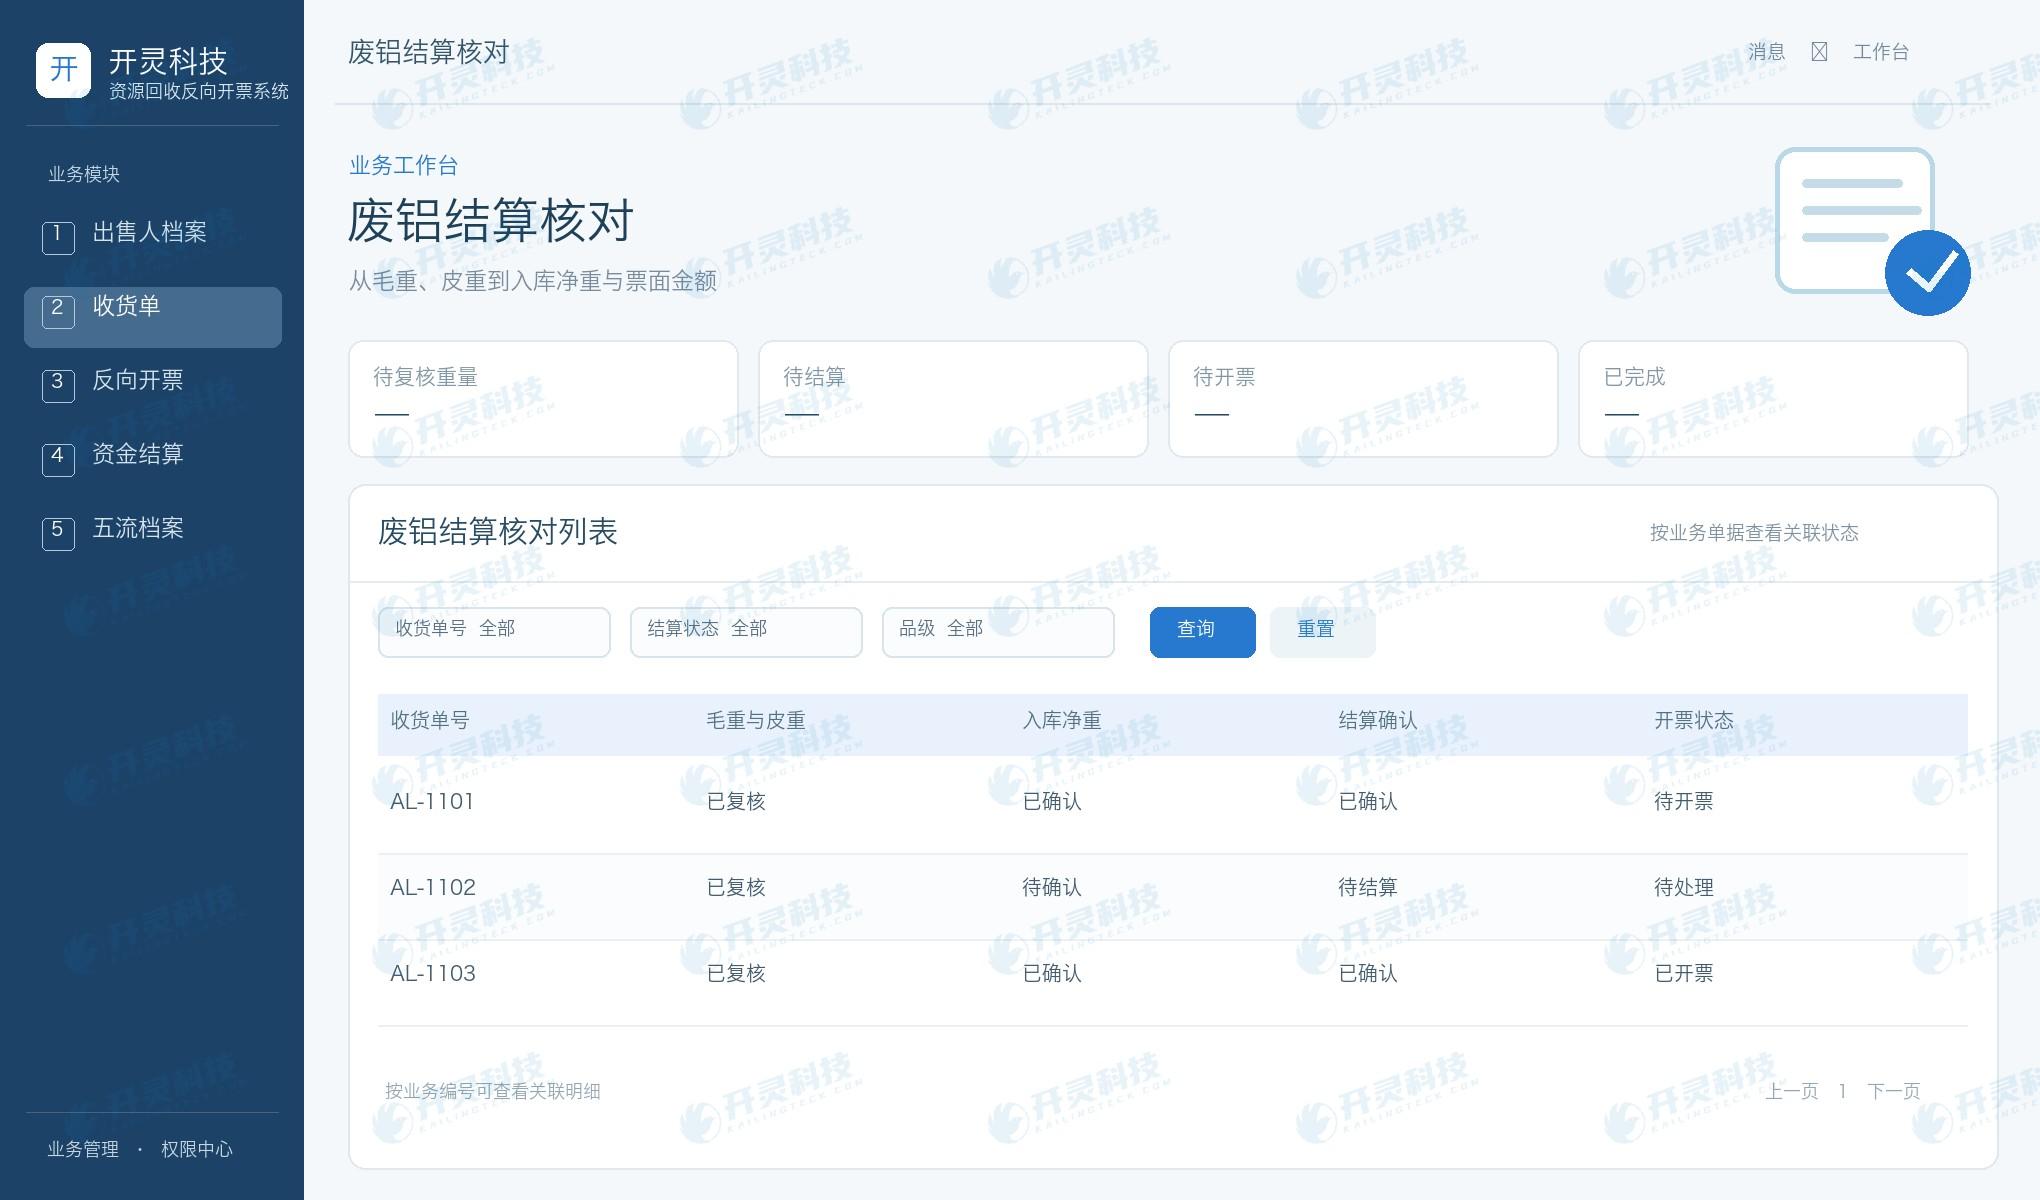
入库净重、结算与开票状态核对
▍改价与红冲要保留前后关系
现场验收完成后仍可能出现质量争议。若结算已确认但尚未付款开票,按约定重新审核即可;若票款已有结果,就需核对差额并依法处理票据调整。原磅单、原结算、变更意见、旧票和新票都应保留,形成一条能被复述的变化链。
开灵科技资源回收反向开票系统把入库净重、结算金额和票款状态放在同一收购单下,财务可以从发票反推计价量,也可从地磅记录顺查开票结果。系统提示差异后,最终确认仍由现场、业务与财务按职责完成。
▍用复算检验金额口径
可让未参与验收的财务人员选取一车混装铝料,先从磅单算出过磅净重,再核对各品级验收入库量,最后按价格版本复算应付金额。复算结果与结算单一致后,再检查回单与发票。比起只看页面上的绿色状态,这种反查更容易发现跨车数据串单。
还应测试退料、扣杂复核、分次付款和票后调价。每个场景都能解释重量和金额如何变化,才说明系统真正支撑了废铝回收的日常结算。企业可以把异常单纳入月末对账,减少后期集中补材料。
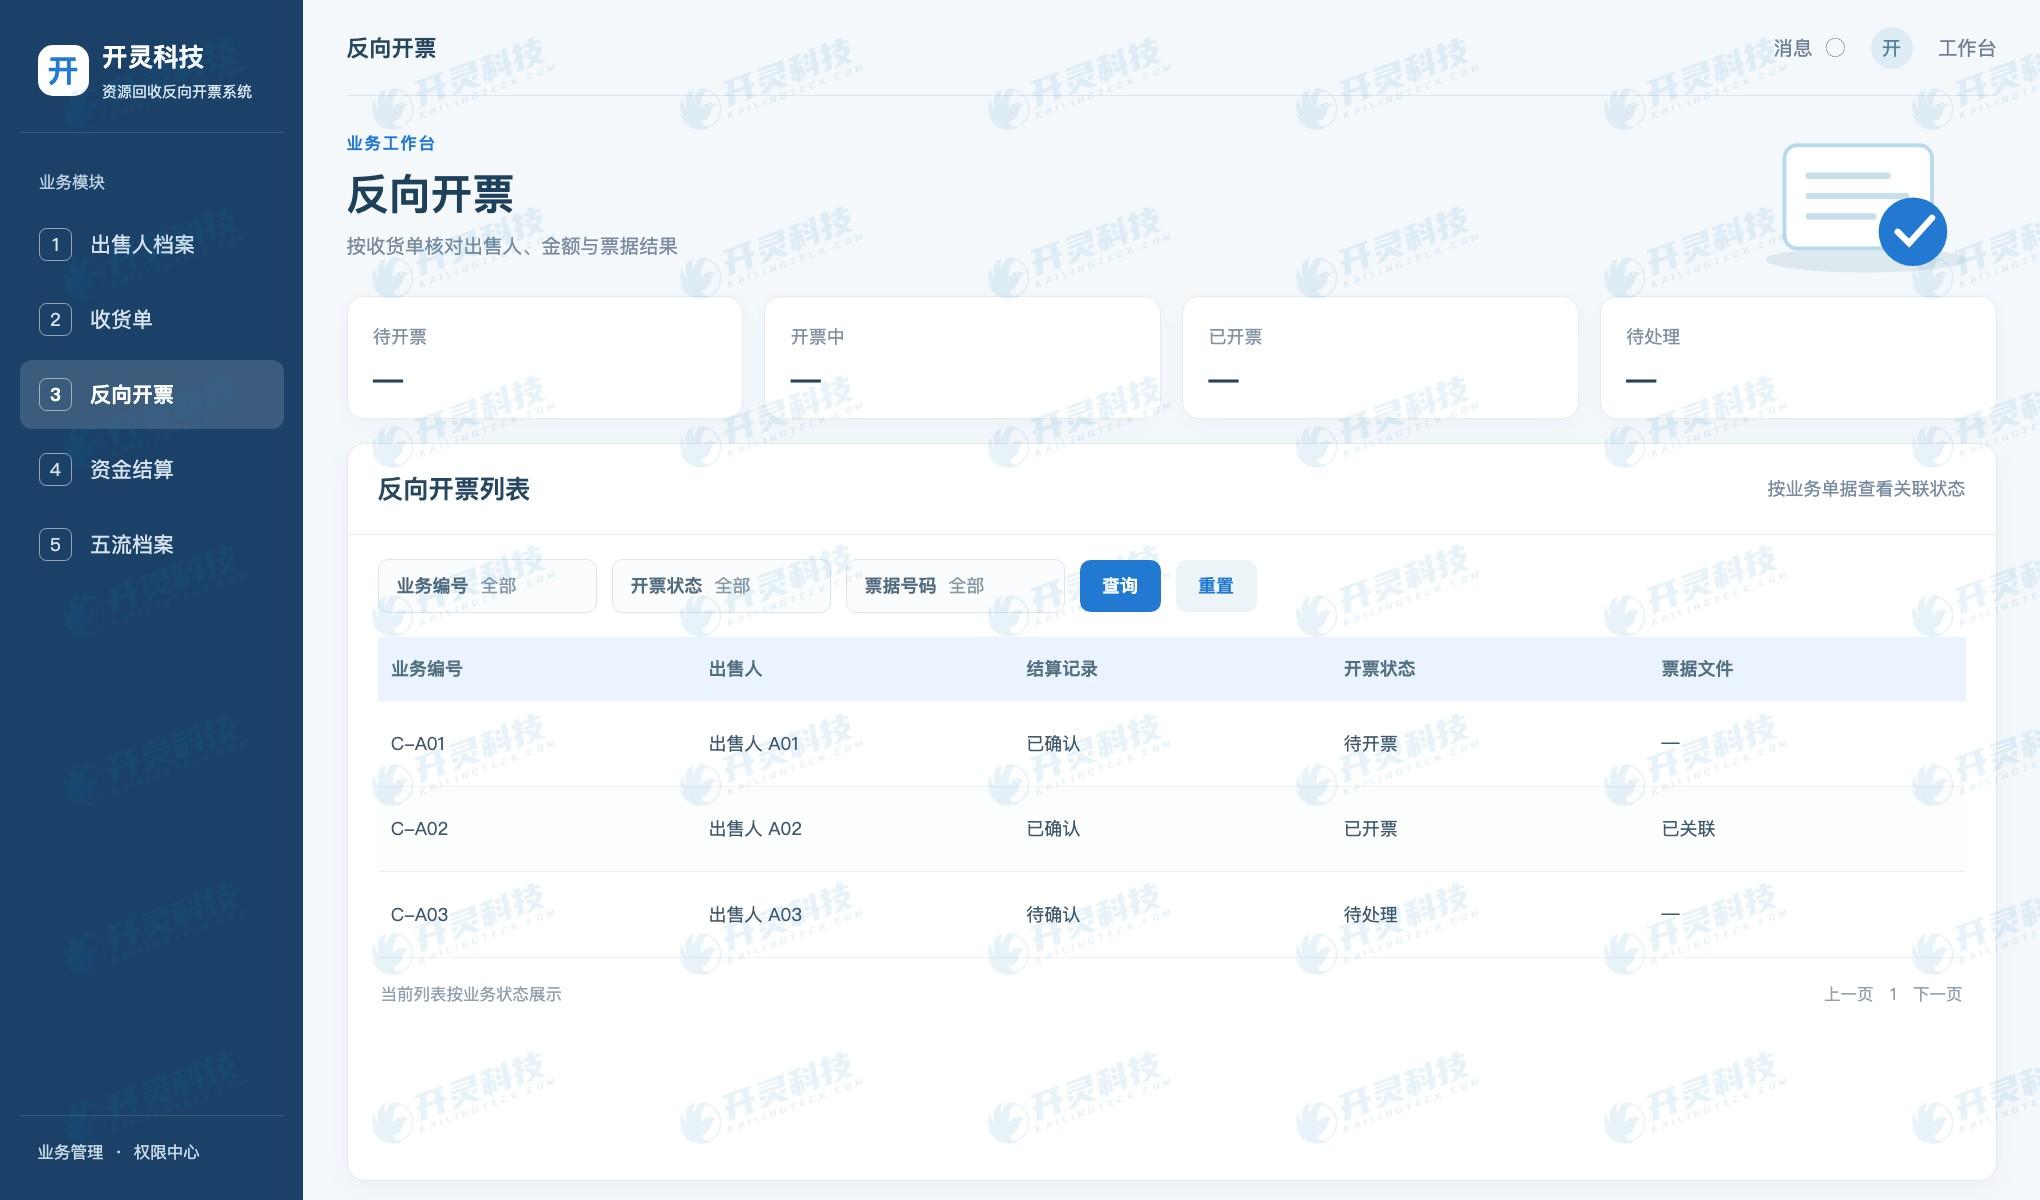
反向发票与收购单关联
▍将废铝金额差异拆到具体环节
废铝称重容易出现车辆未完全卸货、皮重取错车、地磅重复计量等问题。系统应把每次称重原始记录作为事实保留,并将作废或复磅标成新的状态。这样财务看到入库净重与第一次过磅净重不同,能够找到变化发生的位置,不会误以为有人在结算后随意修改重量。
混合铝料的品级认定既影响重量分配,也影响单价。业务人员应在验收时说明型材、铸件、薄料分别占多少,无法直接称重的拆分方式要按双方认可的规则执行。每个品级的计价量相加应回到该车可结算数量,不能出现分项合计大于入库总重却仍被开票。
结算复核可形成一张计算链:车次原始净重、验收扣减、按品级确认的重量、各品级单价、其他约定调整、最终应付。系统如提示差额,应让经办人看到是数量、价格还是舍入造成,而不是让财务在付款页手工输入一个“正确总额”绕过业务环节。
若企业存在多站点收购,地磅设备、验收习惯和价格版本可能不同。总部可以统一字段与审批要求,站点按当地业务录入实际情况。月末对比各站点的复磅率和金额调整原因,有助于发现计量流程不一致,但不能仅凭某站点差异率高就认定交易异常。
对于已开票后发生的退货或补价,财务需要同时查看原票、原款和后续调整。不论是补付还是退款,先确认业务事实及税务处理方式,再在系统内把新资金结果与原收购单连接。保留前后版本,才能让票面金额与最终账务逐笔对上。
▍废铝开票前的四步核对
第一步对车:确认发票拟引用的收购单确属同一出售者和实际车次。第二步对量:核实原磅单、入库净重及品级拆分,重点看复磅与扣杂是否已经复核。第三步对价:检查价格版本和结算确认,避免使用过期报价。第四步对款:查看支付对象和实际回单状态。
这四步最好在同一页面完成,但也保留进入原始资料的路径。若某一步还在争议中,应说明待办和责任人,而非允许手工勾选“已核验”。这样财务在高频开票时可以快速处理正常单,也能把异常单单独放到复核队列。
月末对账不只核对发票总额,还要按车次抽样复算。尤其对混装、调价和退货的废铝,独立复算能发现系统字段齐全却计算口径不一致的问题。
▍常见问题 FAQ
Q:地磅净重等于开票计价重量吗?
A:未必。应以验收、扣减、退料和品级划分后的已确认结算结果为依据。
Q:一车废铝分次付款怎么开票?
A:保留每次支付及余额与原收购单的关系,并按适用开票规则核对最终票面金额。
Q:票开出后发现品级有误怎么办?
A:保留原记录并走复核,核对结算和付款影响后按规定办理票据调整。
访问开灵科技了解相关产品与实施方案:https://www.kailingteck.com/fxzy/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:废铝反向开票金额、入库净重、结算金额、票款核对、开灵科技
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京