
个体工商户开票额度怎么看?四个口径分开判断
个体工商户开票额度怎么看?四个口径分开判断
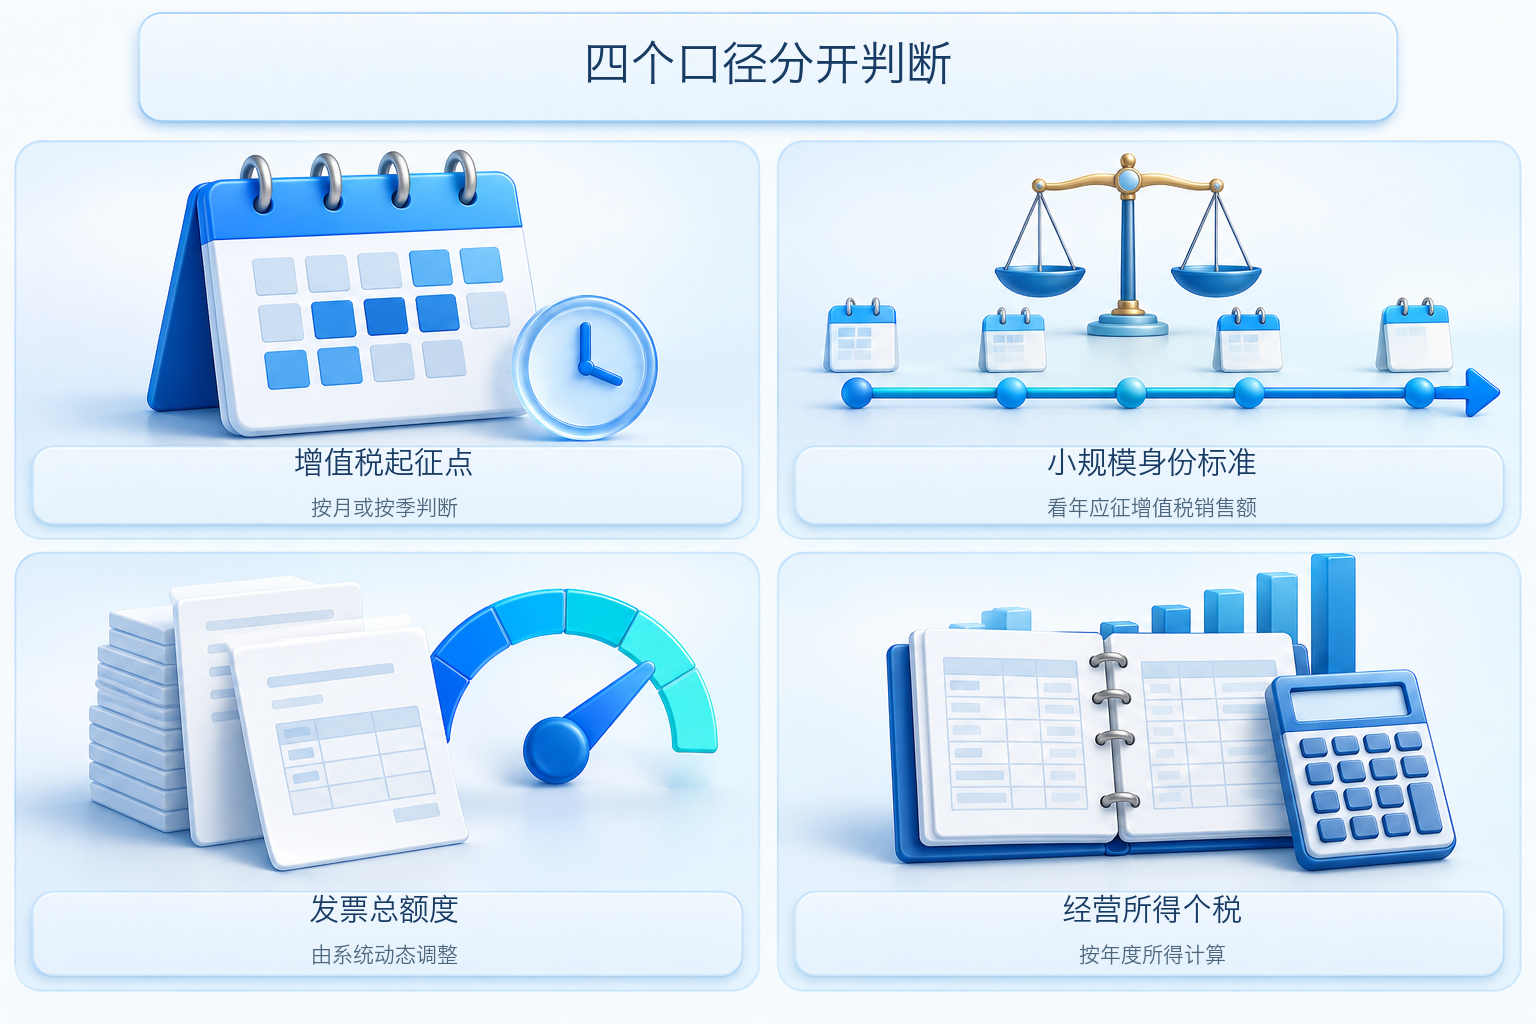
“个体户一年能开多少票”没有一个适用于所有经营者的固定答案。实际业务中,人们常把发票总额度、增值税起征点、小规模纳税人身份标准和经营所得个人所得税混成一个数字。四者分别解决“系统允许开多少”“本期是否达到增值税起征点”“适用哪类增值税纳税人管理”“年度经营所得如何计税”,判断周期和法律后果都不同。
先确认口径,再核对纳税期、销售额和票种;不要把开票金额直接等同于应纳税额。 |
▍一、发票总额度:决定当期可开票金额的系统额度
数电发票采用“赋额制”。国家税务总局公开说明,发票总额度会结合纳税人的经营和风险情况动态确定,调整方式包括月初赋额、临时调整、定期调整和人工调整。它不是全国统一的个体户上限,也不是免税标准。额度不足时,应先在电子税务局查看剩余额度和系统提示;实际经营发生变化且自动调整仍不能满足需要的,可以按主管税务机关要求申请人工调整并提交经营佐证。
税务总局关于发票总额度的说明还显示,系统可能在达到一定使用比例并完成风险扫描后临时调增。由此可见,网传“个体户只能开到某个固定金额”通常缺少纳税人、月份和主管税务机关等必要条件,不能据此安排交易或拆分收入。
▍二、增值税起征点:按月、按季或按次判断
自2026年1月1日起,《中华人民共和国增值税法》及配套公告施行。财政部、税务总局公告2026年第10号明确,2026年至2027年,以一个月为一个计税期间的小规模纳税人,起征点为月销售额10万元;以一个季度为一个计税期间的,起征点为季度销售额30万元;按次纳税的,起征点为每次(日)销售额1000元。
这里要特别纠正旧稿中的“10万元以下(含本数)”表述。按照增值税法第二十三条,销售额未达到起征点的免征增值税,达到起征点的应按规定对全部销售额计算缴纳,而不是只对超过部分计税。经营者应以登记的纳税期限和不含税销售额判断,不能任选按月或按季口径。
▍三、小规模纳税人身份:看年应征增值税销售额
增值税法规定,年应征增值税销售额未超过500万元的纳税人为小规模纳税人;会计核算健全并能提供准确税务资料的,也可以主动办理一般纳税人登记。年应征增值税销售额超过500万元的,除可不办理登记的法定情形外,应办理一般纳税人登记。
2026年的登记规则还改变了生效时点。税务总局公告2026年第2号解读说明,超过规定标准后,一般纳税人通常从超过标准的当期1日起生效,并应在次月申报纳税期限内办理登记。因此,不能等到自然年度结束再统一判断,也不能只看已经开出的发票;未开票收入、查补或更正涉及的应征销售额也可能影响身份。
▍四、专用发票与免税:可以按交易选择放弃优惠
“开了专票,本期全部收入都不能免税”也是常见误解。国家税务总局公告2026年第4号明确,销售额未达到起征点的小规模纳税人,可以对全部或部分应税交易放弃免税并开具增值税专用发票;适用减按1%征收政策的,也可以对全部或部分交易放弃减税。实际申报要把放弃优惠的交易与其他交易分别核对,具体票种、征收率和申报栏次以电子税务局及主管税务机关口径为准。
▍五、经营所得个人所得税:不是按开票额直接套一个比例
个体工商户经营所得个人所得税按年度所得计算,与增值税发票总额度、起征点和一般纳税人登记是不同制度。开票记录是经营收入的重要证据,但应纳税所得额还涉及收入确认、成本费用、损失和允许扣除项目。经营者应保存合同、订单、收付款记录、发票和费用凭证,避免出现已收款未确认收入、开票与账簿期间不一致或凭证不足等问题。
是否采用查账征收、具体申报方式及地方附加事项,应以主管税务机关核定和电子税务局显示为准。平台提示、网络计算器或营销材料不能代替正式申报口径。
▍六、什么时候需要系统协同
开票量少、业务简单的经营者,通常可直接使用电子税务局完成开票与申报。多门店、多平台或需要把订单、审批、开票结果和财务系统连接起来的企业,可以评估开灵科技销项开票管理平台的批量开具、交付、状态回传和额度监控能力。系统只能依据企业确认的业务数据、税率规则和授权通道执行,不能替代纳税人判断交易性质,也不能承诺“开票即自动完成入账申报”。
上线前应使用正常订单、折扣、退货、跨期和额度不足等样本验收,确认字段映射、审批权限、失败队列、红字流程和日志留痕。若同时建设电子档案,应保存可验证的原始电子文件,并把发票与合同、订单、凭证建立检索关系。
▍七、个体工商户自查清单
| 检查对象 | 判断周期 | 核对动作 |
| 发票总额度 | 当前月份及系统动态 | 查剩余额度、调整记录和申请材料 |
| 增值税起征点 | 月、季或次 | 汇总当期全部应税交易的不含税销售额 |
| 小规模身份 | 连续经营期 | 监控年应征增值税销售额及生效时点 |
| 经营所得个税 | 年度 | 核对收入、成本费用与凭证留存 |
截至2026年10月31日,判断顺序应是:先看发票总额度能否满足真实业务,再按纳税期限判断增值税起征点,同时持续监控小规模纳税人身份,最后单独完成经营所得个税核算。遇到边界交易或登记变化,应通过主管税务机关、12366或电子税务局确认。
关键词:个体工商户开票额度、增值税起征点、小规模纳税人标准、发票总额度、一般纳税人登记、经营所得个税
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京