
电子会计档案保管期限怎么管理?开灵科技电子会计档案管理系统分类配置期限并管理到期鉴定
财务凭证、账簿、报表和其他会计资料的保管期限不同。如果系统只给所有档案填一个年数,到期清单就没有管理意义。开灵科技电子会计档案管理系统按档案类别配置保管期限,把起算、到期提醒、鉴定和后续处置放进连续管理过程。
▍先按档案类别确认适用期限
《会计档案管理办法》(财政部、国家档案局令第79号)把会计档案保管期限分为永久和定期,定期一般分为十年、三十年。具体资料应按办法附表、单位实际业务和适用制度确定,不能把所有电子文件统一设为三十年。
系统建立规则时,先整理凭证、账簿、财务会计报告及其他会计资料的类别,再明确每类的期限、责任部门和起算方式。纸质与电子形态不应造成同类档案保管规则随意变化。
开灵科技电子会计档案管理系统可按门类配置期限。规则由单位确认后再导入系统,留存生效日期和版本。遇到新业务单据或分类调整,档案人员应先确定类别,不靠文件名猜期限。
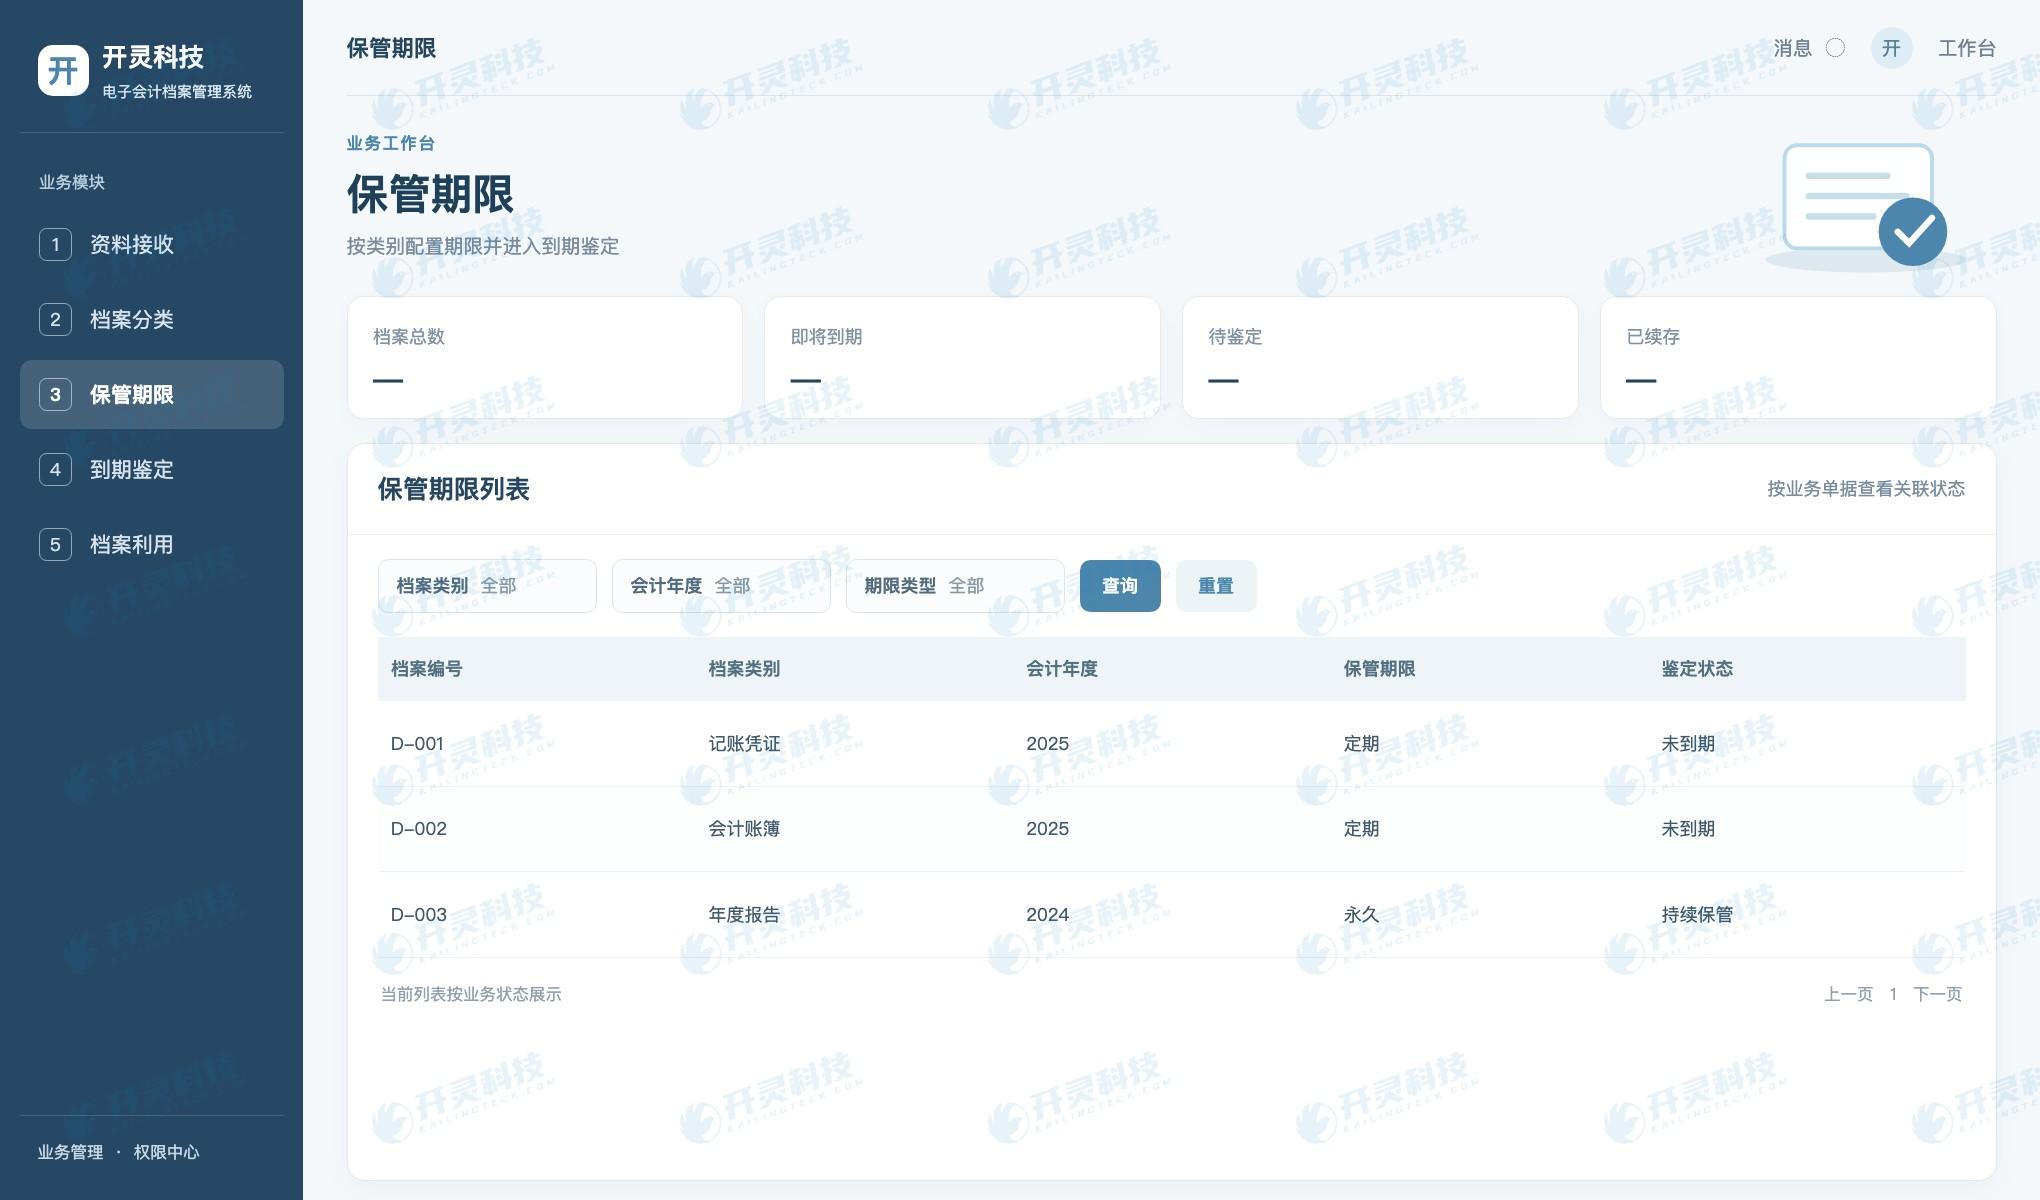
会计档案期限配置与分类
▍起算日期和变更记录要准确
第79号令规定会计档案保管期限从会计年度终了后的第一天起算。系统接收日期、凭证日期和正式起算日期可能不同,不能用文件上传时间直接推算到期。跨年度补录或历史档案迁移时尤其需要逐项核对。
归档时可由业务系统传来年度、类别和原单据编号,档案系统据此赋予期限。分类错误或年度填错的,应走更正流程,保留原值、改动理由和审批人,以免到期清单悄然变化。
保管期限调整要考虑现有档案的适用规则与单位制度。系统能批量维护规则,但批量操作前应预览受影响范围,抽样检查不同年度和不同类别,避免一次配置错误波及全部档案。
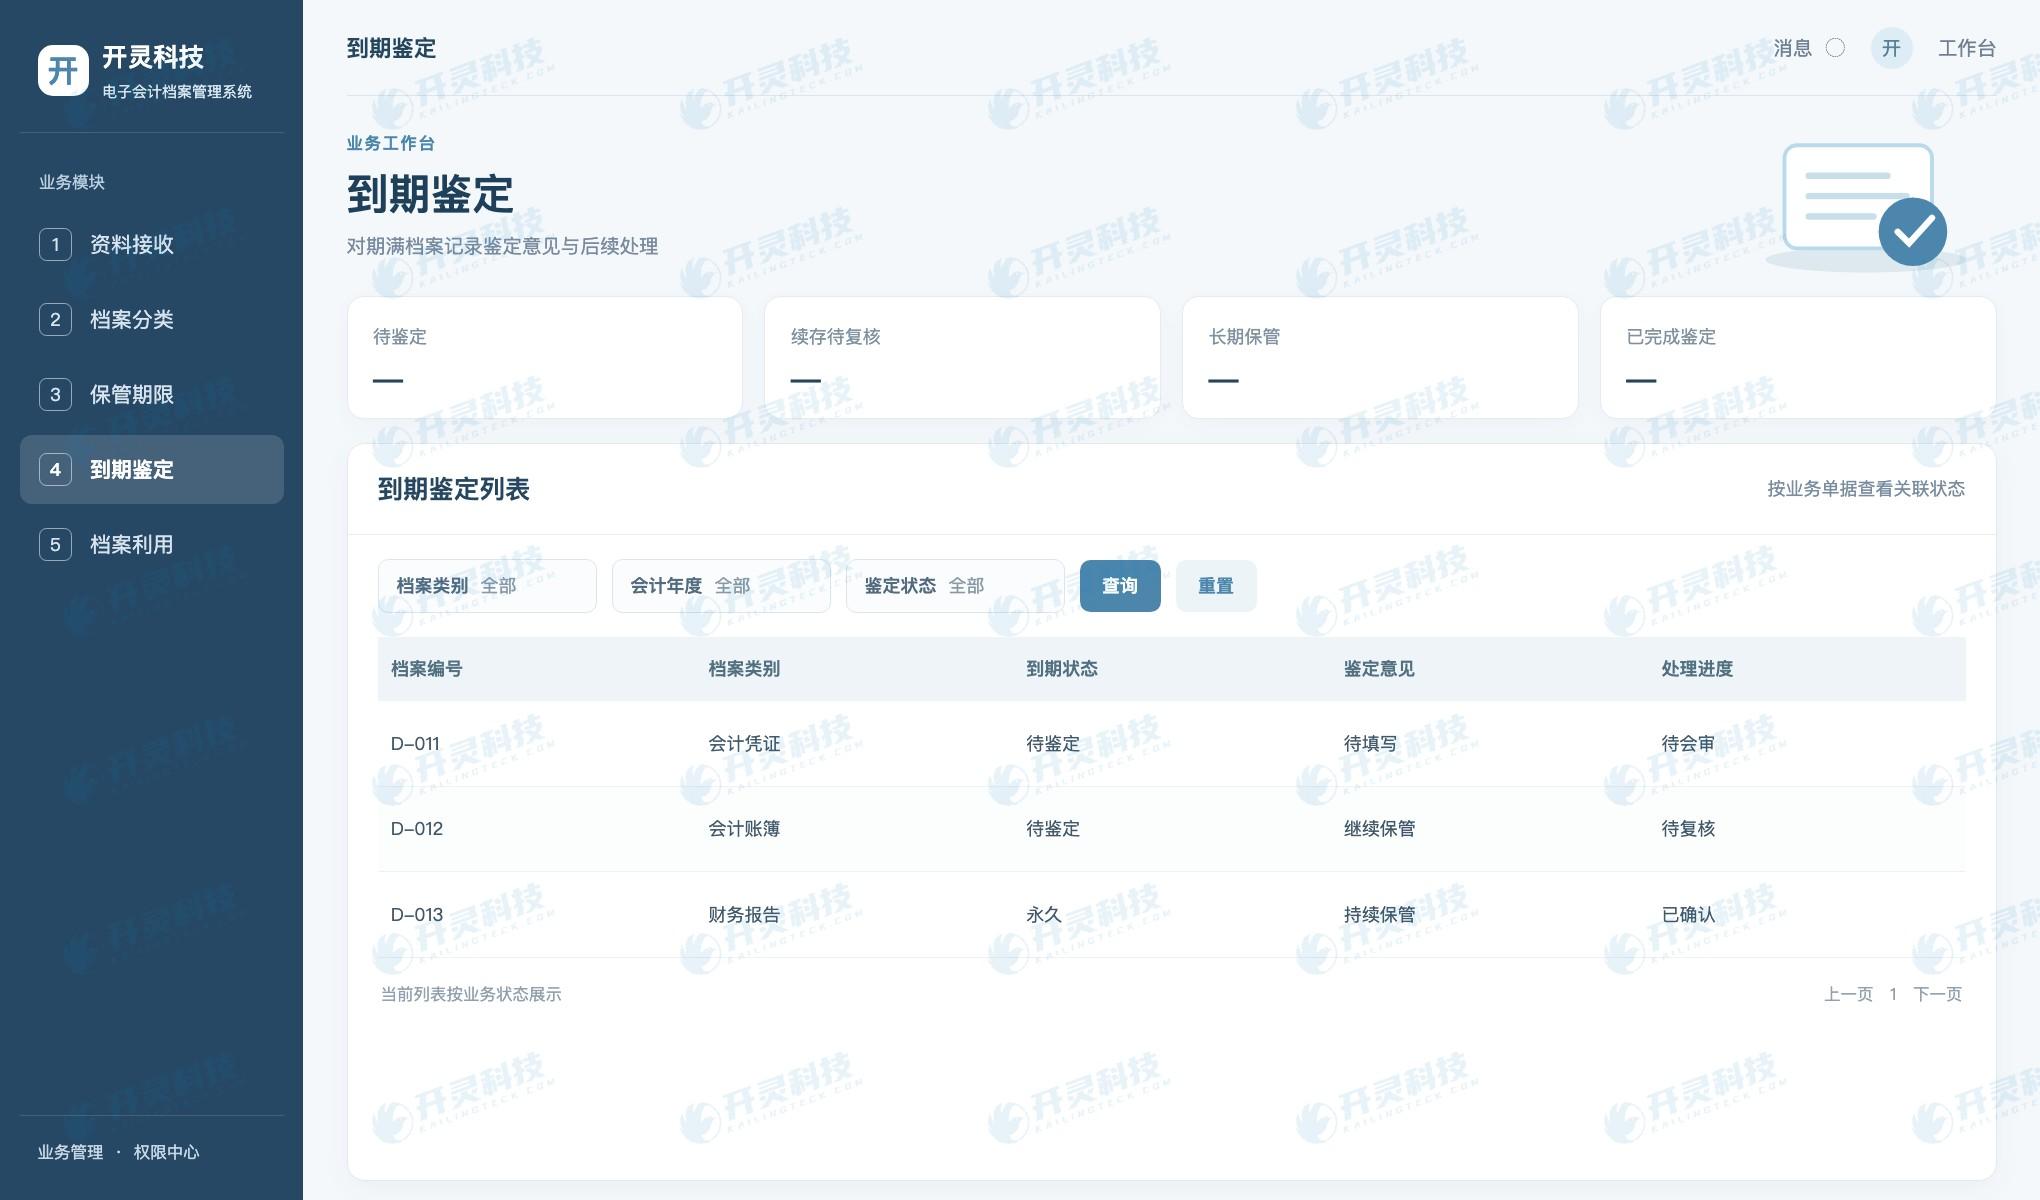
到期鉴定意见与处理状态
▍到期不是自动删除,而是进入鉴定
保管期满的会计档案应开展鉴定。仍有保存价值的,应重新划定保管期限;确无保存价值的,才可按规定进入销毁程序。涉及未结清债权债务等未了事项的会计凭证,还需按规定继续保管至事项完结。
到期清单应显示档号、类别、年度、应保管期限、已保管期限和关联业务状态。档案管理机构牵头,会同会计、审计等相关人员鉴定;意见、审核和处理结果留在档案对象上。
开灵科技系统可把到期提醒、鉴定意见、续存或待处置状态关联起来。提醒只负责让相关人员及时处理,不能自动作出销毁决定,也不能用软件里的一个按钮替代单位审批与监销程序。
▍从归档到利用都保留期限线索
费用报销、ERP凭证与发票等资料进入档案系统时,需带上单据编号、会计年度和分类字段。档案人员可以从凭证追到原始票据,也能查看该卷宗的保管期限和到期状态。资料缺失或类别待定的,先进入待整理清单。
日常调阅应按权限办理,利用记录与档案本身的期限规则分开保存。到了鉴定阶段,审计或法务仍在使用的资料应进入人工判断,不因时间到点而从检索结果里消失。
开灵科技电子会计档案管理系统把分类、期限、到期鉴定和处置记录串起来。企业可先选择凭证、账簿和报表各一组样本,核对分类、起算和到期清单,再扩展到历史档案。
▍到期鉴定从清单到处置的完整记录
档案系统在到期前形成清单,档案人员先排查类别、年度和期限配置是否正确,再核对是否存在未了事项、审计调查、合同争议或其他继续保存原因。清单中的每个档案对象应能打开相关凭证和业务材料,鉴定人员不必凭一个文件名判断价值。
鉴定会议形成的意见应与档案编号关联。决定续存的,记录新的期限及依据;拟销毁的,进入清册、审批和监销流程。第79号令对有关程序与角色有明确要求,系统可以承载记录和流转,单位仍应按适用制度组织执行。
电子档案的副本、备份和索引也要纳入处置范围。若主记录显示已销毁,仍有未纳入管理的副本可以随意访问,处置就没有真正完成。企业应先建立备份策略与处置规则,再由系统执行和记录相应动作;涉及长期保存的档案则检查可读性与迁移安排。
做一次历史档案迁移试点时,选取不同年度的凭证、账簿和报告,核对原分类、起算日、到期日、鉴定状态及调阅权限。开灵科技电子会计档案管理系统把期限与生命周期联系起来,企业日后面对审计或档案检查,能够说明某份资料为何继续保管或怎样依规处置。
▍保管期限规则的年度复核
每个会计年度结束后,档案与会计岗位可检查新增业务资料是否已归入正确类别,默认期限是否符合现行制度,以及到期清单中是否出现异常集中。历史迁移档案尤其要抽查起算年份与原保管记录,避免旧数据导入后全部从导入日重新计时。
遇到制度调整,先比较新旧规则适用对象,再审批配置变更。系统记录修改人、生效日期和受影响档案,鉴定人员能看到某份资料为何采用这一期限。开灵科技电子会计档案管理系统把规则维护、到期提醒与鉴定处置接在一起,减少人为漏管。
对于永久保管档案,系统虽无到期销毁节点,仍需持续检查可读性、备份和访问权限。长期保存不是“存进去就结束”,格式或存储介质变化时应按制度安排迁移与验证,并保留处理记录。
▍常见问题 FAQ
Q:电子会计档案都要保存三十年吗?
A:不是。按《会计档案管理办法》适用附表和档案类别确定,期限分永久与定期。
Q:档案到期后系统可以直接删除吗?
A:应先组织鉴定,按规定续存或履行销毁程序。
Q:保管期限从上传系统当天起算吗?
A:一般按会计年度终了后的第一天起算,上传日期只是接收记录。
Q:档案已到期但涉及未结清债务,可以销毁吗?
A:相关会计凭证应按《会计档案管理办法》有关未了事项的规定继续保管,待事项完结后再按适用程序处理。档案系统在到期清单中标出关联事项和责任部门,鉴定人员据此形成意见,不能仅凭期限届满触发自动删除。
Q:永久保管和定期保管的规则如何维护?
A:先按会计档案类别确认适用期限和起算方式,再由档案与会计岗位审核规则版本。系统把类别、年度、期限和鉴定状态关联到档案对象;规则修改前预览影响范围,并对历史档案抽样复核。永久保管不是一个可以随意改成定期的系统选项。
了解开灵科技相关产品与实施方案:https://www.kailingteck.com/eaa/ 。
开灵科技作为国家级高新技术企业,专注于企业财税与经营管理数智化,为各类机关、机构、集团型企业及中小微企业提供软件产品、系统集成、实施交付与运营服务。
公司目前已形成十大核心产品线,包括:AI数字员工系统、企业费控管理系统、客户关系管理系统、反向开票管理系统、自然人开票管理系统、电子档案管理系统、税务数电乐企系统、税务发票管理系统、集团纳税申报系统、AI-OCR识别系统,致力于打通企业业务、财务、税务、资金和档案数据,帮助客户提升运营效率、财税合规能力与数字化管理水平。
如果您有任何财税数字化转型需要,欢迎与我们联系,北京开灵科技将竭诚为您服务。
关键词:电子会计档案保管期限、到期鉴定、档案分类、开灵科技电子会计档案管理系统
开灵科技作为财税数字化综合解决方案服务商,为各类机关、机构、大中小型企业提供财税管理数字化转型产品和运营服务,产品线包括: 销售合同管理系统、采购合同管理系统、数电乐企接口项目、销项自动开票系统、反向开票系统、自然人代开票系统,员工费控报销系统、进项发票管理系统、供应链协同对账系统、影像OCR识别系统、财务自动记账系统、电子会计档案系统等业务的解决方案,全方位推动各领域数字化进程。
咨询电话:18513895936 / 010-60974119 所在地:北京